- Market Value (2025): USD 18.7 Bn
- Estimated Value (2026): USD 20.0 Bn
- Forecast Value (2036): USD 38.6 Bn
- CAGR (2026-2036): 6.8%
¿Cuánto se prevé que valdrá el Mercado de Suministros Avanzados de Energía Marina para 2036?
USD 20.0 mil millones en 2026 a USD 38.6 mil millones para 2036 en un 6.8% CAGR.
- Con USD 18.7 mil millones en 2025, el mercado avanzado de suministro de energía marítima ya abarca flotas mercantes, offshore y navales que dependen de generadores, cuadros eléctricos y convertidores de energía cada hora en el mar.
- Los ingresos crecerán de USD 20.0 mil millones en 2026 a USD 38.6 mil millones para 2036, a medida que los astilleros incorporen más baterías, conversores y sistemas de gestión de energía en cada nuevo casco.
- Un CAGR 6.8% hasta 2036 sigue la electrificación constante de nuevos barcos y la modernización de las flotas existentes para la energía terrestre y la operación híbrida.
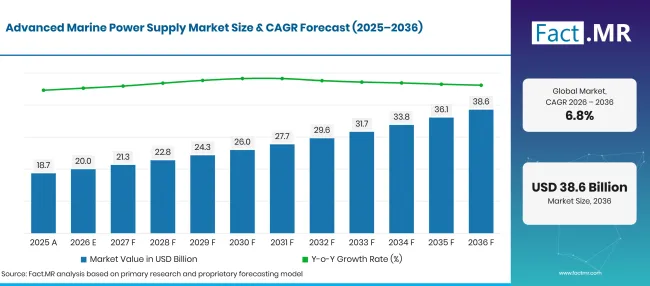
Advanced Marine Power Supply Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 18.7 |
| 2026 | Estimación | 20.0 |
| 2036 | Previsión | 38.6 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.8% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cuáles son los datos definitorios detrás del crecimiento del mercado de suministros avanzados de energía marina?
El periodo 2026-2036 añade USD 18.6 mil millones en nuevo valor, con sistemas de aire alterno, buques comerciales, 1-5 calificaciones MW y construcción naval que representan la mayor parte de este valor.
- Motores de la demanda en el mercado
- La energía de las baterías está pasando de ser auxiliar a la de suministro principal. El subcomité de diseño de buques de la OMI ha acordado un plan de trabajo para modificar el reglamento SOLAS II-1/41 para 2028, de modo que las baterías puedan servir como fuente principal de energía eléctrica e iluminación [1]. Normas claras de este tipo dan a los armadores la confianza para encargar sistemas de baterías más grandes y los convertidores que los gestionan.
- La financiación pública para la tecnología de buques limpios mantiene en marcha nuevos proyectos. El gobierno del Reino Unido otorgó30 millones de libras en julio de 2025 a través de la sexta ronda de su Competición de Demostración Marítima Limpia [2]. La ronda abarca tecnologías eléctricas, de hidrógeno y amoníaco, entre otras.
- Las normas portuarias sobre emisiones en el atraque empujan a los barcos hacia conexiones terrestres. Un buque que se conecte a la red necesita convertidores de frecuencia, gestión de cables y cuadros eléctricos que puedan aceptar energía externa de forma segura.
- Las cargas a bordo siguen creciendo con automatización, posicionamiento dinámico y monitorización digital. Los barcos offshore y de cruceros necesitan redes que compartan la carga entre generadores y baterías.
- Segmentos clave analizados
- Por tipo de producto: AC Power Supply mantendrá 42.3% participación en 2026, ya que casi todos los buques mercantes construidos en las últimas décadas hacen funcionar sus bombas, cabrestantes y cargas de hotel en corriente alterna.
- Por solicitud: Los buques comerciales representarán 45.2% valor en 2026, dado el gran número de barcos de carga y ferris en servicio y en pedido.
- Por potencia de producción: 1-5 los sistemas MW captarán 43.1% de los ingresos de 2026, ya que esta gama se adapta a las necesidades auxiliares e híbridas de buques de carga de tamaño medio, ferris y buques offshore.
- Por usuario final: La construcción naval exigirá 52.3% de la demanda de 2026, porque el sistema eléctrico está especificado e instalado mientras el casco sigue en el astillero.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los armadores tratarán la arquitectura eléctrica como una decisión sobre combustible. Cada kilovatio ahorrado en el mar o extraído en tierra reduce costes operativos y emisiones. Las redes de CA seguirán siendo la base de la mayoría de las flotas, mientras que las redes de corriente continua y los híbridos de baterías ganarán terreno más rápido en ferris, buques offshore y auxiliares navales. Los proveedores que puedan integrar generación, almacenamiento y conexión a tierra bajo un solo sistema de control obtendrán la mayor parte de los contratos de construcción nueva."
- Implicaciones estratégicas
- Los fabricantes de equipos deberían ofrecer cuadros y convertidores que acepten entradas de batería y desde tierra desde el primer día, para que los propietarios puedan añadir almacenamiento más adelante sin tener que volver a cablear el buque.
- Los astilleros deberían fijar la arquitectura eléctrica en la fase de diseño conceptual, ya que los cambios tardíos en las rutas de cable y las salas de centrales aumentan considerablemente los costes de construcción.
- Las autoridades portuarias deberían coordinar el voltaje y la frecuencia de la alimentación de tierra con las flotas que hacen más escala, lo que incrementa las tasas de conexión y el retorno en cada atraque.
- Los inversores deberían fijarse en proveedores con habilidades probadas en integración de sistemas, ya que los propietarios prefieren un socio que responda conjuntamente por la generación, almacenamiento y control.
Alemania encabeza los cinco países evaluados en 7.8%, con electrificación portuaria en Hamburgo y Kiel y una sólida base de astilleros especializados. Brasil sigue en 7.1%, solo 0.7 puntos detrás, ya que buques de apoyo offshore financiados por el Estado con propulsión híbrida entran en los libros de pedidos. Estados Unidos registra 6.5%; su flota es grande y madura, por lo que gran parte de las ganancias proviene de subvenciones portuarias y trabajos navales. En el Reino Unido, objetivos de descarbonización legalmente establecidos orientan el mercado hacia 5.8%. Japón cierra el rango a 5.1%, ya que sus astilleros se están adaptando para buques de cero emisiones, pero convierten esa capacidad en pedidos de forma más gradual.
¿Cómo se desglosa el mercado de suministros de energía marina avanzada por segmento?
El suministro de energía de CA liderará el tipo de producto en 42.3%; Los buques comerciales liderarán la aplicación en 45.2%; 1-5 los sistemas de MW superarán la producción de potencia en 43.1%; La construcción naval mantendrá al usuario final en 52.3% en 2026.
¿Qué tipo de producto lidera?
AC Power Supply representa 42.3% de las ventas de 2026.
| Tipo de producto | Compartir (2026) |
|---|---|
| Fuente de alimentación de CA (segmento líder) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
La mayoría de los barcos mercantes fueron diseñados para corriente alterna, por lo que generadores, transformadores y cargas de motor comparten un estándar común. Los propietarios que reforman estos barcos mantienen la columna vertebral de CA y añaden convertidores de frecuencia o enlaces de baterías a su alrededor. Los cuadros principales y de emergencia marinos siguen siendo la compra principal en este segmento, ya que protegen y dirigen la energía a todos los consumidores a bordo. La energía desde tierra mantiene activa la demanda de corriente alterna en el muelle. La Autoridad Portuaria de Hamburgo planeó la alimentación de tierra en todas sus terminales de contenedores para finales de 2025, y Ocean Network Express se convirtió en la primera línea en comprometerse a usarla en dos terminales HHLA [3]. Los suministros de corriente continua e híbridos forman la parte más nueva del segmento, donde los ferris de baterías y los buques offshore utilizan redes de corriente continua para reducir pérdidas de conversión.
¿Qué apoya a los buques comerciales dentro de la aplicación?
Los buques comerciales representan 45.2% de los ingresos de 2026.
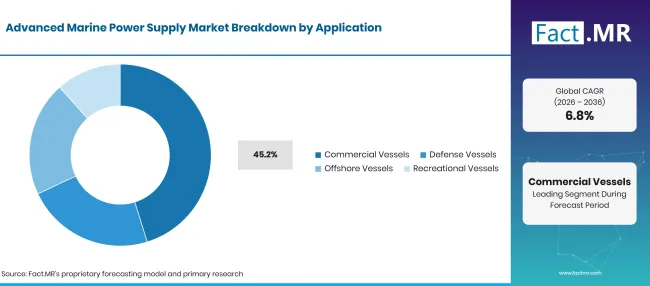
Advanced Marine Power Supply Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Buques comerciales (segmento líder) | 45.2% |
| Otros segmentos combinados | 54.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Los barcos de carga y los ferris de pasajeros operan bombas, grúas y cargas hoteleras las 24 horas del día. Cada uno de estos barcos lleva varios generadores grandes junto con cuadros eléctricos y convertidores, lo que genera una demanda constante de reemplazo y modernización. Los ferris en rutas fijas adoptan primero la operación por batería. EMSA actualizó sus directrices sobre electricidad en tierra para las autoridades portuarias y administraciones en noviembre de 2025, señalando que los buques eléctricos e híbridos eléctricos enchufables ahora llevan baterías más grandes que necesitan cargarse en el atraque [4]. Los buques de defensa, alta mar y recreo completan la combinación de solicitudes, cada uno con sus propias normas sobre redundancia y espacio.
¿Qué lidera el segmento de Potencia de Salida?
1-5 sistemas MW representan 43.1% de la demanda de 2026.
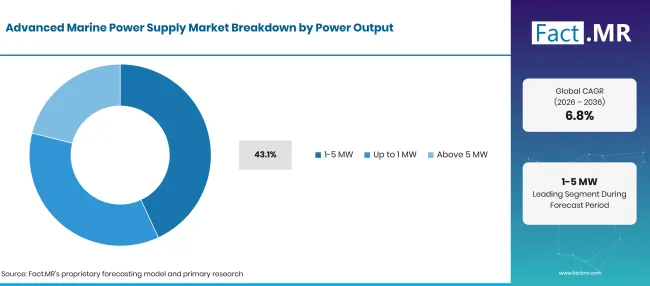
Advanced Marine Power Supply Market Breakdown Power Output | Source: Fact.MR
| Potencia de salida | Compartir (2026) |
|---|---|
| 1- Sistemas de5 MW (Segmento líder) | 43.1% |
| Otros segmentos combinados | 56.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Los buques de carga de tamaño medio, transbordadores, remolcadores y buques de suministro offshore suelen necesitar unos pocos megavatios para cargas auxiliares e híbridas. Los grupos electrógenos, bancos de baterías y convertidores en esta gama son artículos estándar del catálogo, lo que mantiene predecibles los plazos de entrega y los precios. Un sistema de gestión de baterías forma ahora parte de la mayoría de los paquetes híbridos con esta clasificación. Sistemas de hasta 1 MW sirven a barcos de trabajo, pequeños ferris y yates, donde el peso y el espacio establecen los límites. Las unidades superiores a 5 MW se incorporan a cruceros, combatientes navales y grandes buques de construcción offshore con propulsión diésel-eléctrica.
¿Cómo exige la forma del usuario final?
La construcción naval se lleva 52.3% valor de 2026.
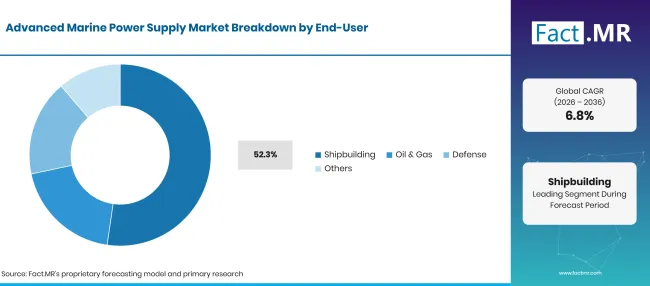
Advanced Marine Power Supply Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Construcción naval (segmento líder) | 52.3% |
| Otros segmentos combinados | 47.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Los astilleros deciden la arquitectura eléctrica con antelación, porque las rutas de cable, las salas de centrales y los espacios de baterías son difíciles de modificar una vez que se corta el acero. Por tanto, un contrato de nueva construcción agrupa generadores, distribución, sistemas de almacenamiento de energía y gestión de energía en un solo paquete. Los operadores de petróleo y gas compran sistemas eléctricos para buques de suministro, petroleros lanzadera y unidades flotantes que sirven a campos marinos. Los compradores de defensa financian construcciones navales nuevas y mejoras de mitad de vida con estrictas normas sobre redundancia. Otros usuarios finales incluyen operadores de ferrys, institutos de investigación y propietarios de yates.
¿Qué está acelerando la adopción del mercado de suministro avanzado de energía marina y qué la frena?
Las normas de emisiones portuarias, los estándares de seguridad de las baterías y la financiación pública para buques limpios son órdenes de levantamiento para convertidores, almacenamiento y cuadros eléctricos. Los astilleros también están añadiendo más contenido eléctrico a cada nuevo casco. Los altos costes de instalación y el trabajo de instalar nuevos sistemas en barcos antiguos ralentizan el ritmo.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Construcción naval comercial y construcción de nuevos buques | +2.2% | Global, Asia Oriental, Europa | A medio plazo (2-4 años) |
| Modernización de la flota naval y nuevos buques de defensa | +1.5% | Norteamérica, Europa, Asia-Pacífico | A largo plazo (>=4 años) |
| Adopción de propulsión híbrida y arquitecturas eléctricas a bordo | +1.2% | Europa, Asia Oriental, Norteamérica | A medio plazo (2-4 años) |
| Operaciones petrolíferas y gasíferas en alta mar que requieren embarcaciones especializadas | +1.0% | América Latina, Norteamérica, Oriente Medio | A medio plazo (2-4 años) |
| Integración de sistemas de gestión y monitorización de energía | +0.9% | Global | Corto plazo (<=2 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Arquitecturas híbridas integradas de energía marina AC/DC | +1.1% | Europa, Asia Oriental, Norteamérica | A medio plazo (2-4 años) |
| Infraestructura eléctrica en tierra en puertos comerciales | +0.9% | Europa Occidental, Norteamérica, Asia-Pacífico | A medio plazo (2-4 años) |
| Sistemas modulares de energía para embarcaciones offshore y especializadas | +0.7% | América Latina, Norteamérica, Oriente Medio | A largo plazo (>=4 años) |
| Tecnologías de conversión y almacenamiento de energía de alta eficiencia | +0.5% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alta inversión inicial en infraestructuras eléctricas marinas | -1.3% | Global | A corto plazo (<=2 años) |
| Integración compleja de sistemas eléctricos con la arquitectura existente de los buques | -0.9% | Global | A medio plazo (2-4 años) |
| Infraestructura limitada de energía en tierra y capacidad de red en puertos más pequeños | -0.6% | Mercados emergentes, América Latina, Asia-Pacífico | A medio plazo (2-4 años) |
| Necesidades de mantenimiento especializadas y escasez de técnicos eléctricos marítimos cualificados | -0.4% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué países están ampliando el Mercado de Suministro Avanzado de Energía Marina hasta 2036?
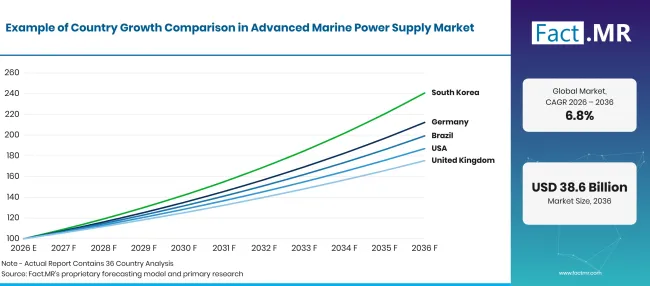
Advanced Marine Power Supply Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 7.8% |
| Brasil | 7.1% |
| Estados Unidos | 6.5% |
| Reino Unido | 5.8% |
| Japón | 5.1% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué apoya la adopción en Alemania?
7.8% CAGR, impulsado por la electrificación portuaria y la ingeniería naval especializada.
El Puerto de Kiel completó su ampliación de la energía de tierra en septiembre de 2025, y ahora puede suministrar a siete buques marítimos a la vez, incluidos tres cruceros [5]. El puerto informa de una inversión de 50 millones de euros en energía de tierra en los últimos años. Proyectos de este tamaño necesitan convertidores de alta tensión y sistemas de cable en el muelle, junto con paneles de conexión a juego en los barcos que hacen escala allí. Los astilleros alemanes especializados añaden una demanda constante de paquetes eléctricos integrados.
¿Cómo está desarrollando la demanda en Brasil?
7.1% CAGR, respaldado por la construcción de buques offshore financiada por el Estado.
En septiembre de 2025, el Merchant Marine Fund comprometió 2.5 .000 millones de R$ a través de BNDES para construir ocho buques en el astillero Detroit Brasil en Itajaí [6]. El pedido abarca cuatro buques de suministro de plataformas y cuatro buques de recuperación de vertidos de petróleo con propulsión diésel-eléctrica y bancos de baterías de ion de litio. Petrobras fletará los buques durante 12 años una vez entregados. Pedidos como este sitúan los sistemas híbridos de energía en el centro de la renovación de la flota offshore de Brasil.
¿Qué está moldeando la adopción de Estados Unidos?
6.5% CAGR, ayudado por subvenciones federales portuarias y construcción naval.
La Administración Marítima anunció los beneficiarios de su Programa de Desarrollo de Infraestructura Portuaria para el año fiscal 2026 el 27de octubre de 2026, con USD 497.9 millones disponibles para proyectos portuarios [7]. Subvenciones de este tipo financian mejoras en la manipulación de carga y la infraestructura eléctrica en el muelle. Los programas navales aumentan la demanda de distribución de media tensión y conversión de energía con alta redundancia.
¿Qué apoya la adopción en el Reino Unido?
5.8% CAGR, reflejando objetivos firmes para la descarbonización marítima.
La Estrategia de Descarbonización Marítima del Departamento de Transporte, publicada en marzo de 2025, establece una reducción de al menos 30% en las emisiones de gases de efecto invernadero durante el ciclo de vida del combustible para 2030 respecto a los niveles de 2008. Luego se apunta a 80% para 2040 y cero para 2050 [8]. Estos hitos impulsan a los operadores de ferrys, transferencia de tripulación y servicios portuarios hacia híbridos de baterías y conexiones terrestres.
¿Cómo le va Japón?
5.1% CAGR, debido al apoyo público a la producción de barcos sin emisiones.
En enero de 2025, el Ministerio de Medio Ambiente seleccionó 16 proyectos dentro de su programa de construcción de buques de cero emisiones [9]. El programa apoya la producción nacional de buques que funcionan con hidrógeno, amoníaco, GNL, metanol o energía de baterías. En agosto de 2026, el Ministerio de Tierra, Infraestructuras, Transporte y Turismo seleccionó cuatro proyectos más que generarán inversiones de 205 mil millones de yenes en construcción naval y producción de equipos marinos [10]. Los astilleros japoneses convertirán esta capacidad en buques de baterías e híbridos durante el periodo de previsión.
¿Quién lidera el Mercado de Suministros Avanzados de Energía Marina?
La competencia se divide en integradores eléctricos y proveedores de energía basados en motores. ABB, Siemens Energy, GE Vernova y Kongsberg Maritime diseñan toda la cadena eléctrica, desde cuadros eléctricos y accionamientos hasta la gestión energética. Ganan por habilidad de integración y aprobación de clase. ABB suministrará su plataforma Onboard DC Grid como núcleo de un sistema de energía integrado para cisternas lanzadera encargado a Samsung Heavy Industries, según se anunció en junio de 2025 [11].
Wärtsilä abarca ambos bandos. En agosto de 2025 asumió el papel de integrador eléctrico para una importante mejora híbrida de baterías en el ferry Aurora Botnia [12]. Rolls-Royce, Everllence y Caterpillar suministran conjuntos generadores y motores, donde la flexibilidad del combustible y las redes de servicio deciden los pedidos. Rolls-Royce amplió su gama de generadores marinos MTU de velocidad variable en agosto de 2026 para buques offshore, ferris y yates [13]. Los proveedores capaces de conectar generación, almacenamiento y conexión a tierra en una red controlable tendrán la ventaja en los tenders de nueva construcción.
¿Qué empresas son los proveedores clave?
Las principales empresas perfiladas incluyen ABB; Siemens Energy; GE Vernova; Kongsberg Maritime; Wärtsilä; Rolls-Royce; Everllence; y Caterpillar.
- ABB
- Siemens Energy
- GE Vernova
- Kongsberg Maritime
- Wärtsilä
- Rolls-Royce
- Everllence
- Oruga
Bibliografía
- [1] Organización Marítima Internacional. (2026, enero). Borrador del plan de trabajo acordado sobre normas de seguridad para barcos de batería, viento y nuclear.
- [2] Departamento de Transporte. (2025, julio 24). £30 millones para descarbonizar el transporte marítimo, impulsar carreras y fomentar el crecimiento en todo el Reino Unido.
- [3] Puerto de Hamburgo. (2025, junio 4). La Autoridad Portuaria de Hamburgo y Ocean Network Express firman un acuerdo para suministrar energía desde tierra a los buques portacontenedores.
- [4] Agencia Europea de Seguridad Marítima. (2025, noviembre 11). Electricidad en tierra: Orientación para las autoridades y administraciones portuarias.
- [5] Puerto de Kiel. (2025, septiembre 9). Sistema de energía desde tierra completado.
- [6] Ministério de Portos e Aeroportos. (2025, septiembre 24). Estaleiro em Itajaí (SC) receberá investimento de R$ 2,5 bilhões do Fundo da Marinha Mercante para novas embarcações.
- [7] Administración Marítima. (2026, octubre 27). Programa de Desarrollo de Infraestructura Portuaria.
- [8] Departamento de Transporte. (2025, marzo 25). Estrategia de descarbonización marítima.
- [9] Ministerio de Medio Ambiente, Japón. (2025, enero 9). .
- [10] Ministerio de Tierra, Infraestructuras, Transporte y Turismo. (2026, agosto 17). .
- [11] ABB. (2025, junio 30). ABB suministrará el sistema eléctrico integrado para nueve cisternas lanzadera.
- [12] Wärtsilä. (2025, agosto 27). La estrecha colaboración entre Wärtsilä y Wasaline continúa con el mayor proyecto de sistema híbrido de baterías marinas del mundo.
- [13] Rolls-Royce. (2026, agosto 31). Más flexible, más eficiente, eléctrico: Rolls-Royce amplía su cartera de generadores marinos de velocidad variable.
Este informe responde
- ¿Cómo se reparte los ingresos entre los sistemas de alimentación de CA, CC y híbridos que están a bordo?
- ¿Por qué ocupan los buques comerciales la posición principal en la aplicación y dónde encajan las flotas navales y offshore?
- ¿Qué mantiene al rango 1-5 MW por delante de las audiencias más pequeñas y grandes?
- ¿Cómo influye el papel del astillero en la especificación de los sistemas eléctricos en la compra?
- ¿Qué significan la electrificación de puertos, las normas de baterías y la financiación pública para Alemania, Brasil, Estados Unidos, Reino Unido y Japón?
- ¿Qué grupos de proveedores compiten por contratos integrados de energía para buques y qué los distinguirá?
¿Qué cubre el mercado de suministros de energía marina avanzados?
Este mercado rastrea los sistemas eléctricos que generan, convierten, almacenan, distribuyen y gestionan la energía en los barcos. El suministro de alimentación de CA, el suministro de corriente continua y el suministro híbrido forman los tres grupos de productos.
El valor se cuenta a nivel de sistema en buques comerciales, de defensa, offshore y recreativos. Las bandas de producción de potencia van desde hasta 1 MW a través de 1-5 MW y más de 5 MW. Los usuarios finales incluyen constructores navales, operadores de petróleo y gas, marinas y otros.
¿Qué incluye el alcance?
Se incluyen los grupos electrógenos marítimos vendidos como parte de un sistema eléctrico a bordo.
Los cuadros eléctricos principales y de emergencia, transformadores, convertidores de frecuencia y accionamientos se encuentran dentro del límite. Los sistemas de baterías construidos sobre pilas de batería de ion de litio , junto con sus unidades de control, se cuentan cuando se instalan como parte de la red eléctrica del buque. También se cubren el software de gestión de energía y el equipo de conexión a tierra en el lado del buque.
¿Qué se excluye del alcance?
Los motores principales vendidos solo para propulsión mecánica, sin función de generación eléctrica, están fuera de los límites.
Las obras civiles en tierra, las subestaciones portuarias y los cargos de conexión a la red se omiten. No se contabilizan los cargos de construcción naval, los cargos de construcción de buques ni los ingresos por carga. El combustible, los lubricantes y los servicios generales de mantenimiento no forman parte del mercado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
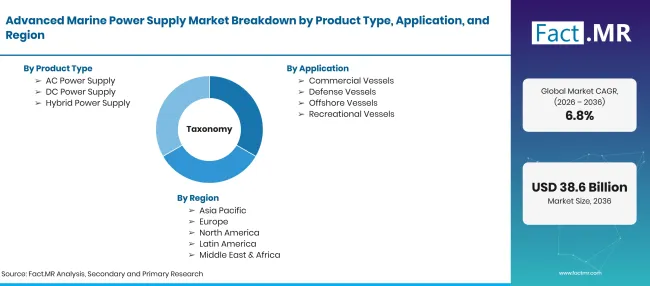
Advanced Marine Power Supply Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Sistemas eléctricos que generan, convierten, almacenan, distribuyen y gestionan energía en embarcaciones comerciales, de defensa, offshore y recreativas, cubriendo suministro de energía AC, DC e híbrido. |
| Tipo de producto | Fuente de alimentación de CA; Fuente de alimentación de corriente continua; Fuente de alimentación híbrida |
| Aplicación | Buques comerciales; Buques de defensa; Buques de alta mar; Buques recreativos |
| Potencia de salida | Hasta 1 MW; 1-5 MW; Más de 5 MW |
| Usuario final | Construcción naval; Petróleo y Gas; Defensa; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | ABB; Siemens Energy; GE Vernova; Kongsberg Maritime; Wärtsilä; Rolls-Royce; Everllence; Caterpillar |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Modelo híbrido de arriba abajo y de abajo arriba construido a partir de la construcción del buque por país, carga eléctrica a bordo por clase de buque, combinación de aplicaciones y potencia, demanda de los usuarios finales y revisión del portafolio de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Fuente de alimentación de CA
- Fuente de alimentación de corriente continua
- Fuente de alimentación híbrida
-
Por aplicación
- Buques comerciales
- Buques de defensa
- Buques offshore
- Embarcaciones recreadas
-
Por potencia de salida
- Hasta 1 MW
- 1-5 MW
- Por encima de 5 MW
-
Por usuario final
- Construcción naval
- Petróleo y Gas
- Defensa
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de suministros avanzados de energía marina en 2026?
¿Qué tasa de crecimiento registrará el Mercado de Suministro Avanzado de Energía Marina entre 2026 y 2036?
¿Qué tipo de producto lidera el mercado de suministros avanzados de energía marina?
¿Qué aplicación tiene la mayor cuota?
¿Qué categoría de potencia de salida lidera?
¿Qué usuario final contribuye más?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF