- Market Value (2025): USD 18.7 Bn
- Estimated Value (2026): USD 20.2 Bn
- Forecast Value (2036): USD 42.7 Bn
- CAGR (2026-2036): 7.8%
¿Cuánto prevé que valdrá el mercado de sistemas electrónicos de control de acelerador para automóviles para 2036?
USD 20.2 mil millones en 2026 a USD 42.7 mil millones para 2036 en un 7.8% CAGR.
- Según Fact.MR análisis, el mercado de sistemas electrónicos de control del acelerador automotrice fue valorado en USD 18.7 mil millones en 2025.
- Se prevé que los ingresos aumenten de USD 20.2 mil millones en 2026 a USD 42.7 mil millones para 2036.
- El 7.8% CAGR refleja la integración de entradas electrónicas del acelerador y la gestión electrónica del aire del motor entre plataformas de vehículos.
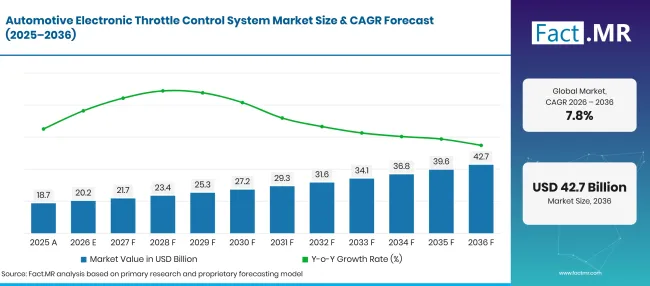
Automotive Electronic Throttle Control System Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 18.7 |
| 2026 | Estimación | 20.2 |
| 2036 | Previsión | 42.7 |
| CAGR 2026 a 2036 | Periodo de previsión | 7.8% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de sistemas electrónicos de control de acelerador para automóviles?
La previsión representa USD 22.5 mil millones en valor de mercado adicional entre 2026 y 2036.
- Motores de la demanda en el mercado
- Los ingenieros de control del motor dependen de la precisión del ángulo del acelerador para equilibrar las solicitudes del conductor y las condiciones de funcionamiento del motor. El control electrónico permite al ordenador del motor calcular el movimiento del acelerador a partir de las entradas del sensor en lugar de un cable mecánico.
- Los fabricantes de automóviles necesitan una respuesta repetible entre variantes de motor relacionadas. En enero de 2026, VDA informó que las plantas alemanas ensamblaron 4.15 millones de coches de pasajeros durante 2025 [1].
- Los trenes motrizes híbridos mantienen el control motor-aire cuando un motor de combustión sigue formando parte del sistema de propulsión. En enero de 2026, la Asociación Europea de Fabricantes de Automóviles registró 3,733,325 matrículas de coches de pasajeros híbrido-eléctricos de la UE durante 2025 [2].
- Segmentos clave analizados
- Por tipo de vehículo: Los turismos representan 58.4% de las ventas de 2026, ya que las plataformas de vehículos de alto volumen utilizan la entrada de aire del motor gestionada electrónicamente.
- Por componente: El cuerpo de aceleración representa 42.1% valor de 2026 y combina un paso de aire con una placa de aceleración operada electrónicamente.
- Por tecnología: Los sistemas electrónicos capturan 81.2% de las ventas de 2026, reflejando las solicitudes de aceleradores interpretadas electrónicamente.
- Por canal de ventas: OEM suministro representa 82.4% del valor de 2026 porque los ensamblajes se especifican durante la ingeniería del vehículo.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los proveedores de aceleradores electrónicos compiten en precisión de actuadores, retroalimentación de sensores y compatibilidad con el software del motor. Los fabricantes prueban los conjuntos frente a cargas variables de motor y condiciones de fallo antes de aprobarlos para producción. Los cuerpos de aceleración motor-aire usados en vehículos de combustión son distintos del hardware de entrada de acelerador empleado en vehículos totalmente eléctricos."
- Implicaciones estratégicas
- Los fabricantes de cuerpo de acelerador pueden centrarse en la autonomía del actuador y en la retroalimentación precisa de la posición del acelerador durante la clasificación de plataforma del vehículo.
- Los fabricantes deben distinguir el contenido de acelerador motor-aire de los módulos de entrada del acelerador al revisar las facturas de materiales de vehículos electrificados.
- Los distribuidores de repuesto se benefician de que los componentes de repuesto coincidan con los requisitos originales de calibración y conectores para cada variante de motor.
- Los equipos de diseño de componentes pueden documentar la respuesta ante fallos y el acuerdo de los sensores antes de lanzar un conjunto de control revisado.
Se prevé que Alemania registre 9.0% CAGR hasta 2036, ya que los programas de electrónica para vehículos reconfiguran los requisitos de componentes. Brasil sigue en 8.2% en medio de la demanda local de fabricación y reemplazo de vehículos. Se prevé que EE. UU. alcance 7.4% mientras que el Reino Unido alcanza 6.6%. Se prevé que Japón se expanda en 5.9% a medida que los fabricantes consolidados de componentes sirvan a múltiples plataformas de motorización.
¿Cómo se desglosa el mercado de sistemas electrónicos de control de acelerador para automóviles por segmento?
Coches de pasajeros 58.4%; Cuerpo de aceleración 42.1%; 81.2%electrónica ; OEM 82.4%.
¿Qué tipo de vehículo lidera?
Los coches de pasajeros representan 58.4% del valor de 2026.
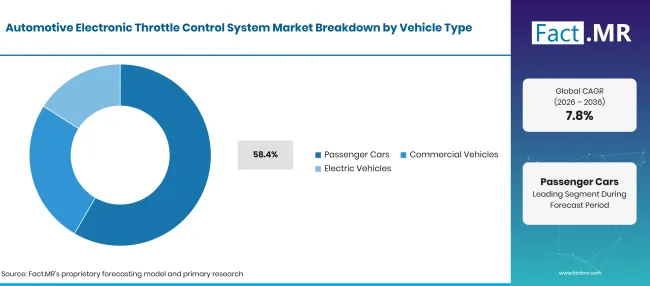
Automotive Electronic Throttle Control System Market Breakdown Vehicle Type | Source: Fact.MR
| Tipo de vehículo | Compartir (2026) |
|---|---|
| Turismos (segmento líder) | 58.4% |
| Otros segmentos combinados | 41.6% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Los turismos representan altos volúmenes unitarios y utilizan control electrónico del acelerador en una amplia gama de motores de combustión e híbridos. Los vehículos comerciales suelen requerir conjuntos duraderos adecuados para ciclos de funcionamiento sostenidos. Los vehículos eléctricos utilizan entradas electrónicas del acelerador, aunque la propulsión puramente eléctrica por batería no requiere un cuerpo de aceleración de combustión interna. Las ventas globales de coches eléctricos superaron los 20 millones de unidades en 2025 según la Agencia Internacional de la Energía [3].
¿Qué lidera el segmento de Componentes?
Throttle Body lidera con 42.1% de valor 2026.
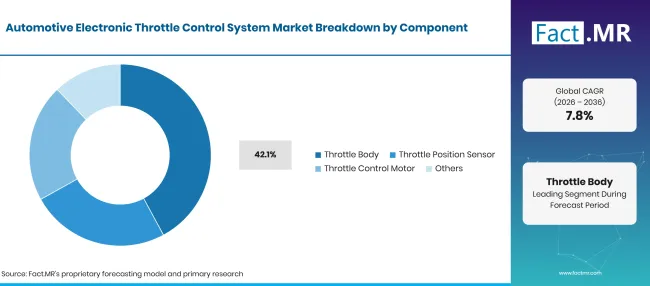
Automotive Electronic Throttle Control System Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Cuerpo de aceleración (segmento de cabeza) | 42.1% |
| Otros segmentos combinados | 57.9% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Un cuerpo de aceleración contiene la válvula que regula el aire que entra en un motor de combustión. Su motor sigue las órdenes del controlador del motor, mientras que un sensor de posición informa del ajuste real de la válvula. Las piezas de repuesto deben coincidir con el diámetro del cilindro, el conector eléctrico y la calibración del vehículo.
¿Cómo moldea la tecnología la demanda?
Electrónica representa 81.2% valor de 2026.
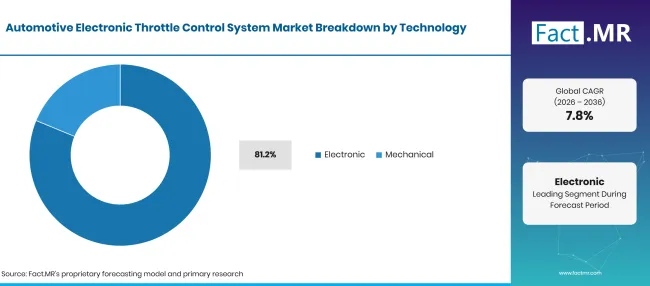
Automotive Electronic Throttle Control System Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Electrónica (segmento principal) | 81.2% |
| Otros segmentos combinados | 18.8% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Un sistema electrónico de acelerador convierte el movimiento del acelerador en señales que indican al controlador cuánto abrir la placa del acelerador. Esto permite a los fabricantes calibrar la respuesta del motor y monitorizar fallos mediante diagnósticos de vehículos. Las flotas antiguas aún pueden tener configuraciones de cables mecánicos, que requieren reparaciones diferentes.
¿Qué canal de ventas representa más ventas?
OEM captura 82.4% valor para 2026.
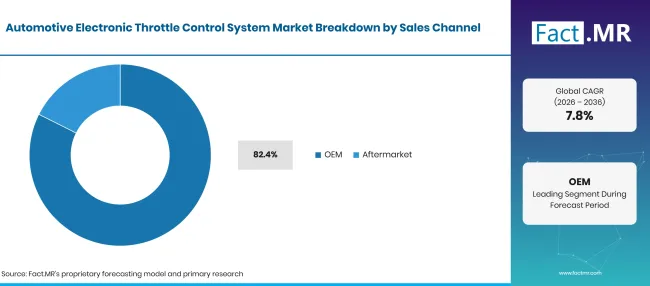
Automotive Electronic Throttle Control System Market Breakdown Sales Channel | Source: Fact.MR
| Canal de ventas | Compartir (2026) |
|---|---|
| OEM (Segmento principal) | 82.4% |
| Otros segmentos combinados | 17.6% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Los fabricantes de equipos originales compran conjuntos de acelerador para adaptarse al software del vehículo y a las condiciones de funcionamiento. La selección temprana del diseño suele determinar las interfaces de sensores y el empaquetado de componentes durante la vida útil de un programa de motor. El mercado de accesorios sirve a los vehículos después del periodo de garantía de fábrica y durante los ciclos normales de reparación. La demanda de servicio independiente depende de la antigüedad de la flota y del acceso local a piezas compatibles.
¿Qué está acelerando la adopción del mercado de sistemas electrónicos de control del acelerador automotriz y qué la frena?
Los requisitos de gestión del motor apoyan la demanda, mientras que el trabajo de calibración y los costes de reemplazo influyen en la compra.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Integración electrónica de gestión del motor | +1.5% | Global | A medio plazo |
| Renovación del andén del vagón de pasajeros | +1.1% | Europa; Asia Oriental | A medio plazo |
| Producción de trenes motrizes híbridos | +0.8% | Europa; Japón | A largo plazo |
| Diagnósticos y retroalimentación de posición | +0.6% | Norteamérica; Europa | A corto plazo |
| Demanda de reemplazo para flotas envejecidas | +0.4% | Global | A largo plazo |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPPORTUNITY | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Conjuntos integrados de actuador y sensor | +0.8% | Europa; Asia | A medio plazo |
| Piezas de servicio para plataformas de motor envejecidas | +0.6% | América | A corto plazo |
| Calibración de controles para motores híbridos | +0.5% | Europa; Japón | A medio plazo |
| Estandarización de componentes a nivel de plataforma | +0.4% | Global | A largo plazo |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Los trenes motrizes puramente eléctricos a batería carecen de acelerador del motor | -0.7% | Global | A largo plazo |
| Gastos de calibración y cualificación | -0.5% | Global | A medio plazo |
| Responsabilidad de garantía frente a fallos electrónicos | -0.4% | Norteamérica; Europa | A corto plazo |
| Presión sobre los precios de las piezas de repuesto | -0.3% | Global | A medio plazo |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Qué países están ampliando el mercado de sistemas electrónicos de control del acelerador para automóviles hasta 2036?
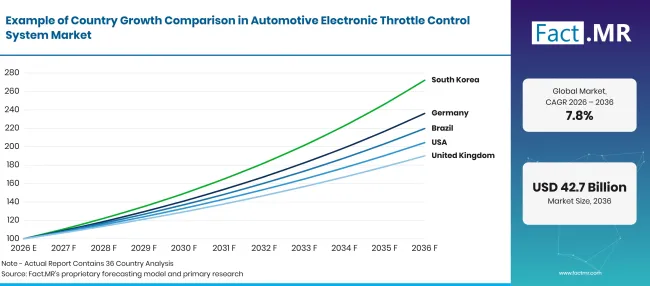
Automotive Electronic Throttle Control System Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 9.0% |
| Brasil | 8.2% |
| EE. UU. | 7.4% |
| Reino Unido | 6.6% |
| Japón | 5.9% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Qué apoya la adopción de Alemania?
9.0% CAGR, vinculado al cambio de Alemania hacia plataformas electrificadas para vehículos y a la continua demanda de acelerador en motores de combustión.
Los programas alemanes de sistemas de aceleración dependen de las especificaciones de ingeniería utilizadas en las principales plataformas de vehículos. Las plataformas de motor que mantienen potencia de combustión siguen requiriendo cuerpos de aceleración calibrados y retroalimentación de posición fiable.
¿Qué apoya la adopción en Brasil?
8.2% CAGR, apoyada por la base de producción de vehículos de Brasil y la demanda de reemplazos en flotas consolidadas.
El ensamblaje de vehículos brasileño proporciona pedidos de fábrica para componentes electrónicos de acelerador en líneas de combustión e híbridos. En enero de 2026, ANFAVEA informó de la producción de 2.644 millones de vehículos de motor durante 2025 [5]. Los fabricantes locales necesitan componentes compatibles con los motores fabricados para uso doméstico. Las empresas de servicio también apoyan flotas de vehículos consolidadas, donde la identificación precisa de las piezas es fundamental para un trabajo de reemplazo fiable.
¿Qué apoya la adopción en Estados Unidos?
7.4% CAGR, vinculado a la producción a gran escala de vehículos estadounidenses y a los requisitos estables de control del acelerador en modelos de gasolina e híbridos.
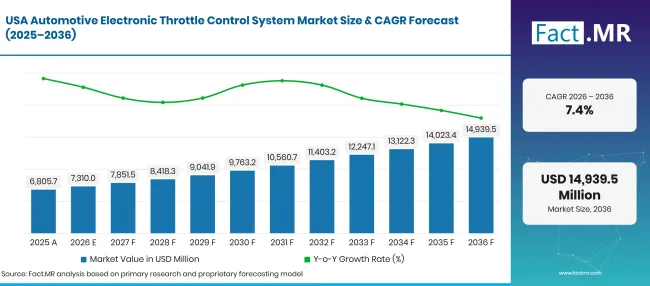
Automotive Electronic Throttle Control System Market Forecast Usa | Source: Fact.MR
Los fabricantes estadounidenses evalúan los controles motor-aire en función de las necesidades de las plataformas de gasolina e híbridas. La serie mundial de producción VDA para 2025 registra 9,995,789 turismos ensamblados en Estados Unidos [4]. Los contratos de equipamiento original dependen de una respuesta estable y retroalimentación de posición entre las variantes del modelo.
¿Qué apoya la adopción en el Reino Unido?
6.6% CAGR, impulsado por la fabricación de vehículos británicos y la necesidad de componentes electrónicos del acelerador correctamente ajustados.
La producción de motores y vehículos en el Reino Unido genera demanda de sensores y componentes de control de aire en plataformas equipadas con combustión. En enero de 2026, SMMT informó 717,371 coches de pasajeros fabricados en el Reino Unido durante 2025 [6]. Los ingenieros deben alinear las especificaciones de reemplazo y de equipamiento original con el motor instalado en cada modelo. El soporte del taller también depende de piezas electrónicas del acelerador claramente identificadas y de guías de calibración.
¿Qué apoya la adopción en Japón?
5.9% CAGR, moldeada por la base de producción de vehículos de Japón y los estrictos requisitos de componentes en todas las plataformas de motores nacionales.
Los fabricantes japoneses enfatizan el movimiento repetible de las válvulas y la retroalimentación fiable entre familias de motores. La serie internacional de producción VDA registra 7,207,127 turismos fabricados en Japón durante 2025. Los proveedores de aceleradores que trabajan en plataformas de motor nacionales deben cumplir con los requisitos eléctricos y mecánicos específicos del fabricante.
¿Quién lidera el mercado de sistemas electrónicos de control del acelerador para automóviles?
Las comparaciones de empresas activan el hardware específico disponible para el control motor-aire. Robert Bosch GmbH describe una válvula electrónica de aceleración accionada por la unidad de control del motor con retroalimentación del sensor de ángulo [7].
DENSO Corporation y Aisan Industry Co., Ltd. cuentan con carteras de gestión de motores y componentes de admisión. Mikuni Corporation y Rheinmetall Pierburg están asociadas con hardware de gestión de aire. Astemo, Marelli y FORVIA HELLA aportan componentes de control electrónico automotriz o relacionados. La diferencia comercial es si un proveedor soporta el propio acelerador del motor o una función electrónica conectada.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen Robert Bosch GmbH; DENSO Corporation; Astemo, Ltd.; Marelli; FORVIA HELLA; Aisan Industry Co., Ltd.; Mikuni Corporation; Rheinmetall AG (Pierburg).
- Robert Bosch GmbH
- DENSO Corporation
- Astemo, Ltd.
- Marelli
- FORVIA HELLA
- Aisan Industry Co., Ltd.
- Mikuni Corporation
- Rheinmetall AG (Pierburg)
Bibliografía
- [1] Asociación Alemana de la Industria Automovilística. (2026, enero 5). La producción de turismos en 2025 ligeramente por encima del nivel del año anterior.
- [2] Asociación Europea de Fabricantes de Automóviles. (2026, enero 27). Matrículas de coches nuevos: +1.8% en 2025; cuota de mercado de 17.4% de los eléctricos a pilas.
- [3] Agencia Internacional de la Energía. (2026, mayo 20). Perspectivas globales de vehículos eléctricos 2026: resumen ejecutivo.
- [4] Asociación Alemana de la Industria Automovilística. (s.f.). Producción de automóviles.
- [5] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, enero 15). Producción e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta en 2026.
- [6] Sociedad de Fabricantes y Comerciantes de Automoción. (2026, enero 29). Año difícil para el automóvil, pero los nuevos modelos y la estrategia industrial pueden generar crecimiento.
- [7] Bosch Movilidad. (s.f.). Válvula electrónica de aceleración.
Este informe responde
- Cómo la producción de coches de pasajeros influye en la demanda de unidades de aceleración de fábrica y la cualificación de componentes.
- Donde los cuerpos de aceleración electrónicos difieren del hardware de entrada del acelerador en plataformas eléctricas.
- Qué significan la retroalimentación del sensor y la respuesta a fallos para el servicio del vehículo y la exposición a la garantía.
- ¿Cómo difieren OEM pedidos de las ventas posventa y los ciclos de reemplazo?
- Por qué los cinco países cubiertos tienen diferentes tasas de crecimiento previstas.
- Que los fabricantes nombrados participan en carteras relacionadas con el control de motores de automóviles y la gestión del aire.
¿Qué cubre el mercado de sistemas electrónicos de control del acelerador para automóviles?
Un sistema electrónico de acelerador convierte el movimiento del acelerador en señales que indican al controlador cuánto debe abrir la placa del acelerador. Esto permite a los fabricantes calibrar la respuesta del motor y monitorizar fallos mediante diagnósticos del vehículo. Las flotas antiguas aún pueden contener arreglos de cables mecánicos, que requieren diferentes requisitos de reparación. Los diseños electrónicos también necesitan conectores duraderos y resistencia a interferencias eléctricas, por lo que es esencial la identificación correcta de las piezas.
¿Qué incluye el alcance?
El suministro de fábrica de hardware electrónico adecuado para aceleradores se incluye junto con las ventas de reemplazo a través del mercado de repuestos. Los vehículos de pasajeros y de motor de combustión comercial forman las aplicaciones instaladas centralmente. Se incluyen vehículos híbridos cuando un motor de combustión interna necesita un conjunto de acelerador. Las entradas de acelerador electrónico en vehículos eléctricos de batería se discuten solo como una función de control adyacente, con una cuidadosa separación del hardware del acelerador del motor.
¿Qué se excluye del alcance?
Los enlaces mecánicos de motor fuera del límite especificado del equipo controlado electrónicamente quedan excluidos de la venta de sistemas electrónicos. Los inversores de tracción independientes y el hardware de control de baterías quedan excluidos. Los vehículos eléctricos con batería sin motor de combustión no se consideran compradores de cuerpos de aceleración de aire de admisión. Los sensores genéricos del vehículo sin función de acelerador ni control del acelerador también están fuera de la definición de componentes.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
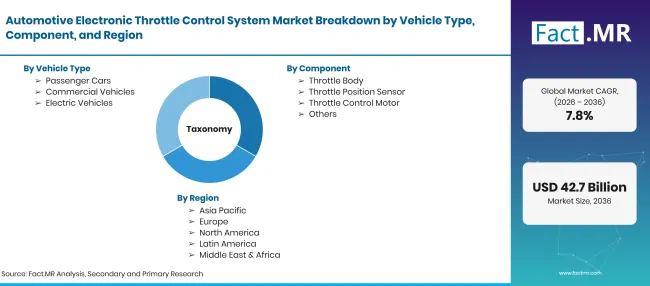
Automotive Electronic Throttle Control System Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Control electrónico de la solicitud de acelerador y del flujo de aire del acelerador del motor de combustión, incluyendo actuadores asociados y funciones de detección. |
| Tipo de vehículo | Turismos; Vehículos comerciales; Vehículos eléctricos |
| Componente | Cuerpo de aceleración; Sensor de posición del acelerador; Motor de control del acelerador; Otros |
| Tecnología | Electrónica; Mecánica |
| Canal de ventas | OEM; Posventa |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Robert Bosch GmbH; DENSO Corporation; Astemo, Ltd.; Marelli; FORVIA HELLA; Aisan Industry Co., Ltd.; Mikuni Corporation; Rheinmetall AG (Pierburg). |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Mapeo de componente de plataforma, contexto de producción, evaluación de contenido tecnológico y revisión de la demanda en el mercado de posventa |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de vehículo
- Turismos
- Vehículos comerciales
- Vehículos eléctricos
-
Por componente
- Cuerpo de aceleración
- Sensor de posición del acelerador
- Motor de control del acelerador
- Otros
-
Por tecnología
- Electrónica
- Mecánica
-
Por canal de ventas
- OEM
- Posventa
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de sistemas de control electrónico del acelerador para automóviles en 2026?
¿Cuál es la CAGR del mercado hasta 2036?
¿Qué tipo de vehículo representa más ventas?
¿Qué componente lidera?
¿Quiénes son las principales empresas en el mercado de sistemas electrónicos de control del acelerador para automóviles?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF