- Market Value (2025): USD 43.7 Bn
- Estimated Value (2026): USD 46.2 Bn
- Forecast Value (2036): USD 80.5 Bn
- CAGR (2026-2036): 5.7%
¿Cuánto se prevé que valdrá el mercado de sistemas de control electrónico de motores para automóviles para 2036?
USD 46.2 mil millones en 2026 hasta USD 80.5 mil millones en 2036, a un 5.71% CAGR.
- Según Fact.MR análisis, el mercado de sistemas de control electrónico de motores automotrices alcanzó losUSD 43.7 mil millones en 2025.
- La demanda aumentará de USD 46.2 mil millones en 2026 a USD 80.5 mil millones en 2036.
- Se prevé que el mercado registre un 5.7% CAGR entre 2026 y 2036, ya que las arquitecturas de tren motriz híbrido, estrictos estándares de emisiones en el escape y actualizaciones de calibración por aire aumentan la complejidad de las unidades de control electrónicas.
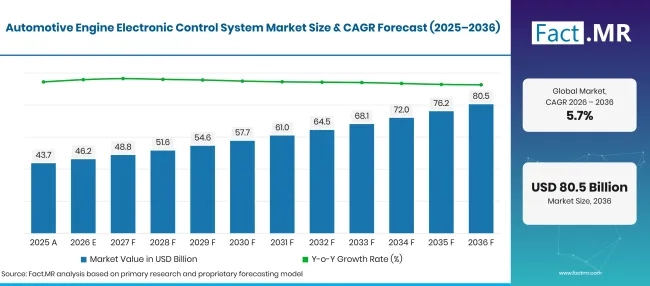
Factmr Automotive Engine Electronic Control System Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 43.7 |
| 2026 | Estimación | 46.2 |
| 2036 | Previsión | 80.5 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.7% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cuáles son las cifras que definen el crecimiento del mercado de sistemas de control electrónico de motores automotrices?
USD 34.3 mil millones de posibilidades absolutas entre 2026 y 2036, con unidades de control electrónicas e instalaciones de coches de pasajeros que ocupan la mayor parte de la producción manufacturera.
- Motores de la demanda en el mercado
- Los equipos de ingeniería de la cadena motriz están en transición hacia controladores centralizados de dominio y zonales para gestionar ciclos complejos de combustión híbrida y de combustión interna. Estudios de validación hardware-in-the-loop demostraron que los modelos de simulación de ECU de alta fidelidad replican con precisión las presiones dinámicas en el colector de admisión y la variabilidad de combustión cíclica bajo transitorios rápidos del acelerador [1]. Los fabricantes de automóviles integran microcontroladores multinúcleo de 32bits para ejecutar gestión simultánea del motor, cambios de transmisión y recuperación de energía de la batería híbrida.
- Las normativas de ciberseguridad automotriz exigen aislamiento criptográfico a nivel de hardware para proteger la comunicación de la Red de Área de Controladores (CAN) y Ethernet Automotriz dentro del vehículo contra intrusiones remotas. Las pruebas de seguridad de redes vehiculares confirmaron que los módulos de seguridad hardware integrados en las unidades de control del motor previenen la inyección maliciosa de fotogramas y la suplantación de mensajes sin introducir latencia en los bucles de control deterministas del tren motriz [2]. Los responsables de aprovisionamiento exigen el cumplimiento de la 21434 ISO/SAE en todos los envíos entrantes de microcontroladores.
- La estandarización en arquitecturas de software abierto permite a los fabricantes desacoplar el software de aplicación del hardware subyacente de los microcontroladores. Las validaciones de sistemas de controladores de dominio compatibles con AUTOSAR verificaron que las interfaces de ejecución estandarizadas facilitan despliegues rápidos de firmware por aire y la reutilización de calibración multiplataforma [3]. Los centros de ingeniería reducen los nuevos ciclos de calibración de motores aprovechando pilas de software básicas estandarizadas.
- Estándares de diagnóstico a bordo más estrictos exigen que los sistemas de control electrónico del motor monitoricen la degradación de emisiones y fallos de combustión con mayor precisión. Las evaluaciones de aprendizaje automático de diagnóstico establecieron que el seguimiento algorítmico en tiempo real de los sensores lambda y las fluctuaciones de velocidad del cigüeñal identifica con precisión el bloqueo del inyector y el envejecimiento del catalizador antes de que se superen los umbrales de emisión [4]. Los proveedores de primer nivel integran rutinas de diagnóstico adaptativas directamente en el firmware de la unidad de control del motor.
- Segmentos clave analizados
- Por componente: Control Units mantiene 38.5% participación en 2026, impulsada por microprocesadores multinúcleo de alto valor, circuitos integrados de gestión de energía y placas de circuito impreso multicapa complejas.
- Por tipo de vehículo: Los turismos representan 52.4% cuota en 2026, respaldados por un importante ensamblaje anual de vehículos de pasajeros y la expansión del contenido electrónico por vehículo.
- Por aplicación: El Control de Transmisiones representa 28.4% cuota en 2026, ya que las transmisiones automáticas de múltiples velocidades, doble embrague e híbridas dedicadas requieren modulación hidráulica electrónica con precisión de milisegundos.
- Por canal de ventas: OEM representa 78.2% participación en 2026, mantenida mediante contratos directos de suministro de fábrica a largo plazo entre fabricantes de automóviles y conglomerados globales de electrónica de primer nivel.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El sistema de control electrónico del motor automotriz está evolucionando desde unidades de control de motor aisladas y federadas hacia gateways de computación de alto rendimiento y multidominio. Los fabricantes están integrando la gestión del motor, el control de la transmisión y la coordinación de la transmisión eléctrica en silicio computacional unificado. Los proveedores de sistemas electrónicos que dominen las plataformas adaptativas AUTOSAR, la seguridad funcional integrada y mecanismos seguros de actualización por aire dominarán los contratos de arquitectura de vehículos de próxima generación."
- Implicaciones estratégicas
- Los proveedores de automoción de primer nivel están integrando módulos de seguridad de hardware y entornos de ejecución confiables directamente en los microcontroladores de control del motor. Las regulaciones de la Agencia de Protección Ambiental 40 Título exigen que los módulos de control electrónicos incorporen protecciones de calibración a prueba de manipulación para evitar ajustes no autorizados del motor y derrotas de emisiones [5].
- Los centros de ingeniería de software automotriz están desplegando marcos de pruebas automatizados para validar millones de líneas de código de control de tren motriz frente a diversos ciclos virtuales de conducción. Los equipos de aprovisionamiento integran componentes de alta potencia para automotrices de alta banda para sincronizar motores de combustión con generadores de motores eléctricos.
- Los fabricantes de vehículos híbridos están co-ubicando unidades de control de motor con inversores de motor dentro de carcasas compartidas refrigeradas por líquido para minimizar el peso del arnés de cableado y el volumen de empaquetado. Los diseñadores de trenes motrizes comparan regularmente sistemas híbridos para optimizar la lógica de gestión energética supervisada.
- Las fundiciones de semiconductores están ampliando la capacidad de microcontroladores FinFET de 16nm y 28nm cualificados para automoción para satisfacer la demanda de algoritmos de cálculo de motores de alta frecuencia.
Se prevé que Alemania lidere la expansión global a un 6.67% CAGR, mientras que Brasil avanza a 6.09%, impulsada por desarrollos avanzados de sistemas híbridos y la modernización regional de vehículos flexibles. Estados Unidos registra un 5.51% CAGR, sostenido por la integración electrónica de camiones ligeros y la telemática de flotas comerciales. El Reino Unido logra un 4.93% CAGR, respaldado por la afinación de rendimiento de automóviles de lujo y la electrónica del automovilismo. Japón registra un 4.35% CAGR, impulsado por el liderazgo en vehículos híbridos y las innovaciones en empaquetados electrónicos compactos.
¿Cómo se desglosa el mercado de sistemas electrónicos de control de motores automotrices por segmento?
Unidades de Control 38.5%; Vagones de pasajeros 52.4%; Control de Transmisiones 28.4%; OEM 78.2% en 2026.
¿Qué componente domina?
Control Units tiene 38.5% participación en 2026.
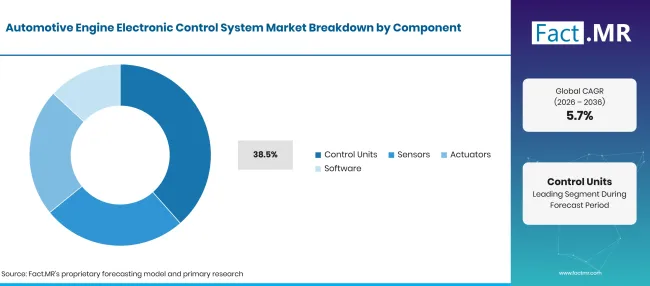
Factmr Automotive Engine Electronic Control System Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Unidades de control (segmento líder) | 38.5% |
| Otros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Las unidades de control electrónico dominan el valor de los componentes gracias a sus sofisticados microprocesadores multinúcleo, memoria flash de alta densidad y encapsulado robusto. La unidad de control del motor funciona como el cerebro principal de cálculo del vehículo, muestreando miles de entradas de sensores por segundo para ajustar el tiempo de ignición, el ancho de pulso de combustible y la presión del turbo. Los sensores representan un componente secundario crítico, que incluye oxígeno, presión absoluta del múltiple, flujo de aire de masa, árbol de levas y sensores de posición del cigüeñal. Los actuadores, incluyendo inyectores directos de combustible, válvulas electrónicas de aceleración y solenoides de distribución variable, ejecutan comandos de control digitales. Las plataformas de software integradas generan valor recurrente mediante licencias y habilitación de funciones. Los equipos de aprovisionamiento evalúan arquitecturas electrónicas automotrices amplias para coordinar la comunicación entre múltiples módulos. Los gestores de flotas también integran pasarelas telemáticas automotrices para permitir la monitorización remota del rendimiento del vehículo.
¿Qué lidera el segmento de Tipo de Vehículo?
Los coches de pasajeros representan 52.4% cuota en 2026.
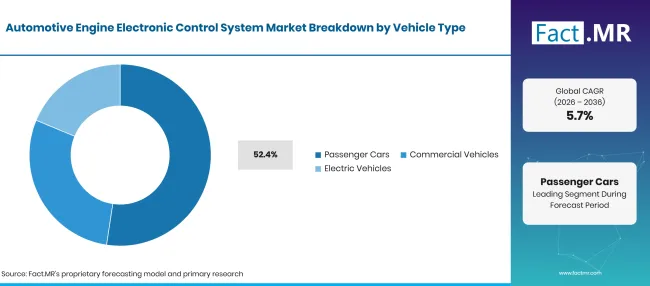
Factmr Automotive Engine Electronic Control System Market Breakdown Vehicle Type | Source: Fact.MR
| Tipo de vehículo | Compartir (2026) |
|---|---|
| Turismos (segmento líder) | 52.4% |
| Otros segmentos combinados | 47.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Los vehículos de pasajeros representan más de la mitad del valor total del mercado, impulsados por enormes cifras de producción mundial y sistemas de gestión de motor cada vez más sofisticados en berlinas híbridas y turboalimentadas. Los OEMde turismos integran hasta cinco controladores electrónicos distintos para gestionar la inyección directa de combustible, desactivación de cilindros, carga de batería mild-hybrid y funciones de arranque-parada. Los vehículos comerciales, incluidos camiones pesados y transportistas profesionales, exigen controladores de motor ultra-robustos diseñados para soportar vibraciones intensas, altas cargas térmicas y millones de millas de operación. Los vehículos eléctricos con extensores de autonomía y vehículos híbridos enchufables representan la categoría de vehículos de más rápido crecimiento, requiriendo una lógica de control supervisora avanzada para combinar la potencia de combustión interna con el par motor eléctrico de forma fluida. Los ingenieros de software integran protocolos robustos de ciberseguridad automotriz para evitar interceptaciones no autorizadas de bus. Los arquitectos de sistemas también despliegan middleware de ciberseguridad automotriz para aislar tareas críticas de control del motor.
¿Cómo influye la aplicación en el despliegue?
El Control de Transmisión representa 28.4% participación en 2026.
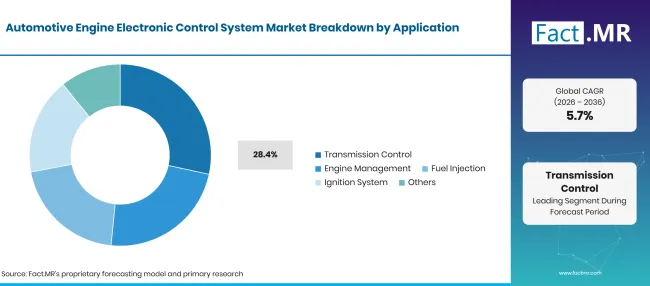
Factmr Automotive Engine Electronic Control System Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Control de Transmisión (Segmento líder) | 28.4% |
| Otros segmentos combinados | 71.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Las aplicaciones de control de transmisiones representan la mayor cuota individual de aplicaciones, impulsadas por la complejidad mecánica de las transmisiones automáticas modernas de ocho, nueve y diez velocidades, cajas de cambios de doble embrague y transmisiones continuamente variables. Las unidades dedicadas de control de transmisión procesan la velocidad de las ruedas, la demanda de par y el ángulo del acelerador para ejecutar los programas de cambio con precisión milisegundos, eliminando el choque de cambio y maximizando la eficiencia del combustible. Las aplicaciones de gestión del motor representan un segmento muy ajustado, controlando el ciclo central de combustión. Los sistemas de inyección directa requieren disparo de solenoides y inyectores piezoeléctricos con precisión en microsegundos para optimizar la homogeneización aire-combustible. Los sistemas de encendido electrónico generan chispas de alta energía en ángulos precisos del cigüeñal para evitar el golpeteo del motor. Los fabricantes de automóviles despliegan equipos de prueba de estrés de ciberseguridad ota para validar parches remotos de firmware en ECUs de producción. Los integradores de sistemas también despliegan módulos de limpieza de sensores automotrices para proteger sensores ópticos externos.
¿Qué está acelerando la adopción en el mercado de los Sistemas de Control Electrónico de Motores Automotrices y qué la está frenando?
La adopción de sistemas de transmisión híbridos eléctricos complejos, estrictas regulaciones de emisiones en el escape y actualizaciones de vehículos definidas por software impulsan un sólido crecimiento del mercado. Las limitaciones de fabricación de semiconductores para microcontroladores de grado automotriz, los crecientes costes de validación por software y los largos ciclos de desarrollo dificultan su despliegue rápido.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Proliferación de transmisiones híbridas multimodo para vehículos eléctricos | +1.2% | Europa, Asia Oriental, EE. UU. | A corto plazo (<= 2 años) |
| Normas estrictas de emisiones en el escape que exigen un control preciso de la combustión | +1.0% | Global | A corto plazo (<= 2 años) |
| Transición a arquitecturas de computación de vehículos de dominio centralizado y zonas | +0.9% | Global | A medio plazo (2–4 años) |
| Demanda de calibración de firmware por aire y diagnósticos remotos | +0.7% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Integración de módulos de seguridad de hardware para la protección de redes de vehículos | +0.5% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Calibración acelerada en tiempo real del motor y combustión predictiva acelerada por IA | +1.1% | Europa, EE. UU. | A corto plazo (<= 2 años) |
| Módulos inversor-ECU integrados en conjunto para plataformas híbridas compactas | +0.9% | Asia Oriental, Europa | A medio plazo (2–4 años) |
| Despliegue estandarizado de software básico adaptativo AUTOSAR en todas plataformas | +0.8% | Global | A medio plazo (2–4 años) |
| Controladores de motor especializados en combustible sintético y combustión de hidrógeno | +0.5% | Europa Occidental, Japón | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Plazos ampliados de validación de software en sistemas híbridos complejos | -0.9% | Global | A corto plazo (<= 2 años) |
| Elevados costes de desarrollo para silicio multinúcleo certificado ASIL-D | -0.7% | Global | A corto plazo (<= 2 años) |
| Vulnerabilidades en la cadena de suministro para condensadores automotrices de alta temperatura | -0.6% | Asia Oriental, Norteamérica | A medio plazo (2–4 años) |
| Aceleración de la adopción de vehículos puramente eléctricos, reduciendo la investigación y desarrollo de la combustión | -0.4% | Europa, China | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Qué países están ampliando el mercado de sistemas de control electrónico de motores automotrices hasta 2036?
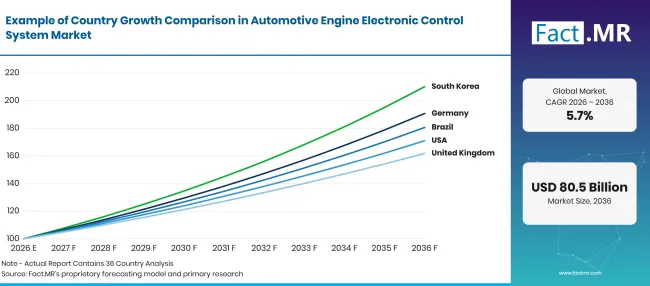
Factmr Automotive Engine Electronic Control System Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 6.67% |
| Brasil | 6.09% |
| EE. UU. | 5.51% |
| Reino Unido | 4.93% |
| Japón | 4.35% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Por qué Alemania lidera el desarrollo europeo del control del tren motriz?
6.67% CAGR, impulsado por la ingeniería automotriz premium, la optimización de la cadena motriz híbrida y el liderazgo avanzado en software AUTOSAR.
Los fabricantes alemanes de automóviles premium y los proveedores de electrónica automovilística de primer nivel en Stuttgart, Múnich y Hannover están a la vanguardia en el diseño de sofisticados controladores de tren motriz multidominio. Los equipos de ingeniería alemanes optimizan el software de transmisión de doble embrague, los motores con relación de compresión variable y los sistemas híbridos suaves de 48voltios para cumplir con los estrictos mandatos de emisiones de la Unión Europea. Alemania y #39; los clusters de electrónica automotriz mantienen extensas instalaciones de pruebas de hardware en el bucle para validar en tiempo real el código crítico para la seguridad antes del lanzamiento de vehículos de producción.
¿Cómo está Brasil ampliando su fabricación de controles de motores?
6.09% CAGR, impulsado por innovaciones en la gestión de motores flex-fuel, la expansión del ensamblaje de vehículos comerciales y el cumplimiento regional de emisiones.
Brasil representa un centro global de tecnología de vehículos flex-fuel, donde las unidades de control del motor deben ajustar continuamente el avance del tiempo de inyección y el encendido a través de mezclas variables de gasolina y etanol hidratado. Los centros brasileños de ingeniería automotriz desarrollan algoritmos de combustible adaptativo que mantienen el máximo rendimiento del motor y la fiabilidad en arranque en frío a través de mezclas fluctuantes de etanol. Las plantas de ensamblaje de camiones comerciales en expansión en Minas Gerais y Paraná adquieren controladores de motor y transmisión robustos para cumplir con los estándares regionales de emisiones Proconve P-8 de alta capacidad.
¿Qué factores mantienen las ventas estables en Estados Unidos?
5.51% CAGR, apoyado por plataformas híbridas de camioneta de tamaño completo, telemática de flotas comerciales pesadas e iniciativas nacionales de fabricación de semiconductores.
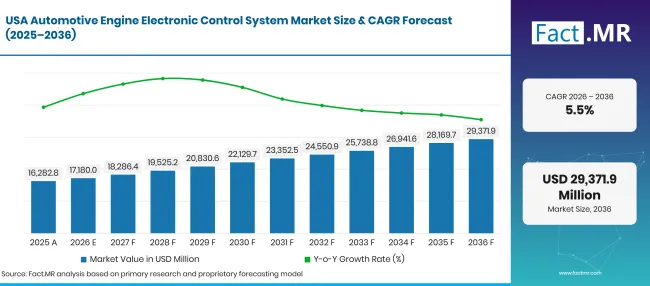
Factmr Automotive Engine Electronic Control System Market Forecast Usa | Source: Fact.MR
Estados Unidos representa un mercado de alto valor para los sistemas de control electrónico de motores, impulsado por la masiva preferencia de los consumidores por camiones ligeros, SUVs y furgonetas comerciales de alta potencia. Los fabricantes estadounidenses integran unidades avanzadas de control de motor con desactivación dinámica de cilindros y control de wastegate de turbocompresores para mejorar la economía de combustible en carretera sin sacrificar la capacidad de remolque. Los estándares federales de ciberseguridad de vehículos impulsan a los proveedores nacionales de primer nivel a integrar una gestión criptográfica robusta de claves en todos los módulos de la cadena motriz.
¿Por qué el Reino Unido mantiene el desarrollo de electrónica activa?
4.93% CAGR, respaldada por la ingeniería de vehículos de lujo de alto rendimiento, electrónica especializada en automovilismo e investigación académica en automoción.
Los fabricantes británicos de vehículos de lujo y consultoras especializadas en trenes motrizes en Midlands diseñan sistemas de gestión de motor de alto rendimiento para coches deportivos a medida y transmisiones electrificadas de alto rendimiento. Las empresas de ingeniería británicas destacan en software de calibración personalizado, prototipado rápido de algoritmos de control e integración de vectorización de par de motores eléctricos con la entrega de potencia de motores de combustión. Las sólidas alianzas académicas con universidades británicas líderes aceleran la innovación en modelado predictivo de combustión y diagnóstico de emisiones basado en IA.
¿Cómo mantiene Japón su liderazgo en el control electrónico híbrido?
4.35% CAGR, impulsado por el dominio global de vehículos híbridos, envases electrónicos de alta densidad y un control de calidad de fabricación implacable.
Los conglomerados automovilísticos japoneses lideran la producción global de vehículos híbridos eléctricos, utilizando unidades de control electrónicas altamente sofisticadas para equilibrar motores de combustión en ciclo Atkinson con dos motores-generadores eléctricos. Los proveedores japoneses de electrónica destacan en la fabricación de unidades de control electrónicas ultra-fiables y compactas que integran electrónica de potencia, controladores de compuertas y microcontroladores dentro de carcasas de compartimentos del motor aisladas por vibraciones. Los fabricantes japoneses también son pioneros en sistemas avanzados de monitorización de diagnóstico que cumplen con los requisitos de durabilidad de emisiones más rigurosos del mundo' de S.
¿Quién lidera el mercado de sistemas electrónicos de control de motores automotrices?
Robert Bosch GmbH ocupa una posición global preeminente en gestión de motores automotrices y sistemas de control electrónico, entregando millones de unidades de control de motor, bombas de inyección directa y soluciones completas de software para vehículos anualmente. Continental AG y Denso Corporation proporcionan controladores avanzados de dominio de tren motriz, unidades de control de transmisión y conjuntos de sensores automotrices a fabricantes globales. BorgWarner Inc. destaca en la gestión integrada de turbocompresores, la electrónica de recirculación de gases de escape y los módulos de transmisión de doble embrague.
Astemo Ltd. (Hitachi Astemo) y Marelli Holdings Co., Ltd. ingeniean sistemas de gestión de motores de alto rendimiento y cuerpos electrónicos de aceleración para turismos y vehículos comerciales. Mitsubishi Electric y Infineon Technologies contribuyen con microcontroladores avanzados para automóviles, semiconductores de potencia y controladores de encendido inteligentes. ZF Friedrichshafen y Valeo suministran controladores de transmisión integrados, unidades de control electrónicas híbridas y sistemas eléctricos de 48voltios. Los ingenieros de vehículos comerciales incorporan chasis reforzados y sistemas de cableado de tren motriz para camiones para garantizar la conectividad eléctrica. Los equipos de ciberdefensa despliegan monitorización adaptativa de seguridad en redes CAN dentro del vehículo.
¿Qué empresas son los proveedores clave?
Las compañías clave incluyen Robert Bosch GmbH; Continental AG; Denso Corporation; BorgWarner Inc.; Astemo Ltd.; Marelli Holdings Co., Ltd.; Mitsubishi Electric; Infineon Technologies; ZF Friedrichshafen; y Valeo.
- Robert Bosch GmbH
- Continental AG
- Denso Corporation
- BorgWarner Inc.
- Astemo Ltd.
- Marelli Holdings Co., Ltd.
- Mitsubishi Electric
- Infineon Technologies
- ZF Friedrichshafen
- Valeo
Bibliografía
- [1] PMC. (2025, septiembre 10). Validación en tiempo real de modelos de ECU de motores de gasolina usando simulación hardware-in-the-loop de alta fidelidad. PMC12464200.
- [2] PMC. (2025, abril 18). Asegurando redes de control vehicular: implementación de módulos de seguridad hardware para ECUs automotrices. PMC12012118.
- [3] PMC. (2025, agosto 22). Chasis compatible con AUTOSAR y arquitectura de controlador de dominio de tren motriz para vehículos definidos por software. PMC12390009.
- [4] PMC. (2025, mayo 14). Diagnóstico de fallos de sensores y monitorización de deriva de emisiones basados en aprendizaje automático para sistemas automotrices OBD-II. PMC12251678.
- [5] Código Electrónico de Regulaciones Federales. (2024, octubre 01). Título 40 CFR Parte 1036: Control de emisiones de motores de carretera de alta resistencia nuevos y en uso y módulos de control electrónicos.
Este informe responde
- El informe evalúa la evolución de la arquitectura de procesamiento desde ECUs discretas de función única hacia plataformas de computación de dominio multinúcleo y de tren motriz zonal.
- Las evaluaciones de aplicaciones detallan por qué el control de transmisión y los sistemas de inyección directa de combustible requieren la mayor complejidad de software y el mayor valor en silicio.
- El análisis a nivel nacional investiga los estándares de emisiones de vehículos y la adopción de vehículos híbridos, lo que permite a Alemania y Brasil liderar el crecimiento regional del valor.
- Las evaluaciones de ciberseguridad examinan la implementación de módulos de seguridad de hardware y protocolos de arranque seguro bajo las normas ISO/SAE 21434 .
- El perfilado competitivo prueba las capacidades del software de AUTOSAR, la infraestructura de validación hardware-in-the-loop y los contratos de plataforma OEM con los principales proveedores de electrónica automotriz.
¿Qué cubre el mercado de sistemas electrónicos de control de motores automotrices?
El mercado abarca envíos comerciales de unidades de control electrónico, sensores, actuadores electromecánicos y software de control integrado dedicado a la gestión de las operaciones del tren motriz automotriz. Rastrea el hardware y firmware desplegados en berlinas de pasajeros, camiones comerciales, autobuses y vehículos híbridos para regular la inyección directa de combustible, la distribución variable de válvulas, el control electrónico del acelerador, la sobrealimentación del turbocompresor y el cambio de marchas de la transmisión a varias velocidades. El análisis evalúa la generación de ingresos entre contratos de instalación de OEM fábrica y el mercado de repuestos.
¿Qué incluye el alcance?
El ámbito cubre envíos comerciales de unidades de control electrónico completadas, controladores de transmisión, sensores de motor, actuadores electrónicos y pilas de software embebido con licencia vendidos directamente a fabricantes de vehículos e integradores de sistemas de primer nivel. Los ingresos reflejan los precios de transacciones reconocidos por fabricantes de electrónica automotriz y distribuidores autorizados de componentes. Los módulos de seguridad de hardware de microcontroladores y los entornos de ejecución AUTOSAR se evalúan completamente dentro de los límites de ingresos del mercado.
¿Qué se excluye del alcance?
El ámbito excluye componentes de motor puramente mecánicos no electrónicos, como bloques de motor fundidos, cigüeñales forjados, árboles de levas mecánicos y embragues manuales. Las unidades de infoentretenimiento independientes, amplificadores de audio y arneses pasivos de la carrocería del vehículo están excluidos del total de control del tren motriz. La robótica de la línea de montaje del motor, las células de prueba del dinamómetro y las herramientas de escaneo portátiles de concesionario están fuera del alcance de este informe electrónico del sistema.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
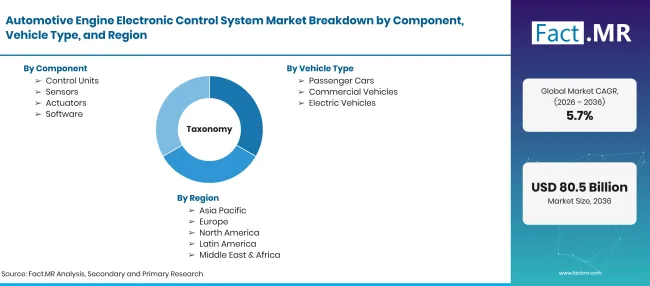
Factmr Automotive Engine Electronic Control System Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a 5.71% CAGR |
| Definición del mercado | Sistemas electrónicos automotrices embebidos, que comprenden unidades de control electrónico (ECU), microcontroladores, sensores, actuadores y software diseñados para regular las operaciones de combustión interna y tren motriz híbrido. |
| Componente | Unidades de control; Sensores; Actuadores; Software |
| Tipo de vehículo | Turismos; Vehículos comerciales; Vehículos eléctricos |
| Aplicación | Control de la transmisión; Gestión del motor; Inyección de combustible; Sistema de encendido; Otros |
| Canal de ventas | OEM; Posventa |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Robert Bosch GmbH; Continental AG; Denso Corporation; BorgWarner Inc.; Astemo Ltd.; Marelli Holdings Co., Ltd.; Mitsubishi Electric; Infineon Technologies; ZF Friedrichshafen; Valeo |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Entrevistas principales con arquitectos de software de tren motriz, ingenieros de sistemas electrónicos de primer nivel, responsables de calibración automotriz y distribuidores de semiconductores, combinadas con seguimiento de la producción de plataformas de vehículos |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Unidades de control
- Sensores
- Actuadores
- Software
-
Por tipo de vehículo
- Turismos
- Vehículos comerciales
- Vehículos eléctricos
-
Por aplicación
- Control de Transmisión
- Gestión del motor
- Inyección de combustible
- Sistema de encendido
- Otros
-
Por canal de ventas
- OEM
- Posventa
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de sistemas de control electrónico de motores para automóviles en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué componente lidera?
¿Qué aplicaciones lidera?
¿Qué empresas participan en sistemas de control electrónico de motores de automóviles?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF