- Market Value (2025): USD 311.4 Mn
- Estimated Value (2026): USD 331.1 Mn
- Forecast Value (2036): USD 612.3 Mn
- CAGR (2026-2036): 6.3%
¿Cuánto se prevé que valdrá el mercado de películas de embalaje cerámico para 2036?
USD 331.2 millones en 2026 hasta USD 612.3 millones para 2036 en un 6.3% CAGR.
- Según Fact.MR análisis, el mercado de películas de embalaje cerámico alcanzó losUSD 311.4 millones en 2025.
- La demanda aumentará de USD 331.1 millones en 2026 a USD 612.3 millones para 2036.
- El mercado de películas de embalaje cerámico registrará6.3% CAGR de 2026 a 2036.
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 311.4 |
| 2026 | Estimación | 331.1 |
| 2036 | Previsión | 612.3 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.3% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
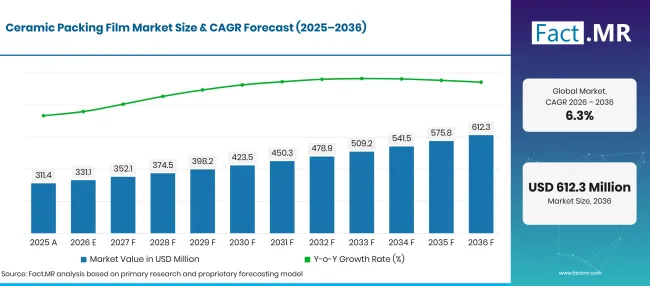
Factmr Ceramic Packing Film Market Forecast Global | Source: Fact.MR
¿Cuáles son los números que definen el crecimiento del mercado de películas de embalaje cerámica?
Se creará una oportunidad absoluta de USD 281.1 millones entre 2026 y 2036.
- Motores de la demanda en el mercado
- Las normas de envasado se están endureciendo en torno a la reciclabilidad. El Reglamento de Embalaje y Residuos de Embalaje de la UE se aplica generalmente a partir del 12 de agosto de 2026 y exige que todos los envases estén diseñados para el reciclaje de materiales [1]. Las películas de monomaterial recubiertas de cerámica ofrecen una opción de barrera que evita los laminados de aluminio en forma de lámina.
- La producción electrónica sigue creciendo. Los componentes sensibles, pantallas y baterías necesitan protección transparente y de alta barrera durante el almacenamiento y el envío, lo que mantiene una demanda constante de película.
- Los envases médicos y farmacéuticos necesitan barreras estables. Los recubrimientos cerámicos protegen productos sensibles a la humedad sin bloquear la visibilidad, y apoyan la esterilización y los requisitos de larga vida útil.
- Los procesos de recubrimiento mejores están ampliando el uso. La mejora en la deposición al vacío y el control de adherencia reducen las grietas y mantienen el rendimiento de la barrera consistente mediante la conversión y el empaquetado.
- Segmentos clave analizados
- Por tipo de material: La alúmina mantendrá 38.5% participación en 2026, ya que combina un fuerte rendimiento de barrera con transparencia y procesamiento maduro.
- Por aplicación: La electrónica representará 42.7% cuota en 2026, respaldada por la necesidad de protección contra la humedad y el oxígeno en componentes sensibles.
- Por industria de usuario final: La electrónica de consumo captará 40.1% cuota en 2026 debido a los altos volúmenes de productos y a los estrictos requisitos de protección.
- Por canal de distribución: Las ventas directas representarán 58.3% cuota en 2026, dado que los compradores valoran el soporte técnico y las especificaciones personalizadas de la película.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Las películas de embalaje cerámicas ahora se compran como una entrada medible de barrera en lugar de una opción premium. Los convertidores favorecerán una calidad de recubrimiento consistente, estructuras monomateriales reciclables y datos técnicos sobre la transmisión de oxígeno y humedad. Los fabricantes que combinen un rendimiento probado en barreras con un servicio técnico directo serán los que más beneficiarán de los clientes electrónicos y médicos."
- Implicaciones estratégicas
- Los productores de cine deberían publicar datos de rendimiento de barreras de diferentes tipos de materiales, ya que los compradores comparan películas cerámicas con opciones metalizadas y basadas en lámina en los resultados.
- Los reveladores de recubrimiento deben mejorar la resistencia a la flexión y la adhesión del recubrimiento, para que el rendimiento de la barrera se mantenga durante la conversión, empaquetado y transporte.
- Los conversores que atienden a clientes europeos deberían documentar las estructuras de películas reciclables, dado que las normas de envasado ahora empujan a los propietarios de marcas a optar por diseños monomateriales.
Alemania liderará en 7.8% CAGR mientras la regulación de envases y una sólida base de electrónica e ingeniería apoyan la adopción. Brasil seguirá a 7.1% la creciente demanda industrial y de los consumidores. Estados Unidos registrará 6.5% en las necesidades de electrónica y envases médicos. El Reino Unido publicará 5.8% con una demanda constante y normas de embalaje centradas en la reciclabilidad. Japón alcanzará 5.1% como un mercado maduro con proveedores establecidos de película barrera.
¿Cómo se desglosa el mercado de películas de embalaje cerámicas por segmento?
Alúmina liderará el Tipo de Material en 38.5%; Electrónica liderará la Aplicación en 42.7%; Electrónica de Consumo liderará la Industria de Usuario Final en 40.1%; Ventas Directas liderará el Canal de Distribución en 58.3%.
¿Qué tipo de material domina?
La alúmina mantendrá 38.5% participación en 2026.
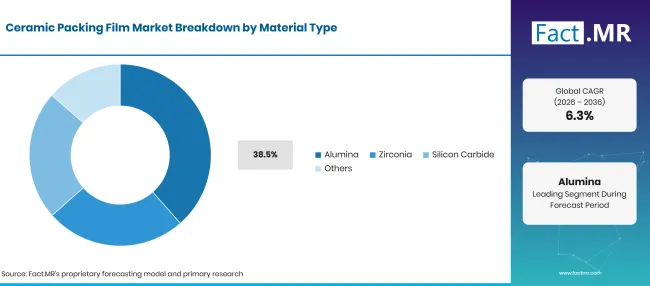
Factmr Ceramic Packing Film Market Breakdown Material Type | Source: Fact.MR
| Tipo de material | Compartir (2026) |
|---|---|
| Alúmina (segmento principal) | 38.5% |
| Otros segmentos combinados | 61.5% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
La alúmina se atenua porque los recubrimientos de óxido de aluminio proporcionan una barrera clara y estable contra la humedad y el oxígeno. El material está bien probado en películas PET y BOPP, y puede aplicarse en las capas finas que los convertidores necesitan para envases flexibles. La circonia y el carburo de silicio sirven a compradores que necesitan mayor dureza, estabilidad térmica o protección especializada. Junto con otros, estos materiales representan la cuota de 61.5% restante en 2026.
¿Qué soporta la electrónica dentro de la aplicación?
La electrónica representará 42.7% cuota en 2026.
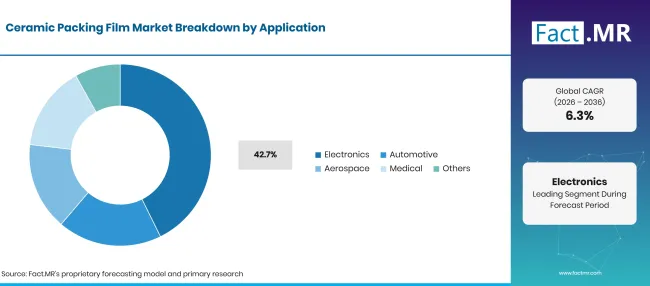
Factmr Ceramic Packing Film Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Electrónica (segmento líder) | 42.7% |
| Otros segmentos combinados | 57.3% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
La electrónica lidera, ya que los componentes, pantallas y baterías son sensibles a la humedad y al oxígeno, y los fallos son costosos. Las películas barrera transparentes también permiten la inspección sin abrir el paquete. Las aplicaciones automotrices utilizan películas cerámicas para sensores, cableado y módulos electrónicos. Las aplicaciones aeroespaciales y médicas requieren protección de alta fiabilidad y documentación estricta. Otras aplicaciones incluyen envases alimentarios e industriales generales.
¿Qué lidera el segmento de la Industria del Usuario Final?
La electrónica de consumo captará 40.1% cuota en 2026.
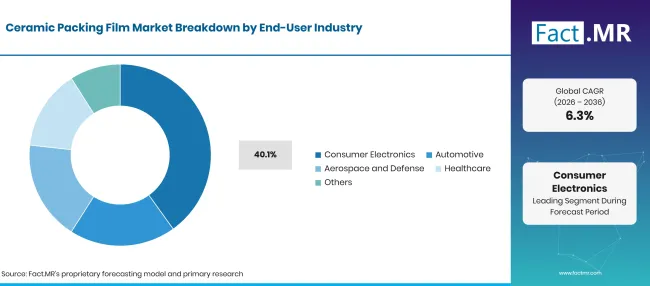
Factmr Ceramic Packing Film Market Breakdown End User Industry | Source: Fact.MR
| Industria de Usuario Final | Compartir (2026) |
|---|---|
| Electrónica de Consumo (Segmento líder) | 40.1% |
| Otros segmentos combinados | 59.9% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
La electrónica de consumo liderará a medida que los fabricantes envíen grandes volúmenes de dispositivos y accesorios que necesitan protección fiable contra la humedad durante el almacenamiento y transporte. Los ciclos cortos de producto también mantienen frecuentes los pedidos de películas. Los compradores de automoción se centran en la durabilidad y la fiabilidad del suministro. Los compradores de aeroespacial y defensa requieren registros de calidad estrictos, mientras que los compradores de atención sanitaria priorizan la estabilidad y limpieza de las barreras. Otras industrias añaden una demanda menor pero constante.
¿Cómo influye el canal de distribución en la demanda?
Las ventas directas representarán 58.3% cuota en 2026.
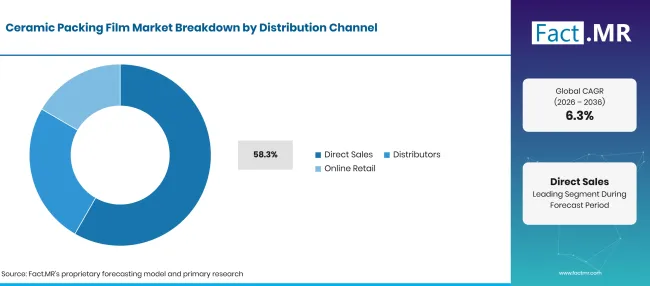
Factmr Ceramic Packing Film Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribución | Compartir (2026) |
|---|---|
| Ventas Directas (Segmento líder) | 58.3% |
| Otros segmentos combinados | 41.7% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
Las ventas directas liderarán porque las especificaciones de la película son técnicas, y los compradores trabajan estrechamente con los proveedores en objetivos de barrera, grosor y necesidades de conversión. Los contratos de suministro a largo plazo también favorecen las relaciones directas. Los distribuidores atienden a conversores más pequeños que necesitan menores volúmenes y entrega más rápida. El comercio minorista online atiende a compradores recurrentes de grados estándar y pedidos pequeños.
¿Qué está acelerando la adopción del Mercado de Películas de Embalaje Cerámico y qué lo está frenando?
La demanda aumentará gracias a las normas de reciclabilidad, el crecimiento de la electrónica y el enfoque en la protección contra barreras altas. El crecimiento se ve frenado por el mayor coste del film y el capital necesario para las líneas de recubrimiento.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Normas de reciclaje que favorecen las películas barrera monomaterial | +1.9% | Global | A corto plazo (<= 2 años) |
| Crecimiento de la electrónica y la producción de baterías | +1.5% | Asia Oriental, Norteamérica | A medio plazo (2-4 años) |
| Demanda de envases médicos transparentes y de alta barrera | +1.1% | Global | A medio plazo (2-4 años) |
| Mejora del recubrimiento al vacío y tecnología de adhesión | +0.7% | Europa Occidental, Asia Oriental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Sustitución de los laminados de lámina de aluminio por películas recubiertas de cerámica | +1.1% | Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Crecimiento en electrónica y sensores automotrices | +0.8% | Europa Occidental, Asia Oriental | A largo plazo (>= 4 años) |
| Expansión del embalaje médico y sanitario | +0.5% | Global | A medio plazo (2-4 años) |
| Compra online de grados estándar de película | +0.3% | Norteamérica, América Latina | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Coste más alto que las películas convencionales | -0.8% | Global | A corto plazo (<= 2 años) |
| Fragilidad del recubrimiento y riesgo de grietas por flexión | -0.6% | Global | A medio plazo (2-4 años) |
| Alto coste de capital de los equipos de recubrimiento | -0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
¿Qué países están ampliando el mercado de películas de embalaje cerámico hasta 2036?
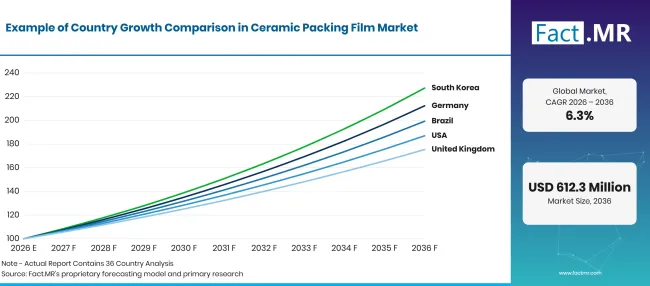
Factmr Ceramic Packing Film Market Growth Index | Source: Fact.MR
| País | CAGR (2026-2036) |
|---|---|
| Alemania | 7.8% |
| Brasil | 7.1% |
| Estados Unidos | 6.5% |
| Reino Unido | 5.8% |
| Japón | 5.1% |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
¿Qué apoya la adopción de Alemania?
7.8% CAGR, respaldado por estrictas normas de emisiones y una sólida base automotriz y química.
La mayor economía manufacturera de Europa está moviendo a los productores de recubrimientos, adhesivos y selladores hacia aglutinantes bajos en disolventes bajo los límites de emisiones de la UE. Los proveedores automotrices y formuladores industriales favorecen dispersiones acuosas duraderas, aunque costes más altos frente a sistemas con disolventes pueden ralentizar la adopción entre procesadores más pequeños.
¿Cómo está Brasil escalando la demanda?
7.1% CAGR, impulsado por la expansión de los sectores automovilístico, textil y del cuero.
Los acabados de cuero y textiles están adoptando grados catiónicos para una mayor adhesión y calidad de acabado, mientras que la actividad constructiva eleva la demanda de recubrimientos y selladores de bajas emisiones. Las importaciones seguirán cubriendo gran parte de la oferta, y las oscilaciones de divisas y los plazos de entrega más largos pueden limitar la escala local.
¿Qué apoya la adopción en Estados Unidos?
6.5% CAGR, respaldado por necesidades de automoción, construcción e industrial.
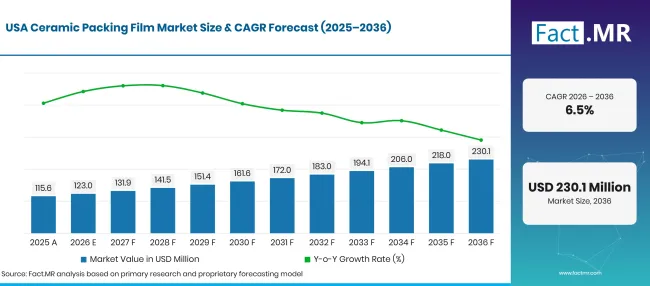
Factmr Ceramic Packing Film Market Forecast Usa | Source: Fact.MR
Los formuladores están reemplazando las químicas con disolventes para cumplir con los límites de compuestos orgánicos volátiles, y los compradores de automóviles requieren aglutinantes documentados y de bajas emisiones. Los ciclos de cualificación largos y las relaciones establecidas de suministro basados en disolventes ralentizan el cambio de proveedores y el crecimiento del temperado.
¿Cómo funciona el Reino Unido?
5.8% CAGR, moldeada por una demanda constante y estándares de construcción de bajas emisiones.
Las expectativas de calidad del aire interior y el cumplimiento medioambiental están eliminando el uso de recubrimientos acuosos y selladores en la construcción y la remodelación. El mercado es más pequeño que el alemán, y la limitada escala de fabricación nacional limita el crecimiento del volumen.
¿Cómo está desarrollando Japón la demanda?
5.1% CAGR, respaldado por una consolidada industria química especializada.
Japón acoge a los principales productores de dispersión a base de agua, incluyendo Mitsui Chemicals con su gama Takelac, y sus sectores automotriz y electrónico ya utilizan ampliamente aglutinantes acuosos. Una base madura deja menos espacio para nueva demanda, por lo que el crecimiento se mantiene moderado.
¿Quién lidera el mercado de películas de embalaje cerámicas?
La competencia se divide en dos grupos. Productores especializados en película barrera compiten en tecnología de recubrimiento y rendimiento de productos: Toppan suministra GL Film, Toray Advanced Film ofrece Barrialox, Dai Nippon Printing comercializa IB-Film y Mitsubishi Chemical Group ofrece Tech-Barrier. Grupos amplios de película y envasado compiten en escala, alcance regional y servicios de conversión: Cosmo Films, Uflex, Jindal Poly Films, Polyplex Corporation y Amcor atienden a una amplia gama de clientes de envases. La consistencia en barreras, el diseño de películas reciclables y el servicio técnico determinarán la competencia hasta 2036.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Toppan Inc. (GL Film); Toray Advanced Film Co., Ltd. (Barrialox); Dai Nippon Printing (DNP) (IB-Film); Mitsubishi Chemical Corporation; Celplast Productos Metalizados; Uflex Ltd.; Polyplex Corporation Ltd.; y Amcor plc.
- Toppan Inc. (GL Film)
- Toray Advanced Film Co., Ltd. (Barrialox)
- Dai Nippon Printing (DNP) (IB-Film)
- Mitsubishi Chemical Corporation
- Productos Metalizados Celplast
- Uflex Ltd.
- Polyplex Corporation Ltd.
- Amcor plc
¿Qué cubre el mercado de películas de embalaje cerámicas?
El Mercado de Películas de Embalaje Cerámicas abarca películas plásticas recubiertas con materiales cerámicos para crear capas barrera para el envase. Los materiales típicos de recubrimiento incluyen alúmina, circonia y carburo de silicio. Estas películas protegen los productos de la humedad, el oxígeno y otros factores ambientales, manteniendo la transparencia donde sea necesario.
La evaluación sigue las películas recubiertas de cerámica utilizadas para electrónica, automoción, aeroespacial, medicina y otros envases. La producción de películas se basa en la cadena de suministro más amplia de películas poliméricas y recubrimientos al vacío.
¿Qué incluye el alcance?
El alcance incluye películas barrera recubiertas de cerámica vendidas a convertidores, propietarios de marcas y fabricantes, en todos los tipos de materiales listados. Cubre películas vendidas a través de ventas directas, distribuidores y venta online.
Las estructuras combinadas se incluyen cuando la capa cerámica proporciona la función principal de barrera. Los laminados que combinan películas recubiertas de cerámica con otras capas solo cuentan para el valor de la película recubierta de cerámica.
¿Qué se excluye del alcance?
El ámbito excluye películas metalizadas, laminados de aluminio y películas plásticas sin recubrir. También se excluyen cerámicas estructurales como azulejos, vajilla, herramientas de corte y piezas cerámicas ingenierizadas.
Los polvos cerámicos y materiales de recubrimiento vendidos por separado de las películas terminadas están fuera del límite de ingresos. Se excluyen la maquinaria de envasado y el equipo de recubrimiento.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
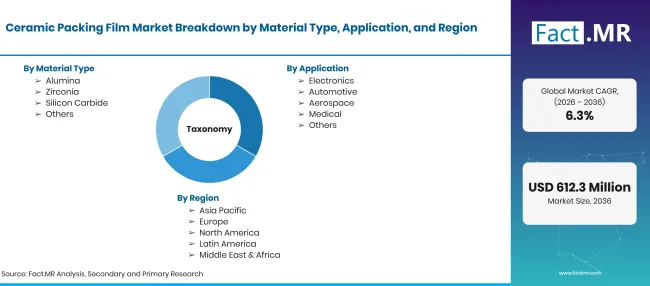
Factmr Ceramic Packing Film Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD 331.2 millones en 2026 hasta USD 612.3 millones para 2036, con un CAGR de 6.3% |
| Definición del mercado | Películas recubiertas de cerámica, incluyendo capas barrera basadas en alúmina, circonia y carburo de silicio, se utilizan en envases para proteger productos de la humedad, el oxígeno y los daños ambientales. |
| Tipo de material | Alúmina; Circonia; Carburo de silicio; Otros |
| Aplicación | Electrónica; Automoción; Aeroespacial; Medicina; Otros |
| Industria de Usuario Final | Electrónica de consumo; Automoción; Aeroespacial y Defensa; Sanidad; Otros |
| Canal de distribución | Ventas directas; Distribuidores; Venta online |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas clave perfiladas | Toppan Inc. (GL Film); Toray Advanced Film Co., Ltd. (Barrialox); Dai Nippon Printing (DNP) (IB-Film); Mitsubishi Chemical Corporation; Productos Metalizados de Celplast; Uflex Ltd.; Polyplex Corporation Ltd.; Amcor plc |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo y de abajo arriba utilizando la demanda de película por la industria de uso final; cuota de materiales de recubrimiento; política de envases por país; mezcla de canales de distribución; crecimiento por país; y revisión de carteras de fabricantes. |
Fuente: análisis de Fact.MR. Actualizado el 16 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de material
- Alúmina
- Circonia
- Carburo de silicio
- Otros
-
Por aplicación
- Electrónica
- Automoción
- Aeroespacial
- Médico
- Otros
-
Por industria de usuarios finales
- Electrónica de consumo
- Automoción
- Aeroespacial y Defensa
- Sanidad
- Otros
-
Por canal de distribución
- Ventas directas
- Distribuidores
- Venta online
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Bibliografía
- [1] Parlamento Europeo y Consejo de la Unión Europea. (2025, enero 22). Reglamento (UE) 2025/40 sobre envases y residuos de embalaje, modificación del Reglamento (UE) 2019/1020 y Directiva (UE) 2019/904, y derogación de la Directiva 94/62/ CE. Revista Oficial de la Unión Europea.
- [2] ZVEI. (2026, abril 22). Electro e Industria Digital Alemana – Datos y cifras [Hoja informativa].
- [3] Associação Brasileira de Embalagem. (2025, febrero 10) . Estudo Macroeconômico ABRE – Painel Interativo.
- [4] Oficina del Censo de los EE. UU. (s.f.). Envíos, inventarios y pedidos de fabricantes: Serie temporal histórica—NAICS [Conjunto de datos].
- [5] Departamento de Medio Ambiente, Alimentación y Asuntos Rurales. (2025, junio 27). Responsabilidad extendida del productor en el envasado: tasas base 2025 [Guía]. GOV.UK.
- [6] Asociación Japonesa de Electrónica y Information Technology Industries . (s.f.). Producción de diciembre de 2025 por la industria electrónica japonesa [Tabla estadística].
Este informe responde
- El informe explica cómo se utilizan las películas de embalaje cerámica según el tipo de material, la aplicación, la industria de usuario final y el canal de distribución.
- El análisis de segmentos identifica el subsegmento que lidera cada segmento y las necesidades del cliente detrás de su cuota de 2026.
- El análisis por países compara los cinco países listados mediante normas de envasado, demanda de productos electrónicos y producción industrial.
- Análisis competitivo de evaluaciones especializadas, productores de películas de barreras y grupos de películas de envase amplio.
- El análisis regulatorio rastrea las normas de reciclaje y envasado que afectan al diseño de la película.
Preguntas frecuentes
¿Qué tamaño tiene el mercado de películas de embalaje cerámico en 2026?
¿Cuál es la CAGR del mercado de películas de embalaje cerámico de 2026 a 2036?
¿Qué tipo de material lidera el mercado de películas de embalaje cerámicas?
¿Qué aplicación lidera el mercado de películas de embalaje cerámicas?
¿Qué industria de usuarios finales lidera el mercado de películas de embalaje cerámica?
¿Qué canal de distribución lidera el mercado de películas de embalaje cerámicas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF