- Market Value (2025): USD 498.4 Mn
- Estimated Value (2026): USD 542.8 Mn
- Forecast Value (2036): USD 1273.2 Mn
- CAGR (2026-2036): 8.9%
¿Cuánto vale el mercado de sistemas de visión de vuelo mejorados para 2036?
USD 542.8 millones en 2026 a USD 1,273.2 millones para 2036 en un 8.9% CAGR.
- Según Fact.MR estimaciones, el mercado de sistemas de visión de vuelo mejoradas se valoró en USD 498.4 millones en 2025.
- Se prevé que el valor de mercado aumente de USD 542.8 millones en 2026 a USD 1,273.2 millones para 2036.
- Se prevé que el mercado crezca a un 8.9% CAGR de 2026 a 2036, ya que los operadores de aeronaves buscan mejor visibilidad, mayor conciencia situacional y apoyo para operaciones aprobadas de baja visibilidad.
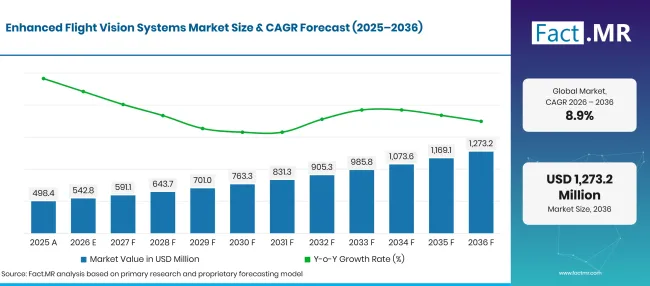
Enhanced Flight Vision Systems Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 498.4 |
| 2026 | Estimación | 542.8 |
| 2036 | Previsión | 1,273.2 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.9% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de Sistemas de Visión de Vuelo Mejorados?
USD 730.4 millones de oportunidades absolutas entre 2026 y 2036.
- Motores de la demanda en el mercado
- Operaciones de vuelo de baja visibilidad: Las aerolíneas y los operadores de aviación de negocios necesitan tecnologías que ayuden a los pilotos a identificar referencias visuales durante aproximaciones en niebla, oscuridad y otras condiciones desafiantes. La Administración Federal de Aviación (FAA) mantiene regulaciones y directrices dedicadas para mejorar las operaciones del sistema de visión de vuelo, incluyendo los requisitos para su uso aprobado durante aproximaciones por instrumentos [1].
- Avances en imágenes infrarrojas y pantallas de cabina: Los fabricantes están integrando sensores multiespectrales, cámaras infrarrojas y pantallas de visualización para proporcionar a los pilotos una visión más clara del entorno exterior. Collins Aerospace' s EVS-3600, por ejemplo, utiliza imágenes de infrarrojo de onda corta, infrarrojo de onda larga y luz visible para apoyar la visibilidad durante fases críticas de vuelo [2]
- Creciente énfasis en la seguridad operativa y la conciencia situacional: Los operadores de aviación están evaluando tecnologías de visión mejorada y visión combinada para mejorar la conciencia de pistas, terreno y obstáculos. Elbit Systems' ClearVision EFVS combina visión mejorada en tiempo real con visión sintética e información de guía de vuelo [3]
- Segmentos clave analizados
- Por componente: Los sistemas de visualización representarán 38.5% del mercado en 2026, reflejando la importancia de presentar claramente las imágenes de los sensores y la guía de vuelo dentro del campo de visión del piloto' s.
- Por tecnología: La tecnología infrarroja lidera con una cuota de 42.7% en 2026, respaldada por su capacidad para proporcionar información visual útil en la oscuridad y en condiciones de visibilidad reducida.
- Por plataforma: La aviación comercial tiene una cuota 39.8% en 2026, impulsada por la demanda de mejorar la visibilidad de la cabina de vuelo en las operaciones de aeronaves comerciales.
- Por aplicación: La navegación obtiene una cuota 36.4% en 2026, ya que las tecnologías de visión mejorada apoyan la orientación visual y la identificación de referencias externas relevantes durante las operaciones de vuelo.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los sistemas mejorados de visión de vuelo están ganando relevancia a medida que los operadores de aeronaves buscan una mejor visibilidad y conciencia situacional durante las fases críticas del vuelo. Los proveedores que combinan un rendimiento fiable de los sensores con la integración práctica de la cabina y el soporte de certificación necesario están mejor posicionados para atender los requisitos de la aviación comercial y de negocios."
- Implicaciones estratégicas
- Los fabricantes deben demostrar el rendimiento de los sensores bajo condiciones de iluminación y clima relevantes y documentar la compatibilidad con configuraciones aprobadas de aeronaves.
- Los integradores de aviónica deben priorizar una presentación clara de la pantalla, una fusión fiable de sensores y la compatibilidad con el equipo de guía de vuelo existente.
- Los operadores de aeronaves pueden evaluar los costes de instalación, los requisitos de formación de pilotos, las necesidades de mantenimiento y los beneficios operativos disponibles bajo las aprobaciones aplicables.
- Los desarrolladores tecnológicos deben mejorar la imagen infrarroja, la integración de visión sintética y la identificación de obstáculos, manteniendo el cumplimiento de los requisitos de certificación en aviación.
Alemania está prevista para registrar un 7.3% CAGR hasta 2036. Brasil está previsto que registre un 11.0% CAGR, seguido por Estados Unidos en 9.3%. Se estima que el Reino Unido avance a 11.5%, mientras que Japón se proyecta a 8.4%.
¿Cómo se desglosa el mercado de Sistemas de Visión de Vuelo Mejorada por segmento?
Fact.MR encuentra que Sistemas de Visualización lidera el componente en 38.5%; El infrarrojo lidera la Tecnología en 42.7%; La Aviación Comercial lidera la Plataforma en 39.8%; y la aplicación de los líderes de navegación en 36.4%.
¿Qué componente domina?
Se prevé que los sistemas de visualización representen 38.5% del mercado en 2026.
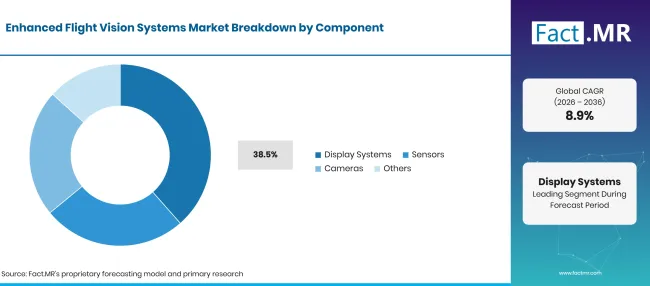
Enhanced Flight Vision Systems Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Sistemas de Visualización (Segmento líder) | 38.5% |
| Otros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Los sistemas de visualización presentan imágenes de sensores, simbología de vuelo e información de guía en un formato que los pilotos pueden interpretar durante fases de vuelo exigentes. Los displays head-up son especialmente relevantes porque permiten a los pilotos ver información crítica de vuelo manteniendo un campo de visión hacia afuera. Los sensores y cámaras proporcionan la imagen subyacente, mientras que otros componentes soportan el procesamiento de imagen, la integración y el funcionamiento del sistema.
¿Qué lidera el segmento de Tecnología?
Se proyecta que el infrarrojo represente 42.7% del mercado en 2026.
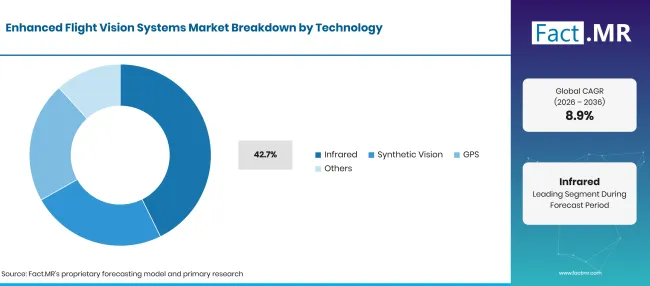
Enhanced Flight Vision Systems Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Infrarrojos (segmento de cabeza) | 42.7% |
| Otros segmentos combinados | 57.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
La tecnología infrarroja ayuda a los pilotos a identificar referencias visuales externas cuando la visibilidad natural está limitada por la oscuridad, la niebla u otras condiciones atmosféricas. Las cámaras infrarrojas pueden captar información térmica que no es fácilmente visible a simple vista. La visión sintética utiliza bases de datos de terreno, obstáculos y aeropuertos para generar una vista renderizada por ordenador, mientras que el GPS soporta posicionamiento y navegación de aeronaves en lugar de proporcionar imágenes ópticas mejoradas directamente. Estas tecnologías pueden complementarse en sistemas integrados de cabina.
¿Cómo moldea la Plataforma la demanda?
Es probable que la aviación comercial represente una 39.8% cuota en 2026.
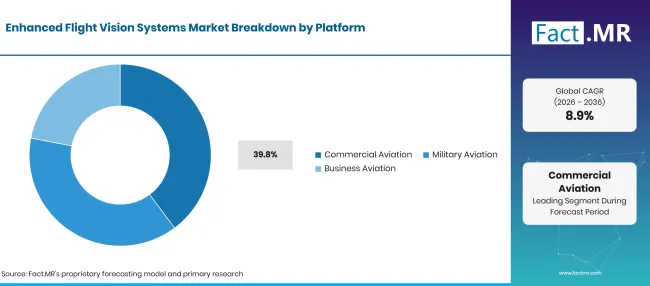
Enhanced Flight Vision Systems Market Breakdown Platform | Source: Fact.MR
| Andén | Compartir (2026) |
|---|---|
| Aviación comercial (segmento líder) | 39.8% |
| Otros segmentos combinados | 60.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Los operadores de aviación comercial evalúan los sistemas de visión mejorada por su potencial para mejorar la conciencia de la cubierta de vuelo durante la aproximación y el aterrizaje. La aviación de negocios representa otra plataforma relevante porque los operadores pueden priorizar aviónica avanzada, oportunidades de adaptación y acceso a aeropuertos bajo condiciones meteorológicas difíciles. La aviación militar tiene diferentes requisitos de misión, incluyendo operaciones nocturnas y conciencia situacional especializada. La selección de la plataforma depende de la configuración de la aeronave, condiciones operativas, certificación y presupuesto.
¿Qué lidera el segmento de Aplicaciones?
Se prevé que la navegación represente 36.4% del mercado en 2026.
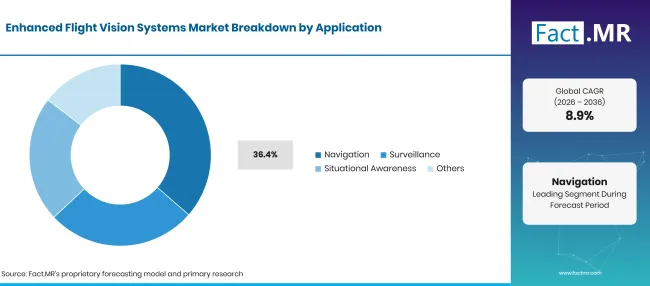
Enhanced Flight Vision Systems Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Navegación (segmento de cabeza) | 36.4% |
| Otros segmentos combinados | 63.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Las aplicaciones relacionadas con la navegación utilizan información de vuelo mejorada para ayudar a los pilotos a comprender su posición respecto al terreno, las pistas y otras referencias visuales. Las aplicaciones de vigilancia se centran en observar el entorno externo, mientras que la conciencia situacional combina información relevante de vuelo, terreno y sensores para apoyar la toma de decisiones del piloto. Las categorías pueden solaparse en conjuntos de aviónica integrados, por lo que la segmentación debe interpretarse según la clasificación definida por el mercado' s.
¿Qué está acelerando la adopción en el mercado de Sistemas de Visión de Vuelo Mejorados y qué la frena?
La mejora de las operaciones de baja visibilidad y los avances en la imagen multiespectral apoyan la adopción, mientras que los costes de certificación, integración y requisitos específicos de cada aeronave pueden ralentizar el despliegue.
Análisis de impacto de los conductores
| DRIVER | Impacto APROXIMADO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Demanda de operaciones mejoradas y de baja visibilidad | +1.2% | Global | A medio plazo (2–4 años) |
| Avances en sensores infrarrojos y multiespectrales | +1.0% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Modernización de la cabina y mejoras en aviónica | +0.8% | Global | A medio plazo (2–4 años) |
| Integración de visión mejorada y sintética | +0.7% | Global | A largo plazo (≥ 4 años) |
| Mejoras de aeronaves comerciales y de negocios | +0.6% | Norteamérica, Europa, Asia | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | Impacto APROXIMADO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Instalaciones de reajuste en flotas existentes | +0.9% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Soluciones de head-up display portátiles | +0.7% | Global | A medio plazo (2–4 años) |
| Mejoras en cámaras multiespectrales | +0.6% | Global | A largo plazo (≥ 4 años) |
| Integración de sistemas de visión combinados | +0.5% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | IMPACTO APROXIMADO EN EL CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Costes de instalación y certificación de aeronaves | -0.9% | Global | A corto plazo (≤ 2 años) |
| Integración con aviónica existente | -0.7% | Global | A medio plazo (2–4 años) |
| Requisitos de formación de pilotos y aprobación operativa | -0.6% | Global | A medio plazo (2–4 años) |
| Compatibilidad entre diferentes plataformas de aeronaves | -0.5% | Global | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Qué países están ampliando el mercado de Sistemas de Visión de Vuelo Mejorada hasta 2036?
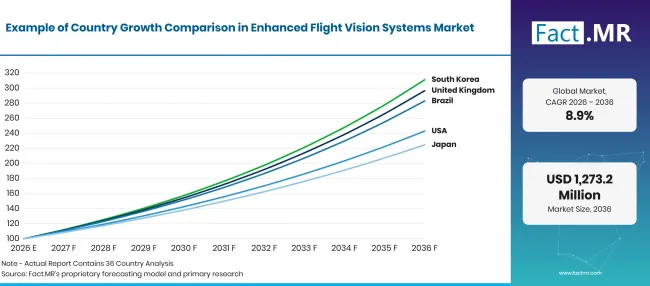
Enhanced Flight Vision Systems Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 7.3% |
| Brasil | 11.0% |
| EE. UU. | 9.3% |
| Reino Unido | 11.5% |
| Japón | 8.4% |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Qué apoya la adopción de Alemania?
7.3% CAGR, impulsado por la demanda de aviónica avanzada y la modernización de la cabina.
Alemania' Opportunity está vinculada a su base de ingeniería aeroespacial establecida, capacidades de aviónica de aeronaves y demanda de equipos avanzados para cubierta de vuelo. La adopción dependerá de los programas de modernización de aeronaves, la disponibilidad de sistemas compatibles y los requisitos operativos de aerolíneas y operadores de aeronaves de negocios. Las normas europeas de aviación definen las condiciones bajo las cuales se pueden utilizar sistemas de visión de vuelo mejorados aprobados para operaciones de baja visibilidad [4].
¿Cómo está Brasil desarrollando la adopción de sistemas de visión de vuelo mejorados?
11.0% CAGR, apoyado por la actividad de aviación comercial y las operaciones de aeronaves de negocios
Brasil' S Aviation Opportunity está asociada a sus operaciones de aeronaves comerciales, actividad de aviación de negocios y requisitos para operaciones fiables en condiciones meteorológicas y aeroportuarias diversas. La tecnología de visión mejorada puede apoyar la conciencia de los pilotos durante aproximaciones con menor visibilidad. La adopción depende de la compatibilidad de las aeronaves, los requisitos de certificación, las decisiones de inversión del operador y los beneficios disponibles de las instalaciones aprobadas.
¿Qué apoya la adopción en Estados Unidos?
9.3% CAGR, moldeada por su consolidada industria de aviónica y las iniciativas de modernización de cabinas
Estados Unidos se beneficia de una industria de electrónica aeronáutica consolidada y de un marco regulatorio para mejorar las operaciones de sistemas de visión de vuelo. La FAA proporciona orientación sobre la aprobación de equipos EFVS, autorizaciones operativas y requisitos para los pilotos. Estas disposiciones proporcionan a los operadores de aeronaves un marco definido para evaluar los sistemas aprobados y sus beneficios operativos.
¿Cómo está el Reino Unido fomentando la adopción?
11.5% CAGR, impulsado por la demanda de tecnologías avanzadas de cabina y mejoras en aviación ejecutiva
La oportunidad del Reino Unido'está vinculada a la aviación comercial, las operaciones de aeronaves de negocios y la demanda de tecnologías de cabina que apoyen la conciencia situacional durante aproximaciones desafiantes. Los operadores deben evaluar si una instalación cumple con los requisitos aplicables de aeronavegabilidad y operativos. El potencial de adopción depende de las prioridades de modernización de la flota, la economía de la adaptación y la disponibilidad de equipos aprobados.
¿Qué apoya la adopción en Japón?
8.4% CAGR, respaldado por el desarrollo tecnológico de aviación, la modernización de la cabina de vuelo y la demanda de mejorar la visibilidad del piloto durante operaciones nocturnas y aproximaciones con visibilidad reducida.
Japón' S Opportunity está asociada con la aviación comercial, el desarrollo de tecnología aeronáutica y la inversión continua en capacidades de cabina de vuelo. Los sistemas de visión mejorada pueden mejorar la presentación de referencias visuales externas durante la oscuridad y la visibilidad reducida. El despliegue más amplio dependerá de los requisitos del programa de aeronaves, la integración del sistema, la certificación y las evaluaciones del operador sobre los beneficios relativos a los costes de instalación y mantenimiento.
¿Quién lidera el mercado de Sistemas de Visión de Vuelo Mejorados?
Fact.MR perfila Collins Aerospace, Elbit Systems Ltd., Universal Avionics Systems Corporation, Honeywell International Inc.y Thales Group a lo largo de la visión mejorada, la pantalla de la cabina de vuelo y la cadena de valor de aviónica relacionada.
Collins Aerospace ofrece el sistema de visión mejorada EVS-3600, que combina infrarrojos de onda corta, infrarrojo de onda larga y imagen de luz visible. Su cartera de sistemas de visión también incluye tecnologías de visión sintética y combinada. Elbit Systems Ltd. desarrolla activamente su familia EFVS ClearVision, integrando visión mejorada, visión sintética, simbología de guía de vuelo y tecnología de visualización head-up. Su cartera incluye la pantalla portátil SKYLENS. Universal Avionics Systems Corporation ofrece cámaras ClearVision EFVS y EVS multiespectrales, incluyendo las EVS-5000 y EVS-4000. Sus sistemas soportan integración con pantallas fijas y portátiles y están diseñados para su uso durante el despegue, aproximación y aterrizaje [5].
Honeywell International Inc. participa en el mercado relacionado con tecnología de cabina de vuelo a través de sus pantallas head-up, aviónica Primus Epic y capacidades de visión sintética. Thales Group desarrolla pantallas de cabina de aviación y tecnologías de visualización de pilotos, incluyendo su pantalla Scorpion montada en casco para aeronaves militares. Esto respalda su relevancia para el ecosistema más amplio de pantallas de visión, aunque la evidencia citada del producto no establece que Scorpion sea un producto civil EFVS [6].
La diferenciación competitiva depende del rendimiento de los sensores, la tecnología de pantalla, la integración de aeronaves, las aprobaciones regulatorias y el soporte en todo el sistema instalado ' s vida útil. Las empresas con productos EFVS dedicados deben distinguirse de los proveedores cuya participación es principalmente mediante pantallas de cabina relacionadas, visión sintética o sistemas militares de visualización de pilotos.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Collins Aerospace; Elbit Systems Ltd.; Universal Avionics Systems Corporation; Honeywell International Inc.; y Thales Group.
- Collins Aerospace
- Elbit Systems Ltd.
- Universal Avionics Systems Corporation
- Honeywell International Inc.
- Grupo Thales
Bibliografía
- [1] Administración Federal de Aviación. (2026, julio 21). Sistemas de Visión de Vuelo Mejorados (EFVS).
- [2] Collins Aerospace. (s.f.). Sistemas de visión.
- [3] Sistemas Elbit. (s.f.). ClearVision™.
- [4] Agencia Europea de Seguridad Aérea. (2026, marzo 27). Reglas de acceso fácil para operaciones aéreas: Revisión 24, marzo de 2026.
- [5] Aviónica Universal. (s.f.). Sistemas de Visión de Vuelo Mejorados (EFVS).
- [6] Grupo Thales. (s.f.). Scorpion para aviones de combate.
Este informe responde
- El informe describe cómo los sistemas mejorados de visión de vuelo apoyan las operaciones aéreas en condiciones de visibilidad reducida.
- El análisis de componentes examina sistemas de visualización, sensores, cámaras y otros equipos de apoyo.
- El análisis tecnológico compara infrarrojos, visión sintética, GPS y otras tecnologías dentro de la segmentación.
- El análisis por países analiza Alemania, Brasil, Estados Unidos, Reino Unido y Japón junto con las estimaciones de crecimiento.
- La visión competitiva perfila a cinco proveedores seleccionados en productos EFVS dedicados y tecnologías relacionadas de visión de cabina.
- El análisis de aplicaciones separa la navegación, la vigilancia y la conciencia situacional.
¿Qué cubre el mercado de Sistemas de Visión de Vuelo Mejorados?
El mercado abarca sistemas de aviación que utilizan imágenes de sensores en tiempo real para mejorar la vista del piloto y el39; del entorno exterior. Estos sistemas pueden combinar cámaras infrarrojas o de luz visible con información de guía de vuelo y pantallas de cabina. Dependiendo del diseño y certificación del sistema, pueden apoyar una mayor conciencia durante la aproximación, aterrizaje, rodaje y otras fases críticas de vuelo.
¿Qué incluye el alcance?
Los productos incluidos comprenden sistemas mejorados de visión de vuelo, sensores de imagen y cámaras asociados, equipos de visualización y componentes del sistema relevantes.
El ámbito también considera tecnologías que integran visión mejorada con visión sintética y guía de vuelo. Las aplicaciones abarcan la navegación, la vigilancia y la conciencia situacional en plataformas de aviación comercial, militar y empresarial.
¿Qué se excluye del alcance?
El análisis excluye productos de imagen independientes para consumidores no relacionados con la operación de aeronaves, cámaras de uso general sin aplicación aeronáutica y equipos de vigilancia terrestres no relacionados.
Los componentes de la aeronave sin una conexión relevante con una visión de vuelo mejorada están fuera del mercado definido. Los productos generales de visión sintética o head-up display no se cuentan automáticamente como productos EFVS dedicados a menos que formen parte de la definición aplicable del mercado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de aviónica, operadores de aeronaves, integradores de sistemas, distribuidores y especialistas en aviación. Estas conversaciones examinan prioridades, requisitos de instalación, vías de certificación, condiciones operativas y barreras de adopción.
- Investigación de escritorio: La investigación de escritorio abarca regulaciones de aviación, publicaciones gubernamentales, páginas de productos de empresas, documentación técnica, anuncios públicos e información del sector. Las fuentes utilizadas para la verificación de productos y el contexto regulatorio están documentadas en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan los valores de mercado, el crecimiento, la cuota de segmento, las previsiones por país, los patrones de adopción tecnológica, los requisitos de modernización de aeronaves y las barreras para la expansión del mercado. La valoración de 2025 se deriva de la estimación y CAGRde 2026.
- Ciclo de validación y actualización de datos: Los hallazgos se comprueban con la información de productos de la empresa y la documentación regulatoria. Los perfiles competitivos distinguen a los fabricantes con productos EFVS identificados directamente de los proveedores con aviónica y capacidades de visualización adyacentes.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
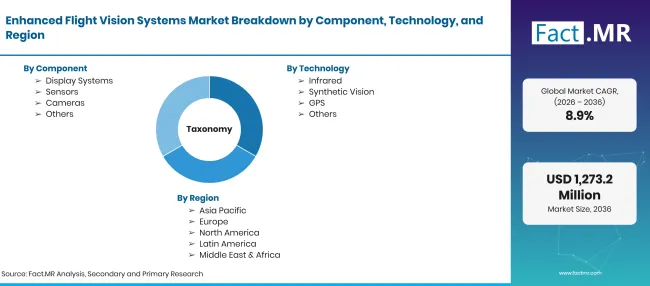
Enhanced Flight Vision Systems Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones |
| Definición del mercado | El Mercado de Sistemas de Visión de Vuelo Mejorada abarca sistemas basados en aeronaves que utilizan sensores, especialmente infrarrojos y otras tecnologías de imagen, para proporcionar a los pilotos una visión mejorada de las condiciones externas durante operaciones de baja visibilidad. |
| Componente | Sistemas de visualización; Sensores; Cámaras; Otros |
| Tecnología | Infrarrojo; Visión Sintética; GPS; Otros |
| Andén | Aviación Comercial; Aviación Militar; Aviación Empresarial |
| Aplicación | Navegación; Vigilancia; Conciencia Situacional; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Collins Aerospace; Elbit Systems Ltd.; Universal Avionics Systems Corporation; Honeywell International Inc.; Grupo Thales |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Segmentación de mercado y análisis basado en escenarios respaldados por documentos regulatorios e información de productos de la empresa |
Fuente: análisis de Fact.MR. Actualizado el 2 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Sistemas de visualización
- Sensores
- Cámaras
- Otros
-
Por tecnología
- Infrarrojo
- Visión sintética
- GPS
- Otros
-
Por andén
- Aviación comercial
- Aviación Militar
- Aviación de negocios
-
Por aplicación
- Navegación
- Vigilancia
- Conciencia situacional
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de Sistemas de Visión de Vuelo Mejorados en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué componente tiene la mayor cuota?
¿Qué tecnología lidera el mercado?
¿Qué plataforma tiene la mayor cuota?
¿Qué país tiene la mayor CAGR?
¿Qué compañías están cubiertas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF