- Market Value (2025): USD 39.6 Bn
- Estimated Value (2026): USD 42.1 Bn
- Forecast Value (2036): USD 76.8 Bn
- CAGR (2026-2036): 6.2%
¿Cuánto vale la previsión del mercado de fusibles y interruptores automáticos para 2036?
USD 42.1 mil millones en 2026 hasta USD 76.8 mil millones en 2036, a un 6.20% CAGR.
- Según Fact.MR análisis, el mercado de fusibles y interruptores alcanzó losUSD 39.6 mil millones en 2025.
- La demanda aumentará de USD 42.1 mil millones en 2026 a USD 76.8 mil millones en 2036.
- Se prevé que el mercado registre un 6.2% CAGR entre 2026 y 2036, ya que la integración de la red de energías renovables, la infraestructura de carga rápida de vehículos eléctricos y la electrificación industrial aceleran las instalaciones de protección de circuitos.
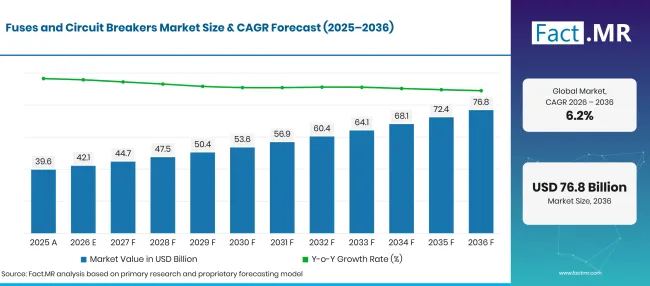
Factmr Fuses And Circuit Breakers Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 39.6 |
| 2026 | Estimación | 42.1 |
| 2036 | Previsión | 76.8 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.2% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cuáles son los números definitorios detrás del crecimiento del mercado de fusibles y interruptores automáticos?
USD 34.7 mil millones de posibilidades absolutas entre 2026 y 2036, con dispositivos de protección de circuitos de bajo voltaje y proyectos de electrificación industrial impulsando el mayor volumen de adquisiciones.
- Motores de la demanda en el mercado
- Los operadores de servicios eléctricos están modernizando líneas de transmisión de alta tensión e interconectando parques solares y eólicos a escala de servicios públicos con redes regionales de transmisión. El Departamento de Energía de EE. UU. anunció USD 8 millones de fondos para modernizar la red de corriente continua y alta tensión para acelerar tecnologías de disyuntores de próxima generación capaces de manejar corrientes de fallo bidireccionales de corriente continua [1]. Las compañías eléctricas reemplazan los antiguos disyuntores llenos de aceite por modernos equipos de vacío y de aislamiento ecológico con gas.
- Las iniciativas de resiliencia de la red y los fenómenos meteorológicos extremos obligan a las compañías municipales a reforzar los esquemas de protección de subestaciones frente a fallos catastróficos en cascada eléctrica. El Departamento de Energía de EE. UU. estableció rondas de financiación dedicadas bajo el programa Redes de Resiliencia e Innovación para reforzar las subestaciones de distribución eléctrica frente a sobrecarga térmica y fallos físicos en las líneas [2]. Los operadores de subestaciones actualizan los armarios de los equipos de conmutación con relés electrónicos inteligentes que aíslan fallos localizados en milisegundos.
- Las redes de transporte electrificadas y los sistemas de almacenamiento de energía por batería a escala de megavatios requieren interrupciones ultrarrápidas del circuito de estado sólido para evitar la propagación térmica descontrolada. Las evaluaciones avanzadas de investigación del Departamento de Energía confirmaron que los diseños de disyuntores resonantes de estado sólido logran una separación de fallos en microsegundos, evitando destellos de arco catastróficos a través de barras colectoras de corriente continua [3]. Los fabricantes de automóviles integran fusibles de desconexión pirotécnicos dedicados en carcasas de baterías de alta tensión para aislar los paquetes de iones de litio durante eventos de colisión.
- Los responsables de plantas industriales instalan carcasas de conmutación resistentes a los arcos y fusibles limitadores de corriente para proteger al personal de la fábrica de fallos de arcos de alta energía. Ensayos conjuntos realizados por el Instituto Nacional de Estándares y Tecnología y autoridades nucleares internacionales demostraron que los fallos de arco de alta energía en conductos de barrera eléctrica liberan ondas de presión destructivas y plasma de cobre, requiriendo barreras robustas de contención de circuitos [4]. Los ingenieros de automatización de fábrica exigen disyuntores certificados con algoritmos integrados de detección de fallos de arco.
- Segmentos clave analizados
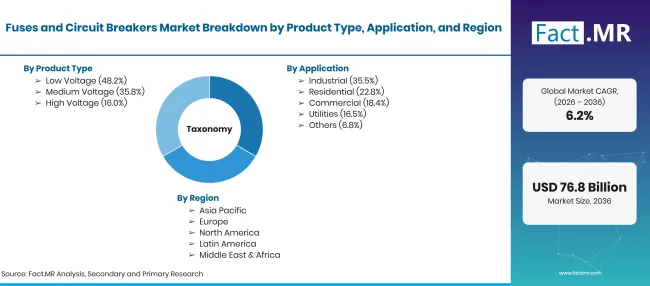
- Por tipo de producto: Low Voltage mantiene 48.2% cuota en 2026, impulsada por el despliegue continuo en centros de carga residenciales, paneles de distribución de edificios comerciales y circuitos de control de motores industriales.
- Por aplicación: La industria representa 35.5% cuota en 2026, ya que fábricas automatizadas, plantas de procesamiento continuo y centros de fabricación intensivos en energía amplían la protección de circuitos de maquinaria.
- Por usuario final: El sector automotriz representa 28.3% cuota en 2026, impulsado por la electrificación de vehículos, fusibles de corriente continua de alta tensión a bordo y redes públicas de estaciones de carga.
- Por canal de distribución: El offline representa 72.4% participación en 2026, mantenida a través de redes establecidas de distribuidores de equipos eléctricos, casas de contratación de ingeniería y marcos de suministro directo de servicios públicos.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El panorama global de la protección de circuitos está experimentando un cambio de paradigma estructural impulsado por la transición de las redes de corriente alterna a las arquitecturas bidireccionales de corriente continua. Las fuentes de energía renovable, el almacenamiento en baterías y los centros de carga de vehículos eléctricos exigen dispositivos de interrupción de circuitos que eliminen fallos de alta energía en fracciones de ciclo. Los fabricantes pioneros en interruptores híbridos de estado sólido y conmutadores de gases ecológicos sin6SF captarán los contratos de adquisición plurianuales más valiosos entre compañías eléctricas y operadores industriales."
- Implicaciones estratégicas
- Los fabricantes de equipos de mando están eliminando progresivamente el aislamiento de gases de efecto invernadero con hexafluoruro de azufre (SF6) en favor de mezclas de gases basadas en fluoronitrilo y interruptores de vacío de aire limpio. Las evaluaciones de los armarios eléctricos de los laboratorios nacionales confirmaron que la monitorización térmica moderna y las barreras de arco selladas previenen la propagación del fuego en cuadros eléctricos bajo condiciones severas de fallo eléctrico [5].
- Los fabricantes de equipos originales están integrando sensores térmicos habilitados con IoT y nodos de monitorización acústica dentro del chasis de interruptores para apoyar el mantenimiento predictivo basado en condiciones. Los directores de aprovisionamiento adquieren acero para transformadores de alta permeabilidad y optimizar los núcleos electromagnéticos internos.
- Los desarrolladores de instalaciones industriales están instalando subestaciones modulares prefabricadas que integran interruptores automáticos, desconectadores y transformadores dentro de carcasas resistentes a la intemperie probadas en fábrica. Los equipos de adquisición de ingeniería especifican regularmente módulos compactos de subestaciones para comprimir los plazos de instalación civil in situ.
- Los proveedores de primer nivel automotriz están desarrollando fusibles pirotécnicos a velocidad de microsegundos y interruptores de estado sólido de carburo de silicio para plataformas de baterías de vehículos de 800voltios. La desconexión eléctrica rápida protege la costosa electrónica inversora y la seguridad de los pasajeros durante cortocircuitos.
Se prevé que Alemania registre una 7.13% CAGR, mientras que Brasil avanza a 6.51%, impulsada por la automatización industrial pesada y la modernización de la red eléctrica. Estados Unidos logra un 5.89% CAGR, sostenido por la construcción de centros de datos a hiperescala y mejoras en la transmisión de servicios públicos. El Reino Unido se expande en 5.27%, impulsado por instalaciones de subestaciones eólicas marinas y electrificación ferroviaria urbana. Japón registra un 4.65% CAGR, apoyado por reformas de conmutación resistentes a terremotos y una distribución avanzada de energía en fábricas semiconductoras.
¿Cómo se desglosa el mercado de fusibles y interruptores automáticos por segmento?
48.2%de bajo voltaje ; 35.5%industrial ; 28.3%automovilístico ; 72.4% fuera de línea en 2026.
¿Qué tipo de producto domina?
Low Voltage mantiene 48.2% participación en 2026.
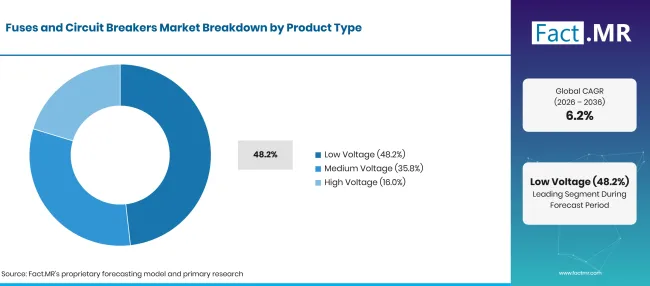
Factmr Fuses And Circuit Breakers Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Baja tensión (segmento de cabeza) | 48.2% |
| Otros segmentos combinados | 51.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Los fusibles y disyuntores de baja tensión ocupan la cuota de mercado principal debido a su presencia ubicua en unidades residenciales de consumo, paneles de distribución comerciales y centros de control de motores industriales. Los interruptores automáticos miniatura (MCB), los disyuntores de caja moldeada (MCCB) y los dispositivos de corriente residual (RCD) protegen miles de millones de electrodomésticos, circuitos de iluminación y máquinas industriales conectados contra sobrecorrientes. Los equipos de conmutación de media tensión aportan un valor considerable en subestaciones municipales de distribución, plantas industriales y parques solares a escala de servicios públicos. Los interruptores automáticos de alta tensión aislados en gas y aire funcionan en subestaciones de transmisión masiva críticas gestionando interconexiones de varios cientos de kilovoltios. Los planificadores de red combinan rutinariamente interruptores automáticos con instalaciones de transformadores de alta capacidad para mantener la estabilidad de tensión. Los ingenieros de protección de subestaciones también despliegan transformadores de corriente de precisión para enviar señales de medición a relés de disparo protector.
¿Qué lidera el segmento de Aplicaciones?
El sector industrial representa 35.5% participación en 2026.
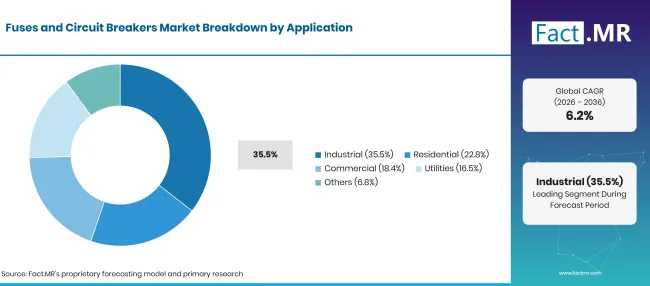
Factmr Fuses And Circuit Breakers Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Industrial (Segmento líder) | 35.5% |
| Otros segmentos combinados | 64.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Las instalaciones industriales representan el sector principal de aplicación, impulsados por los enormes requerimientos de energía continua de plantas de procesamiento químico, fábricas de ensamblaje de automóviles, fábricas de pasta y papel y complejos de refino de metales. Los ingenieros de plantas industriales exigen interruptores automáticos robustos y fusibles de alta resistencia para proteger motores eléctricos de varios miles de caballos de potencia, variadores de frecuencia y robótica de ensamblaje automatizada. Las aplicaciones residenciales absorben un volumen constante para paneles eléctricos de consumo y reformas de viviendas. Las instalaciones inmobiliarias comerciales se expanden a medida que torres de oficinas en gran altura, hospitales modernos y centros de datos en la nube hiperescalados requieren arquitectura de distribución de energía ininterrumpida. Las compañías eléctricas despliegan interruptores automáticos especializados en redes regionales de distribución. Los ingenieros de subestaciones instalan equipos de conmutación avanzados aislados en gas en zonas industriales con espacio limitado. Las redes de distribución rural utilizan frecuentemente equipos exteriores aislados con aire para una protección económica de circuitos.
¿Cómo impulsa el usuario final la adquisición?
El sector automotriz representa 28.3% cuota en 2026.
| Usuario final | Compartir (2026) |
|---|---|
| Automoción (segmento líder) | 28.3% |
| Otros segmentos combinados | 71.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
El sector automovilístico representa el sector líder para usuarios finales, impulsado por la rápida transición global hacia vehículos eléctricos y plazas de carga de corriente continua de alta potencia. Los turismos eléctricos incorporan arquitecturas eléctricas complejas que requieren fusibles de corriente continua de alto voltaje especializados, chips de protección electrónica de circuitos y pirofosis para proteger baterías de tracción y módulos de carga a bordo. La industria de la construcción representa un consumidor secundario masivo, que requiere millones de interruptores automáticos para nuevos edificios residenciales, complejos comerciales y desarrollos de infraestructuras urbanas. Las instalaciones de fabricación electrónica y eléctrica consumen fusibles miniatura compactos y protectores de circuito montados en superficie para electrodomésticos y hardware informático. Las compañías eléctricas adquieren interruptores automáticos de alta capacidad. Los operadores de la red despliegan mecanismos de interruptores de vacío de alta resistencia para conmutaciones fiables a media tensión. Los operadores de subestaciones conectan estos interruptores a un sistema central de monitorización de subestaciones para monitorizar el desgaste de los contactos en tiempo real.
¿Qué está acelerando la adopción de fusibles y interruptores automáticos en el mercado, y qué la está frenando?
Los mandatos de interconexión a la red renovable, la expansión de la energía en centros de datos y la electrificación del automóvil aceleran la demanda de protección de circuitos. El aumento de los costes de capital de los equipos de conmutación, los plazos de entrega extendidos para los casquillos cerámicos y poliméricos de alta tensión, y las estrictas eliminaciones ambientales de los fabricantes de equipos de desafío de SF6 gas.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Interconexión de redes de energía renovable y ampliaciones de subestaciones | +1.2% | Global | A corto plazo (<= 2 años) |
| La densidad de potencia de los servidores de centros de datos impulsa las necesidades de interruptores de alta corriente | +1.1% | Norteamérica, Europa | A corto plazo (<= 2 años) |
| Electrificación automotriz que requiere pirofos de corriente continua de alta tensión | +0.9% | Europa, Asia Oriental, EE. UU. | A medio plazo (2–4 años) |
| Automatización industrial en fábricas y mandatos de seguridad contra flashes de arco | +0.8% | Global | A medio plazo (2–4 años) |
| Programas de reemplazo de redes eléctricas envejecidos en economías maduras | +0.6% | Norteamérica, Europa Occidental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Interruptores automáticos híbridos de estado sólido para microredes de corriente continua y almacenamiento | +1.1% | EE. UU., Europa | A corto plazo (<= 2 años) |
| Instalaciones de equipos de conmutación aislados con gas y eficientes sin6de SF | +1.0% | Europa Occidental, Norteamérica | A medio plazo (2–4 años) |
| Interruptores inteligentes IoT con análisis térmico predictivo integrado | +0.7% | Global | A medio plazo (2–4 años) |
| Protección de estaciones de carga eléctricas pesadas a escala de megavatios | +0.6% | Europa, EE. UU. | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Plazos de entrega extendidos para componentes especializados de alta tensión | -0.9% | Global | A corto plazo (<= 2 años) |
| Altos costes iniciales de capital para equipos de conmutación digitales y de estado sólido | -0.7% | Mercados en desarrollo | A medio plazo (2–4 años) |
| Costes de cumplimiento normativo para la eliminación progresiva de gases aislantes de SF6 | -0.6% | Europa, EE. UU. | A medio plazo (2–4 años) |
| Escasez de técnicos certificados en puesta en marcha eléctrica de alta tensión | -0.4% | Norteamérica, Europa | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Qué países están ampliando el mercado de fusibles y disyuntores hasta 2036?
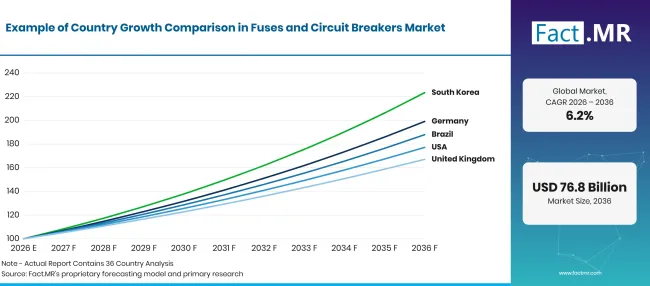
Factmr Fuses And Circuit Breakers Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 7.13% |
| Brasil | 6.51% |
| EE. UU. | 5.89% |
| Reino Unido | 5.27% |
| Japón | 4.65% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Por qué Alemania lidera el crecimiento de la protección de circuitos europeos?
7.13% CAGR, impulsado por la transición a la red renovable Energiewende, estrictos estándares de seguridad industrial y el aumento de la producción de baterías para automóviles.
Los operadores alemanes de redes de transmisión eléctrica están invirtiendo miles de millones de dólares para conectar la energía eólica marina del Mar del Norte con centros de consumo industrial en el sur de Alemania, lo que requiere instalaciones masivas de interruptores automáticos de alta tensión y subestaciones aisladas de gas. Los fabricantes alemanes de maquinaria industrial en Baden-Württemberg y Baviera exigen la instalación de interruptores de circuito de fallo de arco y cuadros eléctricos de baja tensión de última generación para proteger las fábricas automatizadas. Alemania también lidera la adopción europea de tecnología de conmutadores ecoeficientes y sin6de SF para cumplir con las estrictas normativas europeas sobre gases de efecto invernadero.
¿Cómo está Brasil ampliando su protección de transmisión y distribución?
6.51% CAGR, impulsado por la expansión de la red hidroeléctrica y solar, inversiones regionales en infraestructuras y modernización industrial.
Brasil' el operador eléctrico nacional de S está ampliando los corredores de transmisión para evacuar energía renovable de instalaciones solares y eólicas del noreste hacia los principales centros metropolitanos de São Paulo y Río de Janeiro. Los contratistas brasileños de servicios públicos adquieren interruptores automáticos de media y alta tensión para construir nuevas subestaciones regionales de distribución. Las instalaciones de minería industrial, celulosa y papel, y agronegocios en Minas Gerais y Mato Grosso modernizan sus equipos eléctricos para garantizar la continuidad operativa. Los distribuidores de equipos eléctricos amplían los inventarios locales de interruptores de baja tensión para abastecer la construcción residencial en centros urbanos en crecimiento.
¿Qué factores sostienen la adquisición masiva en todo Estados Unidos?
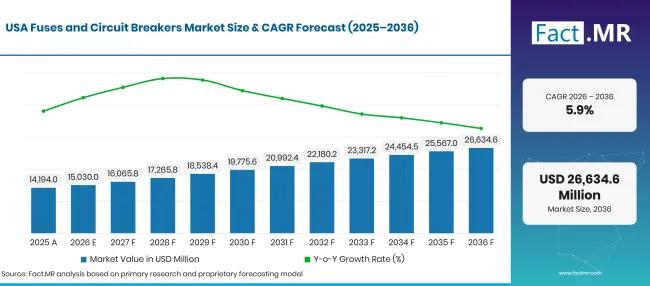
5.89% CAGR, apoyada por la demanda de energía de centros de datos de IA a hiperescala, la financiación federal para la resiliencia de la red y la ampliación de la carga de vehículos eléctricos.
Factmr Fuses And Circuit Breakers Market Forecast Usa | Source: Fact.MR
Estados Unidos representa un enorme mercado comercial para la protección de circuitos, impulsado por requisitos energéticos sin precedentes de los centros de datos de computación con IA en Virginia, Texas y Oregón. Los operadores de centros de datos comerciales instalan interruptores automáticos de alta amperaje y baja tensión y fusibles ultrarrápidos limitadores de corriente para proteger los bastidores densos de servidores frente a sobrecargas eléctricas. La financiación federal de infraestructuras impulsa a las compañías eléctricas a reemplazar los envejecidos equipos de subestaciones de mediados de siglo por modernos interruptores digitales modernos. Los fabricantes estadounidenses de automóviles amplían la adquisición nacional de fusibles de corriente continua de alta tensión para abastecer las líneas de montaje de camiones eléctricos y SUV en expansión.
¿Por qué el Reino Unido mantiene la adquisición activa de equipos de conmutación?
5.27% CAGR, respaldado por interconexiones eólicas marinas del Mar del Norte, rehabilitaciones de edificios comerciales y programas de electrificación ferroviaria urbana.
Los operadores británicos de transmisión están modernizando subestaciones de la red costera para integrar gigavatios de generación eólica marina entrante procedente de Dogger Bank y aguas escocesas. Los operadores de redes de distribución del Reino Unido invierten mucho en interruptores automáticos equipados con capacidades automatizadas de detección de fallos, aislamiento y restauración de servicios. Los promotores comerciales urbanos de Londres y Manchester instalan paneles inteligentes de protección de circuitos para gestionar paneles fotovoltaicos solares, bombas de calor y bahías de carga para vehículos eléctricos en edificios comerciales de baja carbonidad.
¿Cómo está impulsando Japón la demanda de interruptores automáticos resistentes a los terremotos?
4.65% CAGR, dirigida por remodelaciones de conmutación reforzadas contra sísmica, protocolos de seguridad de reinicio nuclear e instalaciones eléctricas de fábricas semiconductoras.
Las compañías eléctricas japonesas priorizan interruptores automáticos resistentes a los sísmicos y equipos de conmutación aislados con gas, diseñados para soportar vibraciones sísmicas severas sin disparos mecánicos ni fugas de gas. Las centrales nucleares y térmicas de todo Japón realizan mejoras de seguridad eléctrica, adquiriendo disyuntores de desconexión de emergencia certificados. Los principales fabricantes japoneses de semiconductores que construyen instalaciones avanzadas de fabricación de obleas en Kyushu y Hokkaido adquieren interruptores automáticos de vacío de alta fiabilidad para proteger las salas limpias de interrupciones de microsegundos.
¿Quién lidera el mercado de fusibles y interruptores automáticos?
Schneider Electric SE ocupa una posición líder global en protección eléctrica de baja y media tensión, ofreciendo equipos digitales conectados a EcoStruxure y pequeños disyuntores automáticos en todo el mundo. ABB Ltd. ofrece una amplia cartera de interruptores de alta tensión aislados en gas, interruptores de vacío y sistemas de protección de estado sólido para servicios públicos e industria pesada. Siemens AG lidera en tecnologías de transmisión eléctrica, diseñando conmutadores Blue GIS ecoeficientes que utilizan aislamiento de aire limpio en lugar de6de San Francisco.
Eaton Corporation y GE Vernova Inc. suministran paneles avanzados de distribución eléctrica, equipos de conmutación resistentes a los arcos y interruptores de subestaciones a escala de servicios públicos. Mitsubishi Electric y Hitachi Ltd. suministran equipos de alta tensión aislados con gas e infraestructura de control de red eléctrica en Asia Oriental y América. Larsen & Toubro, Legrand SAy Rockwell Automation entregan centros integrados de control de motores, fusibles industriales y paneles de distribución eléctrica para edificios inteligentes. Los operadores de la red instalan habitualmente unidades de partatensiones de alta tensión junto a los interruptores para proteger los transformadores contra rayos atmosféricos. Los ingenieros adoptan continuamente módulos de equipos eléctricos eficientes para cubrir los requisitos de huella de las subestaciones.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Schneider Electric SE; ABB Ltd.; Siemens AG; Eaton Corporation; GE Vernova Inc.; Mitsubishi Electric; Larsen & Toubro; Legrand SA; Rockwell Automation; y Hitachi Ltd.
- Schneider Electric SE
- ABB Ltd.
- Siemens AG
- Eaton Corporation
- GE Vernova Inc.
- Mitsubishi Electric
- Larsen & Toubro
- Legrand SA
- Rockwell Automation
- Hitachi Ltd.
Bibliografía
- [1] Departamento de Energía de EE. UU. (2024, diciembre 05). Aviso de financiación:8 millones de dólares para nuevas tecnologías de modernización de red de corriente continua de alta tensión.
- [2] Departamento de Energía de EE. UU. (2024, diciembre 12). El DOE anuncia oportunidades de financiación para garantizar la resiliencia de la red eléctrica y la capacidad de la fiabilidad de los equipos de conmutación.
- [3] Departamento de Energía de EE. UU. (2025, enero 15). Exclusión categórica CX-033009: Acoplamiento inalámbrico resonante basado en disyuntores sólidos y gestión de fallos.
- [4] Instituto Nacional de Normas y Tecnología. (2024, julio 22). Nota técnica 2290: Experimentos de fallos de arco eléctrico de alta energía en conductos de bus.
- [5] Instituto Nacional de Normas y Tecnología. (2024, agosto 14). Experimentos de incendio y contención de circuitos de la Comisión Reguladora Nuclear de la Comisión Reguladora Nuclear.
Este informe responde
- El informe evalúa la adopción de tecnología y las trayectorias de costes en plataformas de protección de circuitos de baja, media y alta tensión.
- Las evaluaciones de aplicaciones detallan por qué las plantas industriales pesadas y la electrificación automotriz representan los sectores de expansión de valor más rápida.
- El análisis a nivel de país investiga la modernización de la red y los mandatos regulatorios que permiten a Alemania y Brasil alcanzar tasas de crecimiento elevadas.
- Las evaluaciones de física de arcos examinan la transición del aislamiento de SF6 gases de efecto invernadero hacia interruptores de vacío y interruptores de carburo de silicio de estado sólido.
- El perfilado competitivo valora la capacidad de fabricación, la modularidad de los equipos de conmutación y la integración de sensores inteligentes IoT entre los principales conglomerados de equipos eléctricos.
¿Qué cubre el mercado de fusibles y interruptores automáticos?
El mercado abarca envíos comerciales de dispositivos de protección contra sobrecorriente eléctrica, incluyendo interruptores automáticos en miniatura, interruptores de caja moldeados, interruptores de vacío, equipos de distribución aislados con aire y gas, y fusibles térmicos y de alta tensión. Evalúa el hardware desplegado en redes municipales de transmisión eléctrica, complejos de oficinas comerciales, líneas industriales de fábricas, paneles de consumo residencial y trenes motrizes de vehículos eléctricos. El análisis evalúa la creación de valor a través de canales de contratación directa de servicios públicos y distribuidores de equipos eléctricos comerciales.
¿Qué incluye el alcance?
El ámbito cubre ventas comerciales de unidades de interruptores automáticos completados, unidades de disparo adaptadas, enlaces fusibles reemplazables y armarios de equipos de conmutación ensamblados en fábrica vendidos a contratistas eléctricos, servicios públicos y usuarios industriales finales. Los ingresos reflejan precios de distribución en puerta de fábrica y mayorista reconocidos por fabricantes de conmutadores y distribuidores autorizados. Las unidades digitales de disparo integradas y los módulos de comunicación inteligentes se evalúan completamente dentro de los límites de ingresos del mercado.
¿Qué se excluye del alcance?
El alcance excluye cables eléctricos, conductores de cable desnudo, tuberías metálicas de conductos y barras colectoras de cobre en bruto vendidas sin mecanismos de conmutación de circuitos integrados. Las plataformas de gestión energética solo por software y los contadores de facturación de energía de la compañía eléctrica quedan excluidos del total de hardware de protección. Las torres de acero de transmisión de alta tensión, los cimientos de subestaciones civiles y los costes de mano de obra de excavación están fuera del alcance de este informe de hardware.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
Factmr Fuses And Circuit Breakers Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a 6.20% CAGR |
| Definición del mercado | Dispositivos de protección de circuitos eléctricos, incluyendo interruptores automáticos mecánicos y de estado sólido, equipos de alta tensión y fusibles sacrificiales diseñados para interrumpir corrientes de fallo y proteger infraestructuras eléctricas. |
| Tipo de producto | Bajo voltaje; Voltaje medio; Alto voltaje |
| Aplicación | Industrial; Residencial; Comercial; Servicios públicos; Otros |
| Usuario final | Construcción; Automoción; Electrónica y Electricidad; Energía; Otros |
| Canal de distribución | Offline; Online |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Schneider Electric SE; ABB Ltd.; Siemens AG; Eaton Corporation; GE Vernova Inc.; Mitsubishi Electric; Larsen & Toubro; Legrand SA; Rockwell Automation; Hitachi Ltd. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Entrevistas primarias con planificadores de transmisión de servicios públicos, directores de fabricación de equipos eléctricos, ingenieros eléctricos de instalaciones industriales y distribuidores de equipos eléctricos, combinadas con presentaciones regulatorias nacionales de energía |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Bajo voltaje
- Tensión media
- Alta tensión
-
Por aplicación
- Industrial
- Residencial
- Comercial
- Servicios públicos
- Otros
-
Por usuario final
- Construcción
- Automoción
- Electrónica y Electricidad
- Energía
- Otros
-
Por canal de distribución
- Offline
- Online
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de fusibles y interruptores automáticos en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de producto es el que conduce?
¿Qué aplicaciones lidera?
¿Qué empresas participan en fusibles y interruptores automáticos?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF