- Market Value (2025): USD 612.4 Bn
- Estimated Value (2026): USD 652.9 Bn
- Forecast Value (2036): USD 1238.6 Bn
- CAGR (2026-2036): 6.6%
¿Cuánto vale la previsión del mercado de proveedores de servicios de Internet (ISP) para 2036?
USD 652.9 mil millones en 2026 hasta USD 1238.6 mil millones en 2036, a un 6.6% CAGR.
- Según Fact.MR análisis, el mercado de proveedores de servicios de internet alcanzó losUSD 612.4 mil millones en 2025.
- La demanda aumentará de USD 652.9 mil millones en 2026 a USD 1238.6 mil millones en 2036.
- Se prevé que el mercado registre un 6.6% CAGR entre 2026 y 2036, ya que las empresas corporativas y plataformas digitales desplieguen la banda ancha de fibra óptica.
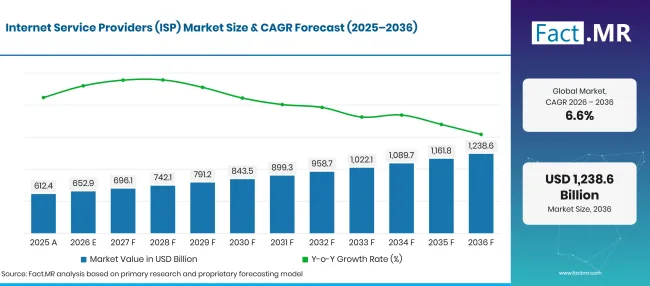
Factmr Internet Service Providers Isp Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 612.4 |
| 2026 | Estimación | 652.9 |
| 2036 | Previsión | 1238.6 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.6% |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
¿Cuáles son los datos definitorios detrás del crecimiento del mercado de proveedores de servicios de Internet (ISP)?
USD 585.69 mil millones de posibilidades absolutas entre 2026 y 2036, con la integración de sistemas y la conectividad empresarial corporativa como base principal de compras.
- Motores de la demanda en el mercado
- Las corporaciones globales dependen cada vez más de redes de fibra de alta capacidad para interconectar arquitecturas de nube híbrida y sucursales remotas. Las conexiones de nivel operador garantizan un acceso estable y de baja latencia a software crítico de planificación de recursos empresariales. Los responsables de adquisiciones corporativas prefieren a operadores de primer nivel que ofrezcan rutas de transporte redundantes para evitar inactividad operativa.
- Las firmas de comercio electrónico y financieras exigen ancho de banda simétrico de alta velocidad para procesar millones de transacciones sin pérdida de paquetes de datos. Los enlaces de fibra directa a proveedores de nube hiperescalables permiten a las plataformas de trading ejecutar operaciones de datos en microsegundos de forma fiable. Garantías documentadas de tiempo de actividad y monitorización continua del tráfico guían la selección del operador para las operaciones financieras institucionales.
- Los operadores de redes de telecomunicaciones invierten miles de millones en despliegues de fibra hasta las instalaciones para reemplazar redes heredadas de banda ancha de cobre y coaxial. Las líneas densas de fibra óptica soportan un tráfico de datos simétrico creciente impulsado por la transmisión de vídeo en alta definición y cargas de trabajo de inteligencia artificial. Programas fiables de entrega de fibra ayudan a los proveedores de internet a captar cuentas empresariales y residenciales con ingresos medios altos.
- Las corporaciones de medios y juegos requieren canalizaciones de ultrabanda ancha capaces de manejar tráfico sostenido en streaming en directo de varios terabits. Las redes de distribución de contenido colaboran directamente con los principales proveedores de internet para instalar servidores de caché en el borde dentro de los puntos locales de intercambio. El ancho de banda validado de peering previene cuellos de botella en la red durante las retransmisiones deportivas globales y los lanzamientos de entretenimiento digital.
- Segmentos clave analizados
- Por tipos de producto: La integración de sistemas mantiene 61.3% cuota en 2026, ya que los clientes empresariales agrupan la conectividad de los operadores con soluciones de red gestionada.
- Por aplicación: Global Corporations representa 33.6% participación en 2026 porque las empresas multinacionales contratan líneas dedicadas alquiladas gigabit y circuitos privados.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La expansión de los proveedores de servicios de Internet depende de la resiliencia de la red y de la interconectividad en la nube en el borde de baja latencia. Los clientes empresariales miran más allá de las velocidades de tránsito en bruto para exigir ciberseguridad integrada y enrutamiento automatizado del tráfico. Los proveedores de telecomunicaciones que combinan backbones de fibra de alta densidad con arquitecturas SD-WAN gestionadas llave en mano aseguran contratos de conectividad corporativa de varios años."
- Implicaciones estratégicas
- Los operadores de telecomunicaciones están desplegando redes ópticas 10G y conmutación óptica automatizada para satisfacer el tráfico acelerado de inteligencia artificial empresarial. Las redes de fibra densa permiten un intercambio de datos fluido entre centros de datos regionales en el borde y nodos centralizados de computación hiperescalada.
- Los directores de tecnología corporativos están haciendo la transición de redes privadas heredadas a arquitecturas definidas por software antes de renovar los contratos de servicios de telecomunicaciones. La provisión flexible de redes permite a las empresas escalar el ancho de banda dinámicamente en sucursales globales sin instalar nuevo cableado físico.
- Los proveedores de equipos de red y los operadores de telecomunicaciones están integrando los servicios de seguridad en la nube con conexiones de banda ancha empresarial. Las soluciones integradas de acceso seguro al borde protegen los datos corporativos contra ataques de denegación de servicio distribuida y ciberintrusiones.
- Los directores de compras empresariales están negociando acuerdos integrales de nivel de servicio que garantizan bajos umbrales de latencia en las rutas internacionales de datos. Los créditos de servicio exigibles responsabilizan a las operadoras del rendimiento de la red, reduciendo el riesgo corporativo durante operaciones digitales críticas.
Alemania está a punto de registrar un 7.6% CAGR, mientras que Brasil alcanza 6.9% a medida que la expansión de la fibra gigabit se expande en corredores comerciales. Estados Unidos registra un crecimiento 6.3% , respaldado por una fuerte adopción de la nube empresarial y por inversiones federales en servicios de red de banda ancha. El Reino Unido registra 5.6%, mientras que Japón alcanza 5.0%, respaldado por una extensa penetración nacional de fibra y acceso inalámbrico fijo 5G.
¿Cómo se desglosa el mercado de proveedores de servicios de Internet (ISP) por segmento?
Integración de sistemas 61.3%; Global Corporations 33.6% en 2026.
¿Qué tipos de producto dominan?
Integración de Sistemas mantiene 61.3% participación en 2026.
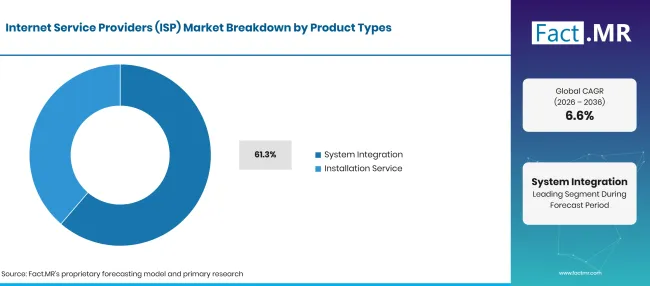
Factmr Internet Service Providers Isp Market Breakdown Product Types | Source: Fact.MR
| Tipos de productos | Compartir (2026) |
|---|---|
| Integración de sistemas (segmento líder) | 61.3% |
| Otros segmentos combinados | 38.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
La integración de sistemas lidera el gasto de los proveedores de internet porque las empresas comerciales exigen una gestión integral de routers, cortafuegos y nodos de acceso a la nube. Los operadores de telecomunicaciones agrupan el acceso de banda ancha con la configuración de red empresarial y el soporte de comunicaciones unificadas. Los servicios de instalación cubren el cableado inicial, la travesía de la fibra y la terminación óptica en las instalaciones del cliente. Otros servicios incluyen mantenimiento continuo, monitorización de red y operaciones técnicas de mesa de ayuda.
¿Qué lidera el segmento de Aplicaciones?
Global Corporations representa 33.6% participación en 2026.
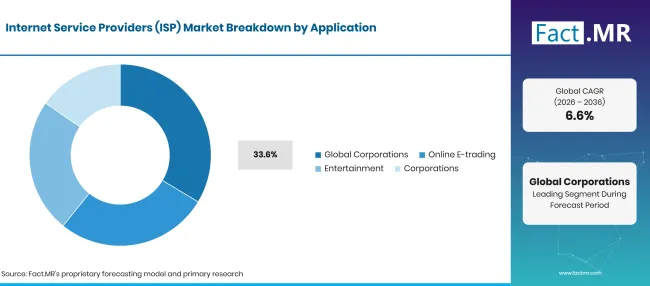
Factmr Internet Service Providers Isp Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Corporaciones Globales (Segmento líder) | 33.6% |
| Otros segmentos combinados | 66.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
Las empresas globales compran acceso a internet dedicado multi-gigabit, redes privadas virtuales y accesos directos a la nube en múltiples continentes. Las plataformas de comercio electrónico despliegan rutas especializadas de baja latencia para facilitar la compensación financiera automatizada. Las empresas de medios y entretenimiento necesitan capacidad ampliable para soportar la distribución de vídeo en alta definición. Las empresas nacionales utilizan conexiones de fibra óptica comercial para apoyar la automatización de oficinas localizada y la conectividad de empleados.
¿Qué está acelerando la adopción del mercado de proveedores de servicios de Internet (ISP) y qué la está frenando?
El tráfico exponencial de datos en la nube y la digitalización empresarial aceleran los ingresos de los proveedores de servicios de internet. Los altos requisitos de inversión para zanjas de fibra en zonas rurales y los complejos permisos municipales de vía pueden limitar la velocidad de despliegue.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Demanda de conectividad a la nube a hiperescala | +1.0% | Global | A medio plazo (2–4 años) |
| Despliegue de red FTTH de fibra óptica completa | +0.8% | Europa, Norteamérica | A corto plazo (<= 2 años) |
| SD-WAN empresarial y agrupamiento de ciberseguridad | +0.7% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Subvenciones gubernamentales universales de banda ancha | +0.5% | Estados Unidos, América Latina | A medio plazo (2–4 años) |
| 5Densificación de backhaul móvil G | +0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Interconexiones de computación en el borde y centros de datos | +0.8% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Conectividad a internet satelital para sitios remotos | +0.6% | América Latina, Asia | A medio plazo (2–4 años) |
| Banda ancha residencial simétrica multigigabit | +0.5% | Norteamérica, Europa | A corto plazo (<= 2 años) |
| Integración de red privada 5G para fábricas | +0.4% | Japón, Alemania | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de obras civiles de ingeniería civil y fibra | -0.8% | Global | Corto plazo (<= 2 años) |
| Cuellos de botella en permisos municipales de derechos de paso | -0.6% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Competencia de precios y comoditización de banda ancha | -0.5% | Europa, América Latina | A medio plazo (2–4 años) |
| Licencias de espectro y costes de cumplimiento normativo | -0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
¿Qué países están escalando el mercado de proveedores de servicios de Internet (ISP) hasta 2036?
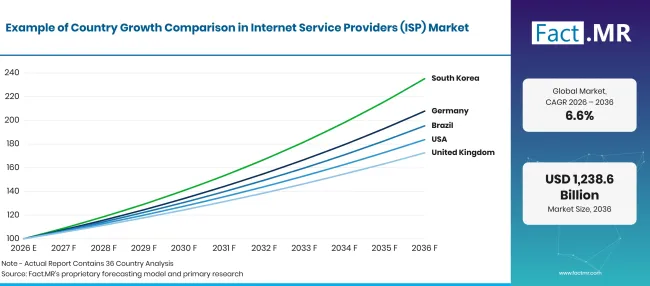
Factmr Internet Service Providers Isp Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 7.6% |
| Brasil | 6.9% |
| Estados Unidos | 6.3% |
| Reino Unido | 5.6% |
| Japón | 5.0% |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
¿Por qué Alemania lidera el crecimiento de los proveedores de servicios de internet?
7.6% CAGR, impulsado por el despliegue nacional de redes de fibra óptica completa y la digitalización industrial.
Los proveedores alemanes de telecomunicaciones están expandiendo rápidamente las redes de fibra óptica para reemplazar las antiguas líneas de cobre en distritos comerciales. Bundesnetzagentur informó que las conexiones activas de fibra (FTTH/FTTB) alcanzaron los 6.4 millones a finales de 2025, con FTTH representando 5.2 millones de conexiones y la cuota de fibra en banda ancha fija aumentando a 16.5% [3]. Los fabricantes industriales contratan líneas alquiladas de alto ancho de banda para apoyar fábrica 4.0 s industriales automatizadas.
¿Cómo está Brasil ampliando los ingresos de los proveedores de servicios de internet?
6.9% CAGR, moldeada por la consolidación de proveedores regionales de fibra y la expansión de centros de datos en la nube.
Los proveedores regionales de internet brasileños despliegan miles de kilómetros de fibra para conectar ciudades secundarias y centros agrícolas comerciales. Datos del Banco Mundial obtenidos de la Unión Internacional de Telecomunicaciones registraron 51,047,559 suscripciones de banda ancha fija en Brasil en 2024 [4]. La demanda empresarial de acceso a la nube impulsa conexiones multioperador en São Paulo y Río de Janeiro.
¿Qué está impulsando las ventas de los proveedores de servicios de internet en Estados Unidos?
6.3% CAGR, vinculado a la migración corporativa a la nube, financiación federal de BEAD y servicios en la nube de telecomunicaciones empresariales.
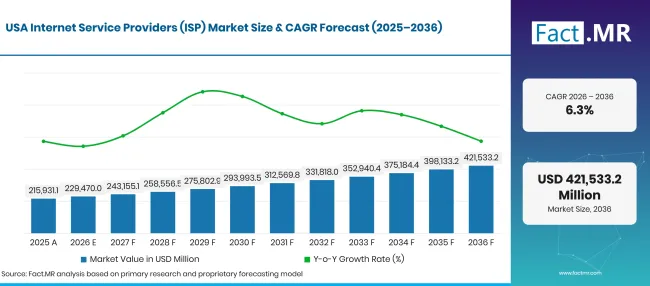
Factmr Internet Service Providers Isp Market Forecast Usa | Source: Fact.MR
Las operadoras estadounidenses invierten fuertemente en redes de banda ancha gigabit para atender a empresas comerciales intensivas en datos y hogares suburbanos. La Comisión Federal de Comunicaciones informó que 96.9% de estadounidenses tenían acceso a banda ancha terrestre fija a 100/20 Mbps, mientras que la población sin acceso cayó aproximadamente en 23% entre junio de 2024 y junio de 2025 [1]. La construcción de centros de datos a hiperescala genera una demanda continua de fibra oscura y backhaul de alta capacidad.
¿Cómo está el Reino Unido desarrollando la demanda de proveedores de servicios de internet?
5.6% CAGR, influenciada por la rápida expansión completa de fibra de red alternativa y la adopción de la nube comercial.
Los operadores de telecomunicaciones del Reino Unido y los constructores independientes de redes amplían la cobertura de fibra gigabit en los centros comerciales metropolitanos. Ofcom informó que la disponibilidad de fibra completa alcanzó 78% de locales residenciales en el Reino Unido en julio de 2025 y que 42% de locales donde había fibra completa disponible la habían adoptado [2]. Las empresas comerciales actualizan de banda ancha de cobre a líneas simétricas de fibra completa para soportar software de nube híbrida para el lugar de trabajo.
¿Por qué Japón mantiene un crecimiento constante como proveedor de servicios de internet?
5.0% CAGR, influenciada por una infraestructura nacional madura de fibra óptica y una alta conectividad en la nube empresarial.
Los operadores japoneses de telecomunicaciones ofrecen banda ancha óptica de alta velocidad a través de corredores metropolitanos densos y prefecturas regionales. El Ministerio del Interior y Comunicaciones informó de 40,994,746 suscripciones FTTH a nivel nacional a marzo de 2025, equivalentes a una tasa de penetración 66.9% hogares [5]. Las instituciones financieras y los fabricantes de electrónica priorizan rutas de baja latencia para conectar los centros de datos de Tokio con centros financieros internacionales.
¿Quién lidera el mercado de proveedores de servicios de Internet (ISP)?
Comcast Corporation y Charter Communications Inc. dominan los servicios de banda ancha residenciales y comerciales en EE. UU., proporcionando conectividad DOCSIS de alta banda y fibra óptica. AT&T Inc. y Verizon Communications Inc. operan extensas redes nacionales de fibra óptica combinadas con conectividad inalámbrica 5G para atender a clientes empresariales globales. Deutsche Telekom AG y Orange S.A. lideran la infraestructura europea de telecomunicaciones, desplegando anillos de fibra transfronterizos y servicios gestionados.
NTT Corporation, Telefónica S.A., Vodafone Group Plcy BT Group plc ofrecen conectividad internacional integral, cables submarinos e integración empresarial en la nube. La competencia se centra en la cobertura de red de fibra, la latencia de enrutamiento, las ofertas de ciberseguridad agrupadas y la fiabilidad de los acuerdos de nivel de servicio.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Comcast Corporation; AT&T Inc.; Verizon Communications Inc.; Charter Communications Inc.; Deutsche Telekom AG; Vodafone Group Plc; Orange S.A.; NTT Corporation; Telefónica S.A.; y BT Group plc.
- Comcast Corporation
- AT&T Inc.
- Verizon Communications Inc.
- Charter Communications Inc.
- Deutsche Telekom AG
- Vodafone Group Plc
- Orange S.A.
- NTT Corporation
- Telefónica S.A.
- BT Group plc
Bibliografía
- [1] Comisión Federal de Comunicaciones. (2026, agosto 14). El informe de la FCC muestra una rápida expansión del internet de alta velocidad.
- [2] Oficina de Comunicaciones. (2025, noviembre 19). Informe de Naciones Conectadas Reino Unido 2025.
- [3] Bundesnetzagentur. (2026, junio 5). Informe anual de telecomunicaciones 2025.
- [4] Banco Mundial. (s.f.). Suscripciones a banda ancha fija—Brasil [Conjunto de datos]. Unión Internacional de Telecomunicaciones. Consultado el 14de octubre de 2026.
- [5] Ministerio del Interior y Comunicaciones. (2025). Estado de penetración de servicios de banda ancha fija a marzo de 2025.
Este informe responde
- El informe evalúa la entrega técnica a través de fibra óptica, cable de banda ancha, inalámbrico fijo y enlaces satelitales comerciales.
- El análisis de aplicaciones detalla por qué la conectividad corporativa global de empresas genera ingresos de alto margen para los operadores.
- La comparación por países destaca cómo los objetivos nacionales de infraestructura gigabit aceleran la construcción privada de fibra óptica.
- Comparative Benchmarking competitivo revisa la capacidad de la columna vertebral de los operadores, las relaciones de peering y las carteras de ciberseguridad gestionadas.
- El análisis de productos explica por qué la integración gestionada de sistemas genera ingresos recurrentes por encima del simple tránsito por internet.
¿Qué cubre el mercado de proveedores de servicios de Internet (ISP)?
El mercado abarca entidades comerciales que operan equipos de enrutamiento de red, torres de transmisión y columnas troncales de fibra para proporcionar conectividad a internet pública y privada. Evalúa los servicios suministrados a empresas multinacionales, bolsas de trading financiero, pequeñas empresas comerciales y consumidores residenciales. La investigación se vincula con estudios relacionados Fact.MR sobre servicios de nube de telecomunicaciones y servicios de red de banda ancha.
¿Qué incluye el alcance?
El alcance incluye banda ancha fija, líneas dedicadas alquiladas, líneas privadas ethernet, fibra hasta el hogar e internet satelital comercial. Se incluyen hardware de red empresarial gestionado, configuración de routers, tasas de instalación y servicios de conectividad recurrente incluidos. Los ingresos representan facturación de servicios de telecomunicaciones y recibos de suscripción de conectividad.
¿Qué se excluye del alcance?
El ámbito excluye planes de voz de teléfonos móviles independientes, fabricación de cables ópticos solo por hardware y tasas de suscripción independiente a vídeo en streaming. Las tarifas de alojamiento de servidores de alojamiento web y los cargos de aplicación de software como servicio de terceros están excluidos del tamaño del mercado de conectividad a internet.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
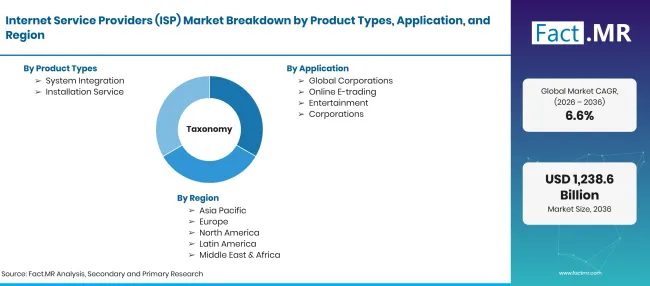
Factmr Internet Service Providers Isp Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Provisión comercial de conectividad fija, inalámbrica y satelital de telecomunicaciones que proporciona acceso a internet y transmisión de datos. |
| Tipos de productos | Integración de sistemas; Servicio de instalación; Otros |
| Aplicación | Corporaciones Globales; Comercio electrónico online; Entretenimiento; Corporaciones; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Comcast; AT&T; Verizon; Charter; Deutsche Telekom; Vodafone; Orange; NTT; Telefónica; Grupo BT |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Síntesis cuantitativa de los ingresos de los operadores de telecomunicaciones, registros de suscripciones regulatorias, informes de gasto de capital y facturación de servicios empresariales |
Fuente: análisis de Fact.MR. Actualizado el 15 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipos de productos
- Integración de sistemas
- Servicio de instalación
- Otros
-
Por aplicación
- Corporaciones globales
- Comercio electrónico online
- Entretenimiento
- Corporaciones
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de proveedores de servicios de internet en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de producto es el que conduce?
¿Qué aplicaciones lidera?
¿Qué empresas participan en proveedores de servicios de internet?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF