- Market Value (2025): USD 2.66 Bn
- Estimated Value (2026): USD 2.83 Bn
- Forecast Value (2036): USD 5.32 Bn
- CAGR (2026-2036): 6.5%
¿Cuánto vale la previsión del mercado de sistemas alimentadores RF para 2036?
USD 2.8 mil millones en 2026 a USD 5.3 mil millones para 2036 en un 6.5% CAGR.
- En 2025, el mercado de sistemas de alimentación RF valía USD 2.66 mil millones, construido sobre líneas de alimentación instaladas en torres de telefonía móvil, transmisores de radiodifusión y sitios inalámbricos especializados.
- Los ingresos aumentarán de USD 2.83 mil millones en 2026 a USD 5.32 mil millones para 2036, a medida que los operadores añadan 5sitios G y sustituyan las envejecidas tramas coaxiales de las torres existentes.
- Un 6.5% CAGR refleja una densificación constante de la red, con sistemas de cobertura interior y antenas de banda superior que añaden nuevo contenido de cable y conectores por sitio.
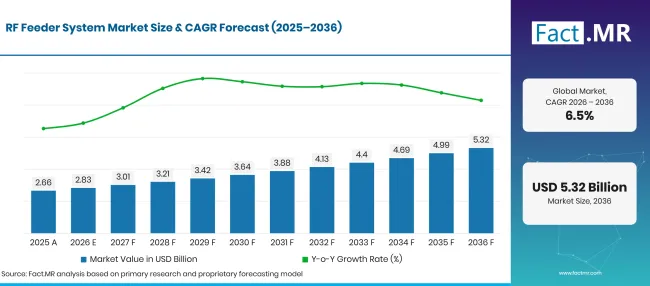
Rf Feeder System Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 2.66 |
| 2026 | Estimación | 2.83 |
| 2036 | Previsión | 5.32 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.5% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de sistemas de alimentación RF?
El periodo 2026-2036 añade USD 2.5 mil millones en nuevo valor, concentrado en redes de operadores de telecomunicaciones y en compras de cables alimentadores y conectores.
- Motores de la demanda en el mercado
- 5cobertura G aún tiene margen de expansión, lo que mantiene activa la construcción de nuevos sitios. The International Telecommunication Union informa que las redes 5G cubrieron 55% de la población mundial en 2025, frente a 84% en países de ingresos altos y 4% en países de bajos ingresos [1]. Cada área cubierta nueva necesita cables alimentadores, puentes y conectores en cada sitio.
- El crecimiento del tráfico está impulsando a los operadores a añadir capacidad a las torres existentes. La UIT estima tráfico de banda ancha móvil en 1.5 ZB en 2025, con un crecimiento de tráfico móvil aproximadamente 19% al año desde 2021 [2]. Operadores adicionales y sectores de antena en el mismo mástil añaden contenido de puentes y conectores.
- La migración de suscriptores a 5G está aumentando la proporción de sitios que necesitan nuevo hardware de radio y antenas. Los datos de la UIT muestran que 5G representa 36% de todas las suscripciones de banda ancha móvil en 2025 [3]. Los operadores responden reacondicionando los sitios con antenas multibanda e interconexiones de baja pérdida.
- Los proyectos de cobertura interior y urbana están ampliando la gama de productos. Las celdas pequeñas, los sistemas de antenas distribuidas y los cables radiales en túneles, estadios y oficinas generan demanda de líneas de alimentación más delgadas y flexibles y conectores compactos.
- Los usuarios de radiodifusión, aeroespacial y defensa mantienen una base constante de pedidos de reemplazo. Estos compradores especifican cables y conectores RF que mantengan la estabilidad en la frecuencia bajo vibraciones, calor y humedad, y los reemplazan en ciclos de mantenimiento fijos.
- Segmentos clave analizados
- Por componente: Los cables mantendrán 38.5% parte en 2026, ya que cada par de antena y radio en un sitio necesita un alimentador o jumper entre ellos.
- Por solicitud: Las telecomunicaciones representarán 42.3% de los ingresos de 2026, ya que las ampliaciones 5del sitio G y las mejoras de capacidad generarán la mayor parte de las nuevas instalaciones alimentadoras.
- Por usuario final: Los operadores de telecomunicaciones captarán 44.9% del valor de 2026, siempre que posean, mejoren y mantengan las torres y los sitios en la azotea donde se instalan los sistemas alimentadores.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El contenido de feeder por sitio seguirá aumentando incluso cuando las radios se acerquen a la antena, porque los operadores están añadiendo bandas, sectores y capas interiores a la misma huella. Los proveedores que combinen cables de baja pérdida con conectores que los instaladores puedan instalar rápidamente ganarán los contratos de reacondicionamiento que ahora superan en número a las construcciones de greenfield en redes maduras. Los mercados emergentes que aún amplían la cobertura 5G añadirán volumen, mientras que Europa y Japón recompensarán la durabilidad y el rendimiento pasivo de intermodulación."
- Implicaciones estratégicas
- Los fabricantes de cables deberían centrarse en diseños de baja atenuación, apantallamiento fuerte y chaquetas resistentes a los rayos UV, ya que las conexiones exteriores de alimentación se valoran por la pérdida de señal y la vida útil.
- Los proveedores de conectores deberían priorizar diseños clasificados para frecuencias y niveles de potencia más altos que los instaladores puedan terminar en el campo sin herramientas especiales.
- Los proveedores de antenas y soluciones en el sitio deberían ofrecer kits de cable, conectores y antenas preajustados que reduzcan el tiempo de instalación en torres saturadas.
- Los operadores de telecomunicaciones y las compañías de torres deberían estandarizar las interfaces entre generaciones de red para reducir repuestos, simplificar el mantenimiento y proteger la calidad de la señal durante las actualizaciones.
Alemania lidera el país establecido en 7.8%, donde la cobertura casi completa de área 5G está desplazando el gasto hacia reajustes de capacidad y relleno rural. Brasil sigue a 7.1%, 0.7 puntos por detrás, porque su despliegue de 5G aún se está trasladando de las capitales estatales a municipios más pequeños. Estados Unidos, a 6.5%, va por detrás de Brasil por 0.6 puntos, con la reforma de la ubicación y el crecimiento de las pequeñas células que apoyan mejoras constantes en una gran base instalada. El Reino Unido registra 5.8%, ya que el trabajo independiente de 5G se centra en la modernización de mástiles existentes. Japón cierra el rango en 5.1%, ya que la cobertura poblacional ya es casi universal y la demanda se basa en la sustitución y la densificación.
¿Cómo se desglosa el mercado de sistemas de alimentación RF por segmento?
Cables liderará el Componente en 38.5%; Telecomunicaciones liderará la Aplicación en 42.3%; Los operadores de telecomunicaciones mantendrán el Usuario Final en 44.9% en 2026.
¿Qué componente lidera?
Los cables suponen 38.5% de las ventas de 2026.
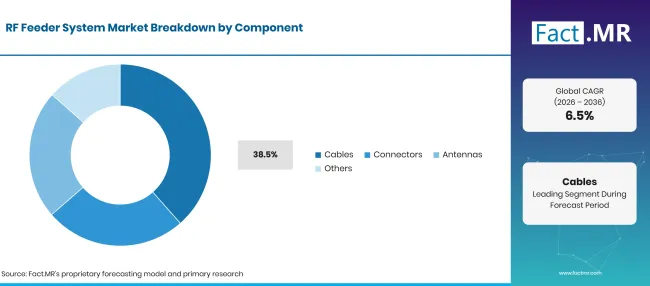
Rf Feeder System Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Cables (segmento principal) | 38.5% |
| Otros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Cada unidad de radio y antena en una torre necesita un camino de transmisión, por lo que las líneas de alimentación y puentes se compran en volumen en cada nuevo sitio o reacondicionado. La pérdida de señal, la estabilidad de impedancia y la durabilidad de la camisa deciden qué cable se especifica, y los operadores sustituyen los tramos envejecidos en ciclos planificados. La demanda de productos de cables y cables de baja pérdida con conductores exteriores de cobre corrugado se mantiene firme en los macro sitios donde permanecen tramos largos. Los conectores, antenas y otros componentes forman el resto de la mezcla de componentes. La demanda de conectores aumenta con cada banda y sector adicionales, mientras que las antenas multibanda absorben una proporción creciente del presupuesto del sitio durante las reformas 5G. La mayor potencia de salida de radios construidos alrededor de una etapa amplificadora de potencia RF también eleva el listón en el manejo térmico del conector y el rendimiento pasivo de intermodulación.
¿Qué soporta las telecomunicaciones dentro de la aplicación?
Las telecomunicaciones representan 42.3% de los ingresos de 2026.
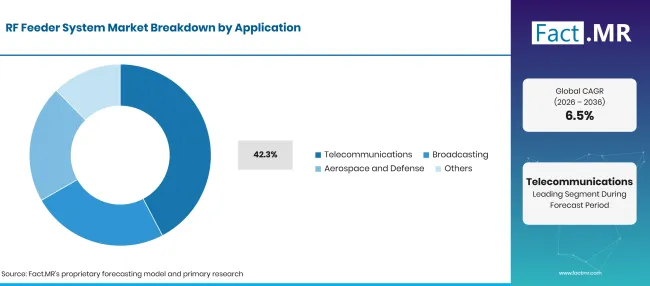
Rf Feeder System Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Telecomunicaciones (segmento líder) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
La construcción de redes móviles genera la mayoría de las nuevas instalaciones alimentadoras, porque cada sitio 5G añade puertos de antena y conexiones de radio. El informe de la Comisión Europea sobre el Estado de la Década Digital 2025 señala que la UE ha avanzado en la cobertura básica 5G pero sigue lejos de sus objetivos para 5G independientes [4]. Cerrar esa brecha requerirá más mejoras en el sitio, y los proveedores de equipos de red5G e interconexiones pasivas se beneficiarán ambos. La radiodifusión depende de líneas coaxiales de alta potencia para transmisores de TV y radio, y las sustituye en largos ciclos de mantenimiento. Los compradores aeroespaciales y de defensa piden cables RF especializados y conectores para sistemas de radar, satélite y radio táctica, incluyendo programas vinculados a antenas de radar. Otras aplicaciones incluyen comunicaciones ferroviarias, redes de seguridad pública y redes industriales privadas.
¿Cómo exige la forma del usuario final?
Los operadores de telecomunicaciones representan 44.9% del valor de 2026.
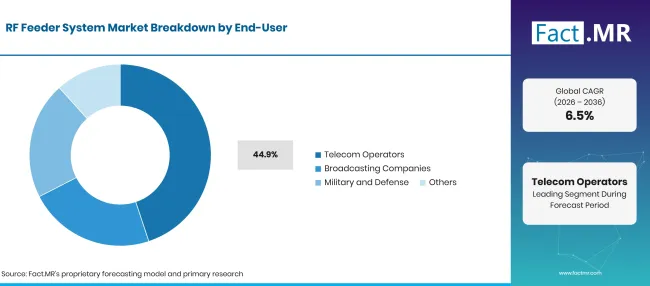
Rf Feeder System Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Operadores de telecomunicaciones (segmento líder) | 44.9% |
| Otros segmentos combinados | 55.1%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Los operadores llevan presupuestos de capital para cobertura, capacidad y mantenimiento del sitio, por lo que sus planes de compra marcan el ritmo de la demanda de los alimentadores. Ahora prefieren conjuntos de componentes emparejados que reducen el tiempo de instalación y reducen fallos en sitios saturados. Los operadores que despliegan acceso inalámbrico fijo5G también aumentan la capacidad en las torres existentes, lo que trae nuevos pedidos de puentes y conectores. Las empresas de radiodifusión compran líneas de transmisión rígidas y semi-flexibles para los emplazamientos transmisores. Las organizaciones militares y de defensa especifican conjuntos robustos que cumplen estrictos estándares de calificación, a menudo para plataformas que también utilizan sistemas de antenas militares. Otros usuarios finales incluyen compañías de torres, proveedores de anfitriones neutrales y empresas que operan redes privadas.
¿Qué está acelerando la adopción en el mercado de los sistemas de alimentación RF y qué la está frenando?
El aumento del tráfico móvil y el despliegue continuado de 5G están empujando a los operadores a reacondicionar los sitios con nuevas líneas alimentadoras, puentes y conectores. Los costes de instalación y el cambio a unidades de radio remotas con fronthaul de fibra limitan los largos trayectos coaxiales en nuevas torres. Las oscilaciones en el precio del cobre reducen los márgenes de los proveedores, y la escasez de personal cualificado puede retrasar los proyectos.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Expansión de la infraestructura 5G y despliegue de nuevas estaciones base | +2.0% | Global | A medio plazo (2-4 años) |
| Aumento del tráfico de datos móviles y ampliación de capacidad en los sitios existentes | +1.6% | Global | A medio plazo (2-4 años) |
| Modernización de la infraestructura inalámbrica y de antenas existente | +1.2% | Norteamérica, Europa Occidental, Asia Oriental | A largo plazo (>=4 años) |
| Densificación de redes mediante pequeñas celdas y sistemas de antenas distribuidas | +1.0% | Norteamérica, Asia Oriental, Europa Occidental | A medio plazo (2-4 años) |
| Necesidades fiables de conectividad RF en radiodifusión y defensa | +0.7% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Cables alimentadores de baja pérdida para sitios de 5G de banda alta | +0.5% | Global | A medio plazo (2-4 años) |
| Despliegue de 5G en mercados emergentes de telecomunicaciones | +0.4% | Asia del Sur y Pacífico, América Latina, Oriente Medio y África | A largo plazo (>=4 años) |
| Antenas multibanda con kits de conectividad RF emparejados | +0.3% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Ensamblajes RF especializados para plataformas aeroespaciales y de defensa | +0.2% | Norteamérica, Europa Occidental, Asia Oriental | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de instalación y modernización del sitio | -0.9% | Global | A corto plazo (<=2 años) |
| Unidades de radio remotas y fronthaul de fibra que acortan los trayectos coaxiales | -0.7% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Pérdida de señal, adaptación de impedancia y desafíos de rendimiento de los conectores | -0.4% | Global | A medio plazo (2-4 años) |
| Oscilaciones en los precios del cobre y las materias primas | -0.3% | Global | A corto plazo (<=2 años) |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué países están ampliando el mercado de sistemas alimentadores RF hasta 2036?
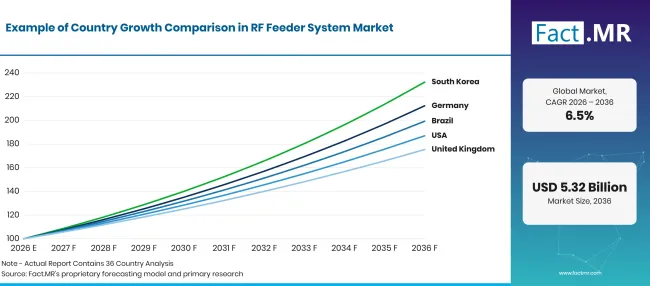
Rf Feeder System Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 7.8% |
| Brasil | 7.1% |
| Estados Unidos | 6.5% |
| Reino Unido | 5.8% |
| Japón | 5.1% |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Qué apoya la adopción en Alemania?
7.8% CAGR, impulsado por remodelaciones de capacidad y relleno rural de 5G.
Los operadores alemanes han alcanzado una amplia cobertura 5área G y ahora están aumentando capacidad y cerrando los huecos restantes a lo largo de carreteras, líneas ferroviarias y distritos rurales. La Bundesnetzagentur informó en mayo de 2025 que 5G estaba disponible en más de 93.85% del área alemana por al menos un operador de red [5]. Pasar de la cobertura a la capacidad significa más bandas por sitio, lo que aumenta el número de saltadores y conectores y favorece líneas alimentadoras de baja pérdida en mástiles compartidos.
¿Cómo está desarrollando la demanda en Brasil?
7.1% CAGR, respaldado por la expansión 5G hacia municipios más pequeños.
La construcción de 5G en Brasil sigue extendiéndose más allá de las grandes ciudades, lo que mantiene activa la construcción de nuevos sitios. El gobierno federal informó en julio de 2025 que 5G había llegado a 1,507 municipios y que más de 1,000 ciudades habían actualizado sus leyes municipales de antenas para mayo de 2025 [6]. Permisos locales más sencillos acortan los tiempos de aprobación de los sitios, y cada nueva instalación de torre o tejado necesita un conjunto completo de alimentadores desde la radio hasta la antena.
¿Qué está moldeando la adopción de Estados Unidos?
6.5% CAGR, ayudado por la reformación de la ubicación y el crecimiento de células pequeñas.
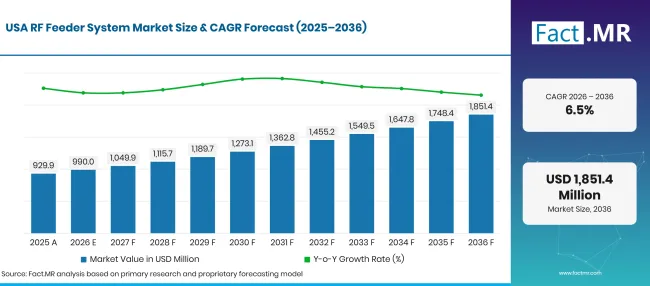
Rf Feeder System Market Forecast Usa | Source: Fact.MR
Los operadores estadounidenses están aumentando capacidad en áreas metropolitanas densas mientras modernizan una base de torres instalada muy grande. En un aviso normativo de septiembre de 2025, la Comisión Federal de Comunicaciones señaló que los sitios celulares operativos han crecido 24% y las celdas pequeñas 110% desde que entraron en vigor las reformas de ubicación en 2018 [7]. Las celdas pequeñas y los sistemas interiores necesitan puentes compactos y flexibles, mientras que las modernizaciones macro mantienen la demanda de cables alimentadores más grandes y conectores impermeables.
¿Qué apoya la adopción en el Reino Unido?
5.8% CAGR, reflejando mejoras 5G independientes en mástiles existentes.
Los operadores del Reino Unido están convirtiendo sitios en 5G independientes y aumentando capacidad para seguir el ritmo del tráfico. Ofcom informó en noviembre de 2025 que 83% del Reino Unido podía acceder a 5G independiente desde al menos una red, y que el uso mensual de datos móviles superó los 1.2 mil millones de GB, 18% más que el año anterior [8]. Estas mejoras se realizan principalmente en mástiles existentes, por lo que los cables de reemplazo, nuevos puentes y kits de conectores representan gran parte del gasto.
¿Cómo le va Japón?
5.1% CAGR, como reemplazo y densificación para comprar plomos.
Las redes japonesas ya alcanzan casi toda la población, por lo que la demanda proviene de la densificación, mayor capacidad de banda y sustitución de líneas antiguas. El Ministerio del Interior y Comunicaciones informó de 5cobertura poblacional G de 98.4% al final del año fiscal 2024, con 5estaciones base G instaladas en todos 1,741 municipios [9]. Los sistemas interiores en estaciones, oficinas y locales añaden pedidos constantes de cables alimentadores delgados y conectores compactos.
¿Quién lidera el mercado de sistemas de alimentación RF?
La competencia se divide en tres grupos. Proveedores completos de soluciones para sitios como Amphenol, a través de su marca ANDRED, y RFS venden cables alimentadores, puentes, conectores y antenas como un solo paquete, lo que permite a los operadores obtener un sitio completo de un solo proveedor.
ANDREW ganó dos premios Small Cell Forum en junio de 2026 por su tecnología digital DAS y CleanBeam metaLens small cell [10]. RFS lanzó cables radiadores RADIAFLEX blancos para cobertura en edificios en noviembre de 2026 [11]. Un segundo grupo, que incluye a Rosenberger, HUBER+SUHNER y TE Connectivity, compite en conectores de precisión, conjuntos de cables y antenas, donde el rendimiento pasivo de intermodulación y la rápida instalación deciden los pedidos. Radiall y Pasternack atienden a compradores aeroespaciales, de defensa y de pruebas con conectores y conjuntos RF especializados, y Radiall introdujo conectores Space SMPM de hasta 40 GHz en julio de 2026 [12]. Hasta 2036, la elección del proveedor activará conjuntos de componentes emparejados, fiabilidad en campo y velocidad de entrega para los programas de reacondicionamiento.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de sistemas alimentadores RF incluyen Amphenol, RFS, Rosenberger, HUBER+SUHNER, TE Connectivity, Radiall y Pasternack.
- Amphenol
- RFS
- Rosenberger
- HUBER+SUHNER
- Conectividad TE
- Radiall
- Pasternack
Bibliografía
- [1] Unión Internacional de Telecomunicaciones. (2025, octubre 15). Más de la mitad de la población mundial está cubierta por 5G.
- [2] Unión Internacional de Telecomunicaciones. (2025, octubre 15). El tráfico de banda ancha móvil está creciendo más rápido, pero las redes fijas siguen transportando la mayor parte de los datos de Internet.
- [3] Unión Internacional de Telecomunicaciones. (2025, octubre 15). Las suscripciones5G ya representan más de un tercio de todas las suscripciones de banda ancha móvil.
- [4] Comisión Europea. (2025, junio 16). Informe sobre el Estado de la Década Digital 2025.
- [5] Bundesnetzagentur. (2025, mayo 23). Semana de medición de redes móviles en todo el país.
- [6] Agência Gov. (2025, julio 2). Tecnología 5G já chega a más de 1.500 cidades e alcança 70% da população.
- [7] Comisión Federal de Comunicaciones. (2025, septiembre 30). Build America: Eliminando barreras al despliegue inalámbrico, Aviso de propuesta de reglamentación.
- [8] Ofcom. (2025, noviembre 19). Los británicos devoran datos a niveles récord mientras las redes móviles compiten por mejorar 5G.
- [9] Ministerio del Interior y Comunicaciones. (2025, septiembre 19).5G Estado de Desarrollo (a finales del año fiscal 2024).
- [10] ANDREW, una empresa de Amphenol. (2026, junio 4). ANDREW Premiado por su Innovación con dos premios SCF Mobile Network.
- [11] Sistemas de radiofrecuencia. (2026, noviembre 5). RFS lanza cables RADIAFLEX blancos para satisfacer la demanda de soluciones discretas dentro del edificio.
- [12] Radiall. (2026, julio 13). SMPM espacial y SMPM-Bloqueo por Radiall.
Este informe responde
- ¿Cómo se divide el gasto entre cables, conectores, antenas y otros componentes, y por qué los cables conducen?
- ¿Qué proyectos de red hacen que las telecomunicaciones sean la principal aplicación y cómo contribuyen la radiodifusión y la defensa a la demanda?
- ¿Qué patrones de compra siguen los operadores de telecomunicaciones al reacondicionar los sitios para obtener 5capacidad G?
- ¿Cómo cambiarán las pequeñas celdas, los sistemas de antenas distribuidas y el fronthaul de fibra por sitio?
- ¿Por qué el crecimiento varía entre Alemania, Brasil, Estados Unidos, Reino Unido y Japón?
- ¿Qué grupos de proveedores compiten por contratos de soluciones en el sitio, conectores y RF especializados, y en qué condiciones?
¿Qué cubre el mercado de sistemas de alimentación RF?
Este estudio rastrea los componentes que transportan señales de radiofrecuencia entre equipos de radio y antenas. Los cables alimentadores, puentes, conectores, antenas y conjuntos de transmisión relacionados forman los grupos principales de productos.
Los ingresos se miden en el valor de venta del fabricante en telecomunicaciones, radiodifusión, usos aeroespaciales y de defensa. La cobertura para usuarios finales abarca operadores de telecomunicaciones, compañías de radiodifusión, organizaciones militares y de defensa y otros propietarios de redes.
¿Qué incluye el alcance?
Cables alimentadores coaxiales RF, conjuntos puentes y cables radiales utilizados en infraestructuras inalámbricas.
Conectores RF, adaptadores y kits de conectores instalables en el campo utilizados en estaciones base y emplazamientos interiores.
Antenas base, small cell y DAS se vendían como parte de las instalaciones del sistema alimentador.
Cables y conectores RF especializados para transmisores de radiodifusión, radar, satélite y sistemas de radio táctica.
¿Qué se excluye del alcance?
Cables de fibra óptica de uso general y equipos de redes ópticas independientes.
Cables eléctricos y componentes electrónicos generales que no se utilizan en una ruta de transmisión RF.
Unidades de radio, equipos de banda base y dispositivos inalámbricos independientes.
Mano de obra de instalación, servicios de telecomunicaciones, licencias de espectro e ingresos por suscripción.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
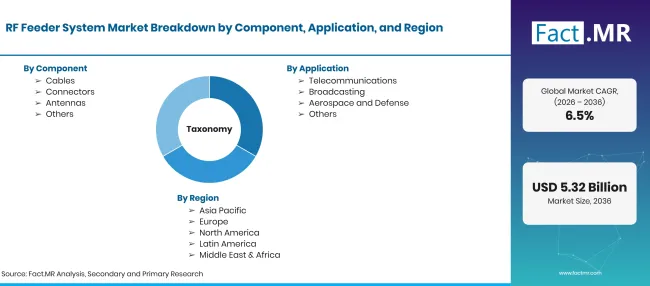
Rf Feeder System Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Los sistemas de alimentación RF son los cables, conectores, antenas y componentes de transmisión relacionados que transportan señales de radiofrecuencia entre equipos de radio y antenas en telecomunicaciones, radiodifusión, aeroespacial y redes de defensa. |
| Componente | Cables; Conectores; Antenas; Otros |
| Aplicación | Telecomunicaciones; Radiodifusión; Aeroespacial y Defensa; Otros |
| Usuario final | Operadores de telecomunicaciones; Empresas de radiodifusión; Militares y de Defensa; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Amphenol; RFS; Rosenberger; HUBER+SUHNER; Conectividad TE; Radial; Pasternack |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | La construcción a nivel de sitio que combinaba adiciones de estaciones base, ciclos de reacondicionamiento, contenido de alimentadores y conectores por sitio, y mezcla de aplicaciones y usuarios finales, se comparaba con los portafolios de fabricantes. |
Fuente: análisis de Fact.MR. Actualizado el 9 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Cables
- Conectores
- Antenas
- Otros
-
Por aplicación
- Telecomunicaciones
- Radiodifusión
- Aeroespacial y Defensa
- Otros
-
Por usuario final
- Operadores de telecomunicaciones
- Empresas de radiodifusión
- Militar y Defensa
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de sistemas de alimentación RF en 2026?
¿Qué tasa de crecimiento registrará el mercado de sistemas alimentadores de RF?
¿Qué componente lidera?
¿Qué aplicaciones lidera?
¿Qué clientes finales son los leads?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF