- Market Value (2025): USD 6.05 Bn
- Estimated Value (2026): USD 6.45 Bn
- Forecast Value (2036): USD 12.2 Bn
- CAGR (2026-2036): 6.5%
¿Cuánto se prevé que valdrá el mercado de soluciones de energía militar para 2036?
USD 6.45 mil millones en 2026 a USD 12.2 mil millones para 2036 en un 6.5% CAGR.
- Los ingresos por soluciones de energía militar ascendieron aUSD 6.05.000 millones en 2025, con grupos generadores y sistemas eléctricos ya en servicio en flotas e instalaciones de defensa.
- Los ingresos crecerán de USD 6.45 mil millones en 2026 a USD 12.2 mil millones en 2036 a medida que las fuerzas armadas modernizen las plataformas y lleven cargas electrónicas más pesadas al terreno.
- Una CAGR 6.5% hasta 2036 refleja una renovación constante de la flota combinada con un nuevo gasto en energía híbrida, almacenamiento de energía y microredes tácticas.
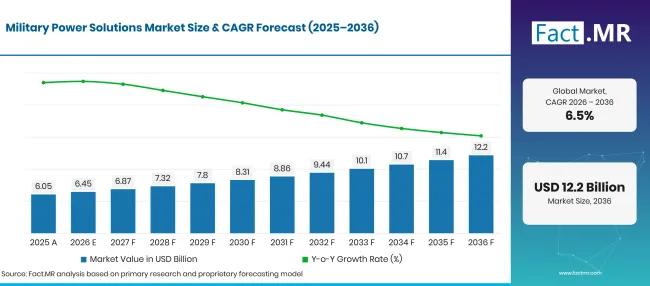
Military Power Solutions Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 6.05 |
| 2026 | Estimación | 6.45 |
| 2036 | Previsión | 12.2 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.5% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de soluciones de energía militar?
El periodo 2026-2036 añade USD 5.7 mil millones en nuevo valor, centrado en sistemas no portátiles, suministro basado en generadores y plataformas terrestres.
- Motores de la demanda en el mercado
- Presupuestos de defensa más altos están financiando nuevo equipamiento entre las fuerzas aliadas. La OTAN estima que el gasto real en defensa de sus miembros europeos y Canadá creció aproximadamente 15.94% en 2025 [1]. Parte de este dinero se destina a vehículos, buques y sistemas de mando que necesitan equipos de potencia dedicados.
- Las unidades de campo quieren funcionar más tiempo sin generador. En ejercicios del Ejército de EE. UU. descritos en agosto de 2025, los equipos de inserción operaron entre 56 y 96 horas en un módulo de almacenamiento de energía y un módulo de distribución de energía [2]. Resultados como estos empujan a los compradores hacia el almacenamiento modular que reduce el reabastecimiento de combustible y el ruido.
- La electrónica transportada por el soldado está aumentando el peso de las baterías en cada mochila. El generador de energía portátil para soldados del 2.0 Ejército pesa menos de 3 libras y tiene como objetivo ahorrar a un soldado unas 20 libras de peso de batería en misiones prolongadas [3]. La generación compacta de este tipo abre una nueva línea de productos para proveedores portátiles de energía.
- La resiliencia energética en las bases fijas está subiendo en la agenda de inversión. Las zonas de defensa necesitan generación, almacenamiento y conmutación seguros para que los sitios de radar, centros de datos y puestos de mando sigan funcionando durante los cortes de red.
- Segmentos clave analizados
- Por tipo de producto: Los sistemas no portátiles captarán 53.7% cuota en 2026, ya que las bases, barcos y grandes plataformas necesitan energía de alta capacidad que funcione las 24 horas.
- Por fuentes de energía: Los generadores representarán 28.4% del valor de 2026, dada su capacidad para suministrar electricidad donde no exista conexión a la red.
- Por solicitud: La tierra representará 38.2% de los ingresos de 2026, ya que los vehículos blindados, los puestos de mando terrestres y las unidades de defensa aérea transportarán cargas eléctricas crecientes a bordo.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Las fuerzas armadas tratarán la energía eléctrica como una línea de suministro de combate que se planifica con tanto cuidado como el combustible o la munición. Los conjuntos híbridos que combinan generadores con baterías modulares reemplazarán muchas unidades diésel independientes en puestos de mando y bases avanzadas. Los proveedores que puedan demostrar bajo peso, baja firma y compatibilidad con enchufables con vehículos existentes serán los que más se beneficiarán de la próxima oleada de programas."
- Implicaciones estratégicas
- Los fabricantes deberían diseñar los generadores, módulos de almacenamiento y cajas de distribución según estándares comunes de interfaz, ya que el cumplimiento táctico de microredes se está convirtiendo en una condición para la entrada en los tenders del ejército.
- Los integradores de plataformas deberían introducir la arquitectura de energía en la fase más temprana de diseño de nuevos vehículos y barcos, ya que la adaptación posterior de mayor capacidad eléctrica cuesta mucho más.
- Los ministerios de defensa deberían planificar la energía como una clase de suministro con previsiones de demanda diaria de kilovatios-hora por unidad, lo que permite generadores más pequeños y menos convoyes de combustible.
- Los inversores deberían fijarse en empresas con electrónica de potencia robusta y gestión de baterías cualificada, ya que estos componentes aparecen en casi todas las nuevas plataformas de defensa.
Alemania lidera a los cinco países evaluados en 7.5%, ya que un presupuesto de defensa de más de 108 .000 millones de euros para 2026 se convierte en pedidos de vehículos y sistemas energéticos de campo. Brasil sigue 0.7 puntos más abajo en 6.8%, con una renovada estrategia nacional de defensa que favorece a la industria nacional. Estados Unidos alcanza 6.2%; su base instalada ya es grande, por lo que el crecimiento proviene principalmente de reemplazos y modernizaciones de microrredes. El Reino Unido se sitúa en 5.5%, vinculado a un aumento escalonado del gasto hacia 2.5% de GDP. Japón cierra la distancia en 4.9%, donde las ganancias presupuestarias se destinan principalmente a misiles y activos no tripulados. Eso deja una cuota menor para la energía de campo.
¿Cómo se desglosa el mercado de Soluciones de Energía Militar por segmento?
Los sistemas no portátiles liderarán el tipo de producto en 53.7%; los generadores liderarán las fuentes de energía en 28.4%; Tierra mantendrá la aplicación en 38.2% en 2026.
¿Qué tipo de producto lidera?
Los sistemas no portátiles representan 53.7% de las ventas de 2026.
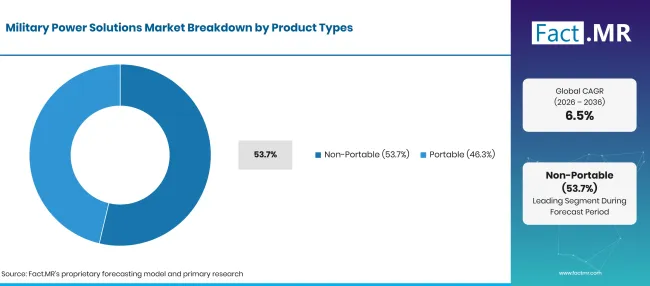
Military Power Solutions Market Breakdown Product Types | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Sistemas no portátiles (segmento líder) | 53.7% |
| Otros segmentos combinados | 46.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Las bases fijas, buques navales, aeródromos y grandes centros de mando consumen energía las 24 horas y no pueden depender de una sola unidad pequeña. Estos sitios instalan generadores de alta capacidad, equipos de conmutación, suministros ininterrumpidos y redes de distribución diseñadas para servicio continuo. Muchos están migrando hacia microredes fijas que conectan varios generadores grandes con almacenamiento en baterías para que una avería no deje fuera de servicio un sitio. Los sistemas portátiles cubren generadores empaquetables por hombre, baterías de soldados, cargadores y pequeños kits solares. Su valor en unidades es menor, pero los volúmenes aumentan con cada nuevo radio, dron y dispositivo de visión nocturna entregado a las tropas. Diseños comerciales como el generador inversor portátil suelen servir como punto de partida para versiones militares robustas.
¿Qué apoya a los generadores dentro de las fuentes de energía?
Los generadores representan 28.4% de los ingresos de 2026.
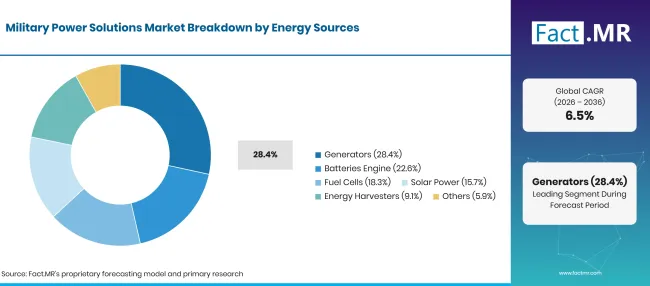
Military Power Solutions Market Breakdown Energy Sources | Source: Fact.MR
| Fuentes de energía | Compartir (2026) |
|---|---|
| Generadores (segmento principal) | 28.4% |
| Otros segmentos combinados | 71.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Las fuerzas expedicionarias siguen dependiendo de los equipos que comenzan combustible porque suministran electricidad constante en lugares sin red en absoluto. El tamaño está ahora bajo escrutinio. Durante el ejercicio Lethal Eagle 24.1 , los generadores de 15 kW y 30 kW a menudo funcionaban por debajo de 10% de capacidad, lo que desperdiciaba combustible y aumentaba la característica de la unidad [2]. Por ello, los compradores prefieren conjuntos más pequeños y diseños multicombustible, incluyendo unidades generadoras tri-combustible que funcionan con más de un combustible. Las baterías constituyen el segundo pilar, ya que las químicas recargables basadas en la batería de iones de litio reemplazan a las celdas primarias antiguas en radios y vehículos. Las pilas de combustible son adecuadas para vigilancia silenciosa y drones de larga autonomía. La energía solar y los sistemas de captación de energía suministran pequeñas cargas en puestos avanzados remotos y sitios de sensores.
¿Qué lidera el segmento de Aplicaciones?
La tierra representa 38.2% de la demanda de 2026.
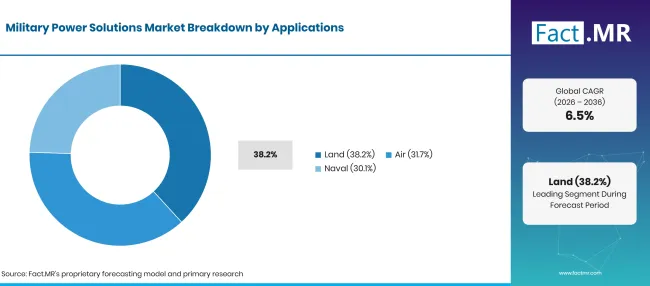
Military Power Solutions Market Breakdown Applications | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Terreno (segmento líder) | 38.2% |
| Otros segmentos combinados | 61.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Las fuerzas terrestres operan la mayor variedad de equipos motorizados, desde tanques y portaaviones de infantería hasta radares móviles y baterías de defensa aérea. Solo el Ejército de EE. UU. representa USD 197.4 mil millones del presupuesto propuesto de defensa para el año fiscal 2026 [4]. Los diseños modernos de vehículos blindados llevan control de fuego digital, sensores y interferidores que impulsan las necesidades de energía a bordo mucho más allá de las flotas antiguas. Las aplicaciones aéreas incluyen generadores de aeronaves, unidades de conversión y distribución de energía, donde el peso y la refrigeración limitan el diseño de los motores. La demanda naval proviene de los grupos electrógenos y sistemas de energía a bordo para radar, gestión de combate y armas de energía dirigida futuras. Ambos segmentos dependen de largos ciclos de calificación, por lo que los proveedores mantienen sus posiciones durante muchos años una vez seleccionados.
¿Qué está acelerando la adopción del mercado de Soluciones de Energía Militar y qué la frena?
El aumento de los presupuestos de defensa y la expansión de la electrónica en todas las plataformas mantienen en aumento los pedidos de generadores, baterías y equipos de conversión de energía. Los resultados de campo con el almacenamiento modular también están cambiando la forma en que los ejércitos planifican la energía. Los altos costes del sistema, la logística del combustible y los largos programas de cualificación ralentizan el ritmo al que llega la nueva tecnología a las unidades.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Modernización de plataformas militares y aumento de las cargas eléctricas a bordo | +2.1% | Global | A largo plazo (>=4 años) |
| Uso creciente de generadores tácticos móviles y sistemas de energía en el campo de batalla | +1.7% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Expansión de baterías avanzadas y almacenamiento de energía para electrónica de defensa | +1.3% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Adopción creciente de sistemas híbridos y tecnologías de energía alternativa | +0.9% | Global | A largo plazo (>=4 años) |
| Creciente inversión en infraestructuras energéticas resilientes en instalaciones militares | +0.5% | Norteamérica, Europa Occidental, Asia-Pacífico | A corto plazo (<=2 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Sistemas de energía portátiles ligeros para soldados y unidades tácticas | +1.1% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Sistemas híbridos de generadores y baterías para despliegues militares remotos | +0.8% | Global | A medio plazo (2-4 años) |
| Integración de pilas de combustible para aplicaciones de energía militar de baja firma | +0.6% | Norteamérica, Europa Occidental, Asia Oriental | A largo plazo (>=4 años) |
| Tecnologías solares y de captación de energía para instalaciones de defensa remota | +0.4% | Asia-Pacífico, América Latina, Oriente Medio | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de desarrollo e instalación de sistemas avanzados de energía militar | -1.2% | Global | A corto plazo (<=2 años) |
| Dependencia de la disponibilidad de combustible y el transporte entre ubicaciones remotas | -0.9% | Global | A medio plazo (2-4 años) |
| Complejas integraciones y requisitos de cualificación entre plataformas militares | -0.6% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Limitaciones de rendimiento de la batería bajo temperaturas extremas y condiciones de campo exigentes | -0.4% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Qué países están escalando el mercado de soluciones de poder militar hasta 2036?
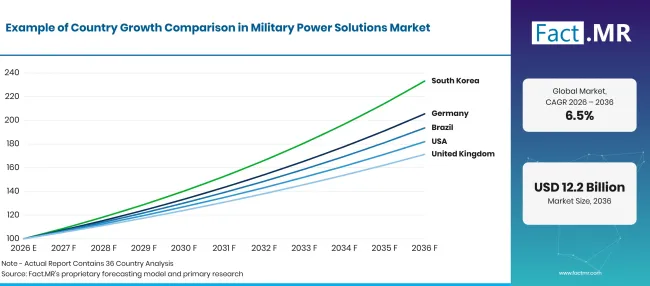
Military Power Solutions Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 7.5% |
| Brasil | 6.8% |
| Estados Unidos | 6.2% |
| Reino Unido | 5.5% |
| Japón | 4.9% |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Qué apoya la adopción en Alemania?
7.5% CAGR, respaldado por un fuerte aumento en la financiación de la contratación de la Bundeswehr.
En noviembre de 2025, el comité presupuestario del Bundestag aprobó el presupuesto de defensa de 2026 y el fondo especial de la Bundeswehr, con un volumen combinado de más de 108 .000 millones de euros [5]. Gran parte de este dinero se destina a vehículos blindados, flotas de defensa aérea y logística, cada una de las cuales necesita generadores a bordo y energía de campo. Los proveedores alemanes de sistemas energéticos móviles están bien posicionados para ganar este trabajo cerca de casa.
¿Cómo está desarrollando la demanda en Brasil?
6.8% CAGR, ayudado por una política de defensa nacional actualizada que favorece la capacidad local.
El Decreto nº 12,725 de 18 noviembre de 2025 aprobó la Política de Defensa Nacional, la Estrategia Nacional de Defensa y el Libro Blanco de Defensa Nacional [6]. Estos documentos establecen las prioridades para las fuerzas armadas y para la industria de defensa nacional. Las largas fronteras de Brasil, las guarniciones amazónicas y las tareas de patrulla costera hacen que la energía fuera de la red sea una necesidad recurrente para las unidades remotas.
¿Qué está moldeando la adopción de Estados Unidos?
6.2% CAGR, mientras las microredes tácticas y la electrificación en el campo de batalla remodelan la planificación energética del Ejército.
La OTAN estima que el gasto en defensa de EE. UU. equivale a 3.22% de GDP en 2025, con 29.69% de ese gasto destinado a equipos [1]. El Estándar de Microredes Tácticas del Ejército (MIL-STD-3071) establece criterios de interoperabilidad para el hardware y el software que vinculan generación, almacenamiento y distribución en el terreno [7]. Los proveedores que certifican este estándar acceden a la siguiente ronda de programas energéticos del Ejército.
¿Qué apoya la adopción en el Reino Unido?
5.5% CAGR, reflejando un aumento escalonado del gasto en defensa y una base de suministro interna más fuerte.
La Revisión Estratégica de Defensa 2025 compromete al gobierno a aumentar el gasto en defensa a 2.5% de GDP para 2027 [8]. El gasto del Ministerio de Defensa con la industria británica alcanzó los 31.7 .000 millones de libras esterlinas en 2024/25, un aumento 6% en términos reales [9]. Este creciente gasto interno apoya a los fabricantes británicos de sistemas de potencia para vehículos, generadores navales y electrónica robusta.
¿Cómo le va Japón?
4.9% CAGR, impulsado por un presupuesto de defensa creciente que se inclina hacia activos no tripulados y de defensa costera.
El Ministerio de Defensa de Japón solicitó 8,845.4 mil millones de yenes para el año fiscal 2026, un aumento de 4.4% respecto al presupuesto del año fiscal 2025 [10]. La solicitud incluye alrededor de 312.8 mil millones de yenes para capacidades de defensa no tripuladas, como drones de larga duración y vehículos terrestres que trabajan con ellas. Cada nueva flota no tripulada aporta demanda de estaciones terrestres, equipos de carga y suministros de energía compactos.
¿Quién lidera el mercado de soluciones de energía militar?
La competencia se divide en tres grupos con diferentes fortalezas. Especialistas en energía aeroespacial y naval como RTX a través de Collins Aerospace y sistemas de generación y distribución de suministros diseñados en aeronaves y buques, y ocupan esos puestos durante toda la vida útil de cada plataforma. Empresas de electrónica de potencia como Eaton, Vicor, Crane Company y Espey Manufacturing & Electronics Corp. forman un segundo grupo que compite en densidad de convertidores, cualificación MIL-STD y fiabilidad. Vicor presentó módulos de potencia robustos y suministros alineados con VITA y SOSA en la exposición de las Fuerzas Terrestres en Perth en octubre de 2026 [11].
El tercer grupo desarrolla energía de campo móvil. VINCORION presentó sistemas modulares de potencia táctica en clases de 20 kW, 50 kW y 200 kW en junio de 2026, que pueden conectarse en red para proporcionar más de 1 MW [12]. Durante 2036, la ventaja irá a proveedores que combinen bajo peso con interfaces abiertas y soporte a largo plazo.
¿Qué empresas son los proveedores clave?
Entre las principales empresas se encuentran RTX Corporation (Collins Aerospace), Eaton Corporation, Vicor Corporation, Crane Company, Rolls-Royce, VINCORION y Espey Manufacturing & Electronics Corp.
- RTX Corporation (Collins Aerospace)
- Eaton Corporation
- Vicor Corporation
- Compañía de Grúas
- Rolls-Royce
- VINCORION
- Espey Manufacturing & Electronics Corp.
Bibliografía
- [1] OTAN. (2025, agosto 28). Gasto en defensa de los países de la OTAN (2014-2025).
- [2] Ejército de EE. UU. (2025, agosto 18). Mejores prácticas para operacionalizar la energía en el campo de batalla.
- [3] Ejército de EE. UU. (2026, junio 10). El Ejército activa la investigación de sistemas de energía portátiles para mejorar la potencia táctica del Soldado.
- [4] Departamento de Guerra de EE. UU. (junio de 26de 2025). Altos funcionarios exponen el presupuesto propuesto por el presidente para el año fiscal26 de defensa.
- [5] Bundesministerium der Verteidigung. (2025, noviembre 14). Investitionen in unsere Sicherheit: Verteidigungshaushalt 2026.
- [6] Ministério da Defesa. (2026, julio 1). Políticas e Estrategias Nacionais.
- [7] Baterías del Ejército de EE. UU. (2026, julio 14). TMS: Baterías del Ejército de EE. UU.
- [8] Ministerio de Defensa. (2025, junio 2). La Revisión Estratégica de Defensa 2025: Haciendo a Gran Bretaña más segura: segura en casa, fuerte en el extranjero.
- [9] Ministerio de Defensa. (2025, septiembre 11). La economía británica recibe dividendos en defensa mientras nuevas cifras revelan un aumento inflacionario en el gasto en la industria.
- [10] Ministerio de Defensa de Japón. (2025, septiembre 24). Progreso y presupuesto en el refuerzo fundamental de capacidades de defensa: Resumen de la solicitud presupuestaria para el año fiscal 2026.
- [11] Vicor Corporation. (2026, septiembre 15). Vicor presentará carteras de convertidores DC-DC escalables y densas en potencia en el evento Land Forces en Perth, Australia.
- [12] VINCORION. (2026, junio 18). Sistemas de energía móvil para escenarios de despliegue a prueba de futuro.
Este informe responde
- ¿Cómo se reparte los ingresos entre los sistemas militares no portátiles y portátiles?
- ¿Por qué los generadores mantienen la primera posición entre las fuentes de energía y cómo está cambiando su papel el almacenamiento híbrido?
- ¿Qué hace que las plataformas terrestres sean la principal aplicación y cómo se están desarrollando las necesidades aéreas y navales?
- ¿Dónde encajan las baterías, las pilas de combustible, la energía solar y la captación de energía en los planes energéticos militares?
- ¿Cómo influyen los presupuestos de defensa en Alemania, Brasil, Estados Unidos, Reino Unido y Japón en el crecimiento de los países?
- ¿Qué grupos de proveedores compiten en este ámbito y qué distinguirá a los ganadores del resto?
¿Qué cubre el mercado de soluciones de poder militar?
Este mercado rastrea equipos utilizados para generar, almacenar, convertir y distribuir energía eléctrica entre plataformas militares e infraestructuras de defensa. Los grupos electrificados, baterías, pilas de combustible y equipos solares forman las principales categorías de productos.
Los ingresos se valoran a nivel de equipo en aplicaciones terrestres, aéreas y navales. Las unidades de conversión de energía, los componentes de distribución y los sistemas de gestión energética se cuentan cuando se venden como parte de una solución de potencia militar.
¿Qué incluye el alcance?
Se incluyen generadores tácticos portátiles, conjuntos de generadores militares fijos y baterías recargables y primarias de grado militar.
Se cuentan sistemas de pilas de combustible, kits solares y dispositivos de captación de energía construidos o adaptados para uso defensivo. Las unidades de conversión de energía, cajas de distribución, módulos de almacenamiento de energía y controladores de microred forman parte del alcance cuando se venden para plataformas o instalaciones militares. Se cubre el equipamiento instalado en vehículos terrestres, aeronaves y buques navales, junto con puestos de mando de campo y bases de defensa.
¿Qué se excluye del alcance?
Los generadores civiles, las baterías comerciales de consumo y los sistemas solares residenciales quedan fuera del ámbito a menos que estén diseñados o adaptados para uso militar.
No se contabilizan los motores de vehículos y sistemas de propulsión vendidos sin función de generación eléctrica. Se omiten las compras de combustible, los cargos de electricidad de la red y los servicios generales de mantenimiento.
Se excluyen las armas independientes, radios y equipos de guerra electrónica a menos que sus unidades de potencia puedan identificarse por separado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
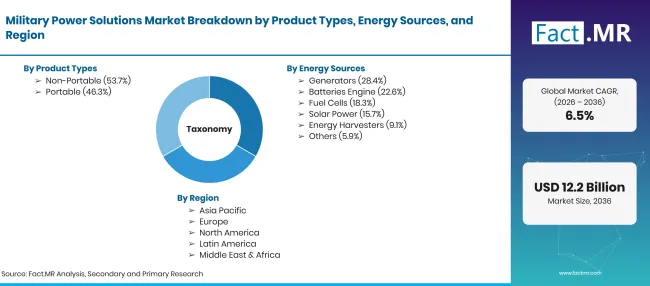
Military Power Solutions Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Equipamiento que genera, almacena, convierte y distribuye energía eléctrica para plataformas de defensa, instalaciones militares y operaciones tácticas. |
| Tipo de producto | No Portátil; Portátil |
| Fuentes de energía | Generadores; Baterías; Pilas de combustible; Energía solar; Recolectores de energía; Otros |
| Aplicación | Tierra; Aire; Naval |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | RTX Corporation (Collins Aerospace); Eaton Corporation; Vicor Corporation; Compañía de Grúas; Rolls-Royce; VINCORION; Espey Manufacturing & Electronics Corp. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Modelo híbrido de arriba abajo y de abajo arriba basado en patrones de gasto en defensa, requerimientos energéticos de plataformas, fuente y combinación de aplicaciones energéticas, y revisión de carteras de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 5 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- No portátil
- Portátil
-
Por fuentes de energía
- Generadores
- Baterías
- Pilas de combustible
- Energía solar
- Recolectores de energía
- Otros
-
Por aplicación
- Terreno
- Aire
- Naval
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de Soluciones de Energía Militar en 2026?
¿Qué tasa de crecimiento registrará el Mercado de Soluciones de Energía Militar entre 2026 y 2036?
¿Qué tipo de producto lidera el mercado de soluciones de energía militar?
¿Qué fuente de energía tiene la mayor cuota?
¿Qué aplicación contribuye más?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF