- Market Value (2025): USD 10.3 Bn
- Estimated Value (2026): USD 12.2 Bn
- Forecast Value (2036): USD 66.9 Bn
- CAGR (2026-2036): 18.5%
¿Cuánto se prevé que valdrá el mercado de baterías habilitadas por nanotecnología para 2036?
USD 12.2 mil millones en 2026 a USD 66.9 mil millones para 2036 en un 18.5% CAGR.
- Las ventas de baterías habilitadas por nanotecnología alcanzaron losUSD 10.3 mil millones en 2025, con electrodos de grafeno y ánodos ricos en silicio pasando de las líneas piloto a programas de células calificadas.
- Los ingresos crecerán de USD 12.2 mil millones en 2026 a USD 66.9 mil millones para 2036, a medida que las plataformas de vehículos eléctricos, los smartphones premium y los sitios de almacenamiento fijos especifiquen una mayor densidad energética por celda.
- Un CAGR 18.5% refleja una base de material joven que escala rápidamente, donde cada nueva planta de material ánodo de silicio o grafeno añade capacidad que los fabricantes de celdas pueden calificar en dos o tres años.
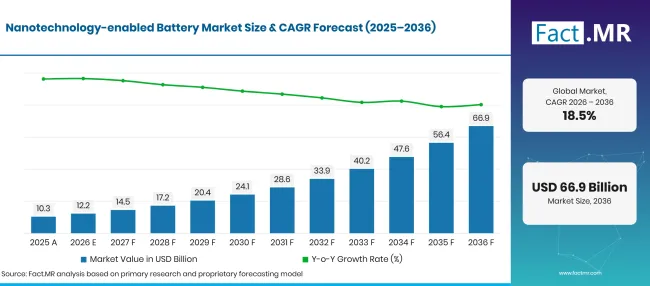
Nanotechnology Enabled Battery Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 10.3 |
| 2026 | Estimación | 12.2 |
| 2036 | Previsión | 66.9 |
| CAGR 2026 a 2036 | Periodo de previsión | 18.5% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Cuáles son los datos definitorios detrás del crecimiento del mercado de baterías habilitados por nanotecnología?
El periodo 2026-2036 añadirá USD 54.7 mil millones en nuevo valor, concentrado en celdas automotrices y paquetes de almacenamiento industrial.
- Motores de la demanda en el mercado
- Los compradores de coches eléctricos siguen subiendo el listón en autonomía y tiempo de carga. Las ventas globales de coches eléctricos superaron los 17 millones en 2024, una cuota de ventas superior a 20%, según la Agencia Internacional de la Energía [1]. Cada uno de estos vehículos lleva un paquete donde un ánodo de mayor capacidad o un electrodo más conductor puede reducir el peso o aumentar la autonomía.
- El silicio supone un cambio gradual en la capacidad del ánodo. Panasonic Energy señala que el silicio puede contener aproximadamente 10 veces más litio que el grafito, y la empresa está trabajando para suprimir la hinchazón que sigue a [2]. Las partículas nanoestructuradas de silicio y los andamios de carbono son la principal respuesta de ingeniería a esa inflamación.
- Las marcas de teléfonos y dispositivos wearables quieren más energía en la misma carcasa estrecha. Enovix informó en enero de 2026 que pruebas independientes midieron la batería de su IA1 smartphone a 935 Wh/L usando un ánodo de silicio activo 100% [3]. Resultados como este empujan a los fabricantes de dispositivos de consumo a calificar ánodos de nanomateriales antes que los programas automovilísticos.
- La política industrial pública está acercando las plantas de células y materiales a los mercados finales. La Comisión Europea adoptó su Estrategia de Amplificadores de Baterías el 28 de enero de 2026 para fortalecer la fabricación europea de baterías y su lugar en las cadenas de valor globales [4]. Programas similares en Estados Unidos y Japón proporcionan a los proveedores de materiales señales de volumen más firmes.
- Las inauguraciones de plantas están convirtiendo materiales especializados en insumos industriales. Sila comenzó sus operaciones en su planta de ánodos de silicio a escala automotriz en Moses Lake, Washington, en septiembre de 2025, con soporte inicial para 2 5 GWh de capacidad de celda [5].
- Segmentos clave analizados
- Por tipo de material: El grafeno mantendrá 55.7% cuota en 2026 porque su conductividad y estructura de lámina fina se adaptan tanto a aditivos conductores como a ánodos compuestos.
- Por aplicación: El sector automotriz responderá 52.0% de la demanda de 2026, ya que los packs de vehículos eléctricos establecen los objetivos más estrictos de autonomía y carga rápida.
- Por tipo de batería: El ion de litio capturará 42.3% en 2026, ya que los nanomateriales pueden caer en las líneas existentes de ion de litio con pocos cambios en las herramientas.
- Por usuario final: El sector industrial exigirá 71.0% valor en 2026, dado que fábricas, compañías eléctricas y operadores de almacenamiento de energía compran celdas al por mayor bajo contratos de servicio prolongado.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La nanotecnología en baterías ha superado la fase de prueba, y los próximos diez años se centrarán en rendimiento, costes y seguridad en el suministro. El grafeno y el silicio ganarán cuota donde los fabricantes de celdas puedan instalarlos en líneas existentes de iones de litio sin necesidad de reconstruir la fábrica. Los proveedores que puedan enviar el mismo tamaño y pureza de partículas a escala de toneladas, año tras año, marcarán el ritmo para todo el mercado."
- Implicaciones estratégicas
- Los fabricantes de celdas deberían realizar primero ensayos de grafeno y ánodo de silicio en las líneas de producción actuales, ya que los materiales directos acortan la calificación y protegen el capital existente.
- Los productores de nanomateriales deberían invertir en el control de dispersión y la consistencia de los lotes, porque los compradores de automóviles rechazan materiales que varían de un lote a otro.
- Los fabricantes de vehículos y las marcas electrónicas deberían firmar acuerdos de suministro plurianuales con más de una fuente de material ánodo para reducir la exposición a plantas individuales.
- Los inversores deberían valorar los registros de puesta en marcha de la planta y el estado de cualificación del cliente frente a las afirmaciones de rendimiento de laboratorio al comparar a los reveladores de materiales.
Estados Unidos encabeza la comparación entre cinco países en 23.8%, ya que la financiación federal para la investigación y las nuevas plantas de ánodos nacionales acortan el camino del laboratorio a la célula. El Reino Unido sigue de cerca en 22.9%, con una flota de coches de cero emisiones en rápido crecimiento que atrae celdas de mayor capacidad. Alemania, en 21.7%, está por detrás del Reino Unido por poco más de un punto, su fortaleza en la fabricación de vehículos compensada por una menor producción nacional de celdas. Una brecha mayor separa a Japón en 19.4%, donde una industria madura de células crece desde una base más alta. Brasil, a 13.7%, cierra el rango, ya que la adopción de coches eléctricos aún es temprana y la mayoría de las celdas se importan.
¿Cómo se desglosa el mercado de baterías habilitadas por nanotecnología por segmentos?
El grafeno liderará el tipo de material en 55.7%; El automoción liderará la aplicación en 52.0%; El ion de litio liderará el tipo de batería en 42.3%; El industrial mantendrá al usuario final en 71.0% en 2026.
¿Qué tipo de material conduce?
El grafeno ostenta 32.1% de las ventas de 2026.
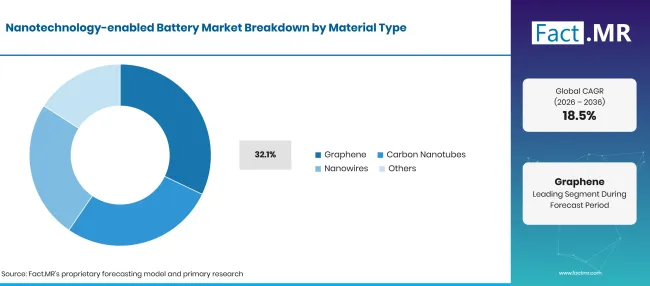
Nanotechnology Enabled Battery Market Breakdown Material Type | Source: Fact.MR
| Tipo de material | Compartir (2026) |
|---|---|
| Grafeno (segmento principal) | 55.7% |
| Otros segmentos combinados | 44.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Los formuladores de electrodos valoran el grafeno por su conductividad eléctrica y su estructura de carbono de una sola capa, que permite que pequeñas cargas formen una densa red conductora. Funciona como aditivo en cátodos y como andamiaje en ánodos compuestos, dándole alcance en varias químicas. La demanda del formato de batería de grafeno añade un atractivo adicional respecto a dispositivos de consumo de carga rápida. Los nanotubos de carbono compiten por el mismo papel aditivo conductor y a menudo se venden como pastas premezcladas, un nicho rastreado en dispersiones conductoras de CNT. Los nanohilos permanecen más cerca de la escala piloto, con absorción limitada por el coste de crecimiento y el manejo. El otro grupo de materiales cubre nanopartículas de óxido metálico y recubrimientos nanoestructurados usados en partículas de cátodo.
¿Qué apoya el sector automovilístico dentro de la aplicación?
El sector automotriz se lleva 52.0% de los ingresos de 2026.
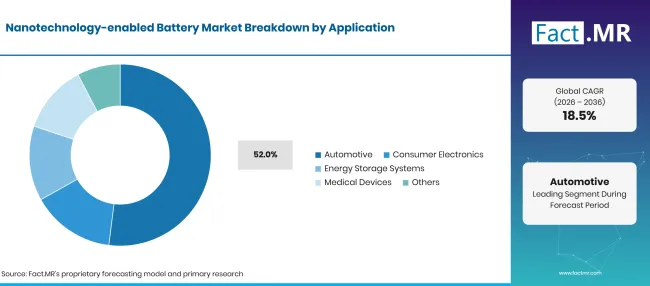
Nanotechnology Enabled Battery Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Automoción (segmento líder) | 52.0% |
| Otros segmentos combinados | 48.0%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Los fabricantes de vehículos se enfrentan a un intercambio directo entre peso del paquete, autonomía y precio, y los ánodos nanoestructurados pueden mejorar los tres. Los compuestos de silicio-carbono aumentan el almacenamiento de litio por gramo, mientras que los aditivos de grafeno reducen la resistencia interna y ayudan a la carga rápida. El aumento del volumen de coches eléctricos mantiene los programas de celdas automotrices como principal campo de pruebas para nuevos materiales de electrodos, y los contratos de suministro firmados para una plataforma de vehículo suelen durar casi una década. La electrónica de consumo es el segundo canal, donde los dispositivos delgados recompensan cualquier aumento en densidad energética volumétrica. Los sistemas de almacenamiento de energía utilizan nanomateriales principalmente para prolongar la vida útil del ciclo. Los dispositivos médicos forman una pequeña parte especializada que valora la fiabilidad y el suministro certificado.
¿Cómo moldea la demanda el tipo de batería?
El ion de litio representa 42.3% de las ventas de 2026.
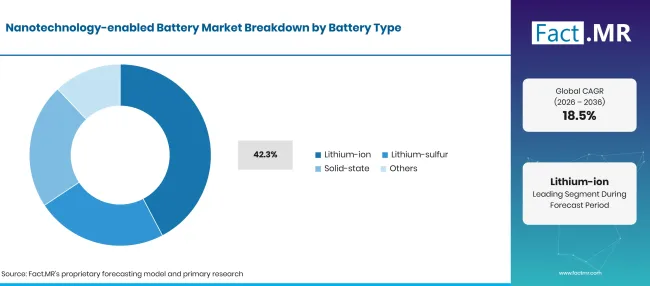
Nanotechnology Enabled Battery Market Breakdown Battery Type | Source: Fact.MR
| Tipo de batería | Compartir (2026) |
|---|---|
| Ion de litio (segmento líder) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Las plantas de celdas construidas para ánodos de grafito y electrolitos líquidos pueden incorporar aditivos de grafeno o materiales de ánodo de silicio para baterías con cambios modestos en los pasos de mezcla y recubrimiento. Esa compatibilidad reduce el coste de probar nanomateriales y mantiene al ion de litio como la primera plataforma donde se venden, como se observa en toda la cadena de suministro de baterías de ion de litio . Las celdas de litio-azufre utilizan hospedadores de carbono nanoestructurados para atrapar el azufre y ralentizar la pérdida de capacidad, pero los volúmenes siguen siendo pequeños. Los diseños de estado sólido dependen de capas delgadas de electrolitos e interfaces limpias, un área cubierta por materiales de baterías de estado sólido. Ambas químicas ampliarán la demanda más adelante en el periodo de previsión.
¿Qué soporta lo Industrial dentro del usuario final?
El sector industrial representa 71.0% del valor de 2026.
| Usuario final | Compartir (2026) |
|---|---|
| Industrial (Segmento líder) | 71.0% |
| Otros segmentos combinados | 29.0%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Las compañías eléctricas, centros de datos, fábricas y depósitos de flotas compran baterías en grandes bloques y las evalúan por la vida útil del ciclo y el coste total por kilovatio-hora almacenada. Los electrodos nanoestructurados ayudan a que las células duren más ciclos antes de que la capacidad se desvanezca, lo cual conviene a estos compradores. La Administración de Información Energética de EE. UU. informó de unos 43.6 GW de almacenamiento operativo de baterías a escala de utilitario para finales de 2025 [6]. Los usuarios finales del sector automotriz compran a través de programas de vehículos con ciclos de cualificación largos. Las marcas de electrónica de consumo valoran factores de forma delgados y carga rápida. Los usuarios sanitarios requieren células pequeñas y certificadas para implantes y equipos portátiles, donde se están evaluando compuestos de silicio-grafeno .
¿Qué está acelerando la adopción del mercado de baterías habilitado por nanotecnología y qué la está frenando?
El crecimiento de vehículos eléctricos, dispositivos de consumo más finos y la ampliación de almacenamiento en red están atrayendo materiales de grafeno, nanotubos y silicio hacia las células comerciales. El coste del material, la hinchazón del silicio durante la carga y la dispersión desigual en las lodos de electrodos siguen ralentizando la adopción, y muchas químicas emergentes necesitan varios años más de datos de campo antes de que los compradores se comprometan a gran escala.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Integración de materiales nanoestructurados en electrodos de iones de litio | +2.4% | Global | A corto plazo (<=2 años) |
| Producción de vehículos eléctricos y demanda de celdas de mayor densidad energética | +2.1% | Asia Oriental, Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Baterías avanzadas en smartphones y wearables | +1.6% | Asia Oriental, Norteamérica | A medio plazo (2-4 años) |
| Crecimiento del almacenamiento estacionario de energía | +1.2% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Suministro comercial de electrodos de grafeno | +1.2% | Global | A corto plazo (<=2 años) |
| Expansión de plantas de ánodos de silicio-carbono | +1.0% | Norteamérica, Asia Oriental, Europa Occidental | A medio plazo (2-4 años) |
| Células de estado sólido mejoradas con nanomateriales | +0.8% | Japón, Alemania, Estados Unidos | A medio plazo (2-4 años) |
| Celdas de larga vida para almacenamiento en red | +0.6% | Norteamérica, Europa Occidental, Asia Oriental | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Alto coste de producción de nanomateriales especializados | -0.9% | Global | A corto plazo (<=2 años) |
| Expansión de silicio y degradación de electrodos durante el ciclo | -0.7% | Global | A corto plazo (<=2 años) |
| Procesos complejos de dispersión y recubrimiento de electrodos | -0.5% | Asia Oriental, Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Validación limitada de campo de químicas emergentes | -0.3% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Qué países están ampliando el mercado de baterías habilitadas por nanotecnología hasta 2036?
| País | CAGR (2026 a 2036) |
|---|---|
| Estados Unidos | 23.8% |
| Reino Unido | 22.9% |
| Alemania | 21.7% |
| Japón | 19.4% |
| Brasil | 13.7% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Qué apoya la adopción en Estados Unidos?
23.8% CAGR, impulsado por la financiación federal de investigación y nuevas plantas de ánodos nacionales.
El almacenamiento en red es una gran salida para celdas de larga duración, con aproximadamente 43.6 GW de almacenamiento de baterías a escala de servicios públicos operando a finales de 2025 [6]. En el ámbito de los materiales, el Departamento de Energía de EE. UU. aprobó en abril de 2026 un proyecto para que la Universidad de Dakota del Norte construyera y pruebe un reactor asistido por plasma para materiales de ánodo de silicio, incluyendo la producción de grafeno y las pruebas de baterías en el alcance [7]. Plantas como el sitio de Moses Lake en Sila añaden suministro doméstico de ánodo de silicio [5].
¿Cómo está el Reino Unido escalando la demanda?
22.9% CAGR, ayudado por una flota de coches de cero emisiones en rápida expansión.
El Departamento de Transporte informó de 473,000 coches de cero emisiones registrados por primera vez en 2025, un aumento de 24% y igual al 23% de nuevas matrículas [8]. Los coches con licencia de emisiones cero alcanzaron 1,737,000 en diciembre de 2025 [8]. Esa flota genera una demanda constante de células con mayor densidad energética, y grupos de investigación británicos están activos en ánodos de silicio y carbonos conductores diseñados que se adaptan a la producción piloto.
¿Qué apoya el crecimiento de Alemania?
21.7% CAGR, respaldado por una sólida base de fabricación de vehículos.
La Kraftfahrt-Bundesamt registró 545,142 nuevos turismos eléctricos a batería en Alemania en 2025, una cuota 19.1% de matriculaciones y 43.2% más que en 2024 [9]. Los fabricantes alemanes de vehículos son de los principales compradores de pilas de alta energía en Europa. La Estrategia Europea de Potenciadores de Baterías apoya plantas de células y materiales en toda la UE, lo que proporciona a los fabricantes alemanes más fuentes locales para células mejoradas con silicio-carbono y grafeno [4].
¿Cómo le va Japón?
19.4% CAGR, reflejando una industria celular madura que crece desde una base más alta.
La Estrategia de la Industria de Baterías y Energía de Japón, publicada en junio de 2026, tiene como objetivo 150 GWh al año de fabricación nacional de baterías desde 2030 hasta mediados de los años 30 y el uso comercial completo de baterías totalmente de estado sólido alrededor de 2030 [10]. Los fabricantes nacionales de celdas están migrando a electrodos negativos de silicio para aumentar la capacidad de baterías de vehículos eléctricos [2]. El trabajo en estado sólido también se basa en capas delgadas de electrolitos y electrodos nanoestructurados.
¿Cómo está desarrollando la demanda en Brasil?
13.7% CAGR, ya que la adopción de los coches eléctricos supera su etapa inicial.
Las ventas de coches eléctricos en Brasil más que se duplicaron hasta 125,000 en 2024, alcanzando una cuota de ventas superior a 6%, según la IEA [1]. La mayoría de esos vehículos fueron importados, por lo que la demanda local de células de nanomateriales proviene principalmente de vehículos terminados. El crecimiento en la generación solar y eólica también abre espacio para almacenamiento estacionario, donde las células de larga vida ganarán cuota a medida que avance el ensamblaje local.
¿Quién lidera el mercado de baterías habilitadas por nanotecnología?
La competencia se divide en tres grupos. Los grandes fabricantes de celdas, a saber, Samsung SDI, Panasonic Energy, LG Energy Solution y Wanxiang A123 Systems, controlan el acceso de los clientes y la capacidad de la planta, y adoptan nanomateriales cuando estos encajan en las líneas existentes. Samsung SDI presentó una muestra de batería totalmente de estado sólido tipo bolsa en InterBattery 2026 en marzo [12], mientras que LG Energy Solution está construyendo líneas piloto de electrodos secos en su planta de Ochang en Corea, con el objetivo de la producción comercial en 2028 [13].
Los especialistas en células de silicio Amprius Technologies y Enovix venden celdas terminadas a clientes de aviación, defensa y teléfonos; Amprius añadió Nanotech Energy como su primer fabricante contratado en EE. UU. en febrero de 2026 [11]. Los proveedores de materiales Sila, Group14 Technologies y Resonac venden polvos de ánodo y carbonos conductores a todos ellos. El éxito dependerá de qué proveedores puedan igualar los resultados de laboratorio a escala de planta, mantener estable la calidad de los lotes y asegurar la compra a largo plazo de los fabricantes de celdas.
¿Qué empresas son los proveedores clave?
Entre las principales empresas se encuentran Samsung SDI, Panasonic Energy, LG Energy Solution, Wanxiang A123 Systems, Amprius Technologies, Enovix, Sila, Group14 Technologies y Resonac.
- Samsung SDI
- Energía Panasonic
- Solución Energética LG
- Sistemas de123 Wanxiang A
- Amprius Technologies
- Enovix
- Sila
- Group14 Technologies
- Resonac
Bibliografía
- [1] Agencia Internacional de la Energía. (2025, mayo 14). Perspectivas globales de vehículos eléctricos 2025: Resumen ejecutivo.
- [2] Panasonic Energy Co., Ltd. (febrero de 5de 2026). La última tecnología de Panasonic Energy: El reto de aumentar la capacidad de las baterías de ion de litio para vehículos eléctricos.
- [3] Enovix Corporation. (2026, enero 13). Pruebas independientes confirman que Enovix AI-1 alcanza 935 wh/l: estableciendo un nuevo estándar para las baterías de smartphones.
- [4] Comisión Europea. (2026, enero 28). Comunicación de la Comisión: Estrategia de propulsores de batería.
- [5] Sila Nanotechnologies, Inc. (2025, septiembre 23). Sila inaugura la primera planta de ánodos de silicio a escala automotriz del país, inaugurando una nueva era para la fabricación de baterías en EE. UU.
- [6] Administración de Información Energética de EE. UU. (2026, agosto 7). La capacidad de almacenamiento en baterías promedió 70% crecimiento en los últimos tres años.
- [7] Departamento de Energía de EE. UU. (2026, abril 29). Producción de materiales de ánodo de silicio para baterías de ion de litio.
- [8] Departamento de Transporte. (2026, abril 29). Estadísticas de licencias de vehículos, Reino Unido: 2025.
- [9] Kraftfahrt-Bundesamt. (2026, enero 6). Fahrzeugzulassungen im Diciembre 2025: Jahresbilanz.
- [10] Ministerio de Economía, Comercio e Industria. (2026, junio 2). Estrategia de la Industria de Baterías y Energía.
- [11] Amprius Technologies, Inc. (febrero de 32026 ). Amprius asegura un socio estratégico de fabricación con sede en EE. UU. para escalar la producción nacional de baterías de ánodo de silicio.
- [12] Samsung SDI Co., Ltd. (marzo de 9de 2026). SAMSUNG SDI presenta batería totalmente de estado sólido para IA física.
- [13] LG Energy Solution Ltd. (septiembre de 222025). La solución energética de LG desbloquea un nuevo valor para los clientes con un proceso de electrodos secos de última generación.
Este informe responde
- ¿Cómo se reparte los ingresos por tipo de material, aplicación, tipo de batería y usuario final?
- ¿Por qué el grafeno ocupa la posición superior del material, y dónde encajan los nanotubos y nanocables de carbono?
- ¿Qué tendencias en vehículos eléctricos y electrónica generan la mayor atracción para los electrodos nanoestructurados?
- ¿Qué separa las células de ion de litio, azufre-litio y de estado sólido en su uso de nanomateriales?
- ¿Cómo difieren las tasas de crecimiento entre Estados Unidos, Reino Unido, Alemania, Japón y Brasil?
- ¿Dónde compiten los fabricantes de celdas, los especialistas en células de silicio y los proveedores de materiales?
¿Qué abarca el Mercado de Baterías habilitado por nanotecnología?
Este estudio valora las células de batería y los materiales de electrodos cuyo rendimiento depende de las estructuras a escala nanométrica. Las láminas de grafeno, nanotubos de carbono, nanohilos, nanopartículas de silicio y recubrimientos nanoestructurados entran dentro de la definición cuando se integran en una célula comercial.
El valor se cuenta a nivel de célula y material en las químicas de ion de litio, azufre y estado sólido. Los paquetes de baterías, vehículos y dispositivos no se valoran en su totalidad, por lo que las cifras reflejan únicamente el contenido de baterías habilitadas por nanotecnología.
¿Qué incluye el alcance?
Grafeno, nanotubos de carbono y materiales de nanoalambre se venden para su uso en electrodos de batería.
Silicio-carbono y otros materiales ánodos nanoestructurados vendidos a fabricantes de celdas.
Celdas terminadas que utilizan electrodos de nanomateriales en vehículos, electrónica, sistemas de almacenamiento y dispositivos médicos.
Cobertura por país para Estados Unidos, Reino Unido, Alemania, Japón y Brasil, además de las siete regiones.
¿Qué se excluye del alcance?
Pilas convencionales de iones de litio, plomo-ácido y níquel sin materiales de electrodos a nanoescala.
El valor completo de los vehículos, teléfonos, equipos médicos e instalaciones de almacenamiento que utilizan estas celdas.
La producción de grafeno y nanotubos se vendía para usos fuera de baterías, como compuestos y recubrimientos.
Minería, servicios de reciclaje de baterías y componentes electrónicos no relacionados.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
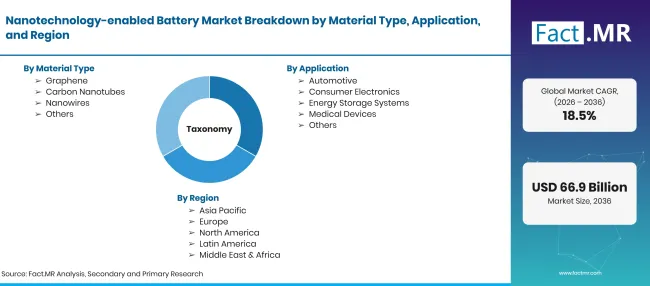
Factmr Nanotechnology Enabled Battery Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Células de batería y materiales de electrodos que utilizan grafeno, nanotubos de carbono, nanohilos o nanoestructuras diseñadas para aumentar la densidad energética, conductividad, velocidad de carga o vida útil del ciclo. |
| Tipo de material | Grafeno; nanotubos de carbono; nanohilos; otros |
| Aplicación | Automoción; Electrónica de consumo; Sistemas de almacenamiento de energía; Dispositivos médicos; Otros |
| Tipo de batería | Ion de litio; Litio-azufre; Estado sólido; Otros |
| Usuario final | Industrial; Automoción; Electrónica de consumo; Sanidad; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Estados Unidos; Reino Unido; Alemania; Japón; Brasil |
| Empresas perfiladas | Samsung SDI; Panasonic Energy; LG Energy Solution; Wanxiang A123 Systems; Amprius Technologies; Enovix; Sila; Group14 Technologies; Resonac |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | La capacidad de las células y materiales se mapea frente a la demanda de vehículos eléctricos, electrónica y almacenamiento, con el contenido de nanomateriales rastreado por la química. |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de material
- Grafeno
- Nanotubos de carbono
- Nanohilos
- Otros
-
Por aplicación
- Automoción
- Electrónica de consumo
- Sistemas de almacenamiento de energía
- Dispositivos médicos
- Otros
-
Por tipo de batería
- Ion de litio
- Litio-azufre
- Estado sólido
- Otros
-
Por usuario final
- Industrial
- Automoción
- Electrónica de consumo
- Sanidad
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de baterías habilitadas por nanotecnología en 2026?
¿Qué tasa de crecimiento registrará el mercado de baterías habilitadas por nanotecnología?
¿Qué tipo de material conduce?
¿Qué aplicaciones lidera?
¿Qué tipo de batería son los cables?
¿Qué clientes finales son los leads?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF