- Market Value (2025): USD 15.0 Bn
- Estimated Value (2026): USD 15.7 Bn
- Forecast Value (2036): USD 25.9 Bn
- CAGR (2026-2036): 5.1%
¿Cuánto se prevé que valdrá el mercado de pinturas y recubrimientos para vehículos de pasajeros para 2036?
USD 15.7 mil millones en 2026 a USD 26.0 mil millones para 2036 en un 5.1% CAGR.
- Fact.MR calcula que el mercado de pinturas y recubrimientos para vehículos de pasajeros alcanzó losUSD 15.0 mil millones en 2025, siendo la mayor parte de ese gasto en reparaciones de colisiones.
- Para 2036, los ingresos aumentarán de USD 15.7 mil millones en 2026 a USD 25.9 mil millones, a medida que el parque global de coches siga creciendo y envejeciendo.
- El crecimiento anual se espera que promedie5.1% CAGR de 2026 a 2036, ayudado por volúmenes de restauración y una producción constante de SUV.
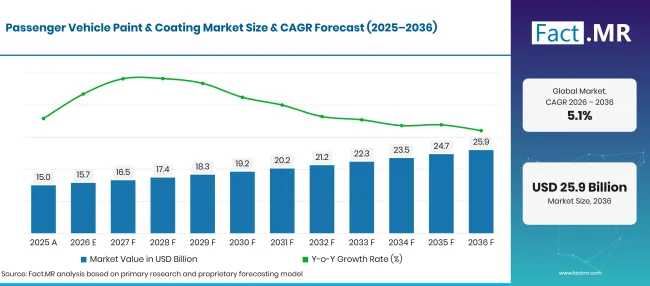
Factmr Passenger Vehicle Paint And Coating Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 15.0 |
| 2026 | Estimación | 15.7 |
| 2036 | Previsión | 25.9 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.1% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de pinturas y recubrimientos para vehículos de pasajeros?
La década hasta 2036 añade USD 10.3 mil millones en nuevo valor, la mayor parte en restauración de talleres y recubrimiento de carrocería de SUV.
- Motores de la demanda en el mercado
- La producción de coches nuevos mantiene las líneas de pintura de fábrica en funcionamiento en electrorecubrimiento, imprimación, base y barniz transparente. The International Agencia de Energía informó que las ventas de coches eléctricos crecieron 20% en 2025 para superar los 20 millones de unidades, alcanzando 25% de todas las ventas de coches [1]. Cada uno de esos vehículos aún necesita un sistema de pintura completo, a menudo en carrocerías nuevas de aluminio o materiales mixtos.
- Un gran stock de coches en uso genera trabajos de reparación constantes para los talleres de carrocería. Eurostat informó que los turismos registrados en la UE superaron los 260 millones en 2025, una media de 584 coches por 1,000 habitantes [2]. Cuantos coches circulen por la carretera, más abolladuras, arañazos y sustituciones de paneles que necesitan ser restaurados.
- Los límites de emisiones de disolventes determinan lo que pueden comprar las pinturas y los talleres de chapa. Los reguladores de Europa y Norteamérica limitan el contenido de disolventes en las capas base y productos de acabado. Los proveedores de recubrimientos responden con capas base a base y barnices de bajo solvente.
- Las elecciones de color y acabado se están volviendo más complejas. Los efectos perlado, metálicos y mate en SUVs y modelos premium aumentan el valor de cada repintado.
- Segmentos clave analizados
- Por tipo de producto: Waterborne Coatings mantendrá 38.5% cuota en 2026, ya que los condensadores de disolventes en las líneas de fábrica y los talleres de carrocería favorecen el agua como soporte de pintura.
- Por canal de ventas: El mercado de accesorios representará 62.8% cuota en 2026, impulsado por reparaciones de colisiones, sustitución de paneles y repintados completos en un parque de coches envejecido.
- Por tipo de vehículo: Los SUV captarán 38.6% cuota en 2026, dado que sus paneles de carrocería más grandes requieren más pintura por unidad que los sedanes o hatchbacks.
- Por tecnología: Lo convencional ganará 72.4% cuota en 2026 gracias a equipos de pulverización y curado en horno ya instalados en plantas y talleres de carrocería en todo el mundo.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los talleres de carrocería compran la mayor parte de la pintura de este mercado, y toda reparación de colisión necesita una coincidencia exacta de color. Los proveedores que combinen sistemas de restauración a base de agua con herramientas rápidas de mezcla y color conseguirán más contratos de taller. En el lado de fábrica, la producción de SUV y los nuevos materiales de carrocería mantendrán ocupadas OEM líneas de pintura durante 2036."
- Implicaciones estratégicas
- Los proveedores de recubrimiento deberían invertir en software de igualación de color y mezcla automatizada, ya que los talleres de carrocería cobran por reparación y pierden margen al rehacerlo.
- Los grupos de talleres deberían estandarizar barniz de bajo consumo energético y base base para reducir el tiempo en el stand y mantenerse dentro de los límites de disolventes.
- OEM proveedores de recubrimientos deberían co-desarrollar sistemas de pretratamiento y imprimación con fabricantes de vehículos que cambien a carrocerías de aluminio y materiales mixtos.
- Los distribuidores en América Latina y el sur de Asia deberían crear programas de formación en restauración, dado que muchos talleres independientes aún pulverizan pintura a mano con disolventes.
En 6.4% CAGR, el Reino Unido encabeza los cinco países, ya que una flota licenciada antigua mantiene ocupados los talleres de carrocería y llegan en volumen nuevos coches de cero emisiones. Estados Unidos sigue en 6.0% con una vasta flota registrada y millones de accidentes reportados por la policía cada año. Japón alcanza 4.9% gracias a plantas de coches orientadas a la exportación con estándares de acabado estrictos. Brasil crece a 4.6% mientras que el montaje local y una gran flota de coches usados apoyan ambos canales. Alemania completa el grupo en 3.9%, donde los programas de OEM premium establecen especificaciones de alto acabado en un mercado maduro.
¿Cómo se desglosa el mercado de pinturas y recubrimientos para vehículos de pasajeros por segmento?
Recubrimientos Waterborne liderará el Tipo de Producto en 38.5%; El mercado de recambios encabezará el Canal de Ventas en 62.8%; Los SUV encabezarán el Tipo de Vehículo en 38.6%; Los Convencionales ocuparán el primer puesto en Tecnología en 72.4%.
¿Qué tipo de producto lidera?
Waterborne Coatings representa 38.5% de los ingresos de 2026.
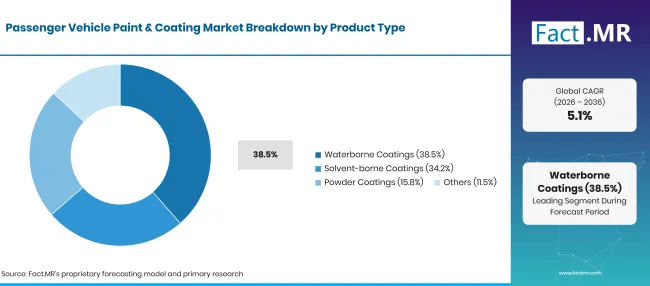
Factmr Passenger Vehicle Paint And Coating Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Recubrimientos a base de agua (segmento principal) | 38.5% |
| Otros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los directores de planta y propietarios de talleres en Europa y Norteamérica trabajan bajo límites en las emisiones de disolventes, por lo que las líneas de capa base han pasado a usar agua como vehículo. Las capas base a base acuosas se aplican ahora en la mayoría de las carrocerías nuevas de esas regiones. Las grandes redes de restauración también han cambiado. En el Reino Unido, una revisión de 2025 de las normas sobre disolventes en productos de restauración de vehículos atribuyó a las regulaciones 364 kilotoneladas de reducción de COV en pinturas entre 2007 y 2021 [3]. La misma revisión mantuvo los límites actuales, citando comentarios de la industria de que los productos estaban en sus límites técnicos [3]. Los recubrimientos a base de disolventes siguen siendo comunes en las capas transparentes y en mercados con límites más flexibles. Los recubrimientos en polvo sirven para las ruedas y algunas partes inferiores, lo que vincula este segmento con la categoría más amplia de recubrimientos en polvo .
¿Qué soporta el mercado de accesorios dentro del canal de ventas?
Las ventas de posventa representan 62.8% de los ingresos de 2026.
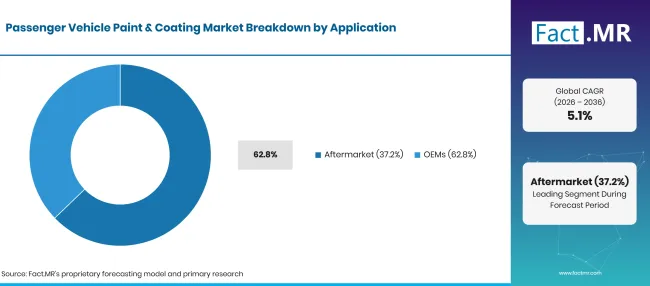
Factmr Passenger Vehicle Paint And Coating Market Breakdown Application | Source: Fact.MR
| Canal de ventas | Compartir (2026) |
|---|---|
| Posventa (Segmento líder) | 62.8% |
| Otros segmentos combinados | 37.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
La reparación de colisiones convierte a la flota de coches existente en un comprador recurrente de pintura. Un panel dañado necesita relleno, imprimación, una capa base y barniz de color a juego. Cada trabajo utiliza productos premium a precios de venta al público. Las líneas de reacabado vendidas a través de distribuidores y fabricantes de pintura constituyen la mayor parte de la demanda de pinturas de repintado . La Administración Nacional de Seguridad del Tráfico en las Carreteras de EE. UU. contabilizó 6,180,241 accidentes reportados por la policía en 2024, de los cuales solo 4,467,244 causado daños materiales [4]. Muchos de estos vehículos acuden a talleres de carrocería para reparar paneles y repintar. OEM formulario de solicitud de fábrica en el otro canal, donde los fabricantes de vehículos compran sistemas completos de pintura bajo contratos plurianuales cubiertos por programas de recubrimiento de OEM automotrices .
¿Qué lidera el segmento de Tipo de Vehículo?
Los SUV representan 38.6% de las ventas de 2026.
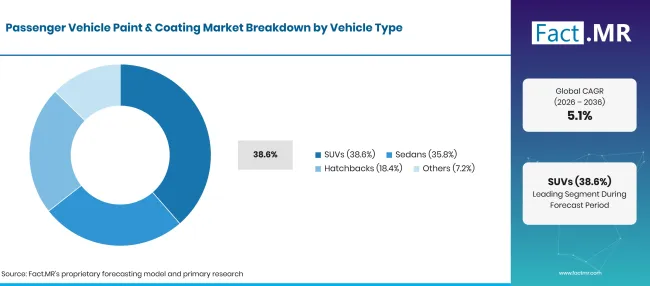
Factmr Passenger Vehicle Paint And Coating Market Breakdown Vehicle Type | Source: Fact.MR
| Tipo de vehículo | Compartir (2026) |
|---|---|
| SUVs (Segmento líder) | 38.6% |
| Otros segmentos combinados | 61.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los compradores en Estados Unidos, Europa y China siguen pasando de sedanes a SUV, y una carrocería más alta significa más metros cuadrados de pintura por vehículo. Los acabados premium de SUV también utilizan colores de efecto multicapa que costan más de aplicar y reparar. La Agencia de Protección Ambiental de EE. UU. informó que los camiones SUV alcanzaron 49.6% y los SUV de coche 10.6% de la producción de vehículos del año modelo 2024, mientras que los sedanes y familiares bajaron a 23.7% [5]. Los sedanes mantienen una fuerte demanda en China y en partes de Asia. Los hatchbacks atienden a compradores compactos en Europa y mercados emergentes, donde paneles más pequeños significan un menor uso de pintura por coche.
¿Cómo moldea la tecnología la demanda?
Los sistemas convencionales afirman 72.4% de las ventas de 2026.
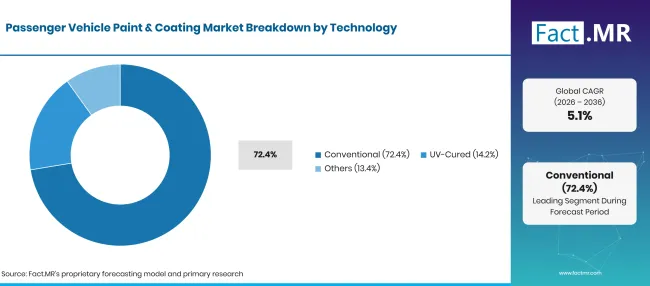
Factmr Passenger Vehicle Paint And Coating Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Convencional (segmento líder) | 72.4% |
| Otros segmentos combinados | 27.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los fabricantes de vehículos han invertido mucho en robots de pulverización, cabinas y hornos de curado que funcionan con curado térmico. Sustituir un taller de pintura cuesta más de lo que la mayoría de las plantas pueden justificar en un ciclo de modelo, por lo que los nuevos recubrimientos deben adaptarse a las líneas existentes. Los recubrimientos curados con UV se endurecen en segundos bajo luz ultravioleta y consumen menos energía que el curado en horno. Hoy en día, los talleres de carrocería los utilizan principalmente para imprimaciones y pequeñas reparaciones puntuales. Opciones de pigmento como el dióxido de titanio y las escamas de efecto aún deben adaptarse antes de que las capas base curadas por UV puedan alcanzar un uso completo en panel.
¿Qué está acelerando la adopción del mercado de pinturas y recubrimientos para vehículos de pasajeros y qué la frena?
La reparación de colisiones en un gran parque de coches, los límites de disolventes y la producción intensiva de SUV aumentarán la demanda de imprimaciones, capas base y barnices. Los costes de conversión en talleres de pintura, las oscilaciones en los precios de las materias primas y la lenta adopción de nuevos métodos de curado frenarán el crecimiento en algunas regiones.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Reparación y restauración de colisiones en un gran y envejecido parque de coches | +1.4% | Norteamérica, Europa Occidental, América Latina | A corto plazo (<= 2 años) |
| Límites de emisión de disolventes al trasladar OEM líneas y talleres de chapa a base de agua | +1.2% | Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Producción de vehículos de pasajeros con una cuota creciente de SUV en los talleres de pintura de fábrica | +1.0% | Asia Oriental, Norteamérica, Asia del Sur y Pacífico | A medio plazo (2-4 años) |
| Plataformas de vehículos eléctricos con carrocerías de aluminio y materiales mixtos | +0.8% | Europa Occidental, Asia Oriental, América del Norte | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Transparentes de bajo consumo energético y imprimaciones curadas por UV para ciclos de taller más rápidos | +0.8% | Global | A medio plazo (2-4 años) |
| Sistemas de restauración por agua para talleres independientes en mercados emergentes | +0.7% | América Latina, Asia del Sur y Pacífico | A largo plazo (>= 4 años) |
| Efectos y colores premium para acabados de SUV y vehículos eléctricos | +0.5% | Global | A corto plazo (<= 2 años) |
| Mezcla automatizada de pintura y comparación digital de color en talleres de chapa | +0.4% | Norteamérica, Europa Occidental | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto coste de capital de convertir OEM talleres de pintura a nuevos sistemas de recubrimiento | -0.6% | América Latina, Asia del Sur y Pacífico | A medio plazo (2-4 años) |
| Oscilaciones de precio en dióxido de titanio, resinas y disolventes especiales | -0.5% | Global | A corto plazo (<= 2 años) |
| Competencia de precios por parte de productores regionales de recubrimientos de bajo coste | -0.3% | Asia Oriental, Asia del Sur y Pacífico | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué países están ampliando el mercado de pinturas y recubrimientos para vehículos de pasajeros hasta 2036?
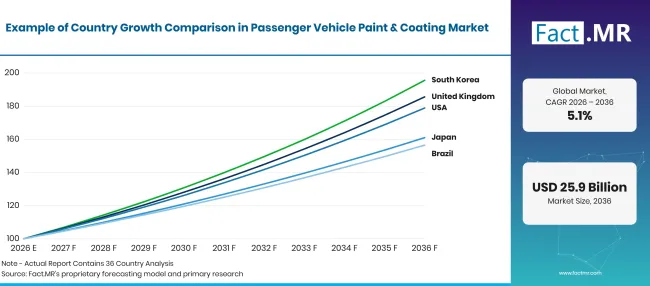
Factmr Passenger Vehicle Paint And Coating Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Reino Unido | 6.4% |
| Estados Unidos | 6.0% |
| Japón | 4.9% |
| Brasil | 4.6% |
| Alemania | 3.9% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué apoya la adopción en el Reino Unido?
6.4% CAGR, impulsado por una flota licenciada antigua y el aumento de matrículas de coches de cero emisiones.
El Departamento de Transporte informó que 2,071,000 coches fueron matriculados por primera vez en 2025, con coches cero emisiones en 23% de nuevas matriculaciones frente a 19% en 2024 [6]. La media de coches con licencia en el Reino Unido tenía 10 años a finales de 2025 [6]. Los coches antiguos necesitan más reparaciones de pintura, y los talleres de carrocería británicos ya utilizan recubrimientos base a base bajo las normas nacionales de disolventes.
¿Cómo está escalando la demanda de Estados Unidos?
6.0% CAGR, respaldado por una vasta flota registrada y un alto volumen de reparaciones de colisiones.
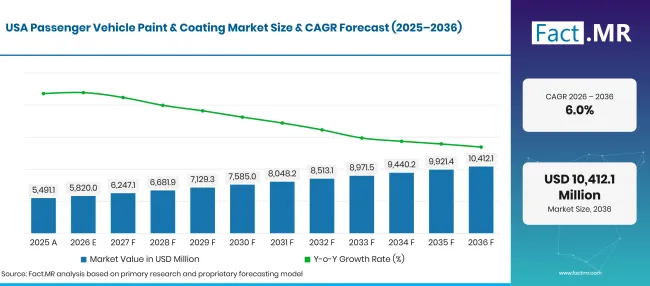
Factmr Passenger Vehicle Paint And Coating Market Forecast Usa | Source: Fact.MR
La Administración Federal de Carreteras contabilizó 297.5 millones de vehículos de motor registrados en Estados Unidos en 2024 [7]. Las aseguradoras redirigen la mayoría de las reparaciones de accidentes a grandes cadenas de carrocería que compran pintura de reacabado bajo acuerdos de suministro. Las plantas de pickups y SUV en el Medio Oeste y el Sur mantienen las líneas de pintura de OEM funcionando a gran volumen.
¿Qué está apoyando la adopción en Japón?
4.9% CAGR, ayudado por plantas de automóviles orientadas a la exportación con estrictos estándares de acabado.
El Ministerio de Finanzas de Japón informó de exportaciones de coches de 5,148,817 unidades en 2025, por valor de 15.76 billones de yenes [8]. Cada coche exportado sale de la planta con un sistema de pintura de fábrica completo diseñado para cumplir con los controles de calidad internacionales. Los coches eléctricos representaron menos de la 3% de las ventas de coches japoneses en 2025, por lo que los modelos híbridos y de gasolina siguen generando volumen de líneas de pintura [1].
¿Cómo está desarrollando la demanda en Brasil?
4.6% CAGR, gracias al montaje local y a una gran flota de coches de segunda mano.
Los compradores brasileños están añadiendo coches eléctricos a una flota construida mayoritariamente sobre modelos flex-fuel. La AIE informó que las ventas de coches eléctricos en Brasil alcanzaron 180,000 en 2025, o 9% de las ventas de coches nuevos, frente a 6.5% en 2024 [1]. Las nuevas líneas de montaje para estos modelos necesitan sistemas de pintura OEM , mientras que los talleres independientes atienden a una flota antigua con productos de restauración.
¿Cómo se desempeña Alemania?
3.9% CAGR, reflejando programas de OEM de acabado premium en un mercado maduro.
La Kraftfahrt-Bundesamt informó de 545,142 nuevas matriculaciones de coches eléctricos a batería en 2025, una cuota de mercado 19.1% [9]. Destatis informó que Alemania tenía alrededor de 49.5 millones de coches de pasajeros el 1de enero de 2026, o 593 por 1,000 habitantes [10]. Los fabricantes premium especifican colores metálicos intensos y de efecto, lo que eleva el valor de pintura por coche incluso cuando los volúmenes se mantienen estables.
¿Quién lidera el mercado de pinturas y recubrimientos para vehículos de pasajeros?
La competición se divide en tres niveles.
Proveedores globales de gama completa como Surventis, PPG, Axalta y AkzoNobel venden tanto sistemas de pintura OEM como marcas de acabado. Eso les permite seguir un color desde la fábrica hasta el taller de carrocería. Su concurso en restauración gira en torno a la productividad del taller. Axalta instaló sus primeras máquinas Irus Mix totalmente automatizadas en Oriente Medio en marzo de 2025 [11]. PPG lanzó la agitación automatizada de pintura MIX'N'SHAKE en octubre de 2025 [12], y luego añadió un barniz Deltron en marzo de 2026 que, según afirma, consume hasta 60% menos energía que un horneado estándar [13]. Sherwin-Williams compite principalmente mediante la distribución de repintado en América. Nippon Paint y Kansai Paint mantienen fuertes vínculos OEM con fabricantes asiáticos de vehículos. Mankiewicz ocupa un nicho más reducido en recubrimientos para piezas plásticas exteriores y molduras interiores. Los datos de color, la velocidad de mezcla y el ahorro energético en el stand separarán a los ganadores en contratos de carrocería.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen Surventis GmbH; PPG Industries, Inc.; Axalta Coating Systems Ltd.; Akzo Nobel N.V.; The Sherwin-Williams Company; Nippon Paint Holdings Co., Ltd.; Kansai Paint Co., Ltd.; y Mankiewicz Gebr. & Co.
- Surventis GmbH
- PPG Industries, Inc.
- Axalta Coating Systems Ltd.
- Akzo Nobel N.V.
- La Compañía Sherwin-Williams
- Nippon Paint Holdings Co., Ltd.
- Kansai Paint Co., Ltd.
- Mankiewicz Gebr. & Co.
Bibliografía
- [1] Agencia Internacional de la Energía. (2026, mayo 20). Perspectivas globales de vehículos eléctricos 2026: Tendencias en coches eléctricos.
- [2] Eurostat. (2026, julio). Turismos en la UE.
- [3] Comité de Política Regulatoria. (2025, marzo 4). Reglamentos sobre Compuestos Orgánicos Volátiles en Pinturas, Barnices y Productos de Restauración de Vehículos 2012: opinión de revisión post-implementación.
- [4] Administración Nacional de Seguridad del Tráfico en Carreteras. (2026, abril). Resumen de los accidentes de tráfico en 2024.
- [5] Agencia de Protección Ambiental de EE. UU. (febrero de 2026). El Informe de Tendencias Automovilísticas de la EPA 2025: Economía de combustible y tecnología desde 1975.
- [6] Departamento de Transporte. (2026, abril 29). Estadísticas de licencias de vehículos, Reino Unido: 2025.
- [7] Administración Federal de Carreteras. (2026, enero). Tabla MV-1: Estadísticas de Carreteras 2024.
- [8] Ministerio de Finanzas, Japón. (2026, marzo 12). Estadísticas comerciales: Valor de las exportaciones e importaciones 2025 (año natural) (enero-diciembre) (datos revisados).
- [9] Kraftfahrt-Bundesamt. (2026, enero 6). Fahrzeugzulassungen im Diciembre 2025: Jahresbilanz [Matriculaciones de vehículos en diciembre de 2025: revisión anual].
- [10] Statistisches Bundesamt (Destatis). (2026, julio 22). Pkw-Dichte 2026 erneut gestiegen [La densidad de coches volvió a aumentar en 2026].
- [11] Axalta Coating Systems. (2025, marzo 19). Axalta Repaint instala las primeras máquinas de mezcla Axalta Irus en Oriente Medio en Wallan Group, Arabia Saudí.
- [12] PPG Industries. (2025, octubre 14). PPG introduce la tecnología automatizada de agitación PPG MIX'N'SHAKE para talleres de carrocería.
- [13] PPG Industries. (2026, marzo 2). PPG introduce un barniz de secado rápido en la línea de restauración automotriz de PPG DELTRON.
Este informe responde
- Los ingresos para 2025, 2026 y 2036 se establecen con la trayectoria de crecimiento a lo largo de la década prevista.
- Cada sección de segmentos nombra el subsegmento con la cuota superior de 2026 y las razones de compra que hay detrás de ello.
- La reparación de colisiones, las normas solventes y la antigüedad de la flota explican la brecha entre los cinco países perfilados.
- Los proveedores de recubrimiento se agrupan según si atienden líneas de pintura de fábrica, talleres de carrocería o ambos.
- Los lectores pueden rastrear cómo herramientas de taller como la mezcla automatizada y los acabados transparentes de bajo consumo cambian las decisiones de compra.
¿Qué cubre el mercado de pinturas y recubrimientos para vehículos de pasajeros?
La pintura para turismos funciona como un sistema en capas. La capa electro protege el metal desnudo de la corrosión, la imprimación genera adhesión y resistencia a las astillas, la capa base conserva el color y la capa transparente añade brillo y protección contra los rayos UV.
Cada capa se cuenta tanto si se pulveriza en una planta de vehículos como en un taller de chapa. Los productos a base de agua, a base de disolventes y en polvo se rastrean en SUVs, sedanes y hatchbacks. También se rastrean tecnologías convencionales y curadas por UV.
¿Qué incluye el alcance?
Los recubrimientos para paneles exteriores, parachoques, carcasas de retrovisores y otras partes pintadas de turismos están dentro del ámbito. Los sistemas de pintura de fábrica comprados por los fabricantes de vehículos y los productos de restauración vendidos a distribuidores a talleres de carrocería cuentan ambos para los ingresos.
Se incluyen imprimaciones, rellenos que se pulverizan como parte del sistema de pintura y barniz vendidos bajo marcas de repintado. Los tintes de color usados en los sistemas de mezcla de talleres de carrocería, a menudo fabricados con dispersiones de pigmento, se cuentan según el valor del recubrimiento final.
¿Qué se excluye del alcance?
No se cuenta la pintura para vehículos comerciales, camiones pesados, autobuses, motocicletas y equipos todoterreno. Los recubrimientos para usos marinos, aeroespaciales, industriales y de construcción se omiten. Lo mismo ocurre con los recubrimientos para automóviles vendidos para esas clases de vehículos.
Las pistolas de pulverización, cabinas, abrasivos y películas protectoras de pintura están fuera del recuento de ingresos. Los pigmentos y resinas en bruto vendidos a fabricantes de recubrimientos también están excluidos, por lo que el valor solo se cuenta una vez.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
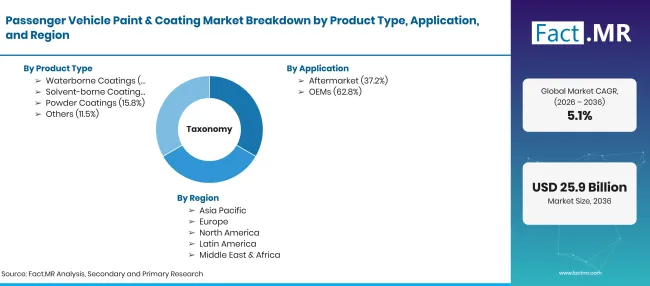
Factmr Passenger Vehicle Paint And Coating Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Pinturas y recubrimientos aplicados a las carrocerías y partes visibles de los turismos, desde electrocapa y imprimación hasta capa base y barnice. Los ingresos cubren la aplicación en fábrica en fabricantes de vehículos y productos de restauración vendidos a talleres de carrocería. |
| Tipo de producto | Recubrimientos a base de agua; Recubrimientos a base de disolventes; Recubrimientos en polvo |
| Canal de ventas | Posventa; OEMs |
| Tipo de vehículo | SUVs; Berlinas; Hatchbacks |
| Tecnología | convencional; Curado por UV |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Reino Unido; Estados Unidos; Japón; Brasil; Alemania |
| Empresas perfiladas | Surventis GmbH; PPG Industries, Inc.; Axalta Coating Systems Ltd.; Akzo Nobel N.V.; La Compañía Sherwin-Williams; Nippon Paint Holdings Co., Ltd.; Kansai Paint Co., Ltd.; Mankiewicz Gebr. & Co. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo y de abajo arriba utilizando datos de producción de vehículos y parcado; uso de pintura por vehículo y por reparación; volúmenes de reparaciones de colisiones; normas de disolventes por país; y revisión de carteras de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Recubrimientos a base de agua
- Recubrimientos a base de disolventes
- Recubrimientos en polvo
-
Por canal de ventas
- Posventa
- OEMs
-
Por tipo de vehículo
- SUVs
- Berlinas
- Hatchbacks
-
Por tecnología
- Convencional
- Curado con UV
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de pinturas y recubrimientos para vehículos de pasajeros en 2026?
¿Cuál es la CAGR del mercado de pinturas y recubrimientos para vehículos de pasajeros de 2026 a 2036?
¿Qué tipo de producto lidera el mercado de pinturas y recubrimientos para vehículos de pasajeros?
¿Qué canal de ventas lidera el mercado de pintura y recubrimiento para vehículos de pasajeros?
¿Qué tipo de vehículo lidera el mercado de pinturas y recubrimientos para vehículos de pasajeros?
¿Qué tecnología lidera el mercado de pinturas y recubrimientos para vehículos de pasajeros?
¿Qué país crecerá más en el mercado de pinturas y recubrimientos para vehículos de pasajeros?
¿Quiénes son las principales empresas en el mercado de pinturas y recubrimientos para vehículos de pasajeros?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF