- Market Value (2025): USD 265.4 Mn
- Estimated Value (2026): USD 279.4 Mn
- Forecast Value (2036): USD 467.9 Mn
- CAGR (2026-2036): 5.3%
¿Cuánto se prevé que valdrá el mercado pasivo de sonobooys para 2036?
USD 279.44 millones en 2026 hasta USD 467.91 millones para 2036, en un 5.3% CAGR.
- Según Fact.MR el mercado de sonoboyas pasivas alcanzará USD 265.4 millones en 2025, justo antes de una fase más fuerte de reabastecimiento y modernización.
- Se prevé que el gasto aumente de USD 279.4 millones en 2026 a USD 467.9 millones para 2036, a medida que aumentan la intensidad de las patrullas antisubmarinas y la detección submarina distribuida.
- Se espera una 5.3% CAGR hasta 2036. La expansión está vinculada al consumo recurrente de entrenamiento, el reabastecimiento de stock y el despliegue más amplio de campos acústicos en red desde aviones de patrulla marítima, helicópteros, buques y plataformas no tripuladas.
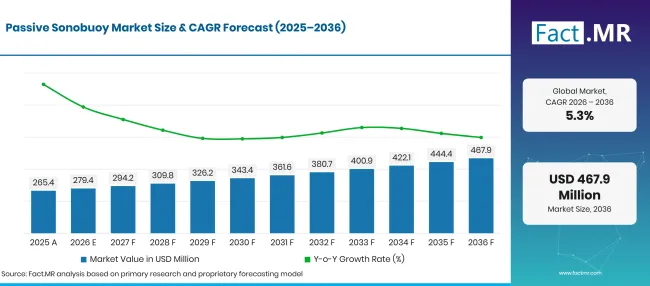
Factmr Passive Sonobuoy Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 265.4 |
| 2026 | Estimación | 279.4 |
| 2036 | Previsión | 467.9 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.3% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado pasivo de sonobuoys?
La previsión representa USD 188.47 millones en valor anual adicional de mercado para 2036. Los sistemas pasivos direccionales representan la mayor parte del valor porque la localización y la información de rumbo importan más en operaciones en aguas disputadas que la simple detección acústica.
- Motores de la demanda en el mercado
- Los mandos navales globales están ampliando los inventarios de aviones de patrulla marítima y los suministros de vuelo de sonboyas para contrarrestar la actividad furtiva de submarinos diésel-eléctricos y nucleares en corredores oceánicos en disputa. Ultra Maritime aseguró un Acuerdo de Otras Transacciones de USD 49 millones con la Marina de EE. UU. para acelerar el desarrollo de ingeniería de sonoboas de próxima generación Q 62 [1]. Los operadores militares priorizan sistemas acústicos pasivos que escuchen cavitación sutil y ruido de maquinaria sin transmitir señales acústicas activas que podrían alertar a submarinos enemigos.
- Las alas de aviación naval requieren sonoboboyas de mayor autonomía capaces de monitorizar puntos de estrangulamiento en vastas zonas económicas marítimas exclusivas durante misiones de vigilancia de varios días. Ultra Maritime recibió un acuerdo de USD 99 millones de la Marina de EE. UU. para la producción de sonoboyas Q53H y el reabastecimiento operativo de inventario [2]. Los equipos de adquisiciones militares se centran en matrices de hidrófonos de alta fidelidad que distinguen el ruido oceánico biofónico de las verdaderas firmas de propulsión de submarinos.
- Las asociaciones aliadas de defensa y los pactos marítimos bilaterales impulsan iniciativas coordinadas de coproducción de sonobooys e interoperabilidad de inventarios en los teatros del Indo-Pacífico y el Atlántico. Ultra Maritime firmó un acuerdo de coproducción de defensa con Bharat Dynamics Limited para fabricar sonobooys aerotransportados de especificación estadounidense en India para apoyar flotas de patrulla marítima [3]. Los canales estandarizados de comunicación acústica permiten a las fuerzas navales multinacionales compartir trayectorias de contacto submarino en tiempo real durante ejercicios navales conjuntos.
- Los rápidos avances en el procesamiento de datos acústicos multiestáticos permiten a las tripulaciones de patrulla marítima combinar señales acústicas pasivas a través de patrones de sonoboyas ampliamente dispersos. El Ministerio de Defensa e Innovación en Defensa del Reino Unido destacó el despliegue operativo del programa Antisubmarine Warfare Spearhead para procesar múltiples canales de sonboyas simultáneamente en helicópteros Merlin Mk 2 [4]. Los conjuntos de procesamiento mejorados permiten a los operadores acústicos rastrear contactos submarinos silenciosos con una precisión de triangulación superior.
- Segmentos clave analizados
- El análisis y registro direccional de frecuencia domina el valor porque el operador necesita información de rumbo y espectral para clasificar y localizar un contacto. Las boyas pasivas omnidireccionales siguen siendo útiles para barreras de búsqueda y señalización de menor coste, especialmente cuando las fuerzas deben cubrir un área más amplia antes de concentrar activos.
- El despliegue aerotransportado cumple 67.9% de la demanda de 2026 porque los aviones de patrulla y los helicópteros marítimos pueden establecer rápidamente un patrón de búsqueda en una gran área de operaciones. El despliegue embarcado y autónomo amplía la persistencia, pero las plataformas aéreas siguen siendo la forma más rápida de investigar un contacto submarino sensible al tiempo.
- La defensa responde a 72.3% de la demanda de 2026, reflejando los ejercicios de la flota, la preparación operativa y la naturaleza consumible de las boyas desplegadas. El uso civil y de investigación sigue siendo menor pero técnicamente importante en la monitorización de mamíferos marinos, acústica oceánica, trabajo sísmico y observación ambiental.
- Las fuerzas navales representan 64.1% de la demanda de los usuarios finales en 2026 porque los inventarios de sonboyas están directamente vinculados a los ciclos de entrenamiento antisubmarino y a los requisitos de stock en tiempos de guerra. Las instituciones de investigación y los usuarios comerciales de encuestas compran de forma más selectiva y suelen optimizar la calidad de la medición en lugar de la velocidad de respuesta táctica.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La modernización pasiva de sonoboyas está evolucionando hacia matrices digitalizadas de múltiples sensores y despliegue aéreo autónomo. Las fuerzas navales ya no pueden confiar en hidrófonos analógicos de canal único frente a los modernos cascos silenciosos de submarinos. Los fabricantes de sonoboyas que integren con éxito la formación digital de haz a bordo, enlaces de datos VHF y satélites seguros, y baterías de agua de mar de vida prolongada dominarán los contratos de adquisición de defensa mientras las armadas aliadas reconstruyen sus inventarios de guerra antisubmarina."
- Implicaciones estratégicas
- Las agencias de defensa naval están acelerando las pruebas de plataformas aéreas no tripuladas y autónomas configuradas para dispensar y monitorizar sonobooys pasivos a través de puntos de estrangulamiento marítimos. El Ministerio de Defensa del Reino Unido lanzó el banco de pruebas rotatorio autónomo Proteus para validar el despliegue automatizado de sonoboyas y las capacidades de retransmisión de datos para operaciones navales antisubmarinas [5].
- Los contratistas de defensa están reforzando los enlaces de radiotelemetría de sonoboyas contra interferencias y suplantaciones electrónicas, utilizando algoritmos de salto de frecuencia y cifrado digital de datos. Los protocolos de transmisión seguros aseguran que los flujos de seguimiento acústico permanezcan protegidos mientras se transmiten a aeronaves de patrulla marítima y centros de información de combate sobre el cielo.
- Los desarrolladores de sensores acústicos están integrando sensores vectoriales miniaturizados y cadenas de hidrófono multielemento que se despliegan a zonas de profundidad específicas basadas en la estratificación térmica oceánica. La penetración de la capa térmica permite que las matrices acústicas detecten las firmas submarinas ocultas bajo las termoclinas superficiales y zonas de sombra.
- Los mandos logísticos navales están estableciendo acuerdos marco plurianuales para garantizar que las líneas de fabricación de sonoboyas mantengan una alta capacidad de aumento durante tensiones geopolíticas elevadas. Los programas de rotación continua de inventario garantizan que los stocks de sonoboyas listos para servicio se mantengan frescos y funcionalmente fiables en los grupos de ataque de portaaviones.
Se prevé que Alemania crezca a un 6.7% CAGR, mientras que Brasil registra 6.1%, impulsada por la modernización naval y la expansión de las patrullas marítimas del Atlántico Sur. Estados Unidos avanza a 5.5%, apoyado por operaciones de patrulla a gran escala P-8A Poseidón y despliegues de flotas indo-pacíficas. El Reino Unido surge a 4.9%, respaldado por la protección de grupos de ataque de portaaviones y compromisos antisubmarinos en el Atlántico Norte. Japón registra 4.4%, sostenido por continuas misiones de patrulla marítima a lo largo de cadenas de islas de Asia Oriental.
¿Cómo se desglosa el mercado de Sonobuoys Pasivos por segmento?
60.3%direccional ; 72.3%de defensa ; 67.9%aerotransportada ; Fuerzas Navales 64.1% en 2026.
¿Qué tipo domina?
Directional mantiene 60.3% participación en 2026.
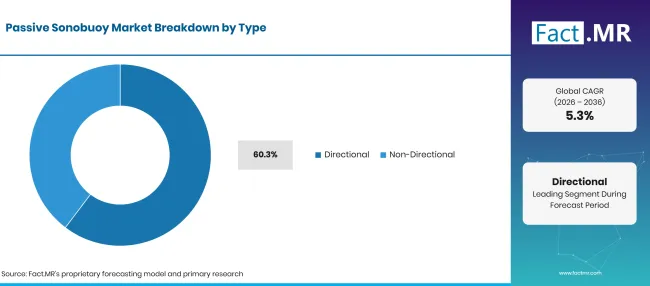
Factmr Passive Sonobuoy Market Breakdown Type | Source: Fact.MR
| Tipo | Compartir (2026) |
|---|---|
| Direccional (segmento de inicio) | 60.3% |
| Otros segmentos combinados | 39.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Las sonoboyas pasivas direccionales ocupan la cuota de mercado principal porque proporcionan datos esenciales de azimut necesarios para establecer líneas de trayectoria precisa del objetivo. Las sonoboyas de Análisis y Registro de Frecuencia Direccional (DIFAR) utilizan pares de sensores de velocidad ortogonal e hidrófonos omnidireccionales para calcular el rumbo direccional de las firmas acústicas detectadas. Las sonoboboyas no direccionales cumplen funciones de búsqueda de barreras de menor coste, estableciendo compuertas de detección acústica a través de estrechos estrechos antes de lanzar unidades direccionales para localizar el contacto. Fact.MR revisiones de mercado que evalúan el mercado de sonoboyas y la guerra antisubmarina destacan la preferencia acelerada por boyas acústicas direccionales multicanal. Los conocimientos técnicos del mercado de sensores acústicos submarinos confirman que la precisión digital de rumbo sigue siendo el principal referente de compra para las autoridades de adquisiciones navales.
¿Qué lidera el segmento de Aplicaciones?
La defensa representa 72.3% cuota en 2026.
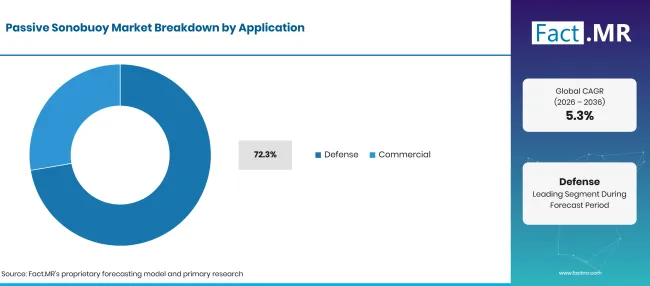
Factmr Passive Sonobuoy Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Defensa (segmento principal) | 72.3% |
| Otros segmentos combinados | 27.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Las aplicaciones de defensa militar representan el segmento dominante de compras, impulsadas por gastos anuales en entrenamiento en defensa, patrullas perimetrales y almacenamiento estratégico de guerra antisubmarina. Las fuerzas de defensa naval mantienen suministros de alta preparación en estaciones aéreas de primera línea y destructores lanzamisiles guiados. Las aplicaciones de investigación comercial y científica utilizan sonboyas pasivas para realizar monitorización acústica de mamíferos marinos, estudios geofísicos sísmicos y cartografía de ruido oceánico. Fact.MR evaluaciones del mercado de aviones de patrulla marítima y del mercado de sistemas de sonar aerotransportado ilustran cómo las alas aéreas de defensa coordinan las operaciones de sonoboyas con conjuntos de sensores multidominio más amplios.
¿Cómo influye el modo despliegue en la demanda?
Aerotransportada representa 67.9% cuota en 2026.
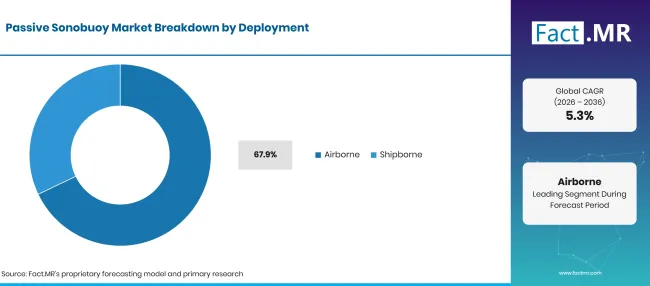
Factmr Passive Sonobuoy Market Breakdown Deployment | Source: Fact.MR
| Despliegue | Compartir (2026) |
|---|---|
| Aerotransportada (segmento líder) | 67.9% |
| Otros segmentos combinados | 32.1%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
El despliegue aéreo representa más de dos tercios del consumo total de sonoboyas, ya que aviones de patrulla marítima de ala fija (como el Boeing P-8A Poseidon y Kawasaki P-1) y helicópteros marítimos (como el MH-60R Seahawk y el AW101 Merlin) despliegan decenas de boyas por misión operativa. Los aviones pueden lanzar rápidamente patrones de sonboyas a lo largo de cientos de millas cuadradas de océano en cuestión de minutos. Los lanzadores embarcados instalados en fragatas y destructores despliegan sonboyas mediante morteros neumáticos para investigar contactos de submarinos detectados más allá de los rangos de sonar montados en el casco.
¿Qué está acelerando la adopción del mercado pasivo de sonobuoys y qué lo está frenando?
El aumento de la competencia naval submarina global, la expansión de las flotas de aviones de patrulla marítima y la mayor vigilancia perimetral subacuática impulsan una expansión constante del mercado. Los elevados costes unitarios de adquisición de matrices direccionales multisensor, la vida útil limitada de un solo uso y las estrictas normas de asignación del espectro de radiofrecuencia suponen obstáculos operativos.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Expansión de la flota de aviones de patrulla marítima | +1.1% | Norteamérica, Asia Oriental, Europa | A corto plazo (<= 2 años) |
| Protección de infraestructuras críticas submarinas | +0.9% | Europa, Norteamérica | A medio plazo (2–4 años) |
| Seguimiento moderno de submarinos diésel-eléctricos silenciosos | +0.8% | Global | A medio plazo (2–4 años) |
| Procesamiento cooperativo de sonar multiestático | +0.7% | OTAN, Indo-Pacífico | A medio plazo (2–4 años) |
| Sistemas autónomos de despliegue de sonoboyas aéreas | +0.5% | Europa, EE. UU. | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Integración digitalizada de matrices de hidrofonos de banda ancha | +0.9% | Global | A corto plazo (<= 2 años) |
| Sensores acústicos de profundidad variable en profundidades oceánicas | +0.7% | EE. UU., Europa | A medio plazo (2–4 años) |
| Celdas de batería de agua de mar de litio de vida prolongada | +0.6% | Global | A medio plazo (2–4 años) |
| Alianzas internacionales de coproducción en defensa | +0.5% | Indo-Pacífico, Asia del Sur | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Economía operativa desechable de un solo uso | -0.8% | Global | A corto plazo (<= 2 años) |
| Retrasos en la cadena de suministro en sensores piezoeléctricos especializados | -0.6% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Telemetría Congestión de ancho de banda RF en aguas litorales concurridas | -0.5% | Europa, Asia Oriental | A medio plazo (2–4 años) |
| Normativas ambientales severas para la recuperación marítima | -0.3% | Europa, Norteamérica | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Qué países están ampliando el mercado de sonobuoys pasivos hasta 2036?
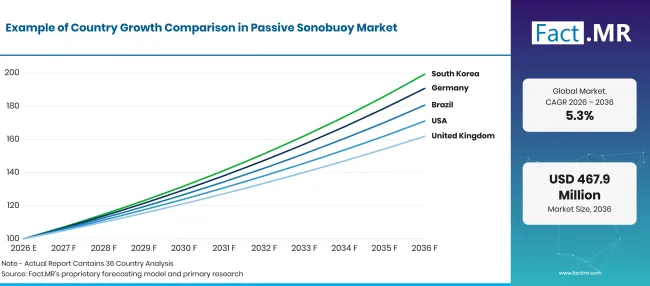
Factmr Passive Sonobuoy Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 6.7% |
| Brasil | 6.1% |
| Estados Unidos | 5.5% |
| Reino Unido | 4.9% |
| Japón | 4.4% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Por qué Alemania está liderando la adquisición europea de sonoboyas?
6.7% CAGR, impulsado por la adquisición moderna de aviones de patrulla marítima, los requisitos de vigilancia del Mar Báltico y los compromisos del Tratado del Atlántico Norte.
La Marina alemana está modernizando su flota de vigilancia marítima aerotransportada con avanzados aviones de patrulla marítima P-8A Poseidon, que requieren importantes existencias iniciales y reabastecimiento recurrente de sonoboas pasivas direccionales. Los planificadores de defensa alemanes priorizan la vigilancia acústica en las aguas litorales del Báltico y del Mar del Norte para proteger cables energéticos submarinos críticos e infraestructuras de telecomunicaciones. La expansión de los presupuestos de defensa apoya el aumento de las asignaciones de ejercicios para las antenas de detección acústica lanzadas desde el aire.
¿Cómo está Brasil expandiendo las operaciones de sonoboas en el Atlántico Sur?
6.1% CAGR, impulsado por la vigilancia azul amazona en alta mar, la modernización de la fuerza submarina y las mejoras de aviones de patrulla marítima.
La Marina y la Fuerza Aérea brasileñas despliegan sonobooys pasivos para monitorizar las rutas marítimas del Atlántico Sur y proteger plataformas petrolíferas y gaseras costeras vitales de pre-sal. La modernización de aviones de patrulla marítima y la adquisición de helicópteros antisubmarinos modernos generan una demanda constante de sonoboyas direccionales fiables. Los ejercicios regionales de defensa enfatizan la interoperabilidad de la vigilancia submarina a través de las fronteras marítimas sudamericanas.
¿Qué sostiene la adquisición de grandes volúmenes de sonboyas en Estados Unidos?
5.5% CAGR, apoyado por extensas operaciones globales de patrulla marítima, entrenamiento continuo de vuelo naval y defensa estratégica de grupos de ataque de portaaviones.
La Marina de los Estados Unidos opera39el mayor inventario mundial de aviones de patrulla marítima y helicópteros antisubmarinos embarcados, consumiendo decenas de miles de sonobooys pasivos anualmente en entrenamiento operativo y vigilancia desplegada hacia adelante. Los proyectos de ley de autorización de defensa priorizan la estabilidad industrial de las sonboyas durante varios años para evitar cuellos de botella en la producción durante crisis internacionales. El alto ritmo operativo en el Pacífico Occidental y el Atlántico Norte garantiza contratos de adquisición multimillonarios constantes.
¿Por qué el Reino Unido está ampliando la vigilancia antisubmarina?
4.9% CAGR, moldeada por corredores de defensa submarina del Atlántico Norte, protección del grupo de ataque de portaaviones y mejoras acústicas de helicópteros Merlin.
La Royal Navy y la Royal Air Force mantienen intensas patrullas antisubmarinas a lo largo de la brecha Groenlandia-Islandia-Reino Unido para proteger los submarinos nacionales de disuasión y las flotas de superficie aliadas. Las inversiones significativas en sistemas de procesamiento acústico Merlin Mk2 y operaciones P-8A Poseidon mantienen la demanda recurrente de sonoboyas pasivas de alto rendimiento. Los centros tecnológicos de defensa británicos prueban activamente plataformas autónomas para extender la cobertura de sensores acústicos en aguas del norte.
¿Cómo está manteniendo Japón un despliegue constante de sonboyas?
4.4% CAGR, influenciada por la protección regional del perímetro marítimo, la vigilancia de cadenas de islas y las operaciones de aviones de patrulla autóctonos.
La Fuerza Marítima de Autodefensa de Japón mantiene una extensa flota de aviones de patrulla marítima Kawasaki P-1 y P-3C que realizan vigilancia diaria a través de estrechos de tránsito marítimo vitales. Los planificadores de defensa japoneses exigen reservas nacionales a gran escala de sonoboyas direccionales pasivas para detectar y rastrear los movimientos de submarinos a lo largo de las trincheras oceánicas circundantes. Rigurosos ejercicios de entrenamiento naval garantizan la rotación continua y la adquisición de stocks modernos de sonoboyas acústicas.
¿Quién lidera el mercado pasivo de sonobuoys?
Ultra Electronics domina el mercado global a través de su división Ultra Maritime, suministrando la mayoría de los inventarios de sonoboyas de la Marina de EE. UU. y la Royal Navy y siendo pionera en sensores acústicos direccionales avanzados. Thales Group y General Dynamics Mission Systems proporcionan suites integradas de procesamiento acústico aéreo, analizadores digitales de señales e interfaces para sistemas de combate naval. Lockheed Martin Corporation y RTX Corporation ingenieros avanzan plataformas avanzadas de patrulla marítima, paquetes de integración de sonar aerotransportado y procesadores de vigilancia multisensor.
L3Harris Technologies y Northrop Grumman Corporation fabrican comunicaciones de telemetría robustas, matrices acústicas submarinas y mecanismos automáticos de lanzamiento. BAE Systems y Kongsberg Gruppen suministran electrónica naval especializada, sistemas de sonar y hardware de integración de patrullas marítimas. Rafael Advanced Defense Systems ofrece sistemas especializados de vigilancia acústica costera y defensa naval autónoma. El mercado de dispositivos acústicos marinos ilustra cómo la integración de sensores acústicos dicta el liderazgo en el mercado de defensa.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Ultra Electronics; Thales Group; General Dynamics Mission Systems; Lockheed Martin Corporation; RTX Corporation; L3Harris Technologies; Northrop Grumman Corporation; BAE Systems; Kongsberg Gruppen; y Rafael Advanced Defense Systems.
- Ultra Electrónica
- Grupo Thales
- Sistemas de Misión de Dinámica General
- Lockheed Martin Corporation
- RTX Corporation
- L3Harris Technologies
- Northrop Grumman Corporation
- BAE Systems
- Kongsberg Gruppen
- Rafael Sistemas Avanzados de Defensa
Bibliografía
- [1] Ultra Maritime. (2024, junio 25). Q de la Marina de EE.UU.62 otro acuerdo de transacción valorado en49 millones de dólares adjudicado a Ultra Maritime.
- [2] Ultra Maritime. (2024, septiembre 18). Ultra Maritime recibe otro acuerdo de transacción de99 millones de dólares de la Marina de EE. UU. para sonobooys Q53H.
- [3] Ultra Maritime. (2025, febrero 12). Ultra Maritime firma un acuerdo con Bharat Dynamics Limited para la coproducción de sonobooys en India.
- [4] Innovación en Defensa y Ministerio de Defensa del Reino Unido. (2024, marzo 14). UKDI: ASW Spearhead mejora las capacidades de Merlin y sonar mediante una rápida innovación.
- [5] Innovación en Defensa y Ministerio de Defensa del Reino Unido. (2025, noviembre 5). UKDI: Tres bancos de pruebas navales transforman la innovación en defensa para la guerra antisubmarina autónoma.
Este informe responde
- El informe evalúa capacidades técnicas en matrices de hidrófonos DIFAR direccionales y sensores acústicos no direccionales.
- El análisis de aplicaciones explica por qué las fuerzas navales de defensa representan más de siete décimas partes del gasto anual en adquisición de sonoboyas.
- Las evaluaciones a nivel nacional exploran los factores que permiten a Alemania y Brasil alcanzar tasas de crecimiento más rápidas en la vigilancia antisubmarina.
- Las evaluaciones de despliegue revisan las ventajas operativas de la dispensación aérea frente a los sistemas de lanzamiento neumático embarcados.
- El perfilado competitivo valora la capacidad de producción de sonoboyas, las calificaciones de sensibilidad a hidrófonos y los retrasos en contratos gubernamentales entre los principales contratistas de defensa.
¿Qué cubre el Mercado de Sonobuoys Pasivos?
El mercado abarca sensores acústicos oceanográficos y de defensa desechables diseñados para escuchar pasivamente el ruido submarino emitido por submarinos, buques de superficie y entornos marinos. Rastrea boyas sonoras direccionales y omnidireccionales desplegadas desde aviones de patrulla marítima de ala fija, helicópteros navales y buques de guerra de superficie. El análisis incorpora evaluaciones relacionadas Fact.MR de la electrónica de defensa naval y la acústica submarina.
¿Qué incluye el alcance?
El telescopio cubre unidades de sonoboyas pasivas empaquetadas de fábrica, cargas útiles calibradas de sensores de hidrófono, paracaídas de estabilización de descenso y transmisores integrados de radiofrecuencia vendidos a fuerzas de defensa naval y agencias científicas.
Los ingresos reflejan los valores de entrega de los fabricantes bajo contratos de contratación gubernamental y ventas militares al extranjero. Los prototipos de desarrollo entregados bajo acuerdos válidos de transacción de defensa se incluyen en los totales del mercado.
¿Qué se excluye del alcance?
El alcance excluye las boyas de ecometría activa que emiten señales acústicas para localizar objetivos, las boyas batitermógrafas que miden solo perfiles de temperatura del agua y las redes de hidrofonía amarradas en el fondo marino.
Los ordenadores especializados para procesamiento acústico interior de aeronaves y los carretes de sonar de inmersión de helicópteros están excluidos del total de productos de sonoboyas. Los costes operativos de vuelo militar y las tasas de eliminación de municiones navales están fuera del límite del informe.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
Factmr Passive Sonobuoy Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones |
| Definición del mercado | Dispositivos acústicos desechables desplegados en entornos oceánicos para detectar, rastrear y localizar las firmas acústicas submarinas. |
| Tipo | Direccional; No direccional |
| Aplicación | Defensa; Comercial |
| Despliegue | Aerotransportado; Embarcado |
| Usuario final | Fuerzas Navales; Aeronaves de Patrulla Marítima; Instituciones de Investigación; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Ultra Electrónica; Grupo Thales; General Dynamics; Lockheed Martin; RTX; L3Harris; Northrop Grumman; BAE Systems; Kongsberg; Rafael |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Análisis de presupuestos de adquisiciones del ministerio de defensa, horas de vuelo de la aviación naval, registros de adjudicación de contratos públicos y entrevistas con integradores de sistemas navales |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo
- Direccional
- No direccional
-
Por aplicación
- Defensa
- Comercial
-
Por despliegue
- Aerotransportado
- Embarcado
-
Por usuario final
- Fuerzas Navales
- Aeronaves de Patrulla Marítima
- Instituciones de investigación
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de sonobooys pasivos en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de leads tienen?
¿Qué aplicaciones lidera?
¿Qué empresas participan en las sonobooys pasivas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF