- Market Value (2025): USD 2.08 Bn
- Estimated Value (2026): USD 2.26 Bn
- Forecast Value (2036): USD 5.26 Bn
- CAGR (2026-2036): 8.8%
¿Cuánto se prevé que valdrá el mercado de cinturones de seguridad antes del accidente para 2036?
USD 2.3 mil millones en 2026 hasta USD 5.3 mil millones para 2036, a un 8.8% CAGR.
- El mercado previo al accidente de cinturones de seguridad estaba valorado en USD 2.08 mil millones en 2025.
- La demanda aumentará de USD 2.26 mil millones en 2036 a USD 5.26 mil millones para 2036, a medida que los fabricantes de automóviles especifiquen las funciones de retención de ocupantes antes del lanzamiento del vehículo.
- El mercado tiene una 8.8% CAGR desde 2026 hasta 2036, reflejando un uso más amplio de la protección electrónica coordinada de ocupantes.
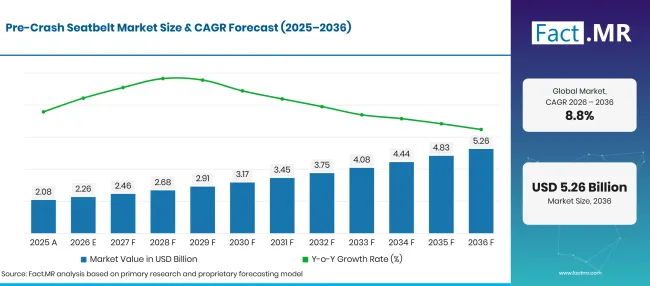
Pre Crash Seatbelt Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Estimación histórica | 2.08 |
| 2026 | Estimación | 2.26 |
| 2036 | Previsión | 5.26 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.8% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de cinturones de seguridad antes de accidentes?
USD 3.0 mil millones en valor anual adicional para 2036; los cinturones de seguridad pasivos y los turismos constituyen la base principal.
- Motores de la demanda en el mercado
- Los ingenieros de sistemas de sujeción automotriz requieren sistemas de cinturón de seguridad que funcionen junto con los sensores de colisión y puedan gestionar la holgura del cinturón antes de un posible impacto. Las decisiones de integración se toman con antelación porque el sistema de cinturón debe adaptarse al diseño eléctrico del asiento y del vehículo.
- Euro NCAP anunció su enfoque revisado de evaluación de vehículos para 2026 en noviembre de 2025, que cubre la protección contra choques junto con la prevención de choques [2]. Por tanto, los fabricantes de automóviles tienen una razón clara para examinar cómo los sistemas de protección funcionan juntos durante el desarrollo del vehículo.
- Los fabricantes de automóviles siguen enfrentándose a preocupaciones sobre la seguridad vial a pesar de las mejoras en los resultados de conducción.
- Los equipos de ingeniería de componentes comparan mecanismos de ajuste de correas reiniciables con dispositivos de choque de un solo uso. Los sistemas que se activan con una advertencia y vuelven a los ajustes de confort habituales crean una tarea de diseño diferente a la tensión tradicional solo por accidentes.
- Segmentos clave analizados
- Por tecnología: Los cinturones pasivos representan 63.5% cuota en 2026, reflejando la amplia base de las instalaciones convencionales de sujeción de cinturón.
- Por tipo de vehículo: Los turismos representan 65.1% cuota en 2026, ya que el desarrollo de nuevos modelos establece especificaciones de sujeción.
- Por canal de ventas: OEM representa 76.4% cuota en 2026, ya que la integración original del vehículo determina el control de la correa y la disposición de montaje.
- Por usuario final: La cuenta automotriz representa 95.4% cuota en 2026, reflejando el enfoque de aplicación de los sistemas de retención para ocupantes.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El diseño previo al accidente se define por el momento en que una advertencia se convierte en una instrucción para apretarlo. Los ingenieros necesitan una sincronización de señales fiable y un ajuste familiar para los ocupantes. Es probable que las ventas futuras favorezcan sistemas que se integren con otros controles de seguridad del vehículo, manteniendo gestionables las quejas de confort y la complejidad de la instalación."
- Implicaciones estratégicas
- Los fabricantes de vehículos deben evaluar el comportamiento de apretar la correa mientras prueban los sensores de prevención de colisiones, para que las activaciones falsas repetidas no reduzcan la confianza del conductor.
- Los proveedores de sistemas de sujeción deben documentar la respuesta de los actuadores y el comportamiento de reinicio en diferentes posiciones de asiento antes de acudir a los fabricantes de coches para solicitar una nueva plataforma.
- Los fabricantes de componentes deben planificar el suministro de motores y retractores de correa en torno a los lanzamientos de vehículos porque los cambios tardíos de las piezas pueden interrumpir la aprobación de la sujeción.
- Las redes de reparación deben distinguir una activación pre-accidente reutilizable de un evento de accidente que requiera inspección y reemplazo de las piezas de sujeción.
El Reino Unido mantiene una perspectiva 11.4% CAGR hasta 2036. Brasil sigue en 8.9% y Estados Unidos en 7.5%. Japón está previsto para 6.8%, mientras que Alemania está en 6.3%. Diferentes bases de producción de vehículos y calendarios de cambio de modelo moldean las oportunidades para integrar sistemas de retención previos al accidente.
¿Cómo se desglosa el mercado de cinturones de seguridad pre-accidente por segmento?
Cinturones pasivos 63.5%; Turismos 65.1%; OEM 76.4%; 95.4% automoción en 2026.
¿Qué segmento de tecnología domina?
Los cinturones pasivos representan 63.5% cuota en 2026.
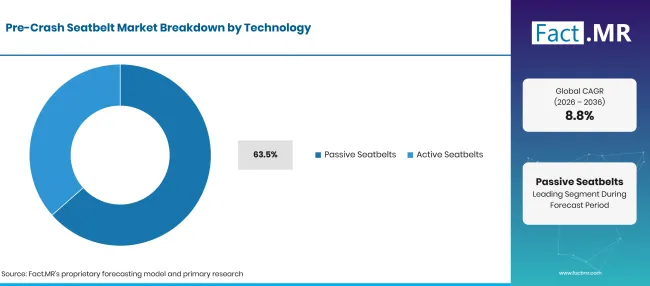
Pre Crash Seatbelt Market Breakdown Technology | Source: Fact.MR
| Segmento | Compartir (2026) |
|---|---|
| Cinturones pasivos (segmento líder) | 63.5% |
| Otros segmentos combinados | 36.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Las configuraciones pasivas representan la base de equipamiento más amplia del cinturón, mientras que los sistemas activos añaden un ajuste eléctrico antes de una posible colisión. Los diseños pre-colisión dependen de una activación correctamente sincronizada y un retorno controlado a la posición normal de desgaste. Los ingenieros comprueban si las señales de advertencia son fiables y cómo se siente la correa durante el viaje normal. Los sistemas convencionales siguen siendo relevantes incluso cuando se introducen funciones activas, por lo que la distinción entre ambas tecnologías debe ser clara en las especificaciones del producto.
¿Qué lidera el segmento de Tipo de Vehículo?
Los coches de pasajeros lideran con 65.1% cuota en 2026.
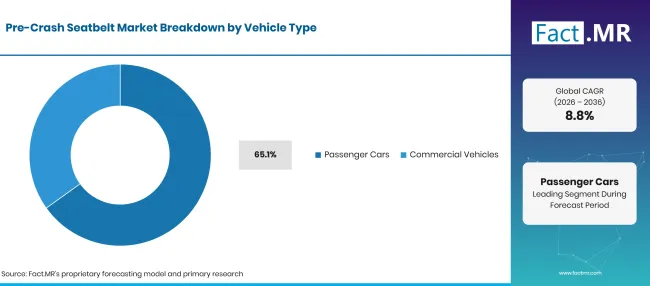
Pre Crash Seatbelt Market Breakdown Vehicle Type | Source: Fact.MR
| Segmento | Compartir (2026) |
|---|---|
| Turismos (segmento líder) | 65.1% |
| Otros segmentos combinados | 34.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Los programas de turismos ofrecen oportunidades repetidas para especificar sistemas de cinturón de seguridad coordinados electrónicamente cuando se actualizan los modelos. El trazado de cinturones y las posiciones de los asientos varían entre vehículos, requiriendo pruebas antes de que se apruebe el paquete final de sujeción. Los vehículos comerciales presentan desafíos separados porque los diseños de cabina y las condiciones de funcionamiento del conductor difieren de los coches de pasajeros. Los proveedores deben demostrar ajuste y funcionamiento repetible para cada familia de vehículos, en lugar de asumir que una instalación común funciona en toda la gama. La geometría de los asientos también vincula la planificación de sujeciones con lasorugas de asiento automotrices durante el diseño de la plataforma del vehículo.
¿Cómo influye Sales Channel en las compras?
OEM captura 76.4% cuota en 2026.
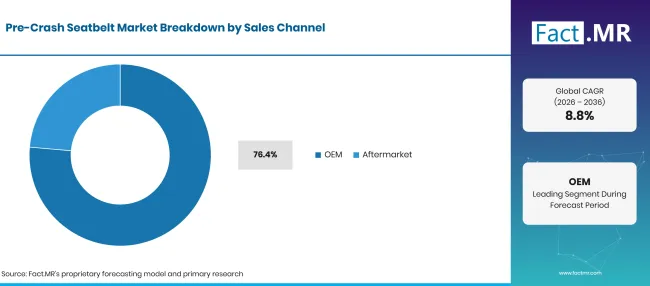
Pre Crash Seatbelt Market Breakdown Sales Channel | Source: Fact.MR
| Segmento | Compartir (2026) |
|---|---|
| OEM (Segmento principal) | 76.4% |
| Otros segmentos combinados | 23.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
OEM integración se produce cuando los fabricantes finalizan las especificaciones de seguridad y las conexiones eléctricas. Un proveedor de posventa enfrenta desafíos de compatibilidad porque un sistema de cinturón normal no puede obtener funciones pre-choque mediante un simple reemplazo. Por tanto, las piezas de servicio dependen de la configuración original del vehículo. Los componentes montados en los asientos se revisan junto con los módulos de control de asientos para automóviles y losmódulos de control de asientos durante el diseño eléctrico de la cabina
¿Qué cuenta de usuario final para la mayoría de las ventas?
El sector automotriz representa 95.4% cuota en 2026.
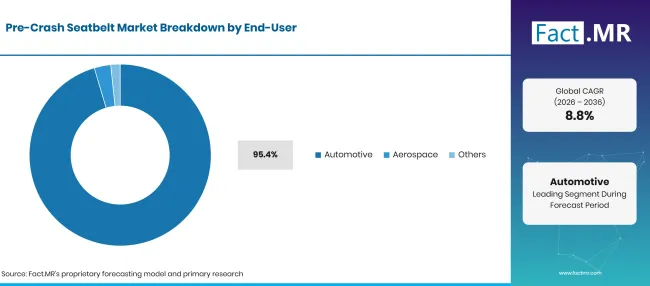
Pre Crash Seatbelt Market Breakdown End User | Source: Fact.MR
| Segmento | Compartir (2026) |
|---|---|
| Automoción (segmento líder) | 95.4% |
| Otros segmentos combinados | 4.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
La protección de pasajeros y vehículos comerciales para ocupantes define el uso principal final de los componentes del cinturón de seguridad antes del accidente. Los equipos de ingeniería automotriz revisan toda la respuesta de seguridad antes de confirmar el diseño de la retención para producción. Los usos aeroespaciales requieren sus propios procesos de instalación y cualificación, por lo que deben evaluarse por separado de las plataformas automotrices. Los clientes en otras aplicaciones se enfrentan a diferentes condiciones operativas que limitan la transferencia directa de un diseño de retención para vehículo de carretera.
¿Qué está acelerando la adopción del mercado de cinturones de seguridad pre-accidente y qué la está frenando?
La preparación de la sujeción vinculada a sensores apoya la adopción; el coste de validación y la integración compleja ralentizan un uso más amplio.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Integración de protección contra choques | +1.0% | Global | A medio plazo (2–4 años) |
| Nuevos andenes para coches de pasajeros | +0.8% | Europa, Asia | A medio plazo (2–4 años) |
| Sistemas de alerta basados en sensores | +0.7% | Global | A largo plazo (>= 4 años) |
| Control de comodidad de los ocupantes | +0.5% | Europa, Japón | A medio plazo (2–4 años) |
| Refinamiento del actuador del cinturón de seguridad | +0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Módulos pretensores reutilizables | +0.8% | Global | A medio plazo (2–4 años) |
| Diseños de sujeción para toda la plataforma | +0.6% | Europa, EE. UU. | A largo plazo (>= 4 años) |
| Mejoras en la seguridad de vehículos comerciales | +0.5% | América | A medio plazo (2–4 años) |
| Piezas de repuesto para servicio | +0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Coste de validación del sistema | -0.8% | Global | A corto plazo (<= 2 años) |
| Coste de embalaje y motor | -0.6% | Global | A medio plazo (2–4 años) |
| Diferencias en la interfaz electrónica | -0.5% | Global | A medio plazo (2–4 años) |
| Compatibilidad en el mercado de posventa | -0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
¿Qué países están ampliando el mercado de cinturones de seguridad pre-accidente hasta 2036?
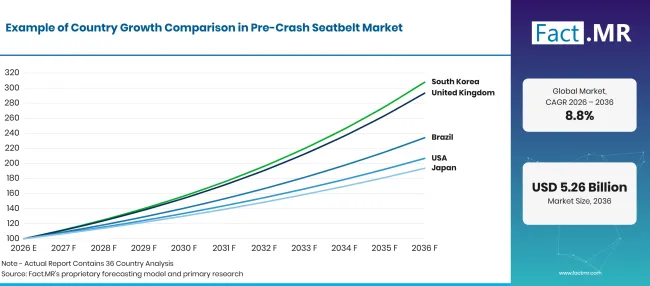
Pre Crash Seatbelt Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Reino Unido | 11.4% |
| Brasil | 8.9% |
| Estados Unidos | 7.5% |
| Japón | 6.8% |
| Alemania | 6.3% |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
¿Qué forma las ventas de cinturones de seguridad antes del accidente en el Reino Unido?
11.4% CAGR hasta 2036, vinculado al montaje y evaluación de seguridad de vehículos británicos.
El Reino Unido cuenta con una base de ingeniería de vehículos donde los proveedores pueden introducir retractores de cinturones motorizados durante las actualizaciones de modelos. SMMT informó de la producción de vehículos 764,715 en enero de 2026 para el año natural 2025 [5]. El Departamento de Transporte informó en julio de 2026 que alrededor de una cuarta parte de las muertes de ocupantes con estatus conocido de cinturón involucraron ocupantes que no llevaban cinturón [6].
¿Qué influyen en las ventas de cinturones de seguridad antes del accidente en Brasil?
8.9% CAGR hasta 2036, vinculado al ensamblaje nacional de coches y la localización de modelos.
Las plantas brasileñas de vehículos ofrecen una ruta local de montaje para integrar sistemas de cinturón de seguridad pre-accidente en programas de turismos. Anfaeva informó en enero de 2026 que el país produjo 2.644 millones de vehículos durante 2025 [4]. La asociación también registró un aumento 2.1% en las matriculaciones durante 2025. Se espera que los equipos de ingeniería de vehículos consideren equipos activos de ajuste de cinturones al actualizar las especificaciones de sujeción para coches ensamblados localmente.
¿Qué influyen en las ventas de cinturones de seguridad antes del choque en Estados Unidos?
7.5% CAGR hasta 2036, vinculado a los requisitos de protección de ocupantes y al diseño del modelo.
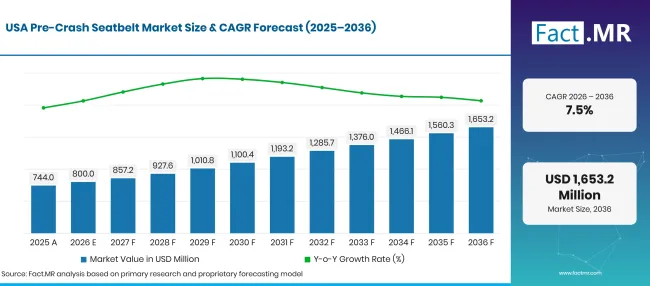
Pre Crash Seatbelt Market Forecast Usa | Source: Fact.MR
La ingeniería del cinturón de seguridad en Estados Unidos está moldeada por una gran base de vehículos de pasajeros y requisitos establecidos de protección para los ocupantes. La NHTSA informó de una tasa nacional de uso del cinturón de seguridad 91.3% para 2025 [8]. En abril de 2026, la agencia estimó 36,640 muertes por tráfico para 2025 [1]. Se espera que los fabricantes de vehículos examinen el ajuste previo al accidente junto con otras funciones de sujeción durante el desarrollo de la plataforma.
¿Qué influyen en las ventas de cinturones de seguridad antes del choque en Japón?
6.8% CAGR hasta 2036, vinculado a la integración de vehículos de precisión y estableció la obtención de sistemas de contención.
Los proveedores japoneses de sujeción trabajan dentro de diseños de vehículos estrechamente integrados donde el movimiento del cinturón debe adaptarse a las señales de los sensores y a la posición de cada ocupante. VDA publicó cifras de producción de febrero de 2026 que situaban la producción de coches de pasajeros japoneses en 7,207,127 vehículos en 2025 [9]. Esa base de fabricación crea oportunidades para que se instalen conjuntos de cinturones aprobados en programas de vehículos repetidos.
¿Qué influyen en las ventas de cinturones de seguridad antes del choque en Alemania?
6.3% CAGR hasta 2036, vinculado a la ingeniería de vehículos a gran escala y la renovación de modelos.
Alemania cuenta con una base consolidada de proveedores de ingeniería de vehículos y automoción para integrar sistemas de retención pre-accidente durante el desarrollo de nuevos modelos. VDA informó en enero de 2026 que el país fabricó alrededor de 4.15 millones de turismos en 2025 [3]. El mismo organismo del sector informó aproximadamente 2.86 millones de nuevas matrículas de turismos en 2025. Se espera que los fabricantes de automóviles evalúen el equipo de cinturones motorizados como parte de un diseño más amplio de protección para ocupantes.
¿Quién lidera el mercado de cinturones de seguridad pre-accidente?
Los sistemas de seguridad de Autoliv y Joyson tienen relevancia directa para ocupantes; otros proveedores de electrónica para vehículos soportan funciones relacionadas.
Autoliv desarrolla productos de seguridad para ocupantes y ha divulgado trabajos relacionados con electrónica pre-pretensor [7]. Joyson Safety Systems es un proveedor de seguridad para ocupantes que ofrece actividad de cinturones de seguridad y airbags. La selección de productos depende del mecanismo preciso del cinturón y de su aplicación aprobada, por lo que amplias carteras de sistemas de seguridad no son intercambiables con líneas de productos verificadas antes del accidente.
Robert Bosch es relevante para la electrónica vehicular más amplia, mientras que Hyundai Mobis suministra componentes de seguridad automotriz. Toyoda Gosei y Tokai Rika tienen carteras de componentes más amplias. El papel de cada empresa en los conjuntos de cinturones pre-colisión difiere, por lo que un portafolio de seguridad vehicular por sí solo no establece una cobertura directa del producto.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen Autoliv Inc.; ZF LIFETEC; Robert Bosch GmbH; Joyson Safety Systems; Hyundai Mobis Co. Ltd.; Toyoda Gosei Co. Ltd.; Tokai Rika Co. Ltd.
- Autoliv Inc.
- ZF LIFETEC
- Robert Bosch GmbH
- Joyson Safety Systems
- Hyundai Mobis Co. Ltd.
- Toyoda Gosei Co. Ltd.
- Tokai Rika Co. Ltd.
Bibliografía
- [1] Administración Nacional de Seguridad del Tráfico en las Carreteras. (2026, abril 1). El Departamento de Transporte de Trump anuncia tasas récord de muertes y mortalidad por tráfico en 2025.
- [2] Programa Europeo de Evaluación de Coches Nuevos. (2025, noviembre 26). Euro NCAP anuncia cambios en los protocolos de 2026 para abordar los riesgos de conducción moderna.
- [3] Verband der Automobilindustrie. (2026, enero 5). Pkw-Produktion 2025 en el nivel de Vorjahresniveau.
- [4] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, enero 15). Producción e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta en 2026.
- [5] Sociedad de Fabricantes y Comerciantes de Automóviles. (2026, enero 29). Año difícil para el automóvil, pero los nuevos modelos y la estrategia industrial pueden generar crecimiento.
- [6] Departamento de Transporte. (2026, julio 30). RRCGB 2025: Conductas de riesgo y circunstancias.
- [7] Autoliv. (2025, octubre 9). Autoliv y HSAE: Nueva empresa conjunta estratégica para avanzar en la electrónica de seguridad automovilística.
- [8] Administración Nacional de Seguridad del Tráfico en las Carreteras. (s.f.). Cinturones de seguridad.
- [9] Verband der Automobilindustrie. (2026, febrero 16). Producción de automóviles.
Este informe responde
- La previsión compara el valor de mercado entre 2026 y 2036.
- El análisis tecnológico separa el equipo de sujeción pasiva del ajuste activo de cinturones pre-colisión.
- El análisis de coches de pasajeros examina dónde el desarrollo de la plataforma del vehículo influye en la selección de sujetos.
- El análisis por canal de ventas distingue OEM instalación de la sustitución de servicios específica para cada modelo.
- Las comparaciones de países abarcan Reino Unido, Brasil, Estados Unidos, Japón y Alemania.
- La discusión competitiva separa a los proveedores de contención de los negocios de componentes adyacentes.
¿Qué cubre el mercado de cinturones de seguridad antes del accidente?
El mercado abarca conjuntos de cinturones diseñados para preparar a los ocupantes antes de una posible colisión. Los mercados relacionados incluyen sistemas de asientos para automóviles, sistemas de asientos para automóviles y módulos de control de asientos para automóviles, módulos de control de asientos para automóviles, que comparten requisitos de integración vehículo-plataforma con los conjuntos de cinturones.
¿Qué incluye el alcance?
El alcance incluye componentes de retención pre-accidente instalados en programas originales de vehículos. Los cinturones pasivos siguen siendo una categoría de comparación separada. Se evalúa a los proveedores por su relación con las funciones anticipadas del cinturón.
¿Qué se excluye del alcance?
Los airbags y las unidades de frenado automático siguen siendo productos separados. Las correas de repuesto ordinarias sin función activa de pre-choque quedan excluidas de las ventas de funciones activas. Las sujeciones aeroespaciales se consideran solo dentro del segmento de usuario final aeroespacial.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
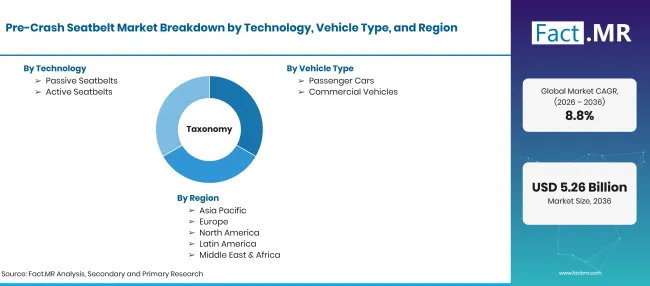
Pre Crash Seatbelt Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 y 2036; CAGR de 2026 a 2036 |
| Definición del mercado | Componentes y sistemas de sujeción del cinturón diseñados para preparar o ajustar la tensión del cinturón en previsión de una posible colisión vehicular. |
| Tecnología | Cinturones pasivos; Cinturones activos |
| Tipo de vehículo | Turismos; Vehículos comerciales |
| Canal de ventas | OEM; Posventa |
| Usuario final | Automoción; Aeroespacial; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Autoliv Inc.; ZF LIFETEC; Robert Bosch GmbH; Sistemas de Seguridad Joyson; Hyundai Mobis Co. Ltd.; Toyoda Gosei Co. Ltd.; Tokai Rika Co. Ltd. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Solicitudes de retención de vehículos, información pública sobre seguridad vial, declaraciones de proveedores y revisión de escenarios de previsión |
Fuente: análisis de Fact.MR. Actualizado el 24 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tecnología
- Cinturones pasivos
- Cinturones de seguridad activos
-
Por tipo de vehículo
- Turismos
- Vehículos comerciales
-
Por canal de ventas
- OEM
- Posventa
-
Por usuario final
- Automoción
- Aeroespacial
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de cinturones de seguridad pre-accidente en 2026?
¿Cuál es la CAGR del mercado de cinturones de seguridad pre-accidente de 2026 a 2036?
¿Qué tecnología lidera el mercado de cinturones de seguridad pre-accidente?
¿Qué tipo de vehículo lidera el mercado de cinturones de seguridad pre-accidente?
¿Quiénes son las principales empresas en el mercado de cinturones de seguridad pre-accidente?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF