- Market Value (2025): USD 34.3 Bn
- Estimated Value (2026): USD 38.1 Bn
- Forecast Value (2036): USD 107.0 Bn
- CAGR (2026-2036): 10.9%
¿Cuánto se prevé que valdrá el mercado del sistema PreCash para 2036?
USD 38.1 mil millones en 2026 a USD 107.0 mil millones para 2036 en un 10.9% CAGR.
- Según Fact.MR análisis, el mercado de sistemas pre-choque automotrices fue valorado en USD 34.3 mil millones en 2025.
- La demanda crecerá de USD 38.1 mil millones en 2026 a USD 107.0 mil millones para 2036.
- Se prevé que registre un 10.9% CAGR entre 2026 y 2036, impulsado por la creciente demanda de tecnologías avanzadas de seguridad vehicular y la mejora de la protección de los ocupantes.
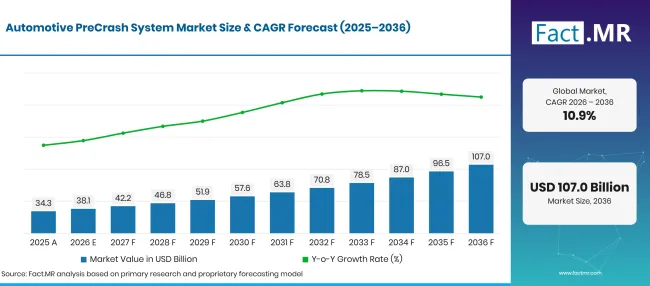
Factmr Automotive Precrash System Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 34.3 |
| 2026 | Estimación | 38.1 |
| 2036 | Previsión | 107.0 |
| CAGR 2026 a 2036 | Periodo de previsión | 10.9% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cuáles son los datos definitorios detrás del crecimiento del mercado de sistemas pre-choque para automóviles?
USD 68.9 mil millones de oportunidades absolutas entre 2026 y 2036
- Motores de la demanda en el mercado
- Los fabricantes de automóviles están poniendo mayor énfasis en la prevención de colisiones y la seguridad de los ocupantes, ya que los sistemas avanzados de asistencia al conductor se vuelven más importantes en el diseño de vehículos. Los sistemas pre-colisión utilizan sensores y otras tecnologías para detectar posibles colisiones y soportar advertencias o intervenciones oportunas del vehículo. La norma de seguridad de la NHTSA sobre frenado automático de emergencia del 29de abril de 2024 destaca el papel de las tecnologías de prevención de colisiones en la mejora de la seguridad vial [1].
- Los requisitos de seguridad de los vehículos y las expectativas de los consumidores están fomentando la integración de tecnologías avanzadas de detección de colisiones.
- Los fabricantes de automóviles y proveedores de tecnología están desarrollando tecnologías autónomas de frenado de emergencia, detección de peatones y prevención de colisiones para ayudar a reducir los riesgos de colisión. Estos sistemas se basan en una detección ambiental precisa, software fiable e integración con sistemas de control y retención del vehículo.
- Los fabricantes de equipos originales (OEMS) siguen siendo centrales para la adopción en el mercado porque las tecnologías previas al choque se integran cada vez más durante el diseño y la producción de vehículos.
- Segmentos clave analizados
- Por componente: Los sensores representarán 32.4% cuota en 2026, reflejando su papel en la detección de vehículos cercanos, obstáculos y posibles peligros de colisión.
- Por tipo de vehículo: Los turismos representarán 72.3% cuota en 2026, apoyados por la integración de funciones avanzadas de seguridad en vehículos particulares.
- Por tecnología: La frenada autónoma de emergencia representará 41.2% cuota en 2026, reflejando la demanda de tecnologías diseñadas para intervenir cuando se detecte un riesgo de colisión.
- Por canal de ventas: OEMs representará 88.4% cuota en 2026, ya que las tecnologías pre-choque se integran comúnmente en los vehículos durante la fabricación.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los sistemas pre-choque automotrices probablemente atraerán un mayor interés a medida que los fabricantes prioricen la prevención de colisiones y la protección de ocupantes. Los fabricantes de automóviles aún necesitan un rendimiento de detección fiable, una integración eficaz del sistema y una validación rigurosa bajo diferentes condiciones de conducción antes de adoptar estas tecnologías a gran escala."
- Implicaciones estratégicas
- Los fabricantes deberían priorizar la precisión de los sensores, la fiabilidad del sistema y la compatibilidad con las arquitecturas de seguridad de los vehículos para apoyar una adopción más amplia.
- Los proveedores de automóviles deben reforzar la colaboración con OEMpara integrar las tecnologías de detección de colisiones y frenado durante el desarrollo del vehículo.
- Los desarrolladores tecnológicos deben centrarse en mejorar el rendimiento de los sistemas autónomos de frenado de emergencia y detección de peatones bajo diversas condiciones de carretera, meteorología y tráfico.
- Los fabricantes de vehículos deberían evaluar los costes del sistema junto con el rendimiento en seguridad, los requisitos regulatorios y la demanda del consumidor al seleccionar tecnologías previas al accidente.
Alemania está prevista para registrar un 12.1% CAGR hasta 2036. Se prevé que Brasil registre 11.0%, seguido por Estados Unidos en 10.0%. Se estima que el Reino Unido avance a 8.9%, mientras que Japón se proyecta a 7.9%. Las diferencias en la producción de vehículos, los requisitos de seguridad automovilística y la adopción de tecnologías avanzadas de asistencia al conductor crean caminos claros para el crecimiento del mercado en estos países.
¿Cómo se desglosa el mercado de sistemas pre-choque automotrices por segmentos?
Fact.MR encuentra que Sensores lidera Componentes en 32.4%; Turismos lidera Tipo de Vehículo en 72.3%; Freno de Emergencia Autónomo lidera Tecnología en 41.2%; OEM lidera el Canal de Ventas en 88.4%.
¿Qué tipo de vehículo domina?
Los coches de pasajeros tienen 72.3% participación en 2026.
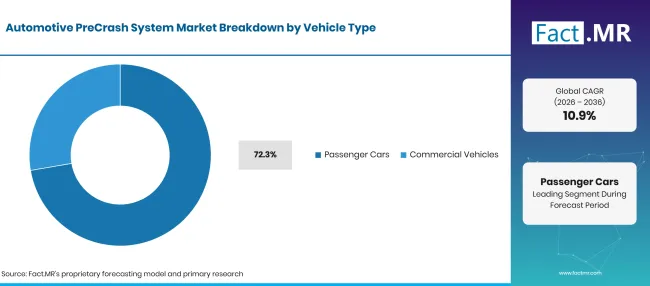
Factmr Automotive Precrash System Market Breakdown Vehicle Type | Source: Fact.MR
| Tipo de vehículo | Compartir (2026) |
|---|---|
| Turismos (segmento líder) | 72.3% |
| Otros segmentos combinados | 27.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Los turismos representan la cuota declarada de tipo de vehículo, ya que los fabricantes integran cada vez más tecnologías de seguridad previa al choque en los vehículos de pasajeros para apoyar la prevención de colisiones y la protección de los ocupantes.
¿Qué lidera el segmento de Componentes?
Sensores representa 32.4% cuota en 2026.
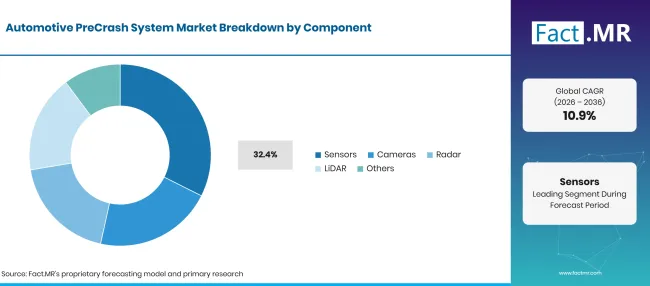
Factmr Automotive Precrash System Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Sensores (segmento líder) | 32.4% |
| Otros segmentos combinados | 67.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Los sensores representan la cuota de componentes indicada porque los sistemas previos al accidente dependen de la detección fiable de vehículos circundantes, peatones, obstáculos y cambios en las condiciones de la carretera. Estos componentes proporcionan datos que respaldan advertencias oportunas y respuestas automatizadas de seguridad.
¿Cómo moldea la tecnología la demanda?
La frenada autónoma de emergencia representa 41.2% cuota en 2026.
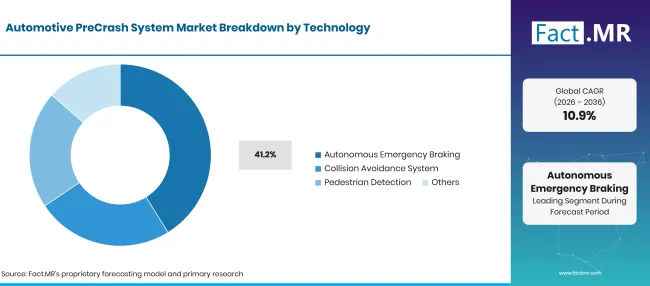
Factmr Automotive Precrash System Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Frenado de emergencia autónomo (segmento líder) | 41.2% |
| Otros segmentos combinados | 58.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
El Frenado de Emergencia Autónomo mantiene una cuota dominante en el mercado a medida que aumenta la demanda de tecnologías que aplican frenos automáticamente cuando se detectan riesgos de colisión. La adopción del Frenado de Emergencia Autónoma está aumentando a medida que los fabricantes priorizan la prevención de colisiones y la seguridad de los peatones. Los avances en radar, cámaras y reconocimiento de objetos permiten una detección de peligros y respuestas al frenado más rápidas. Los requisitos regulatorios y la creciente integración de sistemas avanzados de asistencia al conductor apoyan aún más la expansión del mercado.
¿Cómo influye el segmento de Canales de Ventas en la demanda del mercado?
OEM captura 88.4% cuota en 2026.
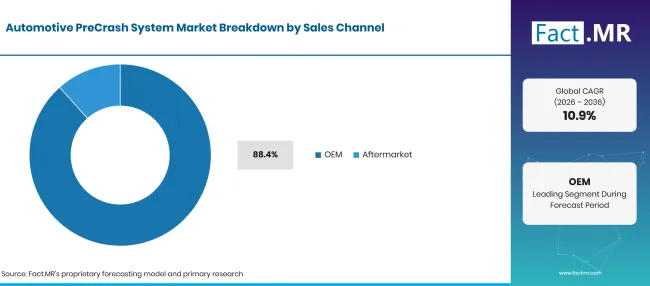
Factmr Automotive Precrash System Market Breakdown Sales Channel | Source: Fact.MR
| Canal de ventas | Compartir (2026) |
|---|---|
| OEM (Segmento principal) | 88.4% |
| Otros segmentos combinados | 11.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
OEMexplican la cuota de canal de venta indicada porque los sistemas pre-choque suelen integrarse en los vehículos durante la fabricación. La instalación en fábrica permite a los fabricantes coordinar sensores, cámaras, radar, controles de frenado y software del vehículo dentro de una arquitectura de seguridad unificada. El mercado de accesorios sirve a propietarios de vehículos que buscan añadir o mejorar tecnologías de seguridad tras la compra, aunque la instalación puede depender de la compatibilidad del vehículo, la complejidad del sistema y los requisitos de integración.
¿Qué está acelerando la adopción del mercado de sistemas pre-choque automotrices y qué la está frenando?
El aumento de la demanda de seguridad vehicular y sistemas avanzados de asistencia al conductor impulsa la adopción, pero los altos costes de integración del sistema y la complejidad técnica ralentizan la expansión del mercado.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Integración creciente de sistemas avanzados de asistencia al conductor (ADAS) | +1.0% | Europa, América | A medio plazo (2–4 años) |
| Aumento de la normativa de seguridad vehicular | +0.9% | Global | A corto plazo (≤ 2 años) |
| Creciente demanda de frenado autónomo de emergencia | +0.7% | Global | A medio plazo (2–4 años) |
| Avances en tecnologías de sensores y cámaras | +0.5% | Global | A corto plazo (≤ 2 años) |
| OEM inversión en sistemas integrados de seguridad vehicular | +0.4% | Asia, Europa | A largo plazo (≥ 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Integración de sistemas de predicción de colisiones basados en IA | +0.8% | Global | A medio plazo (2–4 años) |
| Expansión de las tecnologías previas al colapso en mercados emergentes | +0.6% | Asia, América | A medio plazo (2–4 años) |
| Desarrollo de sistemas avanzados de radar y LiDAR | +0.5% | Europa, Asia | A largo plazo (≥ 4 años) |
| Adaptación y soluciones de seguridad aftermarket | +0.4% | Global | A corto plazo (≤ 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de desarrollo e integración del sistema | -0.8% | Global | A corto plazo (≤ 2 años) |
| Integración compleja con arquitecturas de vehículos existentes | -0.6% | Global | A medio plazo (2–4 años) |
| Limitaciones de rendimiento de los sensores en condiciones meteorológicas adversas | -0.5% | Global | A corto plazo (≤ 2 años) |
| Compatibilidad limitada en el mercado de accesorios y complejidad de instalación | -0.4% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Qué países están escalando el mercado de quelatos metálicos hasta 2036?
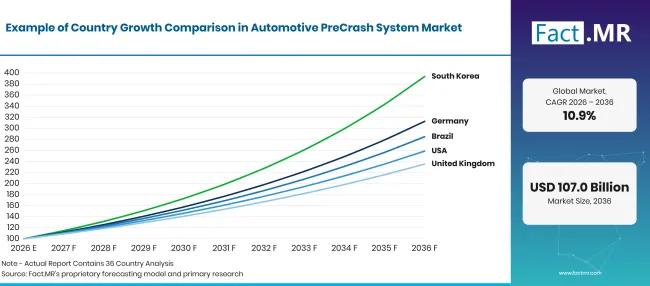
Factmr Automotive Precrash System Market Growth Index | Source: Fact.MR
| País | CAGR (2026-2036) |
|---|---|
| Alemania | 12.1% |
| Brasil | 11.0% |
| EE. UU. | 10.0% |
| Reino Unido | 8.9% |
| Japón | 7.9% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Qué apoya la adopción de Alemania?
12.1% CAGR, liderados por estrictos estándares de seguridad vehicular y una avanzada fabricación automovilística.
La demanda de sistemas pre-colisión automovilística en Alemania se beneficia de su consolidada industria de fabricación de vehículos y se centra en tecnologías avanzadas de asistencia a la conducción. El Reglamento General de Seguridad de la Unión Europea introdujo características adicionales obligatorias de seguridad para vehículos nuevos, incluyendo frenado de emergencia avanzado y sistemas para detectar usuarios vulnerables de la vía en categorías de vehículos relevantes. Estos requisitos apoyan OEM integración de sensores, cámaras, radar y sistemas autónomos de frenado de emergencia. [2]
¿Cómo está Brasil desarrollando la adopción?
11.0% CAGR, respaldado por la evolución de los requisitos de seguridad vehicular y una mayor integración de tecnologías de alerta de colisión.
El mercado brasileño puede beneficiarse de los esfuerzos regulatorios para mejorar la seguridad vehicular y del creciente interés en funciones avanzadas de asistencia al conductor. La Resolución CONTRAN nº 759 establecido requisitos para sistemas de alerta trasera o monitorización en categorías específicas de vehículos, con la implementación que comenzará para proyectos nuevos en 2025 y se extenderá a todos los vehículos en producción a partir de 2027. Estas medidas pueden respaldar la demanda de cámaras, sensores y otros sistemas que ayuden a los conductores a detectar obstáculos cercanos. [3]
¿Qué apoya la adopción en Estados Unidos?
10.0% CAGR, marcada por los requisitos obligatorios de frenado automático de emergencia y la creciente integración ADAS.
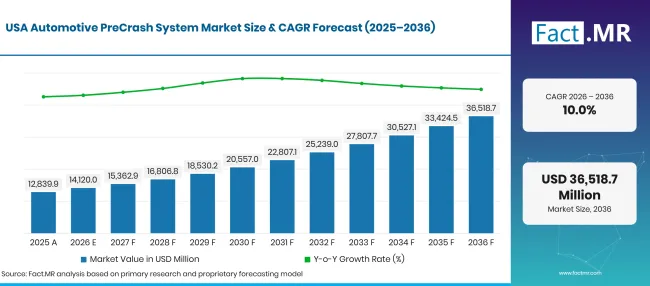
Factmr Automotive Precrash System Market Forecast Usa | Source: Fact.MR
Se prevé que el mercado estadounidense de sistemas pre-colisión automovilística crezca a 10.0% CAGR hasta 2036. El crecimiento se apoya con requisitos obligatorios de frenado automático de emergencia, normas federales de seguridad más estrictas y un uso más amplio de las funciones ADAS en vehículos nuevos. Los fabricantes están añadiendo más funciones de seguridad basadas en sensores para cumplir con los requisitos regulatorios y mejorar la prevención de choques en modelos de pasajeros y vehículos comerciales.
¿Cómo está el Reino Unido fomentando la adopción?
8.9% CAGR, moldeada por iniciativas de seguridad vial y la creciente integración de tecnologías de prevención de colisiones.
El mercado británico refuerza los estándares de seguridad de los vehículos y reduce las víctimas de accidentes en carretera. El gobierno ha consultado sobre la introducción de tecnologías adicionales de seguridad en el marco de aprobación de tipos de vehículos de Gran Bretaña, incluyendo frenado de emergencia y otros sistemas de asistencia al conductor. Estas iniciativas podrían apoyar una adopción más amplia de sensores, cámaras y frenado autónomo de emergencia, especialmente mediante instalaciones OEM en turismos. [4]
¿Qué apoya la adopción en Japón?
7.9% CAGR, respaldado por capacidades tecnológicas automovilísticas consolidadas y énfasis en la prevención de colisiones.
Las ventas de sistemas pre-colisión automotrices en Japón se benefician de su industria avanzada de fabricación de vehículos y se centran en prevenir colisiones entre vehículos y peatones. El Ministerio de Tierra, Infraestructuras, Transporte y Turismo ha introducido requisitos para sistemas de frenos de mitigación de daños por colisiones en vehículos nuevos, con la implementación progresiva en diferentes categorías de vehículos y plazos de producción. Estas medidas apoyan la demanda de radares, cámaras, sensores y sistemas autónomos de frenado de emergencia, especialmente mediante tecnologías de seguridad instaladas de fábrica. [5]
¿Quién lidera el mercado de sistemas pre-choque para automoción?
Fact.MR perfiles Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation y Aptiv PLC en el mercado de sistemas pre-colisión automotrices.
Las empresas incluidas en el mercado participan en sistemas de seguridad automovilística y de asistencia avanzada al conductor (ADAS), incluyendo sensores basados en radar, sistemas de cámaras, detección de objetos y evaluación de riesgos de colisión. Sus tecnologías apoyan aplicaciones como el Frenado Autónomo de Emergencia (AEB), la alerta de colisión frontal, la prevención de colisiones y la detección de peatones. La transferencia planificada de ZF Friedrichshafen AGde su negocio ADAS para turismos a HARMAN es un desarrollo relevante, que abarca radar, cámaras inteligentes, soluciones informáticas y software ADAS. Otros desarrollos en el ecosistema más amplio de sensores incluyen la adquisición de Fusionride por parte de Zadar Labs en febrero de 2026 y el acuerdo de indie Semiconductor para adquirir una línea de productos de sensores de imagen de ams OSRAM en mayo de 2026 [6] [7][8].
La competencia comercial depende de la precisión en la detección, la fiabilidad de los sensores, la integración del software y el tiempo de respuesta. Los fabricantes de automóviles priorizan sistemas validados y rentables, mientras que los desarrolladores de ADAS requieren hardware y software compatibles para la toma de decisiones en tiempo real. Las comparaciones de proveedores deben considerar capacidades específicas pre-accidente, escalabilidad en producción y soporte técnico.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de sistemas prechoques automotrices incluyen Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation y Aptiv PLC.
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- DENSO Corporation
- Aptiv PLC
Bibliografía
- [1] Administración Nacional de Seguridad del Tráfico en Carreteras. (2024, abril 29). La NHTSA finaliza una norma clave de seguridad para reducir accidentes y salvar vidas.
- [2] Comisión Europea. (2026, julio 8). Coches más seguros, carreteras más seguras: entran en vigor nuevas normas.
- [3] Ministério dos Transportes. (2022, diciembre 22). Resolución CONTRAN nº 759, de 20 de diciembre de 2018.
- [4] Departamento de Transporte. (2026, julio 16). Obligatorio de tecnologías de seguridad vehicular en la aprobación de tipo de GB: respuesta gubernamental.
- [5] Ministerio de Tierra, Infraestructuras, Transporte y Turismo. (2020, enero 31). Introducción de normas internacionales para la mitigación de daños por colisión, sistemas de frenos y requisitos obligatorios para vehículos nuevos.
- [6] ZF Friedrichshafen AG. (2025, diciembre 23). ZF vende negocio de ADAS al líder de electrónica en cabina, Harman.
- [7] Zadar Labs. (2026, febrero 25). Zadar Labs completa la adquisición de Fusionride, presentando la 2.0zSIGNAL .
- [8] Samsung Electronics. (2025, diciembre 23). HARMAN para adquirir el negocio ADAS de ZF.
Este informe responde
- El informe describe cómo los sistemas pre-colisión automotrices apoyan la detección de colisiones, la prevención de accidentes y la seguridad de vehículos en los tipos de vehículos especificados.
- El análisis de segmentos compara las categorías de componentes especificadas, tipos de vehículos, tecnologías y canales de venta, incluyendo sus cuotas de mercado de 2026 cuando se proporcionen.
- El análisis por país analiza Alemania, Brasil, EE. UU., Reino Unido y Japón junto con sus respectivas tasas de crecimiento de mercado.
- La visión general competitiva perfila Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation y Aptiv PLC.
- El análisis tecnológico distingue el frenado de emergencia autónomo, los sistemas de evitación de colisiones y la detección de peatones, mientras que el análisis del canal de venta separa OEM ventas del mercado de repuestos.
¿Qué cubre el mercado de sistemas pre-choque para automóviles?
El mercado abarca sistemas pre-colisión automotrices diseñados para detectar posibles colisiones y apoyar la seguridad preventiva del vehículo. Rastrea aplicaciones en turismos y vehículos comerciales. La cobertura del producto incluye sensores, cámaras, radar, LiDAR y otros componentes, mientras que la cobertura tecnológica distingue el frenado autónomo de emergencia, sistemas de evitación de colisiones y detección de peatones. Los requisitos de seguridad del vehículo y la adopción de sistemas avanzados de asistencia al conductor influyen en las decisiones de compra.
¿Qué incluye el alcance?
Los productos y tecnologías incluidos están asociados con la detección de accidentes y prevención de colisiones en automóviles. La cobertura del mercado incluye sistemas que incorporan los componentes y tecnologías especificados, con canales de venta divididos entre OEM y posventa. La segmentación también abarca turismos y vehículos comerciales, junto con los países identificados: Alemania, Brasil, EE. UU., Reino Unido y Japón.
¿Qué se excluye del alcance?
El análisis excluye tecnologías automotrices no relacionadas con la detección previa al choque o la prevención de colisiones. Los componentes generales del vehículo sin un papel directo en la categoría definida de sistemas pre-colisión están fuera del alcance. También se excluyen equipos de fabricación automotriz independientes y accesorios no relacionados para vehículos. Los ingresos de sistemas automotrices no relacionados no deben incluirse a menos que estén dentro del límite definido del mercado previo al choque.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
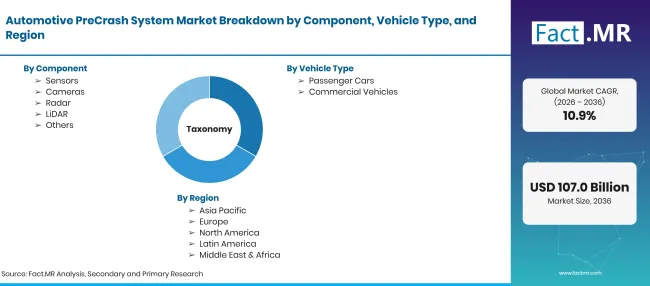
Factmr Automotive Precrash System Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones: valoración de 2026, previsión y CAGR de 2036 |
| Definición del mercado | Sistemas pre-colisión automotrices que utilizan tecnologías de detección, detección y seguridad para identificar posibles colisiones y apoyar medidas preventivas de seguridad vehicular. |
| Componente | Sensores; Cámaras; Radar; LiDAR; Otros |
| Tipo de vehículo | Turismos; Vehículos comerciales |
| Tecnología | Frenado de Emergencia Autónomo; Sistema de Prevención de Colisiones; Detección de Peatones; Otros |
| Canal de ventas | OEM; Posventa |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Robert Bosch GmbH; ZF Friedrichshafen AG; DENSO Corporation; Aptiv PLC |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Segmentación de mercado y análisis de previsión basados en componentes, tipos de vehículo, tecnología, canal de venta y tasas de crecimiento a nivel de país. |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Sensores
- Cámaras
- Radar
- LiDAR
- Otros
-
Por tipo de vehículo
- Turismos
- Vehículos comerciales
-
Por tecnología
- Frenado de Emergencia Autónomo
- Sistema de Evitación de Colisiones
- Detección de peatones
- Otros
-
Por canal de ventas
- OEM
- Posventa
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de sistemas pre-choque para automóviles en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué componente tiene la mayor cuota declarada?
¿Qué tipo de vehículo conduce?
¿Qué compañías están cubiertas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF