- Market Value (2025): USD 82.6 Mn
- Estimated Value (2026): USD 88.0 Mn
- Forecast Value (2036): USD 164.5 Mn
- CAGR (2026-2036): 6.5%
¿Cuánto se prevé que valdrá el mercado de microcomponentes de semiconductores para 2036?
USD 87.96 mil millones en 2026 hasta USD 164.49 mil millones en 2036, a un 6.5% CAGR.
- Fact.MR sitúa el mercado de microcomponentes semiconductores en USD 82.6 mil millones en 2025, proporcionando la base para el ciclo de expansión actual.
- Se espera que los ingresos pasen de USD 88.0 mil millones en 2026 a USD 164.5 mil millones para 2036, a medida que más procesamiento se traslade a vehículos, equipos conectados y nodos de computación distribuida.
- Esto se traduce en una 6.5% CAGR entre 2026 y 2036. El crecimiento se está impulsando por un mayor contenido de silicio por sistema en lugar de envíos unitarios por sola unidad, especialmente en servidores de borde, vehículos definidos por software y centros de datos ricos en aceleradores.
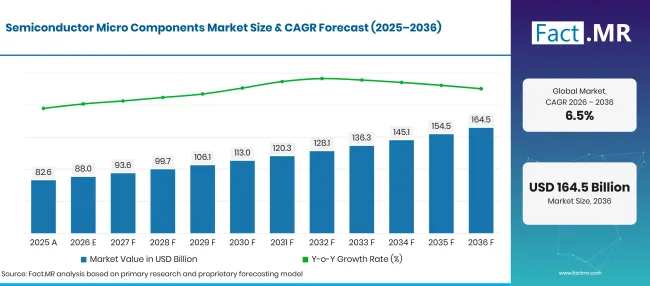
Factmr Semiconductor Micro Components Market Forecast Global | Source: Fact.MR
| Valor de mercado (USD mil millones) | ||
|---|---|---|
| 2025 | Actualidad | 82.6 |
| 2026 | Estimación | 88.0 |
| 2036 | Previsión | 164.5 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.5% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de microcomponentes para semiconductores?
La previsión añade USD 76.53 mil millones en valor de mercado anual entre 2026 y 2036. Los microprocesadores y la lógica de silicio siguen siendo el núcleo de fabricación, mientras que los controladores específicos de aplicación y los dispositivos de procesamiento de señal amplían el fondo de ingresos direccionables.
- Motores de la demanda en el mercado
- Los operadores de infraestructuras de datos a hiperescala cada vez más buscan microprocesadores de alta densidad para acelerar cargas de trabajo de computación paralela y modelado algorítmico a través de redes distribuidas. La Asociación de la Industria de Semiconductores informó que las ventas mundiales de la industria de semiconductores alcanzaron los USD 630.5 mil millones en 2024, creciendo 19.1% año tras año a medida que las inversiones en infraestructura digital aumentaban [1]. Los operadores de la nube prefieren plataformas de microcomponentes que ofrezcan un rendimiento elevado en coma flotante por vatio para contener los presupuestos térmicos de los centros de datos.
- Los fabricantes de equipos originales para automóviles integran microcontroladores especializados y procesadores digitales de señal para coordinar la electrificación del tren motriz y suites avanzadas de asistencia al conductor. Las arquitecturas eléctricas modernas de vehículos exigen plataformas de silicio con cumplimiento de seguridad funcional a nivel de hardware y una durabilidad operativa extendida bajo ciclos térmicos extremos. Los proveedores de componentes alinean los calendarios de fabricación de obleas con los calendarios de producción de primer nivel automotriz para evitar interrupciones en la línea de montaje.
- Los arquitectos de dispositivos electrónicos de consumo especifican componentes micro de ultra bajo consumo para prolongar la duración de la batería en portátiles conectados y terminales de computación personales. Los diseñadores priorizan arreglos sistema en chip multinúcleo que unificen el procesamiento central, el renderizado gráfico y la percepción de la máquina en las huellas compactas del chip. Los especialistas en empaquetado despliegan técnicas de escala a nivel de oblea para minimizar parásitos y conservar la superficie de las placas de circuito impreso.
- Los fabricantes de hardware de telecomunicaciones incorporan microcomponentes robustos en estaciones base de próxima generación y conmutadores ópticos de transporte para soportar la transmisión de alto rendimiento. La infraestructura de red exige microcircuitos integrados capaces de procesar flujos de paquetes con un jitter mínimo mientras soportan duras condiciones exteriores de los armarios. Un riguroso control ambiental garantiza la continuidad ininterrumpida del servicio entre los sitios celulares metropolitanos.
- Segmentos clave analizados
- La mezcla de componentes seguirá siendo liderada por el procesador, pero la razón es estructural: los servidores empresariales y las plataformas de control industrial necesitan un manejo de instrucciones de alto rendimiento, mientras que los microcontroladores absorben los volúmenes de unidades mucho mayores creados por las funciones embebidas. Esta combinación mantiene a los microprocesadores por delante en valor incluso cuando los controladores proliferan entre vehículos y electrodomésticos.
- Se espera que la electrónica de consumo contribuya 32.5% de la demanda de 2026 porque los dispositivos compactos requieren funciones de procesamiento, conectividad y gestión de energía cada vez más densas. La electrónica automotriz es la oportunidad de cambio más rápido, ya que el computación centralizada y el control de dominio reemplazan múltiples unidades de control electrónicas independientes.
- El silicio mantiene una cuota 81.4% en 2026 porque su ecosistema de fabricación, bibliotecas de diseño e infraestructura de envasado son difíciles de desplazar a gran escala. El arseniuro de galio y el carburo de silicio siguen siendo alternativas selectivas en lugar de universales, ganando donde el comportamiento en radiofrecuencia, la tolerancia al voltaje o el rendimiento térmico superan el coste.
- Los fabricantes de dispositivos integrados lideran con una cuota 58.2% en 2026 porque la propiedad del diseño, fabricación y cualificación acorta los bucles de control para programas de alto valor. Los proveedores sin fábricas siguen siendo influyentes en diseños digitales de ciclo rápido, pero dependen de la capacidad de fundición y la disponibilidad avanzada de envases.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El consumo de microcomponentes semiconductores está experimentando un cambio estructural transformador a medida que las cargas de trabajo pasan de salas de servidores centralizadas a nodos de computación en el borde. Los arquitectos de sistemas están pasando de chips monolíticos a topologías modulares multichiplet interconectadas mediante tejidos de empaquetado de alta densidad. Las fundiciones que escalen con éxito soluciones avanzadas de empaquetado y ofrezcan mejoras verificadas en rendimiento energético lograrán importantes avances en el diseño de electrónica de consumo, redes de telecomunicaciones y plataformas automotrices."
- Implicaciones estratégicas
- Los fabricantes de semiconductores están invirtiendo fuertemente en envases avanzados de múltiples chips, utilizando interponentes de silicio 2.5D y 3D para eludir los límites convencionales de retículas físicas. El Instituto Nacional de Estándares y Tecnología y el Departamento de Comercio de EE. UU. asignaron USD 1.4 mil millones en premios del programa CHIPS para escalar sustratos avanzados de envasado e instalaciones piloto [2].
- Los operadores de fundiciones y consorcios de investigación están desplegando modelado de gemelos digitales en las líneas de fabricación de obleas para optimizar la programación de herramientas y la reducción de defectos durante secuencias litográficas complejas. El NIST otorgó el Semiconductor Research Corporation USD 285 millón para establecer institutos nacionales de investigación de gemelos digitales destinados a comprimir los ciclos de desarrollo de prototipos físicos [3].
- Los fabricantes de dispositivos de primer nivel están ampliando las reservas de capacidad de fundición a largo plazo para asegurar asignaciones críticas de obleas antes del lanzamiento de la plataforma de próxima generación. La planificación proactiva de la capacidad a largo plazo protege la disponibilidad de componentes frente a choques regionales inesperados de suministro y cuellos de botella en materiales de embalaje.
- Los centros de ingeniería de semiconductores están construyendo entornos de prueba colaborativos para validar estándares emergentes de interconexión de chiplets entre módulos de silicio de múltiples fabricantes. El NIST confirmó la selección del Parque de Investigación de la Universidad Estatal de Arizona como el lugar para la tercera instalación insignia de I&D de CHIPS for America para acelerar las transiciones de prototipado [4].
Se prevé que Japón avance a un 8.4% CAGR, mientras que el Reino Unido crece a 8.0%, impulsado por el diseño especializado de microcomponentes y el ensamblaje regional de electrónica automotriz. Brasil registra un crecimiento 6.6% , respaldado por la integración de hardware de consumo local y la modernización regional de telecomunicaciones. Estados Unidos registra un 5.9% CAGR, sostenido por expansiones de infraestructura cloud empresarial e inversiones nacionales en fabricación de obleas. Alemania crece a 4.9%, apoyada por controles de automatización industrial y la fabricación de electrónica automotriz de precisión.
¿Qué está acelerando la adopción en el mercado de los microcomponentes semiconductores y qué la está frenando?
La proliferación de hardware de borde habilitado por IA, la electrificación de vehículos y la migración continua a la nube empresarial impulsan una fuerte demanda de componentes. El aumento del gasto de capital en fabricación de obleas, las limitaciones de herramientas litográficas y las restricciones geopolíticas comerciales dificultan la escalabilidad de mercado sin fricciones.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Escalado paralelo de computación en centros de datos en la nube | +1.2% | América del Norte, Asia Oriental | A corto plazo (<= 2 años) |
| Electrificación de controladores zonales automotrices | +1.0% | Europa, Asia Oriental, EE. UU. | A medio plazo (2–4 años) |
| Integración de IA en el borde en portátiles móviles | +0.9% | Global | A medio plazo (2–4 años) |
| Adopción de encapsulado heterogéneo multichiplet | +0.7% | EE. UU., Asia Oriental | A medio plazo (2–4 años) |
| Actualizaciones avanzadas de la estación de red 5G | +0.5% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Dados aceleradores de procesamiento neural dedicados | +1.1% | Global | A corto plazo (<= 2 años) |
| Integración óptica coempaquetada de fotónica de silicio | +0.8% | EE. UU., Europa | A medio plazo (2–4 años) |
| Módulos híbridos de potencia y lógica de banda larga | +0.6% | Europa, Japón | A medio plazo (2–4 años) |
| Arquitecturas embebidas RISC-V de estándar abierto | +0.5% | Asia Pacífico, Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Costes extremos de fabricación subnanométrico | -0.9% | Global | A corto plazo (<= 2 años) |
| Estanqueidad avanzada del suministro de sustratos de envasado | -0.7% | Asia Oriental, Norteamérica | A medio plazo (2–4 años) |
| Regulaciones globales de exportación de suministros de semiconductores | -0.6% | EE. UU., Europa, Asia | A medio plazo (2–4 años) |
| Límites de gestión térmica en chasis compactos | -0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Qué países están escalando el mercado de microcomponentes semiconductores hasta 2036?
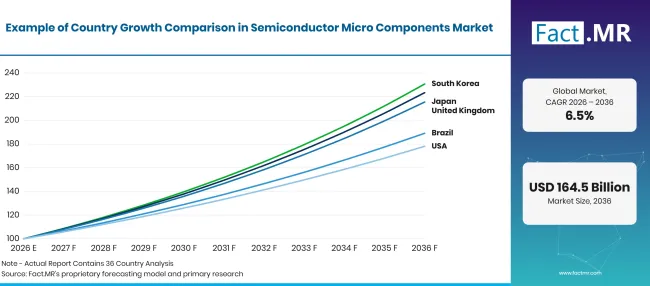
Factmr Semiconductor Micro Components Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Japón | 8.4% |
| Reino Unido | 8.0% |
| Brasil | 6.6% |
| Estados Unidos | 5.9% |
| Alemania | 4.9% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Por qué Japón está acelerando el despliegue de microcomponentes semiconductores?
8.4% CAGR, impulsado por las mejoras en automatización industrial, la centralización del control electrónico automotriz y las iniciativas nacionales de fabricación de semiconductores.
Los fabricantes japoneses de maquinaria de precisión y los proveedores de primer nivel automotriz están integrando activamente microcontroladores avanzados y procesadores de señales de imagen en la robótica industrial y en plataformas de vehículos de próxima generación. El gobierno y consorcios privados están invirtiendo fuertemente en fundiciones avanzadas de semiconductores y laboratorios de investigación para asegurar las cadenas de suministro nacionales de componentes para aplicaciones automotrices y de automatización. Los distribuidores de componentes informan de un aumento en los pedidos de microcomponentes eficientes en consumo energético adaptados a líneas de automatización de fábricas y robótica inteligente.
¿Cómo está expandiendo el Reino Unido la adopción de microcomponentes semiconductores?
8.0% CAGR, apoyado por clústeres de diseño de propiedad intelectual en semiconductores, inversiones en infraestructuras de telecomunicaciones y desarrollo de electrónica aeroespacial.
Las casas británicas de diseño sin fábrica y los centros de investigación técnica lideran la innovación en arquitectura de procesadores, configuraciones de núcleos de bajo consumo y hardware de seguridad embebido. Los integradores de sistemas en los sectores aeroespacial, de defensa y de telecomunicaciones del Reino Unido requieren microcomponentes de alta fiabilidad certificados para funcionamiento continuo bajo severo estrés ambiental. Las crecientes inversiones en redes nacionales de comunicaciones inalámbricas y equipos terrestres satelitales impulsan la adquisición de unidades especializadas de procesamiento digital de señales.
¿Qué factores apoyan el crecimiento en Brasil?
6.6% CAGR, impulsado por el ensamblaje de electrónica de consumo en zonas francas y la expansión de la infraestructura de telecomunicaciones.
Los fabricantes brasileños de electrónica por contrato, ubicados en Manaus y en las zonas industriales del sureste, consumen grandes cantidades de microprocesadores y microcontroladores para electrodomésticos de consumo, televisores y smartphones. Los operadores de redes móviles están ampliando la infraestructura celular para ampliar la cobertura de datos de alta velocidad, generando una demanda constante de microcomponentes de banda base. Las plantas locales de ensamblaje de automóviles también están incorporando más unidades de control electrónico en vehículos de pasajeros para cumplir con los mandatos regionales de seguridad.
¿Qué mantiene las ventas estables en Estados Unidos?
5.9% CAGR, respaldado por inversiones en nube a gran escala, adquisición de electrónica aeroespacial y expansión de la fabricación nacional de obleas.
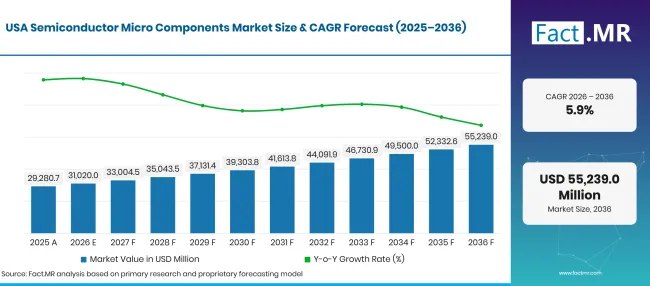
Factmr Semiconductor Micro Components Market Forecast Usa | Source: Fact.MR
Los proveedores de servicios en la nube de Estados Unidos y los operadores de servidores empresariales representan39el segmento de clientes más lucrativo de S para microprocesadores avanzados de servidores y chips aceleradores. Intel Corporation ingresos reportados para el año completo 2024 de USD 53.1 mil millones, mientras invierte sustancialmente en líneas de fabricación y empaquetado de obleas de próxima generación para apoyar arquitecturas lógicas de alta densidad [5]. Los contratistas de defensa y los fabricantes aeroespaciales adquieren continuamente microcomponentes tolerantes a la radiación y de alta fiabilidad para sistemas avionicos críticos para la misión.
¿Por qué Alemania mantiene la demanda industrial de microcomponentes?
4.9% CAGR, guiados por actualizaciones en la arquitectura electrónica automovilística y programas de automatización industrial 4.0 fábrica.
Los fabricantes alemanes de equipos originales para automóviles y los fabricantes de maquinaria industrial requieren microcomponentes certificados que cumplan con estrictos estándares de seguridad funcional y compatibilidad electromagnética. Las plantas industriales de Baviera y Baden-Wurtemberg integran microcontroladores integrados en unidades de transmisión automatizadas, pasarelas de sensores y nodos de monitorización de fábrica. Los equipos de ingeniería enfatizan ciclos de vida predecibles de componentes de varios años y una documentación transparente de la cadena de suministro para garantizar una fabricación ininterrumpida de equipos industriales.
¿Quién lidera el mercado de microcomponentes semiconductores?
Intel Corporation y Samsung Electronics mantienen posiciones dominantes en computación comercial y producción de microcomponentes integrados en memoria, aprovechando líneas avanzadas de litografía y programas de investigación y desarrollo multimillonarios. Taiwan Semiconductor Manufacturing Company (TSMC) es el principal socio fundidor para innovadores globales de lógica sin fábrica, fabricando chips de procesador de vanguardia utilizando litografía ultravioleta extrema de última generación. Qualcomm Incorporated y Broadcom Inc. lideran el suministro de sistemas móviles de alto rendimiento en chips, procesadores de comunicación inalámbrica y enrutamiento de silicio.
Texas Instruments Incorporated ofrece una amplia cartera de microcontroladores analógicos integrados y procesadores digitales de señal para aplicaciones industriales y automotrices. NVIDIA Corporation y Advanced Micro Devices (AMD) dominan las arquitecturas de procesamiento paralelo, motores gráficos de alto rendimiento y microprocesadores especializados para centros de datos. Micron Technology y SK Hynix ofrecen arquitecturas de memoria de alto ancho de banda estrechamente integradas que se conectan directamente con pilas lógicas avanzadas de microcomponentes. Revisiones exhaustivas de Fact.MR del mercado de empaquetado de semiconductores, procesadores embebidos y mercado de semiconductores industriales detallan cómo las alianzas estratégicas de empaquetado dictan el posicionamiento en el mercado.
¿Qué empresas son los proveedores clave?
Entre las principales empresas se encuentran Intel Corporation; Samsung Electronics; TSMC; Qualcomm; Broadcom; Texas Instruments; NVIDIA; AMD; Micron Technology; y SK Hynix.
- Intel Corporation
- Samsung Electronics
- TSMC
- Qualcomm
- Broadcom
- Texas Instruments
- NVIDIA
- AMD
- Tecnología Micron
- SK Hynix
Bibliografía
- [1] Asociación de la Industria de Semiconductores. (2025, febrero 7). Las ventas globales de semiconductores aumentan 19.1% en 2024; se proyecta un crecimiento de dos dígitos para 2025.
- [2] Instituto Nacional de Estándares y Tecnología. (2025, enero 16). El Departamento de Comercio de EE. UU. anuncia1.4 .000 millones de dólares en premios finales para apoyar la próxima generación de envases avanzados de semiconductores estadounidenses.
- [3] Instituto Nacional de Estándares y Tecnología. (2025, enero 14). La administración Biden-Harris otorga Semiconductor Research Corporation Manufacturing Consortium Corporation millones de285dólares al nuevo instituto CHIPS Manufacturing USA para gemelos digitales.
- [4] Instituto Nacional de Estándares y Tecnología. (2025, enero 10). La administración Biden-Harris anuncia el Parque de Investigación de la Universidad Estatal de Arizona como el lugar planeado para la tercera instalación insignia de I&D de CHIPS for America.
- [5] Intel Corporation. (2025, enero 30). Intel informa resultados financieros del cuarto trimestre y del año completo de 2024.
Este informe responde
- El informe evalúa la adopción tecnológica en microprocesadores, microcontroladores y procesadores digitales de señal.
- Las evaluaciones de aplicaciones detallan por qué la electrónica de consumo y la electrónica automotriz absorben la mayor parte de la producción de microcomponentes.
- El análisis a nivel de país investiga los factores que permiten a Japón y al Reino Unido alcanzar tasas de crecimiento más rápidas.
- Las comparaciones de materiales examinan por qué el silicio mantiene una dominancia estructural a largo plazo sobre los semiconductores compuestos en la fabricación lógica.
- El perfilado competitivo valora la capacidad de fabricación, las hojas de ruta para empaquetados de chiplets y las alianzas con fundiciones entre los principales proveedores de semiconductores.
¿Qué cubre el mercado de microcomponentes para semiconductores?
El mercado abarca circuitos integrados monolíticos y basados en chiplets, diseñados para ejecutar lógica de programas, procesar señales en tiempo real y controlar funciones electrónicas periféricas. Rastrea dispositivos lógicos instalados en ordenadores personales, servidores en la nube, unidades de control electrónicas para automóviles, teléfonos móviles y maquinaria industrial. El análisis incorpora investigaciones relacionadas Fact.MR semiconductores en hardware informático y dispositivos microelectrónicos.
¿Qué incluye el alcance?
El alcance cubre envíos comerciales y cautivos de microprocesadores, microcontroladores y procesadores digitales de señal vendidos como componentes empaquetados o módulos multichip. Los ingresos reflejan ventas de componentes semiconductores terminados reconocidas por fabricantes y fundiciones de dispositivos. Se evalúan estructuras avanzadas de empaquetado, incluyendo interposadores 2.5D y paquetes a nivel de oblea con fan-out, dentro de los límites de ingresos de componentes.
¿Qué se excluye del alcance?
El ámbito excluye componentes semiconductores discretos como diodos individuales, transistores y resistencias o condensadores pasivos. Los módulos de memoria comunes (DRAM y flash NAND) vendidos como unidades de almacenamiento independientes quedan excluidos del total de microcomponentes. Los equipos de fabricación de obleas de silicio, las tasas de licencia de software de automatización de diseño electrónico y los lingotes de silicio sin procesar en bruto están fuera del límite del informe.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
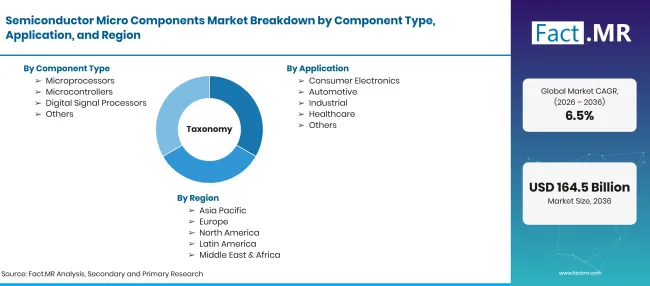
Factmr Semiconductor Micro Components Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a 6.5% CAGR |
| Definición del mercado | Circuitos lógicos integrados de semiconductores, incluyendo microprocesadores, microcontroladores y procesadores digitales de señales diseñados para computación y control. |
| Tipo de componente | Microprocesadores; Microcontroladores; Procesadores de señal digital; Otros |
| Aplicación | Electrónica de consumo; Automoción; Industrial; Sanidad; Otros |
| Material | silicio; arseniuro de galio; carburo de silicio; Otros |
| Usuario final | TI y Telecomunicaciones; BFSI; Sanidad; Automoción; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Japón; Reino Unido; Brasil; Estados Unidos; Alemania |
| Empresas perfiladas | Intel Corporation; Samsung Electronics; TSMC; Qualcomm; Broadcom; Texas Instruments; NVIDIA; AMD; Micron Technology; SK Hynix |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Análisis de datos de envíos de obleas, índices de capacidad de envasado, estadísticas comerciales y discusiones primarias con diseñadores de fábricas y OEM |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de componente
- Microprocesadores
- Microcontroladores
- Procesadores de señal digitales
- Otros
-
Por aplicación
- Electrónica de consumo
- Automoción
- Industrial
- Sanidad
- Otros
-
Por material
- Silicio
- Arseniuro de Galio
- Carburo de silicio
- Otros
-
Por usuario final
- TI y Telecomunicaciones
- BFSI
- Sanidad
- Automoción
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de microcomponentes semiconductores en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de componente conduce?
¿Qué material conduce?
¿Qué empresas participan en componentes microconductores?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF