- Market Value (2025): USD 76.2 Bn
- Estimated Value (2026): USD 82.5 Bn
- Forecast Value (2036): USD 181.4 Bn
- CAGR (2026-2036): 8.2%
¿Cuánto vale la previsión del mercado de la diabetes tipo 2 para 2036?
USD 82.5 mil millones en 2026 a USD 181.4 mil millones para 2036 en un 8.2% CAGR.
- Según Fact.MR análisis, el mercado de la diabetes tipo 2 fue valorado en USD 76.2 billonesde n en 2025.
- Se prevé que la demanda aumente de USD 82.5 mil millones en 2026 a USD 181.4 mil millones para 2036.
- La previsión representa un CAGR 8.2% de 2026 a 2036, respaldada por la necesidad de un manejo prolongado de la glucosa y un uso más amplio de terapias avanzadas y tecnologías de monitorización.
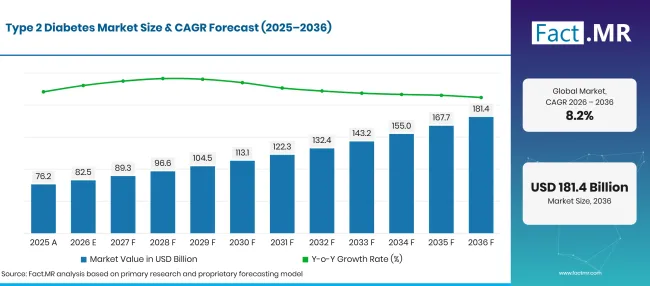
Type 2 Diabetes Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 76.2 |
| 2026 | Estimación | 82.5 |
| 2036 | Previsión | 181.4 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.2% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Cuáles son los datos definitorios detrás del crecimiento del mercado de la diabetes tipo 2 ?
USD 98.9 mil millones de oportunidades absolutas entre 2026 y 2036.
- Motores de la demanda en el mercado
- La creciente necesidad de un control prolongado de la glucosa en sangre está apoyando la demanda de medicamentos utilizados para controlar la diabetes tipo 2 . Los pacientes pueden necesitar cambios en el tratamiento a medida que su condición progresa, generando demanda en todas las clases de insulina y no insulina.
- El uso más amplio de agonistas del receptor GLP-1 e inhibidores de la2 SGLT está ampliando las opciones de tratamiento más allá de los medicamentos convencionales para reducir la glucosa. Estas terapias pueden ofrecer beneficios clínicos adicionales para los pacientes elegibles, influyendo en las decisiones de prescripción y la selección del tratamiento.
- El control regular de la glucosa es una parte importante del manejo de la diabetes. Los dispositivos de monitorización de la glucosa en sangre ayudan a pacientes y profesionales sanitarios a evaluar los patrones de glucosa y a tomar decisiones informadas sobre el tratamiento.
- El creciente enfoque en la adherencia al tratamiento y la comodidad del paciente está apoyando la demanda de dispositivos de administración de insulina y canales de distribución accesibles. Un acceso más fácil a medicamentos y productos de monitorización puede ayudar a los pacientes a mantener las rutinas de tratamiento prescritas.
- Segmentos clave analizados
- Por clase de fármacos: La insulina representará 38.2% del mercado en 2026, impulsada por el papel continuado en el control de la glucosa entre los pacientes que requieren terapia con insulina.
- Por tipo de dispositivo: Los dispositivos de monitorización de glucosa en sangre representarán 54.6% cuota en 2026, respaldados por la necesidad de un seguimiento regular de la glucosa y la gestión del tratamiento.
- Por canal de distribución: Las farmacias minoristas mantienen 44.7% participación en 2026, reflejando su papel en proporcionar acceso continuo a medicamentos con receta y productos para el cuidado de la diabetes.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El mercado de la diabetes tipo 2 está evolucionando a medida que las decisiones de tratamiento consideran cada vez más el control de la glucosa a largo plazo y las necesidades de atención específicas de cada paciente. Los proveedores deben equilibrar la eficacia terapéutica con la asequibilidad, la adherencia al tratamiento y el acceso a dispositivos de monitorización. Las empresas que apoyan una vía más amplia de atención a la diabetes pueden fortalecer su posición en este mercado."
- Implicaciones estratégicas
- Las compañías farmacéuticas deberían reforzar sus carteras entre terapias consolidadas para reducir la glucosa y nuevas opciones de tratamiento, abordando al mismo tiempo la asequibilidad para los pacientes.
- Los fabricantes de dispositivos deben centrarse en una monitorización precisa, facilidad de uso y compatibilidad con plataformas digitales de gestión de la diabetes.
- Los proveedores sanitarios pueden tener en cuenta los requisitos de tratamiento específicos de cada paciente al seleccionar medicamentos y tecnologías de monitorización.
- Los socios de distribución deben mantener un acceso fiable a terapias con receta y dispositivos esenciales para el cuidado de la diabetes en comercios y hospitales.
Alemania está prevista para registrar un 10.3% CAGR hasta 2036. Se prevé que Brasil registre 8.4%, seguido por el Reino Unido en 9.3%. Se estima que Estados Unidos avance a 6.9%, mientras que Japón crecerá a 6.2%.
¿Cómo se desglosa el mercado de diabetes tipo 2 por segmento?
Fact.MR encuentra que la clase de medicamentos de la insulina lidera en 38.2%; Dispositivos de monitorización de glucosa en sangre tipo de dispositivo de los principales en 54.6%; y las farmacias minoristas lideran el canal de distribución en 44.7%.
¿Qué clase de drogas domina?
Se espera que la insulina mantenga 38.2% parte en 2026.
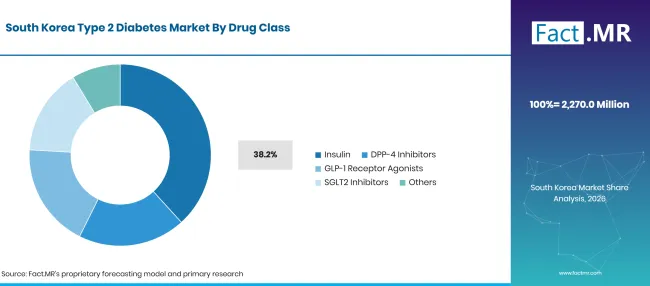
Type 2 Diabetes Market South Korea By Drug Class | Source: Fact.MR
| Clase de medicamentos | Compartir (2026) |
|---|---|
| Insulina (segmento principal) | 38.2% |
| Otros segmentos combinados | 61.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
La insulina sigue siendo una opción de tratamiento importante para las personas con diabetes tipo 2 que requieren un control adicional de la glucosa además de otras terapias. La selección del tratamiento depende de la progresión de la enfermedad, los niveles de glucosa y las necesidades clínicas individuales. Los inhibidores de DPP-4 , los agonistas de los receptores de1 GLP y los inhibidores de2 SGLT ofrecen opciones de tratamiento no basadas en insulina. Otras clases de fármacos también contribuyen al panorama terapéutico.
¿Qué tipo de dispositivo conecta?
Los dispositivos de monitorización de glucosa en sangre representarán 54.6% cuota en 2026.
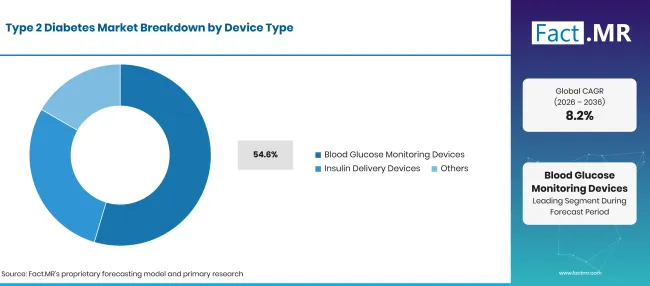
Type 2 Diabetes Market Breakdown Device Type | Source: Fact.MR
| Tipo de dispositivo | Compartir (2026) |
|---|---|
| Dispositivos de monitorización de la glucosa en sangre (segmento líder) | 54.6% |
| Otros segmentos combinados | 45.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Los dispositivos de monitorización de la glucosa en sangre ayudan a los pacientes a controlar los niveles de glucosa y a entender cómo las comidas, la actividad física y los medicamentos afectan sus lecturas. Estos productos apoyan el manejo diario de la diabetes y pueden ayudar a los profesionales sanitarios a revisar el progreso del tratamiento. Los dispositivos de administración de insulina atienden a pacientes que requieren insulina e incluyen productos diseñados para apoyar una administración precisa y cómoda.
¿Qué canal de distribución domina?
Las farmacias minoristas representarán 44.7% cuota en 2026.
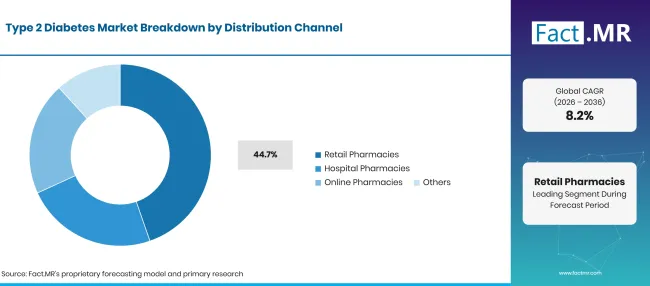
Type 2 Diabetes Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribución | Compartir (2026) |
|---|---|
| Farmacias minoristas (segmento líder) | 44.7% |
| Otros segmentos combinados | 55.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Las farmacias minoristas proporcionan a los pacientes acceso a medicamentos recetados para la diabetes y suministros esenciales para el control. Su papel es especialmente relevante para el tratamiento continuo, las recetas repetidas y las compras rutinarias. Las farmacias hospitalarias apoyan el acceso a los medicamentos durante la atención hospitalaria y las consultas especializadas. Las farmacias online ofrecen otra vía para la gestión de recetas y la entrega a domicilio, sujetas a la normativa local.
¿Qué está acelerando la adopción del mercado de la diabetes tipo 2 y qué la está frenando?
La creciente demanda de gestión de glucosa a largo plazo y un mayor acceso a nuevas terapias apoyan la expansión del mercado, mientras que los costes de tratamiento, las disparidades en el acceso y los desafíos de adherencia pueden frenar el crecimiento.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Creciente necesidad de un control prolongado de la glucosa | +1.1% | Global | A corto plazo (≤2 años) |
| Adopción de agonistas del receptor GLP-1 e inhibidores de2 SGLT | +0.9% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Creciente uso de dispositivos de monitorización de la glucosa en sangre | +0.8% | Global | A corto plazo (≤2 años) |
| Mayor acceso a medicamentos para la diabetes a través de farmacias minoristas | +0.6% | Asia, América | A medio plazo (2–4 años) |
| Creciente uso de tecnologías conectadas para el cuidado de la diabetes | +0.5% | Norteamérica, Europa, Asia | A largo plazo (≥4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Expansión de la monitorización continua y conectada de glucosa | +0.9% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Desarrollo de terapias combinadas amigables para el paciente | +0.7% | Global | A medio plazo (2–4 años) |
| Mayor acceso a la atención de la diabetes en economías emergentes | +0.6% | Asia, América Latina | A largo plazo (≥4 años) |
| Integración de dispositivos de monitorización con plataformas de salud digital | +0.5% | Global | A largo plazo (≥4 años) |
| Mejora de la asequibilidad y disponibilidad de terapias consolidadas | +0.4% | Asia, América Latina, África | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de las terapias para la diabetes más recientes | -0.9% | Global | A corto plazo (≤2 años) |
| Acceso desigual al diagnóstico y al tratamiento continuo | -0.7% | Asia, África, América Latina | A medio plazo (2–4 años) |
| Desafíos de adherencia al tratamiento y suspensión de la terapia | -0.6% | Global | A medio plazo (2–4 años) |
| Limitaciones de reembolso y cobertura de seguro | -0.5% | Global | A corto plazo (≤2 años) |
| Barreras de asequibilidad y usabilidad de los dispositivos | -0.4% | Economías emergentes | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Qué países están ampliando el mercado de diabetes tipo 2 hasta 2036?
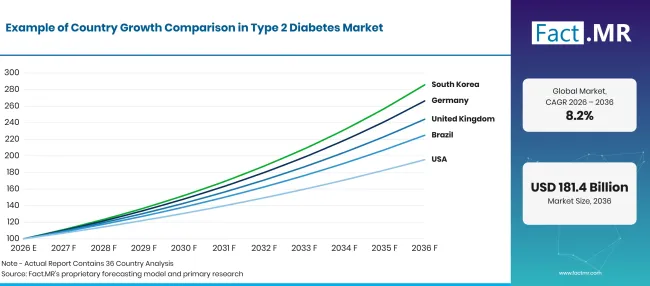
Type 2 Diabetes Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 10.3% |
| Brasil | 8.4% |
| EE. UU. | 6.9% |
| Reino Unido | 9.3% |
| Japón | 6.2% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Qué apoya la adopción de Alemania?
10.3% CAGR, respaldada por la demanda de terapias avanzadas para la diabetes y el acceso estructurado a la atención sanitaria.
Alemania y el mercado de39S se sostiene gracias al acceso a medicamentos con receta y a servicios consolidados de atención a la diabetes. La demanda abarca terapias con insulina y no insulina, junto con dispositivos de monitorización de glucosa utilizados para el manejo rutinario de enfermedades. El uso más amplio de nuevas opciones de tratamiento y la atención continua a las complicaciones de la diabetes pueden favorecer la expansión del mercado. Los fabricantes deben cumplir con los requisitos de reembolso y demostrar el valor clínico de sus terapias. El Instituto Robert Koch (RKI) de Alemania, en información actualizada el 13 de julio de 2026, informó que 10.3% de adultos de 18 años o más (aproximadamente 7 millones de personas) habían sido diagnosticados con diabetes. Más de la 90% de los casos de diabetes en Alemania se atribuyen a diabetes tipo 2 . [1]
¿Cómo está Brasil desarrollando la adopción de la diabetes tipo 2 ?
8.4% CAGR, impulsado por la necesidad de mejorar el acceso al tratamiento y monitorización de la diabetes.
Brasil' la gran base de pacientes crea demanda de medicamentos accesibles y productos de monitorización en entornos sanitarios públicos y privados. Las farmacias minoristas desempeñan un papel importante en el acceso continuo al tratamiento, mientras que las farmacias hospitalarias apoyan la atención especializada. Brasil' el Ministerio de Salud informó el 28 de enero de 2026 que la proporción de adultos con diabetes aumentó de 5.5% en 2006 a 12.9% en 2024, lo que representa un incremento 135% . Las cifras se refieren a diagnósticos médicos autoinformados entre adultos en las capitales estatales de Brasil y el Distrito Federal, según Vigitel Brasil 2006–2024. [2] [6][2][2]
¿Qué apoya la adopción en Estados Unidos?
6.9% CAGR, liderado por opciones de tratamiento avanzadas y un uso más amplio de tecnologías de monitorización de la diabetes.
Estados Unidos tiene un mercado establecido para terapias de insulina y no insulina, incluyendo agonistas de los receptores GLP-1 e inhibidores de2 SGLT. Los dispositivos de monitorización de la glucosa en sangre también apoyan el manejo rutinario de la diabetes. Los Centros para el Control y la Prevención de Enfermedades de EE. UU. (CDC) actualizaron su Informe Nacional de Estadísticas de la Diabetes el 16 de septiembre de 2026. Se estimó que 40.1 millones de personas tenían diabetes diagnosticada o no diagnosticada en 2023, representando 12.0% de la población. De estas, 29.1 millones tenían diabetes diagnosticada y 11.0 millones de adultos con diabetes permanecían sin diagnosticar. [3]
¿Cómo está el Reino Unido fomentando la adopción?
9.3% CAGR, moldeada por un manejo estructurado de la diabetes y la demanda de un tratamiento eficaz a largo plazo.
El mercado británico se beneficia de vías organizadas de atención para la diabetes y del acceso a terapias con receta a través de canales sanitarios establecidos. Los medicamentos siguen siendo centrales para el control de la glucosa, mientras que los dispositivos de monitorización apoyan la revisión del tratamiento y la autogestión del paciente. El gobierno ' El perfil de diabetes de abril de 2026 informó que más de 152,000 adultos de entre 19 y 39 años en Inglaterra tenían diabetes tipo 2 diagnosticada en marzo de 2024. También se informó que 58.2% de personas con diabetes tipo 2 y otras recibieron ocho procesos de atención recomendados en el ejercicio fiscal que terminó en marzo de 2025. Estos hallazgos destacan la importancia de la monitorización regular y la gestión del tratamiento. Los fabricantes deben considerar la orientación clínica y la rentabilidad al introducir nuevas terapias. [4]
¿Qué apoya la adopción en Japón?
6.2% CAGR, respaldada por una población envejecida y la demanda de un manejo continuo de la diabetes.
Japón' el mercado de S está moldeado por la necesidad de un manejo a largo plazo de la diabetes tipo 2 y los riesgos para la salud relacionados. Los medicamentos con receta y los dispositivos de monitorización de glucosa apoyan el tratamiento rutinario en todos los entornos sanitarios. Japón' el Ministerio de Salud, Trabajo y Bienestar (MHLW) publicó los resultados de su Encuesta Nacional de Salud y Nutrición 2024 el 2 de diciembre de 2025. La encuesta estimó que aproximadamente 11 millones de personas eran fuertemente sospechosas de tener diabetes, mientras que alrededor de 7 millones no podían descartarse como potencialmente con diabetes. [5]
¿Quién lidera el mercado de la diabetes tipo 2 ?
Fact.MR perfila Novo Nordisk A/S, Sanofi, Eli Lilly and Company, Merck & Co., Inc. y AstraZeneca plc junto a Boehringer Ingelheim, Johnson & Johnson en todo el panorama terapéutico y de atención para la diabetes.
Novo Nordisk participa en el mercado a través de su cartera de insulina y terapias para la diabetes basadas en GLP-1. Sanofi tiene una presencia consolidada en el tratamiento de insulina, mientras que Eli Lilly ofrece productos de insulina y terapias más recientes basadas en incretina para la diabetes tipo 2 . Merck participa a través de su cartera de inhibidores DPP-4 , incluyendo tratamientos a base de sitagliptina.
AstraZeneca y Boehringer Ingelheim ocupan una posición destacada en las terapias inhibidoras de la2 SGLT. Sus carteras de diabetes incluyen tratamientos basados en dapagliflozina y empagliflozina, respectivamente. Estos medicamentos se utilizan en el manejo de la diabetes tipo 2 y tienen consideraciones clínicas adicionales que influyen en la prescripción.
¿Qué empresas son los proveedores clave?
Las principales empresas perfiladas incluyen Novo Nordisk A/S; Sanofi; Eli Lilly and Company; Merck & Co., Inc.; AstraZeneca plc; Boehringer Ingelheim; y Johnson & Johnson.
- Novo Nordisk A/S
- Sanofi
- Eli Lilly y Compañía
- Merck & Co., Inc.
- AstraZeneca plc
- Boehringer Ingelheim
- Johnson & Johnson
Bibliografía
- [1] Instituto Robert Koch. (2026, julio 13). Diabetes mellitus.
- [2] Agência Gov. (enero de 28de 2026). Diabetes, hipertensão e obesidade: Saúde investe R$ 340 milhões para estimular prevención
- [3] Centros para el Control y la Prevención de Enfermedades. (2026, septiembre 16). Informe Nacional de Estadísticas de la Diabetes.
- [4] Oficina para la Mejora de la Salud y las Disparidades. (2026, abril 8). Perfil de diabetes: Comentario estadístico, abril 2026
- [5] Ministerio de Salud, Trabajo y Bienestar. (2025, diciembre 2). [Resultados de la Encuesta Nacional de Salud y Nutrición 2024].
- [6] Ministério da Saúde. (2026, julio 7). Vigitel Brasil 2006–2024. https://www.gov.br/saude/pt-br/centrais-de-conteudo/publicacoes/svsa/vigitel/vigitel-brasil-2006-2024.pdf/view/
Este informe responde
- El informe analiza la demanda de medicamentos y dispositivos médicos utilizados en el manejo de la diabetes tipo 2 .
- El análisis de clases de fármacos compara las categorías de tratamiento con insulina y no insulina.
- El análisis del dispositivo evalúa el monitoreo de glucosa en sangre y las soluciones de administración de insulina.
- El análisis del canal de distribución examina farmacias minoristas, farmacias hospitalarias y farmacias online.
- El análisis por país aborda Alemania, Brasil, Estados Unidos, Reino Unido y Japón, junto con los requisitos de atención a la diabetes.
- La visión general competitiva perfila las ocho empresas incluidas en el conjunto de empresas.
¿Qué cubre el Mercado de Diabetes Tipo 2 ?
El mercado abarca medicamentos y dispositivos médicos utilizados para el manejo de la diabetes tipo 2 . La cobertura farmacéutica incluye clases de insulina y no insulinica, como inhibidores de DPP-4 , agonistas de los receptores GLP-1 e inhibidores de2 SGLT. La cobertura de los dispositivos incluye monitorización de glucosa en sangre y productos de administración de insulina. El análisis también considera la distribución a través de farmacias minoristas, farmacias hospitalarias y farmacias online.
¿Qué incluye el alcance?
Los productos incluidos incluyen medicamentos con receta indicados para el manejo de la diabetes tipo 2 y dispositivos médicos utilizados para el monitoreo de glucosa o la administración de insulina. El mercado también cubre las ventas a través de los canales de distribución especificados. La inclusión del producto depende de su uso previsto y de su relevancia para el cuidado de la diabetes tipo 2 .
¿Qué se excluye del alcance?
El análisis excluye medicamentos destinados exclusivamente a la diabetes tipo 1 u otras condiciones no relacionadas. El equipo sanitario general sin una función directa de gestión de la diabetes está fuera del mercado definido. Los productos usados exclusivamente para la diabetes gestacional quedan excluidos, salvo que también se comercializen e incluyan para el manejo de la diabetes tipo 2 . También se excluyen los servicios hospitalarios generales, las consultas diagnósticas y las plataformas digitales de salud no relacionadas.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye debates con fabricantes farmacéuticos, empresas de dispositivos médicos, proveedores sanitarios, distribuidores, farmacias, pacientes39actores del cuidado y expertos en la materia. Estas conversaciones examinan las preferencias de tratamiento, la adopción de productos, las prioridades de compra, los requisitos de reembolso y los factores que influyen en el acceso al mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas de salud gubernamentales, publicaciones regulatorias, directrices clínicas, documentos de empresas, información de productos, estudios sanitarios, asociaciones del sector y otras fuentes autorizadas. Las fuentes utilizadas en el análisis deben documentarse en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, la demanda de tratamiento, las tendencias de precios y volumen, la participación de segmentos, la participación de las empresas, el crecimiento a nivel de país, los patrones de adopción y las barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, desarrollos regulatorios, aprobaciones de productos y cambios en el acceso a la atención sanitaria. Las actualizaciones regulares revisan lanzamientos de nuevos productos, desarrollos clínicos, alianzas y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
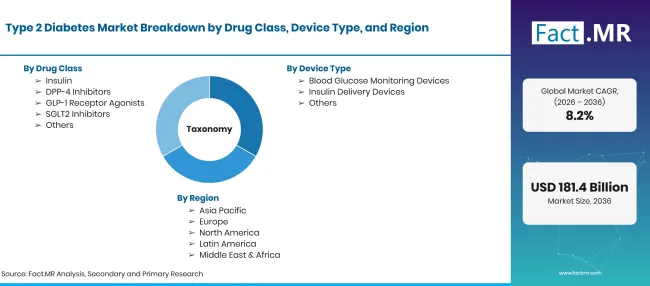
Type 2 Diabetes Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | El mercado de la diabetes tipo 2 comprende terapias farmacéuticas y dispositivos médicos utilizados para controlar los niveles de glucosa en sangre y apoyar el tratamiento a largo plazo de la diabetes tipo 2 . El mercado incluye insulina y medicamentos que no la contienen para reducir la glucosa, como inhibidores de DPP-4 , agonistas de los receptores GLP-1 e inhibidores de2 SGLT. |
| Clase de medicamentos | Insulina; inhibidores de DPP-4 ; agonistas de los receptores GLP-1 ; inhibidores de SGLT2 ; Otros |
| Tipo de dispositivo | Dispositivos de monitorización de la glucosa en sangre; Dispositivos de administración de insulina; Otros |
| Canal de distribución | Farmacias minoristas; Farmacias hospitalarias; Farmacias online; Otras |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Novo Nordisk A/S; Sanofi; Eli Lilly and Company; Merck & Co., Inc.; AstraZeneca plc; Boehringer Ingelheim; Johnson & Johnson |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Segmentación de mercado y análisis basado en escenarios respaldados por tendencias en el tratamiento de la diabetes, indicadores sanitarios, carteras de empresas y desarrollos en dispositivos médicos |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por clase de fármacos
- Insulina
- Inhibidores de DPP-4
- GLP-1 Agonistas de los receptores
- SGLT2 Inhibidores
- Otros
-
Por tipo de dispositivo
- Dispositivos de monitorización de la glucosa en sangre
- Dispositivos de administración de insulina
- Otros
-
Por canal de distribución
- Farmacias minoristas
- Farmacias hospitalarias
- Farmacias online
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de diabetes tipo 2 en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué clase de fármacos tiene la mayor cuota?
¿Qué tipo de dispositivo lidera el mercado?
¿Qué canal de distribución tiene la mayor cuota?
¿Qué países están cubiertos?
¿Qué compañías están cubiertas?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF