- Market Value (2025): USD 83.68 Bn
- Estimated Value (2026): USD 90.6 Bn
- Forecast Value (2036): USD 201.2 Bn
- CAGR (2026-2036): 8.3%
¿Cuánto se prevé que valdrá el mercado de tratamiento de la diabetes para 2036?
USD 90.6 mil millones en 2026 a USD 201.2 mil millones para 2036 en un 8.3% CAGR.
- Fact.MR estima que el mercado de tratamiento para la diabetes alcanzó losUSD 83.7 mil millones en 2025, con agentes hipoglucémicos orales, insulina e inyectables no insulinicos como base de ingresos.
- Los ingresos aumentarán de USD 90.6 mil millones en 2026 a USD 201.2 mil millones en 2036, a medida que las nuevas clases de medicamentos asuman una mayor parte del gasto en tratamiento de cada paciente.
- El valor aumentará a 8.3% CAGR de 2026 a 2036, ya que una población tratada mayor experimentará una migración constante hacia la incretina y terapias semanales.
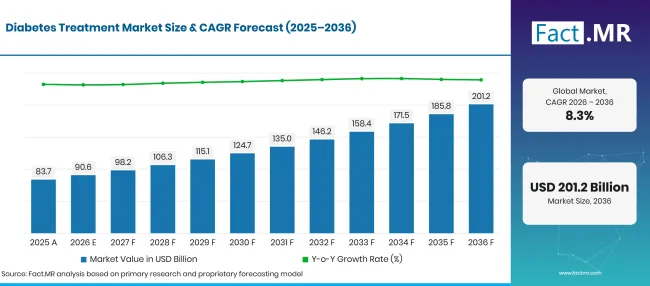
Factmr Diabetes Treatment Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 83.68 |
| 2026 | Estimación | 90.6 |
| 2036 | Previsión | 201.2 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.3% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de tratamiento de la diabetes?
El periodo 2026-2036 añade USD 110.6 mil millones en nuevo valor, concentrado en agentes orales e inyectables de incretina.
- Motores de la demanda en el mercado
- Una gran población sin tratar mantiene el embudo de pacientes abierto a un ancho de contenido. La Organización Mundial de la Salud informó en septiembre de 2025 que más de 800 millones de personas tenían diabetes en 2022 y que la mitad de ellas no eran tratadas [1]. Cada persona ingresada en el cuidado pasa a ser titular de una receta a largo plazo.
- Las etiquetas basadas en los resultados están aumentando el valor de cada receta. En enero de 2025, la FDA de EE. UU. aprobó Ozempic para reducir el riesgo de empeoramiento de la enfermedad renal y la muerte cardiovascular en adultos con diabetes tipo 2 y enfermedad renal crónica [2]. Actualmente, los prescriptores eligen agentes para la protección de órganos y el control de la glucosa.
- Las opciones de insulina de menor coste están ampliando el acceso. La FDA aprobó Merilog, el primer biosimilar de insulina de acción rápida, en febrero de 2025 para adultos y niños con diabetes [3]. La competencia en biosimilares da a los pagadores margen para cubrir a más pacientes con insulina.
- Los pacientes mayores necesitan terapia durante más años. El riesgo de diabetes aumenta con la edad, y los pacientes diagnosticados en la cincuenta y tantos pueden seguir con regímenes de varios medicamentos durante décadas.
- Los dispositivos conectados trasladan las decisiones diarias de dosificación al hogar. Las lecturas de sensores que se sincronizan con aplicaciones de smartphone ayudan a pacientes y clínicos a ajustar las dosis entre visitas, lo que favorece la adhesión a los medicamentos recetados.
- Segmentos clave analizados
- Por tipo de producto: Los agentes hipoglucémicos orales mantendrán 42.8% cuota en 2026, ya que las tabletas de bajo coste siguen siendo el primer paso de la terapia para la mayoría de las personas con diabetes tipo 2 .
- Por tipo de tratamiento: La medicación representará 88.3% cuota en 2026, ya que los regímenes orales e inyectables sin insulina cubren casi a todos los pacientes diagnosticados.
- Por canal de distribución: Las farmacias hospitalarias captarán 44.2% cuota en 2026 gracias a la iniciación de tratamientos, la atención hospitalaria y la prescripción de especialistas.
- Por usuario final: Homecare tendrá 49.5% parte en 2026, dado que las tabletas, la autoinyección y las comprobaciones de glucosa se realizan en casa cada día.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los prescriptores ahora juzgan un medicamento para la diabetes por lo que hace por el corazón, los riñones y el peso corporal, y el control de la glucosa por sí solo ya no gana un lugar en el formulario. Las empresas que combinan datos de resultados con dosis simples y monitorización relacionada mantendrán a los pacientes durante años, mientras que los genéricos y biosimilares llevan el volumen de bajo precio. La próxima ola de valor vendrá de mercados emergentes que amplían la cobertura de seguros y de pacientes que pasen de las tabletas a los inyectables."
- Implicaciones estratégicas
- Los fabricantes de medicamentos deberían poner los resultados cardiovasculares, renales y de peso junto a los datos glucémicos en los expedientes de los pagadores, porque los comités de formulario valoran los cuatro.
- Los proveedores de insulina e inyectables deberían ampliar el suministro de bolígrafos, formatos semanales y capacidad de biosimilares, dado que el coste de bolsillo decide si los pacientes comienzan y continúan la terapia.
- Las cadenas de farmacias deberían incorporar los recordatorios de reposición y la entrega a domicilio en los servicios de atención crónica, ya que las renovaciones fallidas reducen el valor de por vida de cada paciente.
- Los sistemas sanitarios y los financiadores deberían vincular el cribado con los programas de seguimiento para que los pacientes recién diagnosticados reciban la terapia adecuada antes de que aparezcan complicaciones.
Estados Unidos se mantendrá a la cabeza en 10.7% CAGR, con un grupo considerable de pacientes y una rápida adopción de terapias con incretina. Brasil sigue en 9.8% mientras el sistema de salud pública amplía el acceso gratuito a medicamentos para la diabetes. Alemania avanzará en 9.5%, donde el seguro estatutario y los programas de atención estructurada mantienen a los pacientes en tratamiento regular. El ritmo 8.4% de Japón refleja una población envejecida que necesita terapia durante más tiempo. El Reino Unido completa el grupo a 7.5% dentro de un sistema de atención maduro financiado con fondos públicos.
¿Cómo se desglosa el mercado de tratamiento de la diabetes por segmento?
Los agentes hipoglucémicos orales liderarán el tipo de producto en 42.8%; La medicación encabezará el tipo de tratamiento en 88.3%; Las farmacias hospitalarias ocuparán el primer puesto en canal de distribución en 44.2%; Atención domiciliaria será la mejor en el usuario final en 49.5%.
¿Qué tipo de producto domina?
Los agentes hipoglucémicos orales representan 42.8% de las ventas de 2026.
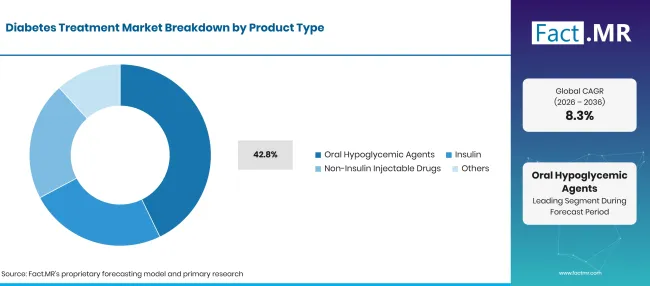
Factmr Diabetes Treatment Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Agentes hipoglucémicos orales (segmento principal) | 42.8% |
| Otros segmentos combinados | 57.2%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
La mayoría de las personas con diabetes tipo 2 comienzan con pastillas y muchas las toman durante años. La metformina, las sulfonilureas, los inhibidores de DPP-4 y los inhibidores de SGLT2 suelen combinarse en productos de dosis fija que reducen la carga de pastillas. Las versiones genéricas mantienen un acceso amplio en mercados sensibles al precio. La insulina sigue siendo esencial en el cuidado tipo 1 y avanzado tipo 2, y los bolígrafos de inyección hacen que la dosificación sea más sencilla y precisa. Los inyectables no insuliniciosos, liderados por agonistas de los receptores GLP-1, están ganando terreno en beneficios combinados de peso y glucosa. En noviembre de 2025, la Comisión Europea autorizó Kyinsu, una combinación semanal de insulina icodec y semaglutida para adultos con diabetes tipo 2 insuficientemente controlada con insulina basal o un agonista del receptor GLP-1 [4].
¿Qué apoya la medicación dentro del tipo de tratamiento?
La medicación representa 88.3% de la demanda de 2026.
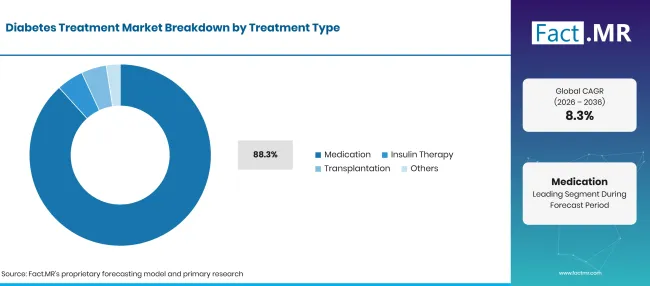
Factmr Diabetes Treatment Market Breakdown Treatment Type | Source: Fact.MR
| Tipo de tratamiento | Compartir (2026) |
|---|---|
| Medicación (Segmento principal) | 88.3% |
| Otros segmentos combinados | 11.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
El control de la glucosa a lo largo de toda la vida depende de regímenes farmacológicos diarios o semanales, desde agentes orales hasta inyectables no insulinínicos con protección del corazón y los riñones. Los médicos añaden o cambian de clase a medida que avanza la enfermedad, por lo que un solo paciente suele utilizar varios productos durante una década. La terapia con insulina constituye una vía separada para pacientes tipo 1 y aquellos con enfermedad tipo 2 avanzada. El trasplante, que abarca procedimientos de páncreas y células de islotes, atiende a un grupo reducido con enfermedad grave y está limitado por la oferta y coste de donantes. Los programas de estilo de vida y los enfoques celulares emergentes constituyen las opciones restantes.
¿Qué lidera el segmento de Canales de Distribución?
Las farmacias hospitalarias representan 44.2% de los ingresos de 2026.
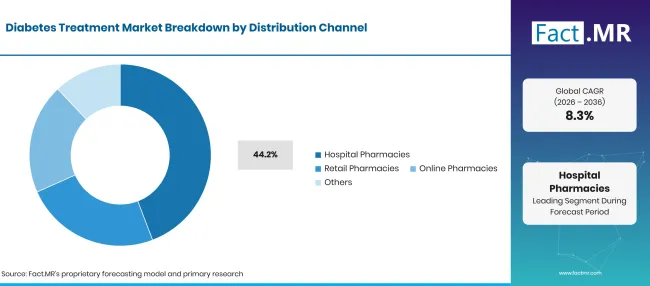
Factmr Diabetes Treatment Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribución | Compartir (2026) |
|---|---|
| Farmacias hospitalarias (segmento principal) | 44.2% |
| Otros segmentos combinados | 55.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Las consultas especializadas y las hospitalizaciones son donde muchos pacientes reciben su primera receta de un inyectable o insulina. Las estancias hospitalarias por complicaciones añaden volumen constante, y los formularios hospitalarios influyen en las marcas que los pacientes llevan a casa. Las farmacias minoristas gestionan la mayoría de las recetas repetidas de comprimidos e insulina, junto con consejos sobre técnicas de inyección y almacenamiento. Las farmacias online están ganando usuarios gracias a la entrega a domicilio de terapias crónicas. Los programas de venta por correo y la dispensación en clínicas completan la mezcla de canales.
¿Cómo exige la forma del usuario final?
Homecare representa 30.3% de las ventas de 2026.
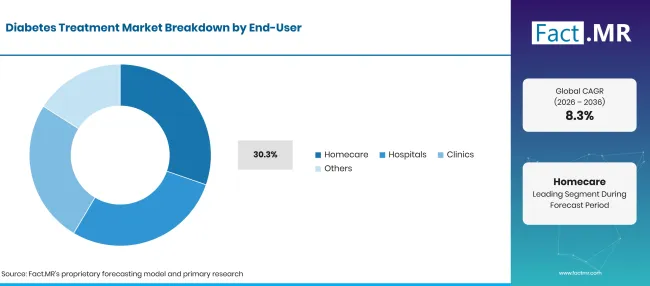
Factmr Diabetes Treatment Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Atención domiciliaria (Segmento principal) | 49.5% |
| Otros segmentos combinados | 50.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Los pacientes realizan la mayor parte del cuidado diario por sí mismos mediante tabletas, autoinyecciones y controles de glucosa. Los bolígrafos, bombas de insulina y sensores conectados reducen el esfuerzo y disminuyen el número de visitas a la clínica necesarias. Los hospitales intervienen en episodios agudos y en el inicio de regímenes complejos. Las clínicas se encargan del cribado, el seguimiento y la renovación de prescripciones. El crecimiento de los servicios de atención domiciliaria también está llevando la inyección y monitorización asistida por enfermería a pacientes mayores que viven solos.
¿Qué está acelerando la adopción del mercado de tratamiento de la diabetes y qué la frena?
Un cribado y reembolso más amplios seguirán moviendo a los pacientes hacia terapias más nuevas. Las expiraciones de patentes, los controles de precios y el acceso limitado en mercados de bajos ingresos mantendrán el crecimiento del valor por debajo del ritmo del crecimiento de los pacientes.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Creciente carga de la diabetes tipo 2 y la obesidad | +2.3% | Global | A corto plazo (<= 2 años) |
| Cambio del prescriptor hacia inhibidores de SGLT2 y terapias GLP-1 | +1.8% | Global | A corto plazo (<= 2 años) |
| Pacientes mayores que necesitan un control sostenido de la glucosa | +1.4% | Asia Oriental, Europa Occidental, Norteamérica | A largo plazo (>= 4 años) |
| Cobertura más amplia de cribado y reembolso | +0.9% | América Latina, Asia del Sur y Pacífico, Europa Occidental | A medio plazo (2-4 años) |
| Atención domiciliaria apoyada por monitorización conectada | +0.5% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Insulinas biosimilares y genéricos de bajo coste en mercados emergentes | +1.1% | Global | A medio plazo (2-4 años) |
| Formulaciones GLP-1 una vez por semana y orales | +0.9% | Global | A corto plazo (<= 2 años) |
| Administración automatizada de insulina vinculada a la monitorización continua de la glucosa | +0.6% | Norteamérica, Europa Occidental, Asia Oriental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Caducidad de patentes y presión sobre los precios de los medicamentos de marca | -0.6% | Global | Corto plazo (<= 2 años) |
| Los altos costes de la terapia limitan el acceso en mercados de bajos ingresos | -0.4% | América Latina, Asia del Sur y Pacífico, Oriente Medio y África | A medio plazo (2-4 años) |
| Efectos secundarios, carencias de suministro y baja adherencia del paciente | -0.2% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué países están ampliando el mercado de tratamiento de la diabetes hasta 2036?
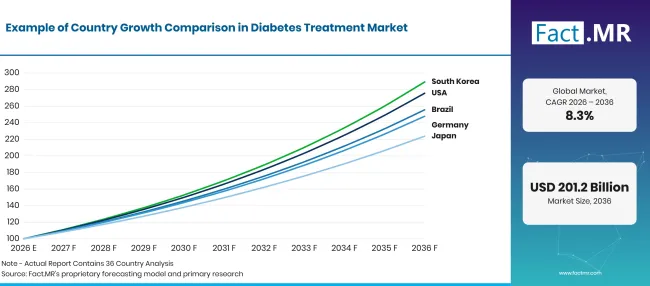
Factmr Diabetes Treatment Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Estados Unidos | 10.7% |
| Brasil | 9.8% |
| Alemania | 9.5% |
| Japón | 8.4% |
| Reino Unido | 7.5% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué apoya la adopción en Estados Unidos?
10.7% CAGR, impulsado por una gran base de pacientes y una rápida adopción de nuevas clases de fármacos.
Los Centros para el Control y la Prevención de Enfermedades informan que 40.1 millones de personas, o 12.0% de la población estadounidense, tenían diabetes en 2023 [5]. Medicare negoció los precios de Januvia, Jardiance y Farxiga en 2026, y los precios de Ozempic, Rybelsus, Janumet y Tradjenta seguirán en 2027 [6]. Menores costes de bolsillo para los pacientes mayores apoyarán volúmenes de recarga a través de farmacias minoristas y de reparto a domicilio.
¿Cómo rinde Brasil?
9.8% CAGR, respaldado por un mayor acceso público a los medicamentos para la diabetes.
El Ministerio de Salud de Brasil informó en sus resultados del Vigitel 2025 que los adultos con diagnóstico médico de diabetes aumentaron de 5.5% en 2006 a 12.9% en 2024 [7]. El sistema unificado de salud pública, SUS, es la principal fuente de atención.
¿Qué apoya el crecimiento de Alemania?
9.5% CAGR, gracias a una amplia cobertura de seguros y programas de atención estructurada.
El Instituto Robert Koch estimó en septiembre de 2025 que 6.05 millones de personas en Alemania habían sido diagnosticadas con diabetes tipo 2 en 2022, una prevalencia de 8.6% [8]. Su proyección sitúa la cifra en 11.01 millones para 2050 si la incidencia y la mortalidad excesiva se mantienen sin cambios [8]. El seguro médico estatutario cubre la mayoría de las terapias, y las evaluaciones de beneficios favorecen fármacos con resultados probados para el corazón y los riñones.
¿Cómo está Japón escalando la demanda?
8.4% CAGR, reflejando una población envejecida que necesita terapia a largo plazo.
La Oficina de Estadística de Japón informó que las personas mayores de 65 años constituían la 29.4% de la población en septiembre de 2025, una proporción récord [9]. El Ministerio de Salud, Trabajo y Bienestar estimó en diciembre de 2025 que se sospecha fuertemente que alrededor de 11 millones de personas tienen diabetes, cifra que sigue aumentando [10]. El seguro universal y las revisiones regulares de precios mantienen el crecimiento estable, mientras que los pacientes mayores prefieren regímenes orales semanales y más sencillos.
¿Cómo está desarrollando la demanda del Reino Unido?
7.5% CAGR, como sistema maduro y financiado públicamente, gestiona la mayor parte de la atención.
En Inglaterra, solo 58.2% de las personas con diabetes tipo 2 y otra recibió los ocho procesos de atención recomendados en el año hasta marzo de 2025, según la Oficina para la Mejora de la Salud y las Disparidades [11]. El mismo comentario muestra que 45.2% cumplido los tres objetivos de tratamiento [11]. El NHS ofrece la mayor parte de la terapia a través de farmacias de medicina general y comunitarias, y la guía nacional favorece genéricos rentables.
¿Quién lidera el mercado de tratamiento de la diabetes?
La competencia se desarrolla en tres líneas. Los especialistas en incretina e insulina compiten por la evidencia de resultados y la dosificación semanal. Novo Nordisk ofrece Ozempic, Rybelsus y Tresiba, y en enero de 2025 obtuvo una indicación estadounidense de protección renal para Ozempic [2].
Eli Lilly combina Mounjaro y Trulicity con Humalog y Basaglar, mientras que Sanofi suministra Lantus y Toujeo y recibió la aprobación de la FDA para el biosimilar Merilog en febrero de 2025 [3]. Los fabricantes de medicamentos orales y cardiometabólicos compiten en etiquetas y precios para el corazón y los riñones. Merck comercializa Januvia y Janumet, AstraZeneca ofrece Farxiga, y Boehringer Ingelheim vende Jardiance y Tradjenta. Los proveedores de dispositivos soportan la dosificación en casa. Abbott proporciona sensores FreeStyle Libre, Roche ofrece medidores Accu-Chek y la app mySugr, y MiniMed lanzó su bomba MiniMed Flex controlada por app en Estados Unidos en junio de 2026 [12]. Durante el periodo de previsión, las empresas que combinen datos de resultados, acceso asequible y herramientas de dosificación conectadas serán las que más ganarán.
¿Qué empresas son los proveedores clave?
Entre las principales empresas se encuentran Novo Nordisk; Eli Lilly; Sanofi; Merck; AstraZeneca; Boehringer Ingelheim; Abbott; Roche; y MiniMed.
- Novo Nordisk
- Eli Lilly
- Sanofi
- Merck
- AstraZeneca
- Boehringer Ingelheim
- Abbott
- Roche
- MiniMed
Bibliografía
- [1] [1] Organización Mundial de la Salud. (2025, septiembre 5). La OMS actualiza la lista de medicamentos esenciales para incluir tratamientos clave para el cáncer y la diabetes.
- [1] [2] Novo Nordisk. (2025, enero 28). La FDA aprueba Ozempic (semaglutida) como el único GLP-1 AR para reducir el riesgo de empeoramiento de la enfermedad renal y muerte cardiovascular en adultos con diabetes tipo 2 y enfermedad renal crónica.
- [1] [3] Administración de Alimentos y Medicamentos de EE. UU. (2025, febrero 14). La FDA aprueba el primer producto biosimilar de insulina de acción rápida para el tratamiento de la diabetes.
- [4] Agencia Europea de Medicamentos. (2025, noviembre). Kyinsu: EPAR.
- [5] Centros para el Control y la Prevención de Enfermedades. (2026, septiembre 16). Informe Nacional de Estadísticas de la Diabetes.
- [6] Centros de Servicios de Medicare y Medicaid. (2026, septiembre 22). Medicamentos seleccionados y precios negociados.
- [7] Ministério da Saúde, Brasil. (2026). Para o povo brasileiro viver más e viver mejor: Resultados Vigitel 2025 [Para que los brasileños vivan más y mejor: Vigitel 2025].
- [8] Instituto Robert Koch. (2025, septiembre 17). Tendencias en la prevalencia y número de casos de diabetes tipo 2 diagnosticada en Alemania: proyecciones hasta 2050.
- [9] Oficina de Estadísticas de Japón. (2025, septiembre 14). [Temas de estadística nº 146: Personas mayores en Japón vistas en estadísticas].
- [10] Ministerio de Salud, Trabajo y Bienestar, Japón. (2025, diciembre 2). [Resultados de la Encuesta Nacional de Salud y Nutrición 2024].
- [11] Oficina para la Mejora de la Salud y las Disparidades. (2026, abril 8). Perfil de diabetes: comentario estadístico, abril 2026.
- [12] MiniMed. (2026, junio 17). La bomba de insulina controlada por aplicación más pequeña de MiniMed ya está disponible en EE. UU.
Este informe responde
- El tamaño para 2026 y 2036 se divide por tipo de producto, tipo de tratamiento, canal de distribución, usuario final y región.
- Cada segmento muestra qué subsegmento lo encabeza en 2026 y las necesidades del paciente y prescriptor detrás de ese puesto.
- El número de pacientes, el reembolso y el acceso a terapias más recientes enmarcan la comparación de los cinco países listados.
- La empresa perfila a fabricantes de incretina e insulina, fabricantes de fármacos cardiometabólicos orales y proveedores de dispositivos.
- Los lectores pueden rastrear cómo las expiraciones de patentes, los biosimilares y las nuevas clases de medicamentos influyen en la elección de tratamientos y los precios.
¿Qué cubre el Mercado de Tratamiento de la Diabetes?
Esta evaluación rastrea los medicamentos, productos de insulina y terapias relacionadas que las personas utilizan para controlar la glucosa en sangre y limitar complicaciones de la diabetes tipo 1 y tipo 2 . Abarca agentes orales, insulina e inyectables no insuliniciosos, así como las categorías de tratamiento de apoyo vendidas a través de farmacias y proveedores de atención sanitaria.
Los ingresos se cuentan en la primera venta de cada producto, ya sea a través de un hospital, comercio minorista o farmacia online. Las acciones de Tipo de Tratamiento se refieren a la vía principal de atención utilizada por el paciente, mientras que las otras partes cubren todas las ventas de tratamiento.
¿Qué incluye el alcance?
Dentro del alcance se incluyen medicamentos orales con receta, productos de insulina e inyectables no insuliniciosos, incluyendo medicamentos de marca, genéricos y biosimilares. Aquí también cuentan las combinaciones de dosis fija, bolígrafos y dispositivos de administración de insulina usados con cada dosis.
El tratamiento utilizado en hospitales, clínicas y atención domiciliaria se encuentra dentro de la división por usuario final. Los proveedores de sistemas de monitorización de glucosa y administración de insulina son perfilados porque sus productos guían las decisiones de dosificación y apoyan la adhesión.
¿Qué se excluye del alcance?
Los suplementos de venta libre y los productos de bienestar vendidos para el apoyo al azúcar en sangre se omiten. Se excluyen las pruebas diagnósticas que se usan solo para cribados, al igual que los tratamientos para otras condiciones prescritas a personas con diabetes.
El software y los servicios digitales vendidos por sí solos, sin medicamento ni sistema de administración, no se cuentan. La financiación de la investigación y los servicios de ensayos clínicos también están fuera de los ingresos del mercado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
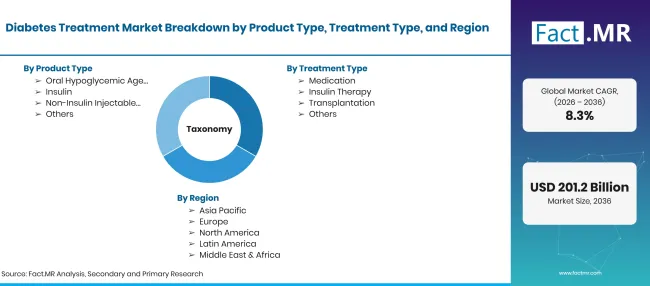
Factmr Diabetes Treatment Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Medicamentos, productos de insulina y terapias relacionadas utilizadas para tratar la diabetes tipo 1 y 2 , vendidos a través de farmacias hospitalarias, minoristas y online. La cobertura abarca tratamientos orales e inyectables y la administración de insulina para uso hospitalario, clínico y en atención domiciliaria. |
| Tipo de producto | Agentes hipoglucémicos orales; Insulina; Fármacos inyectables no insuliniciosos; Otros |
| Tipo de tratamiento | Medicación; Terapia con Insulina; Trasplante; Otros |
| Canal de distribución | Farmacias hospitalarias; Farmacias minoristas; Farmacias online; Otras |
| Usuario final | Atención domiciliaria; Hospitales; Clínicas; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Estados Unidos; Brasil; Alemania; Japón; Reino Unido |
| Empresas perfiladas | Novo Nordisk; Eli Lilly; Sanofi; Merck; AstraZeneca; Boehringer Ingelheim; Abbott; Roche; MiniMed |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo y de abajo arriba utilizando números de pacientes diagnosticados y tratados; precios de las terapias por clase de fármacos; venta de canales de farmacia; y revisión de carteras de empresas. |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Agentes hipoglucémicos orales
- Insulina
- Fármacos inyectables no de insulina
- Otros
-
Por tipo de tratamiento
- Medicación
- Terapia con insulina
- Trasplante
- Otros
-
Por canal de distribución
- Farmacias hospitalarias
- Farmacias minoristas
- Farmacias online
- Otros
-
Por usuario final
- Cuidado en casa
- Hospitales
- Clínicas
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado del tratamiento de la diabetes en 2026?
¿Cuál es el CAGR del mercado del tratamiento de la diabetes de 2026 a 2036?
¿Qué tipo de producto lidera el mercado del tratamiento de la diabetes?
¿Qué tipo de tratamiento lidera el mercado de tratamientos para la diabetes?
¿Qué canal de distribución lidera el mercado del tratamiento de la diabetes?
¿Qué usuario final lidera el mercado del tratamiento de la diabetes?
¿Qué país crecerá más en el mercado del tratamiento de la diabetes?
¿Quiénes son las principales empresas en el mercado del tratamiento de la diabetes?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF