- Market Value (2025): USD 27.4 Bn
- Estimated Value (2026): USD 29.8 Bn
- Forecast Value (2036): USD 68.6 Bn
- CAGR (2026-2036): 8.7%
¿Cuánto vale la previsión del mercado de monitores para diabetes para 2036?
USD 29.8 mil millones en 2026 a USD 68.6 mil millones para 2036 en un 8.7% CAGR.
- El mercado de monitores para diabetes se valoró en USD 27.4 mil millones en 2025, con compras recurrentes de sensores y tiras de prueba que proporcionaron la mayor parte de los ingresos.
- Los ingresos aumentarán de USD 29.8 mil millones en 2026 a USD 68.6 mil millones en 2036, a medida que más personas con diabetes tipo 2 pasen de los medidores a los sensores portátiles.
- Un 8.7% CAGR refleja un mayor desgaste de los sensores, acceso de venta libre a CGM y un uso más amplio de aplicaciones conectadas que comparten lecturas con los equipos de atención.
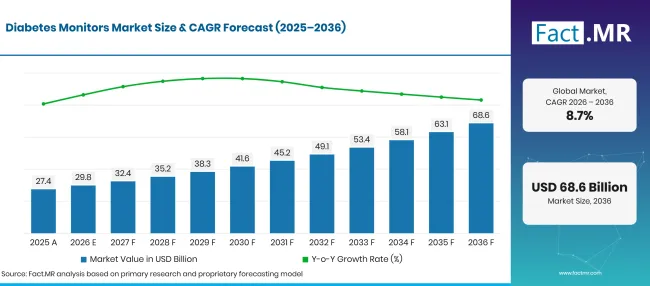
Diabetes Monitors Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 27.4 |
| 2026 | Estimación | 29.8 |
| 2036 | Previsión | 68.6 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.7% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de monitores de diabetes?
El periodo 2026 a 2036 añade USD 38.8 mil millones en nuevo valor, la mayoría de ellos procedentes de sensores portátiles comprados para uso doméstico.
- Motores de la demanda en el mercado
- La base de pacientes sigue ampliándose. El Atlas de la Diabetes de la Federación de The International Diabetes de abril de 2025 cuenta 589 millones de adultos de 20 a 79 viviendo con diabetes, con 252 millones desconociendo su condición [1]. Cada nuevo diagnóstico genera una necesidad a largo plazo de medidores, tiras o sensores.
- Los reguladores están abriendo el CGM a las personas que no usan insulina. En junio de 2026, la Administración de Alimentos y Medicamentos de EE. UU. (FDA) aprobó el Sistema de Biosensores de Glucosa Stelo de Dexcom para su uso sin venta en niños de dos años o más, tras una autorización de adulto en marzo de 2024 [2]. Los compradores ahora pueden adquirir un sensor sin receta, lo que atrae al mercado a usuarios no relacionados con la insulina.
- Una vida útil más larga del sensor reduce la carga del uso diario. Dexcom lanzó su sistema G7 15 Day en Estados Unidos el 1de diciembre de 2025, con 15.5 días de uso por sensor y un MARD global de 8.0% [3]. Menos cambios de sensor al mes facilitan el uso de CGM para los pacientes mayores.
- Los sensores están empezando a rastrear más que la glucosa. Abbott recibió la autorización FDA De Novo en agosto de 2026 para Libre Duo 10 Day, que monitoriza la glucosa y alerta a los usuarios sobre el aumento de los niveles de cetonas [4]. Los usuarios de insulina y las personas que toman inhibidores de2 SGLT reciben una advertencia temprana de cetoacidosis diabética con el mismo dispositivo portátil.
- Segmentos clave analizados
- Por tipo de producto: Los monitores continuos de glucosa mantendrán 42.3% cuota en 2026, ya que un único sensor portátil sustituye muchas pruebas diarias de punción en el dedo y muestra la dirección del cambio de glucosa.
- Por solicitud: La diabetes tipo 2 representará 58.4% del valor de 2026, dado el tamaño del grupo de pacientes y el creciente número de usuarios no insulinosos que ahora cumplen los requisitos para sensores.
- Por usuario final: La configuración de atención domiciliaria capturará 52.1% en 2026, ya que los pacientes hagan pruebas, lean alertas y compartan datos desde casa entre visitas a la clínica.
- Por canal de distribución: Las tiendas online representarán 63.0% de los ingresos de 2026, debido a la recarga de suscripciones de sensores y tiras y a la venta directa al consumidor de CGM de venta libre.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El monitoreo de glucosa se está convirtiendo en un servicio continuo basado en datos, y el sensor portátil será el punto de entrada para la mayoría de los nuevos pacientes hasta 2036. La próxima ola de valor vendrá de personas con diabetes tipo 2 que no usan insulina, un grupo que los sensores de venta libre y los menores costes mensuales introducirán en el seguimiento regular. Los proveedores que combinen sensores precisos y de larga duración con aplicaciones que funcionan con bombas de insulina y software de clínica serán los que más ganarán."
- Implicaciones estratégicas
- Los fabricantes deberían diseñar niveles de sensores de menor coste para pacientes no con insulina tipo 2 manteniendo la precisión cercana a sus sistemas premium.
- Los distribuidores y las farmacias online deberían crear programas automáticos de reposición para sensores, tiras y lancetas, porque los repuestos fallidos son una razón común por la que los pacientes dejan de monitorizar.
- Clínicos y pagadores deberían acordar criterios claros para la cobertura de CGM más allá de los usuarios de insulina, utilizando datos de tiempo en rango para evaluar el beneficio.
- Los inversores deberían estar atentos a las empresas que añaden detección de cetonas, desgaste prolongado o integración con bombas, ya que estas características permiten precios premium en un campo saturado de sensores.
Alemania encabeza la comparación de cinco países en 11.2%, donde las aseguradoras legales financian ampliamente CGM y nuevas marcas de sensores están preparando lanzamientos. Estados Unidos sigue en 8.8%, su amplia base asegurada ahora se une a compradores de sensores de venta libre. El Reino Unido crece a 8.3% a medida que los programas del NHS para la diabetes empujan a más pacientes hacia la atención respaldada por tecnología. Brasil registra 7.0%, con un aumento de la tasa de diabetes en adultos compensado por compras públicas sensibles al precio. Japón cierra el set en 6.2%, donde un grupo de pacientes mayores mantiene los contadores en uso generalizado y la adopción de CGM avanza más lentamente.
¿Cómo se desglosa el mercado de monitores de diabetes por segmento?
Los monitores continuos de glucosa liderarán el tipo de producto en 42.3%; La diabetes tipo 2 liderará la aplicación en 58.4%; Configuración de atención domiciliaria liderará al usuario final en 52.1%; Las tiendas online mantendrán el canal de distribución en 63.0% en 2026.
¿Qué tipo de producto lidera?
Los monitores continuos de glucosa mantienen 42.3% de las ventas de 2026.
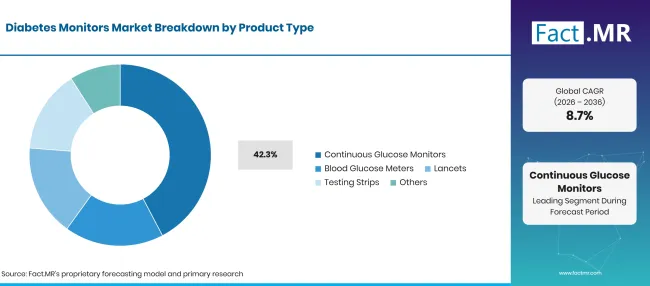
Diabetes Monitors Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Monitores continuos de glucosa (segmento líder) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Un sensor que lleva en el brazo o abdomen envía una lectura cada pocos minutos, por lo que los pacientes ven altibajos que una punción de dedo por la mañana pasaría por alto. Las flechas de tendencia y las alertas ayudan a los usuarios a actuar antes de que una baja se vuelva peligrosa. El G7 de 15día de Dexcom y el sensor dual glucosa-cetona de Abbott muestran cómo los proveedores compiten ahora en tiempo de uso y mediciones añadidas [3][4]. Muchos componentes del sensor se solapan con el campo más amplio de los biosensores de glucosa. Los medidores de glucosa en sangre siguen siendo el primer dispositivo para muchos pacientes recién diagnosticados y como respaldo cuando una lectura del sensor necesita confirmación. Las tiras reactivas y lancetas se compran en grandes cantidades y se reemplazan cada día, lo que mantiene ingresos estables en el segmento convencional. Las soluciones de control y los dispositivos de lanceta completan la gama de dispositivos de monitorización de glucosa en sangre.
¿Qué apoya la diabetes tipo 2 dentro de la aplicación?
La diabetes tipo 2 representa 58.4% de los ingresos de 2026.
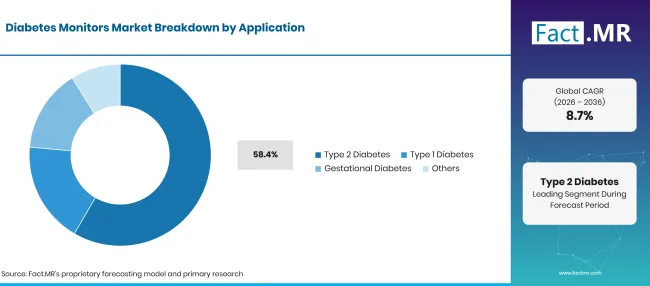
Diabetes Monitors Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Diabetes tipo 2 (segmento principal) | 58.4% |
| Otros segmentos combinados | 41.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
La mayoría de los adultos con diabetes padecen enfermedad tipo 2 , y muchos son diagnosticados tarde. La estimación de la IDF de 252 millones de adultos sin diagnosticar apunta a un grupo grande que necesitará seguimiento una vez identificado [1]. Los pacientes con insulina basal, sulfonilureas o inhibidores de2 SGLT se hacen pruebas frecuentes para detectar niveles bajos o cetonas. Quienes siguen dieta o terapia oral están empezando a usar sensores de venta libre para aprender cómo las comidas afectan a la glucosa. La diabetes tipo 1 necesita menos pacientes pero un seguimiento más intensivo, ya que cada dosis de insulina depende de las lecturas actuales. Muchos usuarios de diabetes tipo 1 emparejan un sensor con una bomba automática extraída de la categoría de bombas de insulina . La diabetes gestacional requiere controles detallados durante el embarazo, y otras formas cubren la diabetes monogénica y secundaria.
¿Cómo moldea la demanda del usuario final?
La configuración de Homecare tiene en cuenta 52.1% valor de 2026.
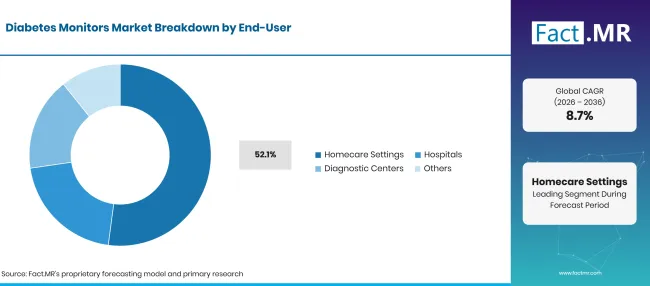
Diabetes Monitors Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Configuración de atención domiciliaria (Segmento principal) | 52.1% |
| Otros segmentos combinados | 47.9%* |
| Total | 100.0%\ |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Las personas con diabetes toman decisiones de tratamiento varias veces al día, y casi todas ocurren en casa, trabajo o escuela. Las aplicaciones para smartphones muestran lecturas en tiempo real y envían informes a clínicos y familiares. La revisión remota permite a los equipos asistentes ajustar la terapia sin necesidad de una visita presencial. Los hospitales utilizan medidores y, con mayor frecuencia, sensores para gestionar la glucosa en pacientes ingresados y en quienes se están recuperando de cirugías. Los centros de diagnóstico realizan pruebas de cribado y confirmación que trabajan junto con diagnósticos de diabetes , como los ensayos HbA1c. Otros usuarios finales incluyen residencias de cuidados a largo plazo y servicios de salud escolar.
¿Qué canal de distribución gana más terreno?
Las tiendas online capturan 63.0% de las ventas de 2026.
| Canal de distribución | Compartir (2026) |
|---|---|
| Tiendas Online (Segmento líder) | 63.0% |
| Otros segmentos combinados | 37.0%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Los sensores y tiras son compras repetidas, por lo que muchos pacientes crean suscripciones online que envían suministros cada mes. Los sensores de venta libre como Stelo se venden directamente a los consumidores a través de sitios web de empresas y minoristas [2]. Las farmacias siguen siendo la primera parada para los pacientes recién diagnosticados que necesitan asesoramiento sobre el uso de un contador o la aplicación de un sensor. Las tiendas minoristas tienen contadores, tiras y lancetas para compradores en efectivo. Otros canales incluyen contratos de suministros hospitalarios y licitaciones públicas que compran al por mayor para programas nacionales.
¿Qué está acelerando la adopción de los monitores de diabetes en el mercado y qué la está frenando?
Más diabetes diagnosticada, sensores de mayor durabilidad y acceso de venta libre están atrayendo a nuevos usuarios a una monitorización continua. Mejores enlaces de aplicaciones con bombas y software de clínica aportan valor para los pacientes que ya usan un sensor. El coste del sensor es el principal freo, especialmente cuando las aseguradoras limitan la cobertura a los usuarios de insulina. Las reacciones cutáneas y el acceso desigual en regiones de bajos ingresos también ralentizan la adopción.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Población con diabetes diagnosticada en aumento | +1.4% | Global | A largo plazo (>= 4 años) |
| Cambio de la prueba de punción en el dedo a la CGM | +1.2% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Gestión de la glucosa en casa | +0.9% | Global | A medio plazo (2-4 años) |
| Aplicaciones conectadas y compartición de datos con profesionales sanitarios | +0.7% | América del Norte, Asia Oriental | A medio plazo (2-4 años) |
| Acceso a sensores de venta libre | +0.6% | Norteamérica | Corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| CGM de menor coste para pacientes no con insulina tipo 2 | +0.9% | Global | A medio plazo (2-4 años) |
| Sensores de mayor durabilidad y multi-analito | +0.7% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Integración con administración automática de insulina | +0.6% | Global | A largo plazo (>= 4 años) |
| Cobertura de reembolso más amplia | +0.5% | Europa Occidental, Norteamérica | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos costes de dispositivos y sensores | -0.9% | Global | A corto plazo (<= 2 años) |
| Cobertura limitada de reembolso | -0.7% | América Latina, Asia del Sur y Pacífico | A medio plazo (2-4 años) |
| Acceso desigual a la tecnología para la diabetes | -0.5% | Asia Oriental, América Latina | A largo plazo (>= 4 años) |
| Irritación cutánea y problemas de adhesión de sensores | -0.4% | Global | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Qué países están ampliando el mercado de monitores de diabetes hasta 2036?
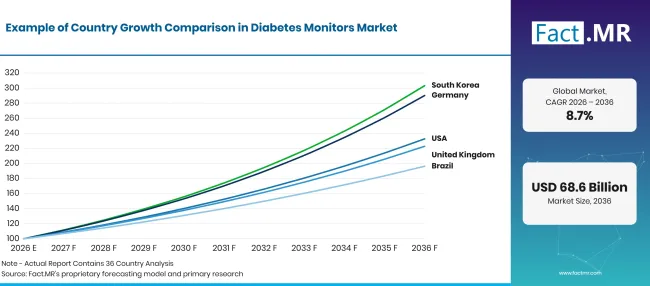
Diabetes Monitors Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 11.2% |
| Estados Unidos | 8.8% |
| Reino Unido | 8.3% |
| Brasil | 7.0% |
| Japón | 6.2% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Qué da a Alemania el mayor crecimiento en este mercado?
11.2% CAGR, impulsado por una amplia financiación de aseguradoras para CGM y una gran base de pacientes adultos.
Alemania tiene una de las mayores poblaciones de diabetes de Europa Occidental. El informe de vigilancia del Instituto Robert Koch de marzo de 2025 sitúa el número de adultos con diabetes conocida o desconocida en unos 7 millones si se incluyen a las personas mayores de 80 años [5]. Las aseguradoras de salud estatutarias reembolsan el CGM en tiempo real a muchos usuarios de insulina, y los proveedores ven margen de crecimiento. LifeScan planea lanzar su OneTouch Vita CGM en Alemania a principios de 2027 [6].
¿Qué es lo que apoya la adopción en Estados Unidos?
8.8% CAGR, respaldado por cobertura de Medicare y un nuevo canal de sensores de venta libre.
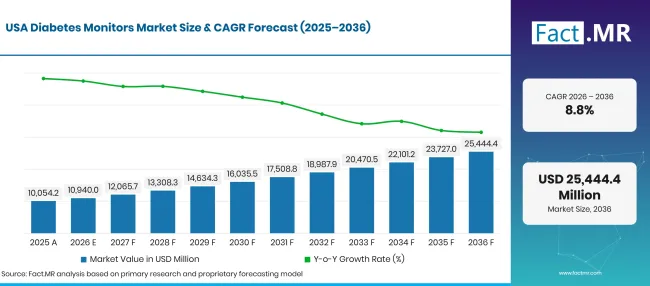
Diabetes Monitors Market Forecast Usa | Source: Fact.MR
De los cinco países, Estados Unidos tiene el mercado de CGM más maduro. El Informe Nacional de Estadísticas de Diabetes de los CDC, actualizado en septiembre de 2026, cuenta 40.1 millones de personas con diabetes diagnosticada o no diagnosticada en 2023, de las cuales 11.0 millones de adultos no eran diagnosticados [7]. Medicare cubre sensores como Dexcom G7 15 Day [3]. Las autorizaciones de venta libre añaden a consumidores que compran sensores sin receta.
¿Cómo está desarrollando la demanda del Reino Unido?
8.3% CAGR, reflejando programas del NHS que vinculan los datos de glucosa para un mejor control.
NHS England sigue de cerca la atención a la diabetes, y los resultados muestran margen para un mejor control de la glucosa. El comentario sobre el perfil de diabetes de abril de 2026 informa que solo el 41.5% de las personas con diabetes tipo 1 alcanzó un HbA1c de 58 mmol/mol o menos en el año hasta marzo de 2025, frente a 64.7% para diabetes tipo 2 y otras [8]. Carencias como estas refuerzan el caso a favor de un acceso más amplio a CGM e híbridos en bucle cerrado.
¿Cómo está Brasil escalando la demanda?
7.0% CAGR, a medida que se diagnostica a más adultos y necesita controles regulares de glucosa.
La diabetes se está propagando rápidamente entre los adultos brasileños. El Ministerio de Salud informó en enero de 2026 que la proporción de adultos con diabetes aumentó de 5.5% en 2006 a 12.9% en 2024, un aumento 135% [9]. La mayoría de los pacientes siguen dependiendo de medidores y tiras distribuidos a través del sistema público de salud y las farmacias. La compra sensible al precio mantiene la adopción de CGM concentrada en la atención privada.
¿Qué apoya la adopción en Japón?
6.2% CAGR, debido a un grupo grande y envejecido que necesita monitorización a largo plazo.
Japón tiene una gran población en riesgo metabólico. La publicación de diciembre de 2025 del Ministerio de Salud, Trabajo y Bienestar sobre la Encuesta Nacional de Salud y Nutrición 2024 estima que unas 11 millones de personas sospechan fuertemente de tener diabetes, cifra que sigue creciendo [10]. Los medidores y tiras siguen siendo comunes entre los pacientes mayores.
¿Quién lidera el mercado de monitores de diabetes?
El mercado se divide en tres grupos que compiten por diferentes fortalezas. Los especialistas en CGM Dexcom y Abbott marcan el ritmo en precisión de sensores, tiempo de desgaste y nuevas mediciones, con el lanzamiento de7 G 15días de Dexcom en diciembre de 2025 [3] y la autorización dual glucosa-cetona de Abbott en agosto de 2026 [4].
MiniMed compite mediante sensores conectados a sus bombas de insulina, y obtuvo la marca CE en marzo de 2026 para el MiniMed 780G con el sensor Instinct de 15días fabricado por Abbott [11], y luego comenzó su despliegue europeo en junio de 2026 [12]. Roche, Ascensia Diabetes Care, LifeScan y AgaMatrix forman el grupo de medidores de glucosa, compitiendo en precio de las tiras, fiabilidad del contador y alcance en farmacias. Roche ha mostrado predicciones basadas en IA que pueden advertir de mínimos nocturnos hasta 7 horas antes [13], y LifeScan está entrando en sensores a través de su asociación OneTouch Vita [6]. Durante 2036, la competencia activará el precio de los sensores para usuarios de Tipo 2 , la integración de bombas y plataformas de datos en las que los clínicos confían los médicos.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de monitores para diabetes incluyen Dexcom, Inc., Abbott Laboratories, MiniMed, F. Hoffmann-La Roche Ltd, Ascensia Diabetes Care, LifeScan, Inc. y AgaMatrix, Inc.
- Dexcom, Inc.
- Laboratorios Abbott
- MiniMed
- F. Hoffmann-La Roche Ltd
- Ascensia Diabetes Care
- LifeScan, Inc.
- AgaMatrix, Inc.
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Monitores continuos de glucosa
- Medidores de glucosa en sangre
- Lancetas
- Tiras de prueba
- Otros
-
Por aplicación
- Diabetes tipo 2
- Diabetes tipo 1
- Diabetes gestacional
- Otros
-
Por usuario final
- Entornos de atención domiciliaria
- Hospitales
- Centros de diagnóstico
- Otros
-
Por canal de distribución
- Tiendas online
- Farmacias
- Tiendas minoristas
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Bibliografía
- [1] Federación Internacional de Diabetes. (2025, abril 7). Más de 250 millones de personas en todo el mundo desconocen que tienen diabetes.
- [2] Administración de Alimentos y Medicamentos de EE. UU. (2026, junio 12). La FDA aprueba el primer monitor continuo de glucosa de venta libre para niños.
- [3] Dexcom, Inc. (noviembre de 202025). Sistema de monitorización continua de glucosa Dexcom G7 15 día se lanzará el 1 de diciembre en Estados Unidos.
- [4] Abbott. (2026, agosto 25). Abbott recibe la autorización de la FDA para la primera tecnología del mundo de detección dual glucosa-cetona para personas con diabetes.
- [5] Instituto Robert Koch. (2025, marzo 31). Prevalencia de diabetes conocida y desconocida: adultos.
- [6] LifeScan, Inc. (2026, febrero 11). LifeScan anuncia una colaboración transformadora con i-SENS para lanzar el sistema de monitorización continua de glucosa OneTouch.
- [7] Centros para el Control y la Prevención de Enfermedades. (2026, septiembre 16). Informe Nacional de Estadísticas de la Diabetes.
- [8] Oficina para la Mejora de la Salud y las Disparidades. (2026, abril 8). Perfil de diabetes: comentario estadístico, abril 2026.
- [9] Ministério da Saúde, Brasil. (2026, enero 28). Diabetes cresce 135% no Brasil en 18 años, hipertensão e obesidade también avanzam.
- [10] Ministerio de Salud, Trabajo y Bienestar, Japón. (2025, diciembre 2). 令和6年「国民健康・栄養調査」の結果.
- [11] MiniMed. (2026, marzo 10). MiniMed amplía su cartera de sensores en Europa con la marca CE para el sistema MiniMed 780G con el sensor Instinct, fabricado por Abbott.
- [12] MiniMed. (2026, junio 23). MiniMed lanza los sensores Instinct en Europa, ofreciendo a las personas con diabetes más opciones de sensores con los mismos resultados probados.
- [13] Roche. (2026, agosto 5). El poder de la previsión: Cómo la predicción habilitada por IA puede reducir el riesgo de mínimos nocturnos.
Este informe responde
- ¿Cómo se reparte los ingresos por monitor de diabetes según el tipo de producto, la aplicación, el usuario final y el canal de distribución?
- ¿Por qué los monitores continuos de glucosa sustituyen las pruebas de punción en el dedo, y dónde siguen encajando los medidores, tiras y lancetas?
- ¿Qué tamaño tiene la oportunidad de detectar el Tipo 2 una vez que los sensores de venta libre llegan a usuarios no insulinosos?
- ¿Por qué Alemania, Estados Unidos, Reino Unido, Brasil y Japón crecen a ritmos diferentes?
- ¿Qué especialistas en sensores, fabricantes de bombas y proveedores de contadores compiten, y en qué condiciones?
- ¿Cómo influirán la demanda en la demanda el precio, el reembolso y la integración de las bombas de sensores hasta 2036?
¿Qué cubre el mercado de monitores de diabetes?
Este estudio rastrea dispositivos y consumibles que miden la glucosa en personas con diabetes, desde sensores portátiles hasta medidores de punción en el dedo y las tiras y lancetas que utilizan. El software vendido con estos dispositivos se cuenta cuando es necesario para leer o compartir datos de glucosa.
Los valores se miden a precios de venta de los fabricantes en USD mil millones. Se cuentan todas las ventas a través de tiendas online, farmacias, tiendas minoristas y contratos institucionales.
¿Qué incluye el alcance?
Sensores, transmisores y lectores de CGM escaneados en tiempo real e intermitentemente, incluidos biosensores de venta libre.
Medidores de glucosa, tiras reactivas, lancetas, dispositivos de penetración y soluciones de control para la automonitorización.
Sensores con mediciones adicionales como cetonas, donde el control de glucosa sigue siendo la función principal.
Los sensores CGM vendidos para su uso con sistemas automatizados vinculados a bombas de parche de insulina y bombas tubulares, contaban a nivel de sensor.
¿Qué se excluye del alcance?
Insulina, GLP-1 medicamentos y otros fármacos para la diabetes.
Bombas de insulina, bolígrafos y jeringuillas que se venden sin sensor de glucosa, que pertenecen a la categoría de dispositivos de administración de insulina .
Analizadores de laboratorio HbA1C y sistemas de química hospitalaria utilizados para diagnóstico.
Rastreadores de actividad física y relojes inteligentes que no miden la glucosa.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
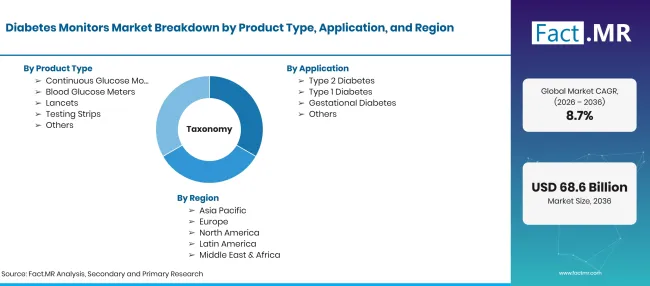
Diabetes Monitors Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Dispositivos y consumibles utilizados para medir y controlar la glucosa en personas con diabetes, incluyendo monitores continuos de glucosa, medidores de glucosa en sangre, lancetas y tiras reactivas. |
| Tipo de producto | Monitores continuos de glucosa; Medidores de glucosa en sangre; Lancetas; Tiras de prueba; Otros |
| Aplicación | Diabetes tipo 2 ; diabetes tipo 1 ; diabetes gestacional; Otros |
| Usuario final | Entornos de atención domiciliaria; Hospitales; Centros de diagnóstico; Otros |
| Canal de distribución | Tiendas online; Farmacias; Tiendas minoristas; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Estados Unidos; Reino Unido; Brasil; Japón |
| Empresas perfiladas | Dexcom, Inc.; Laboratorios Abbott; MiniMed; F. Hoffmann-La Roche Ltd; Ascensia Diabetes Care; LifeScan, Inc.; AgaMatrix, Inc. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Ingresos de dispositivos y consumibles basados en el número de pacientes, la frecuencia de pruebas, el tiempo de uso de los sensores y el precio de los canales, se comparó con las normas de reembolso y los lanzamientos de empresas. |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Preguntas frecuentes
¿Qué tamaño tiene el mercado de monitores para diabetes en 2026?
¿Qué tasa de crecimiento registrará el mercado de monitores para diabetes?
¿Qué tipo de producto es el que conduce?
¿Qué aplicaciones lidera?
¿Qué usuarios finales conducen?
¿Qué canal de distribución lidera?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF