- Market Value (2025): USD 18.7 Bn
- Estimated Value (2026): USD 20.0 Bn
- Forecast Value (2036): USD 38.6 Bn
- CAGR (2026-2036): 6.8%
Quelle est la prévision du marché avancé de l’alimentation d’énergie marine d’ici 2036 ?
USD 20.0 milliards en 2026 à USD 38.6 milliards d’ici 2036 à 6.8% CAGR.
- Avec USD 18.7 milliards en 2025, le marché avancé de l’alimentation en énergie maritime couvre déjà des flottes marchandes, offshore et navales qui dépendent de générateurs, tableaux électriques et convertisseurs de puissance toutes les heures en mer.
- Le chiffre d’affaires passera de USD 20.0 milliards en 2026 à USD 38.6 milliards d’ici 2036, alors que les triages installeront davantage de batteries, de convertisseurs et de systèmes de gestion d’énergie dans chaque nouvelle coque.
- Un CAGR 6.8% jusqu’en 2036 suit l’électrification progressive des nouveaux navires et la remise à niveau des flottes existantes pour l’alimentation à terre et l’exploitation hybride.
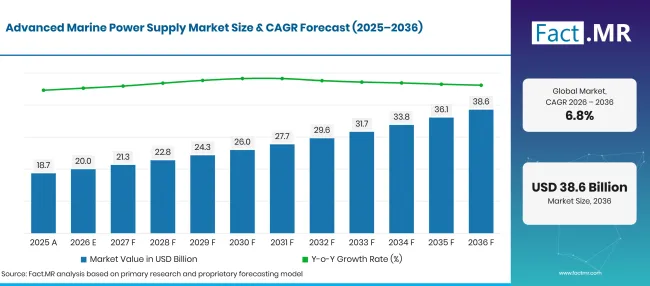
Advanced Marine Power Supply Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 18.7 |
| 2026 | Estimation | 20.0 |
| 2036 | Prévisions | 38.6 |
| CAGR 2026 à 2036 | Période de prévision | 6.8% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des fournitures d’énergie marine avancées ?
La période 2026-2036 ajoute USD 18.6 milliards de nouveaux éléments, avec la majeure partie des systèmes AC, des navires commerciaux, des capacités de 1à5 MW et la construction navale.
- Moteurs de la demande sur le marché
- L’alimentation des batteries passe de la fonction auxiliaire à l’alimentation principale. Le sous-comité de conception des navires de l’OMI a adopté un plan de travail visant à modifier le règlement SOLAS II-1/41 d’ici 2028 afin que les batteries puissent servir de principale source d’électricité et d’éclairage [1]. Des règles claires de ce type donnent aux armateurs la confiance nécessaire pour commander des systèmes de batteries plus grands et les convertisseurs qui les gèrent.
- Le financement public pour la technologie des navires propres permet à de nouveaux projets de se dérouler. Le gouvernement britannique a attribué30 millions de livres sterling en juillet 2025 lors du sixième tour de son concours de démonstration maritime propre [2]. Le tour couvre notamment les technologies électriques, hydrogène et ammoniac.
- Les règles portuaires sur les émissions au poste d’amarrage poussent les navires vers les connexions à terre. Un navire qui se branche au réseau a besoin de convertisseurs de fréquence, de gestion de câbles et de tableaux électriques capables d’accepter l’alimentation extérieure en toute sécurité.
- Les charges embarquées continuent de croître grâce à l’automatisation, au positionnement dynamique et à la surveillance numérique. Les navires offshore et de croisière ont besoin de réseaux qui partagent la charge entre générateurs et batteries.
- Segments clés analysés
- Par type de produit : L’alimentation en courant alternatif détiendra 42.3% part en 2026, puisque presque tous les navires marchands construits au cours des dernières décennies font fonctionner leurs pompes, treuils et charges d’hôtel en courant alternatif.
- Par demande : Les navires commerciaux compteront 45.2% de la valeur 2026, compte tenu du nombre impressionnant de cargos et de ferries en service et en commande.
- Par puissance produite : 1-5 systèmes MW couvriront 43.1% des revenus de 2026, car cette gamme correspond aux besoins auxiliaires et hybrides des cargos de taille moyenne, des ferries et des navires offshore.
- Par utilisateur final : La construction navale répondra à 52.3% de la demande de 2026, car le système électrique est spécifié et installé tant que la coque est encore en chantier.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les armateurs considéreront l’architecture électrique comme une décision liée au carburant. Chaque kilowatt économisé en mer ou tiré à terre réduit les coûts d’exploitation et les émissions. Les réseaux AC resteront la base de la plupart des flottes, tandis que les réseaux à courant continu et les hybrides à batteries gagneront plus rapidement du terrain dans les ferries, les navires offshore et les auxiliaires navals. Les fournisseurs capables d’intégrer la production, le stockage et la connexion à terre sous un seul système de contrôle remporteront la plus grande part des contrats de construction neuve. »
- Implications stratégiques
- Les fabricants d’équipements devraient proposer des tableaux électriques et des convertisseurs qui acceptent les batteries et les entrées à terre dès le premier jour, afin que les propriétaires puissent ajouter du stockage plus tard sans avoir à recâbler le navire.
- Les chantiers navals devraient verrouiller l’architecture électrique dès la phase de conception conceptuelle, car les changements tardifs sur les lignes de câble et les salles de centrales électriques augmentent fortement les coûts de construction.
- Les autorités portuaires devraient coordonner la tension et la fréquence de l’alimentation à quai avec les flottes qui font le plus d’escales, ce qui augmente les taux de connexion et le retour sur chaque quai.
- Les investisseurs devraient se tourner vers des fournisseurs ayant des compétences éprouvées en intégration système, car les propriétaires préfèrent un partenaire qui répond ensemble à la production, au stockage et au contrôle.
L’Allemagne domine les cinq pays évalués à 7.8%, avec l’électrification des ports à Hambourg et Kiel et une base solide de chantiers spécialisés. Le Brésil suit à 7.1%, seulement 0.7 points derrière, car des navires de soutien offshore financés par l’État avec propulsion hybride entrent dans les carnets de commandes. Les États-Unis enregistrent 6.5%; leur flotte est grande et mature, si bien que la majeure partie des gains provient des subventions portuaires et des travaux navals. Au Royaume-Uni, des objectifs de décarbonation légalement définis orientent le marché vers 5.8%. Le Japon réduit la portée à 5.1%, car ses chantiers se réaménagent pour des navires zéro émission mais convertissent cette capacité en commandes plus progressivement.
Comment le marché des fournitures d’énergie marine avancées se répartit-il par segment ?
L’alimentation en courant alternatif mènera le type de produit à 42.3%; Les navires commerciaux dirigeront l’application à 45.2%; 1-5 MW de systèmes dépasseront la puissance de production à 43.1%; La construction navale détiendra l’utilisateur final à 52.3% en 2026.
Quel type de produit mène ?
AC Power Supply représente 42.3% des ventes de 2026.
| Type de produit | Partager (2026) |
|---|---|
| Alimentation AC (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
La plupart des navires marchands ont été conçus autour du courant alternatif, donc générateurs, transformateurs et charges de moteurs partagent tous une norme commune. Les propriétaires qui rénovent ces navires conservent la dorsale AC et y ajoutent des convertisseurs de fréquence ou des liaisons de batterie. Les tableaux électriques principaux et d’urgence marins restent l’achat principal dans ce segment, car ils protègent et acheminent l’alimentation à chaque consommateur à bord. L’alimentation à quai maintient également la demande AC active au quai. L’Autorité portuaire de Hambourg prévoyait l’alimentation à quai dans tous ses terminaux à conteneurs d’ici la fin 2025, et Ocean Network Express est devenue la première compagnie à s’engager à l’utiliser sur deux terminaux HHLA [3]. Les alimentations en courant continu et hybrides forment la partie plus récente du segment, où les ferries à batteries et les navires offshore utilisent des réseaux DC pour réduire les pertes de conversion.
Qu’est-ce qui soutient les navires commerciaux dans l’application ?
Les navires commerciaux représentent 45.2% du chiffre d’affaires de 2026.
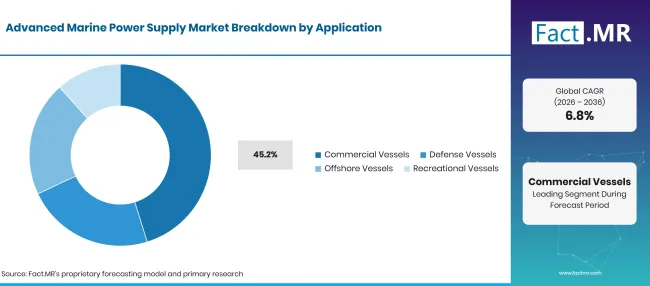
Advanced Marine Power Supply Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Navires commerciaux (segment de tête) | 45.2% |
| D’autres segments combinés | 54.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les cargos et les ferries de passagers font fonctionner des pompes, des grues et des charges hôtelières 24h/24. Chacun de ces navires transporte plusieurs générateurs volumineux ainsi que des tableaux électriques et des convertisseurs, ce qui crée une demande constante de remplacement et de modernisation. Les ferries sur les routes fixes adoptent d’abord le fonctionnement par batterie. L’EMSA a mis à jour ses recommandations sur l’électricité à terre pour les autorités portuaires et les administrations en novembre 2025, notant que les navires électriques et hybrides électriques à branchement transportent désormais des batteries plus grandes nécessitant une recharge à quai [4]. Les navires de défense, offshore et de plaisance complètent le mix d’applications, chacun avec ses propres règles sur la redondance et l’espace.
Qu’est-ce qui mène le segment de la puissance de sortie ?
1-5 systèmes MW répondent à 43.1% de la demande de 2026.
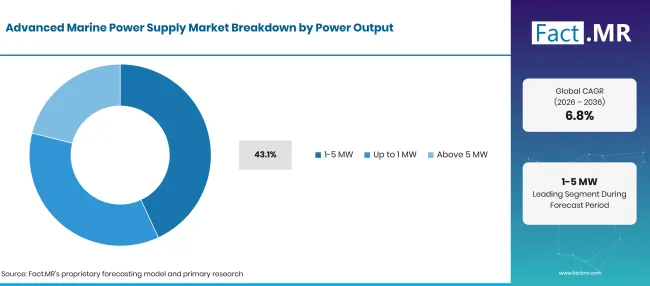
Advanced Marine Power Supply Market Breakdown Power Output | Source: Fact.MR
| Puissance de sortie | Partager (2026) |
|---|---|
| 1- Systèmes5 MW (segment de tête) | 43.1% |
| D’autres segments combinés | 56.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les cargos de taille moyenne, les ferries, les remorqueurs et les navires d’approvisionnement offshore nécessitent généralement quelques mégawatts pour les charges auxiliaires et hybrides. Les groupes électrogènes, batteries et convertisseurs de cette gamme sont des articles standards du catalogue, ce qui permet de rendre les délais et les prix prévisibles. Un système de gestion des batteries fait désormais partie de la plupart des ensembles hybrides de cette classification. Des systèmes jusqu’à 1 MW desservent les bateaux de travail, les petits ferries et les yachts, où le poids et l’espace fixent les limites. Les unités supérieures à 5 MW sont intégrées aux navires de croisière, aux navires de combat naval et aux grands navires de construction offshore à propulsion diesel-électrique.
Comment la forme de l’utilisateur final demande-t-elle ?
La construction navale prend 52.3% de la valeur de 2026.
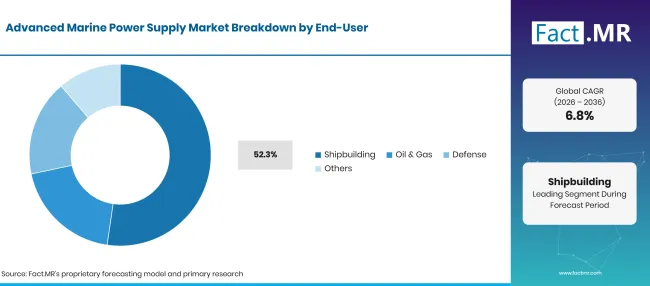
Advanced Marine Power Supply Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Construction navale (segment principal) | 52.3% |
| D’autres segments combinés | 47.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les chantiers décident tôt de l’architecture électrique, car les itinéraires de câbles, les salles de centrales et les espaces de batteries sont difficiles à modifier une fois l’acier coupé. Un contrat de construction neuve regroupe donc les générateurs, la distribution, les systèmes de stockage d’énergie et la gestion de l’énergie en un seul ensemble. Les opérateurs pétroliers et gaziers achètent des systèmes électriques pour les navires de ravitaillement, les navettes et les unités flottantes desservant les champs offshore. Les acheteurs de défense financent les constructions neuves navales et les mises à niveau de vie avec des règles strictes sur la redondance. D’autres utilisateurs finaux incluent les opérateurs de ferry, les instituts de recherche et les propriétaires de yachts.
Qu’est-ce qui accélère l’adoption du marché des Advanced Marine Power Supplys, et qu’est-ce qui la freine ?
Les règles sur les émissions portuaires, les normes de sécurité des batteries et le financement public des navires propres sont des ordres de levée pour les convertisseurs, le stockage et les tableaux électriques. Les chantiers ajoutent également plus de contenu électrique à chaque nouvelle coque. Les coûts d’installation élevés et le travail d’installation de nouveaux systèmes sur les navires plus anciens ralentissent le rythme.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Construction navale commerciale et construction de nouveaux navires | +2.2% | Global, Asie de l’Est, Europe | Moyen terme (2-4 ans) |
| Modernisation de la flotte navale et nouveaux navires de défense | +1.5% | Amérique du Nord, Europe, Asie-Pacifique | À long terme (>=4 ans) |
| Adoption de la propulsion hybride et des architectures électriques embarquées | +1.2% | Europe, Asie de l’Est, Amérique du Nord | Moyen terme (2-4 ans) |
| Opérations pétrolières et gazières offshore nécessitant des navires spécialisés | +1.0% | Amérique latine, Amérique du Nord, Moyen-Orient | Moyen terme (2-4 ans) |
| Intégration des systèmes de gestion et de surveillance de l’alimentation | +0.9% | Mondial | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Architectures hybrides intégrées d’alimentation marine AC/DC | +1.1% | Europe, Asie de l’Est, Amérique du Nord | Moyen terme (2-4 ans) |
| Infrastructures électriques à terre à travers les ports commerciaux | +0.9% | Europe de l’Ouest, Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Systèmes d’alimentation modulaires pour navires offshore et spécialisés | +0.7% | Amérique latine, Amérique du Nord, Moyen-Orient | À long terme (>=4 ans) |
| Technologies de conversion d’énergie et de stockage d’énergie à haute efficacité | +0.5% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Investissement initial élevé dans les infrastructures électriques maritimes | -1.3% | Mondial | À court terme (<=2 ans) |
| Intégration complexe des systèmes électriques avec l’architecture existante des navires | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Infrastructures limitées d’alimentation à quai et de capacité réseau dans les petits ports | -0.6% | Marchés émergents, Amérique latine, Asie-Pacifique | Moyen terme (2-4 ans) |
| Besoins de maintenance spécialisés et pénurie de techniciens électriciens marins qualifiés | -0.4% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels pays étendent le marché de l’approvisionnement avancé en énergie marine jusqu’en 2036 ?
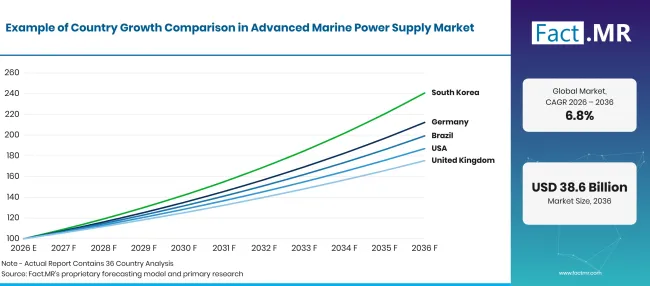
Advanced Marine Power Supply Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 7.8% |
| Brésil | 7.1% |
| États-Unis | 6.5% |
| Royaume-Uni | 5.8% |
| Japon | 5.1% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qu’est-ce qui soutient l’adoption en Allemagne ?
7.8% CAGR, entraînée par l’électrification portuaire et l’ingénierie navale spécialisée.
Le port de Kiel a achevé son expansion de l’alimentation à quai en septembre 2025, et il peut désormais approvisionner sept navires de mer simultanément, dont trois navires de croisière [5]. Le port rapporte un investissement de 50 millions d’euros en énergie à quai ces dernières années. Des projets de cette envergure nécessitent des convertisseurs haute tension et des systèmes de câbles sur le quai, ainsi que des panneaux de connexion correspondants sur les navires qui y font escale. Les chantiers allemands spécialisés renforcent la demande pour des ensembles électriques intégrés.
Comment le Brésil développe-t-il la demande ?
7.1% CAGR, soutenue par la construction de navires offshore financée par l’État.
En septembre 2025, le Merchant Marine Fund a engagé 2.5 milliards de R$ via BNDES pour construire huit navires au chantier Detroit Brasil à Itajaí [6]. La commande couvre quatre navires de ravitaillement sur plateforme et quatre navires de récupération après fuite de pétrole avec propulsion diesel-électrique et batteries lithium-ion. Petrobras affrétera les navires pour 12 ans une fois livrés. Des commandes comme celle-ci placent les systèmes hybrides au cœur du renouvellement de la flotte offshore du Brésil.
Qu’est-ce qui façonne l’adoption par les États-Unis ?
6.5% CAGR, aidé par des subventions portuaires fédérales et la construction navale.
L’Administration maritime a annoncé les bénéficiaires de son programme de développement des infrastructures portuaires pour l’exercice 2026 le 27octobre 2026, avec USD 497.9 millions disponibles pour des projets portuaires [7]. Des subventions de ce type financent la modernisation de la manutention des marchandises et les infrastructures électriques au quai. Les programmes navals renforcent la demande pour la distribution en moyenne tension et la conversion d’électricité avec une forte redondance.
Qu’est-ce qui soutient l’adoption au Royaume-Uni ?
5.8% CAGR, reflète des objectifs fermes de décarbonation maritime.
La stratégie de décarbonation maritime du Département des Transports, publiée en mars 2025, fixe une réduction d’au moins 30% des émissions de gaz à effet de serre sur le cycle de vie du carburant d’ici 2030 par rapport aux niveaux de 2008. Elle vise ensuite 80% d’ici 2040 et zéro d’ici 2050 [8]. Ces jalons poussent les opérateurs de ferry, de transfert d’équipage et de services portuaires à se tourner vers les hybrides à batteries et les connexions terrestres.
Comment le Japon se comporte-t-il ?
5.1% CAGR, en raison du soutien public à la production navale zéro émission.
En janvier 2025, le ministère de l’Environnement a sélectionné 16 projets dans le cadre de son programme de construction de navires zéro émission [9]. Le programme soutient la production nationale de navires fonctionnant à l’hydrogène, à l’ammoniac, au GNL, au méthanol ou à l’énergie par batterie. En août 2026, le ministère des Terres, des Infrastructures, des Transports et du Tourisme a sélectionné quatre autres projets qui rapporteront un investissement de 205 milliards de yens dans la construction navale et la production d’équipements marins [10]. Les chantiers japonais transformeront cette capacité en navires à batteries et hybrides au cours de la période de prévision.
Qui dirige le marché des alimentations d’énergie marine avancées ?
La concurrence se divise en intégrateurs électriques et fournisseurs d’énergie basés sur moteurs. ABB, Siemens Energy, GE Vernova et Kongsberg Maritime conçoivent toute la chaîne électrique, des tableaux électriques et entraînements à la gestion énergétique. Ils l’emportent grâce aux compétences en intégration et à l’approbation de la classe. ABB fournira sa plateforme Onboard DC Grid en tant que cœur d’un système d’alimentation intégré pour les navettes-citernes commandées à Samsung Heavy Industries, comme annoncé en juin 2025 [11].
Wärtsilä couvre les deux camps. En août 2025, elle a pris le rôle d’intégratrice électrique pour une importante modernisation hybride de batteries sur le ferry Aurora Botnia [12]. Rolls-Royce, Everllence et Caterpillar fournissent des groupes électrogènes et des moteurs, où la flexibilité du carburant et les réseaux de service décident des commandes. Rolls-Royce a élargi sa gamme de groupes électrogènes marins MTU à vitesse variable en août 2026 pour les navires offshore, ferries et yachts [13]. Les fournisseurs capables de relier la production, le stockage et la connexion à terre dans un réseau contrôlable auront l’avantage dans les tenders neufs.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises profilées incluent ABB ; Siemens Energy ; GE Vernova ; Kongsberg Maritime ; Wärtsilä ; Rolls-Royce ; Everllence ; et Caterpillar.
- ABB
- Siemens Energy
- GE Vernova
- Kongsberg Maritime
- Wärtsilä
- Rolls-Royce
- Everllence
- Chenille
Bibliographie
- [1] Organisation maritime internationale. (janvier 2026). Plan de travail provisoire adopté sur les règles de sécurité pour les navires à batterie, éolien et nucléaire.
- [2] Département des Transports. (2025, juillet 24). 30 millions de livres sterling pour décarboner le transport maritime, stimuler les carrières et assurer la croissance à travers le Royaume-Uni.
- [3] Port de Hambourg. (juin 42025 ). L’Autorité portuaire de Hambourg et Ocean Network Express signent un accord pour fournir de l’énergie à terre aux porte-conteneurs.
- [4] Agence européenne de sécurité maritime. (2025, novembre 11). Électricité à terre : directives aux autorités et administrations portuaires.
- [5] Port de Kiel. (2025, septembre 9). Système d’alimentation à terre achevé.
- [6] Ministério de Portos e Aeroportos. (2025, septembre 24). Estaleiro em Itajaí (SC) receverá investissement de R$ 2,5 bilhões do Fundo da Marinha Mercante para novas embarcações.
- [7] Administration maritime. (2026, octobre 27). Programme de développement des infrastructures portuaires.
- [8] Département des Transports. (2025, mars 25). Stratégie de décarbonation maritime.
- [9] Ministère de l’Environnement, Japon. (2025, janvier 9). .
- [10] Ministère des Terres, des Infrastructures, des Transports et du Tourisme. (2026, août 17). .
- [11] ABB. (juin 302025). ABB fournira un système d’alimentation intégré pour neuf ravitailleurs navettes.
- [12] Wärtsilä. (août 272025). La coopération étroite entre Wärtsilä et Wasaline se poursuit avec le plus grand projet mondial de système hybride de batteries marines.
- [13] Rolls-Royce. (août 312026 ). Plus flexible, plus efficace, électrique : Rolls-Royce élargit son portefeuille de groupes électrogènes marins à vitesse variable.
Ce rapport répond
- Comment se répartit le chiffre d’affaires entre les systèmes d’alimentation AC, DC et hybrides à bord ?
- Pourquoi les navires commerciaux occupent-ils la première place en application, et où se situent les flottes navales et offshore ?
- Qu’est-ce qui permet à la gamme 1 5 MW de passer avant les puissances plus petites et plus grandes ?
- Comment le rôle du chantier naval dans la spécification des systèmes d’alimentation influence-t-il l’achat ?
- Que signifient l’électrification des ports, les règles sur les batteries et le financement public pour l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon ?
- Quels groupes de fournisseurs se disputent des contrats intégrés de transport de navires, et qu’est-ce qui les distingue ?
Que couvre le marché des fournitures d’alimentation maritime avancées ?
Ce marché suit les systèmes électriques qui génèrent, convertissent, stockent, distribuent et gèrent l’énergie sur les navires. L’alimentation en courant alternatif, l’alimentation en courant continu et l’alimentation hybride forment les trois groupes de produits.
La valeur est comptabilisée au niveau du système pour les navires commerciaux, de défense, offshore et de loisirs. Les bandes de puissance allant de jusqu’à 1 MW à 1-5 MW jusqu’à plus de 5 MW. Les utilisateurs finaux incluent les constructeurs navals, les opérateurs pétroliers et gaziers, les marines et d’autres.
Qu’est-ce qui est inclus dans le périmètre ?
Les groupes électrogènes marins vendus dans le cadre d’un système électrique embarqué sont inclus.
Les tableaux électriques principaux et d’urgence, les transformateurs, les convertisseurs de fréquence et les variateurs se situent dans la limite. Les systèmes de batteries construits sur des cellules lithium-ion , ainsi que leurs unités de contrôle, sont comptabilisés lorsqu’ils sont installés dans le réseau électrique du navire. Les logiciels de gestion de l’alimentation et les équipements de connexion à terre côté navire sont également couverts.
Qu’est-ce qui est exclu de la portée ?
Les moteurs principaux vendus uniquement pour la propulsion mécanique, sans fonction de production électrique, sont en dehors des limites.
Les travaux civils à terre, les postes portuaires et les charges de connexion au réseau sont laissés de côté. La main-d’œuvre navale, les charges de construction navale et les revenus du fret ne sont pas pris en compte. Le carburant, les lubrifiants et les services d’entretien général ne font pas partie du marché.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
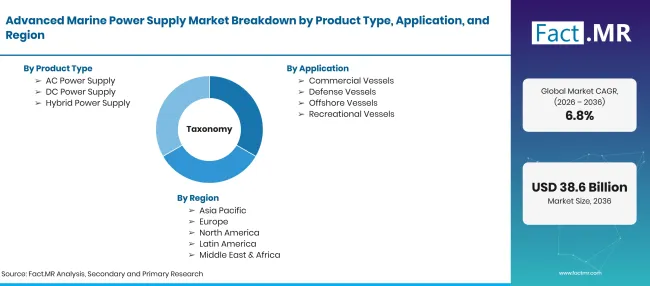
Advanced Marine Power Supply Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Systèmes électriques qui génèrent, convertissent, stockent, distribuent et gèrent l’énergie sur les navires commerciaux, de défense, offshore et de loisirs, couvrant l’alimentation AC, DC et hybride. |
| Type de produit | Alimentation AC ; Alimentation DC ; Alimentation hybride |
| Application | Navires commerciaux ; Navires de défense ; Navires offshore ; Navires de plaisance |
| Puissance de sortie | Jusqu’à 1 MW ; 1-5 MW ; Au-dessus de 5 MW |
| Utilisateur final | Construction navale ; Pétrole & gaz ; Défense ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | ABB ; Siemens Energy ; GE Vernova ; Kongsberg Maritime ; Wärtsilä ; Rolls-Royce ; Everllence ; Caterpillar |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant, construit à partir de la construction par pays, de la charge électrique embarquée par classe de navire, du mix d’applications et de puissance produite, de la demande des utilisateurs finaux et de l’examen du portefeuille fournisseur. |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Alimentation AC
- Alimentation en courant continu
- Alimentation hybride
-
Par application
- Navires commerciaux
- Navires de défense
- Navires offshore
- Embarcations de plaisance
-
Par puissance de sortie
- Jusqu’à 1 MW
- 1-5 MW
- Au-dessus de 5 MW
-
Par utilisateur final
- Construction navale
- Pétrole et gaz
- Défense
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des Fournitures Avancées d’Énergie Marine en 2026 ?
Quel taux de croissance le marché des fournitures d’énergie marine avancée enregistrera-t-il de 2026 à 2036 ?
Quel type de produit domine le marché des alimentations énergétiques marines avancées ?
Quelle application détient la plus grande part ?
Quelle catégorie de puissance de sortie mène ?
Quel utilisateur final contribue le plus ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF