- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
Quelle est la valeur prévue du marché des analyseurs cliniques automatisés d’ici 2036 ?
USD 13.5 milliards en 2026 pour USD 25.0 milliards d’ici 2036, à un 6.3% CAGR.
- Le marché des analyseurs cliniques automatisés était évalué à USD 12.7 milliards en 2025.
- Les ventes devraient passer de USD 13.5 milliards en 2026 à USD 25.0 milliards d’ici 2036.
- Le marché affiche des perspectives 6.3% CAGR pour 2026 à 2036, alors que les laboratoires cliniques mettent à jour les plateformes de chimie et d’immunoessai.
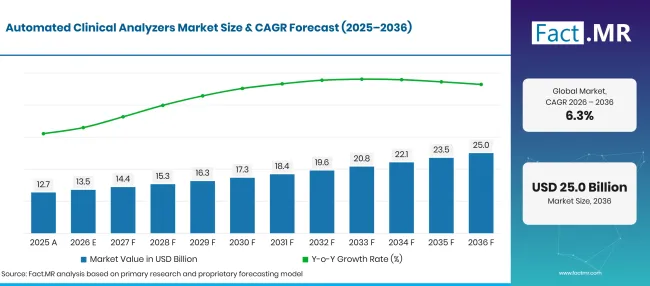
Automated Clinical Analyzers Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 12.7 |
| 2026 | Estimation | 13.5 |
| 2036 | Prévisions | 25.0 |
| CAGR 2026 à 2036 | Période de prévision | 6.3% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des analyseurs cliniques automatisés ?
USD 11.5 milliards d’opportunités absolues de 2026 à 2036, avec les analyseurs de chimie et les tests hospitaliers constituant la principale base d’achats.
- Moteurs de la demande sur le marché
- Les responsables de laboratoires hospitaliers ont besoin d’instruments qui gèrent des analyses sanguines régulières en hospitalisation tout en gardant des délais de traitement prévisibles lors des journées chargées.
- Les laboratoires de diagnostic indépendants utilisent souvent des plateformes d’analyseur et des réactifs communs sur leurs sites. Les procédures partagées facilitent la formation des employés, la gestion des contrôles qualité et le maintien de résultats comparables.
- Les départements de chimie clinique comparent la disponibilité des réactifs et la disponibilité des analyseurs lors de la planification des cycles de remplacement. Roche décrit sa plateforme Cobas Pro comme un système modulaire de chimie et d’immunochimie pour des laboratoires de volume moyen à élevé.
- Même avec des équipements automatisés, le personnel de laboratoire doit examiner les dossiers d’étalonnage et de contrôle qualité. Les responsables prennent donc en compte la précision avec laquelle un instrument documente ses performances avant de l’approuver pour un travail clinique régulier.
- Segments clés analysés
- Par type de produit : Les analyseurs de chimie représentent 28.5% part en 2026, les laboratoires les utilisant pour des mesures biochimiques de routine.
- Par application : Les hôpitaux représentent 42.3% part en 2026, reflétant une large charge de travail en laboratoire hospitalier et ambulatoire.
- Par technologie : Les systèmes entièrement automatisés capturent 71.4% part de part en 2026, car la manipulation intégrée réduit les étapes manuelles répétées.
- Par utilisateur final : Les hôpitaux détiennent 40.1% part en 2026 car les laboratoires hospitaliers fonctionnent dans des départements cliniques divers.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « L’achat d’un analyseur clinique dépend du coût du maintien d’un service de test après l’installation. Un système disposant d’un menu d’essais adapté nécessite toujours un approvisionnement fiable en réactifs et un soutien local de maintenance. Les laboratoires hospitaliers accorderont probablement plus d’importance à la disponibilité et à la cohérence des résultats lors du remplacement des instruments utilisés dans plusieurs départements. »
- Implications stratégiques
- Les fabricants d’instruments doivent expliquer le coût par résultat déclarable ainsi que le débit de l’instrument lorsqu’ils présentent des propositions aux réseaux de laboratoires.
- Les laboratoires hospitaliers peuvent comparer les agencements de l’acheminement des échantillons et les conditions de service avant de s’engager dans une nouvelle ligne d’essai intégrée.
- Les distributeurs de diagnostic bénéficient de la gestion de stocks de contrôles compatibles et de consommables afin que leurs clients puissent limiter les interruptions lors des tests de routine.
- Les réseaux de santé doivent examiner la compatibilité des interfaces entre les analyseurs et les systèmes d’information de laboratoire avant de fixer un calendrier d’installation.
L’Allemagne devrait afficher un 7.9% CAGR, tandis que le Brésil atteint 7.3% alors que les services de tests hospitaliers examinent la capacité des analyseurs. Les États-Unis suivent 6.6% dans un réseau de laboratoires réglementé établi. Le Royaume-Uni publie 5.9%, et le Japon enregistre 5.2% alors que les laboratoires équilibrent le renouvellement des équipements avec les coûts opérationnels.
Comment le marché des analyseurs cliniques automatisés se répartit-il par segment ?
Analyseurs de chimie 28.5%; Application des hôpitaux 42.3%; 71.4%entièrement automatisée ; 40.1% des utilisateurs finaux des hôpitaux en 2026.
Quel type de produit dirige les ventes d’analyseurs cliniques ?
Selon Fact.MR analyse, les analyseurs de chimie détiennent 28.5% part en 2026.
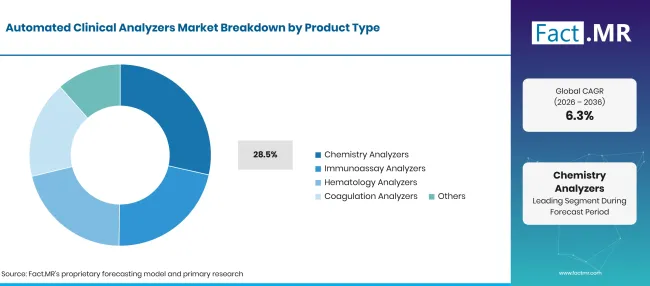
Automated Clinical Analyzers Market Breakdown Product Type 1 | Source: Fact.MR
| Le type de produit conduit à la clini | Partager (2026) |
|---|---|
| Analyseurs de chimie (segment principal) | 28.5% |
| D’autres segments combinés | 71.5% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les analyseurs de chimie effectuent des mesures cliniques de routine que les hôpitaux ordonnent à plusieurs reprises lors de l’évaluation des patients et du suivi des traitements. Les instruments d’immunotest prennent en compte les tests nécessitant des réactions antigéniques ou anticorps spécifiques, tandis que les systèmes d’hématologie mesurent les paramètres des cellules sanguines. Les analyseurs de coagulation servent les décisions cliniques liées à la fonction de coagulation. Les laboratoires achètent souvent selon le menu dont ils ont besoin et selon la compatibilité de la plateforme choisie pour les procédures existantes de manipulation des échantillons.
Qu’est-ce qui mène le segment Application ?
Les hôpitaux représentent 42.3% part en 2026.
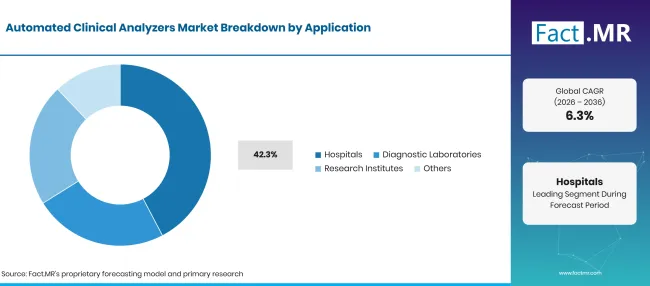
Automated Clinical Analyzers Market Breakdown Application | Source: Fact.MR
| Segment d’application | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 42.3% |
| D’autres segments combinés | 57.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les applications hospitalières couvrent les tests requis par les services d’hospitalisation et les services ambulatoires. Les laboratoires de diagnostic exploitent également des itinéraires à grand volume pour les échantillons prélevés à l’extérieur de l’hôpital. Les instituts de recherche utilisent des analyseurs adaptés pour des investigations définies lorsque la performance du test répond à leurs protocoles. Les responsables hospitaliers évaluent si un analyseur peut gérer les changements dans l’arrivée des échantillons sans créer de retards de rapport.
Comment la technologie influence-t-elle les achats d’instruments ?
Les systèmes entièrement automatisés ont été en tête avec 71.4% part en 2026.
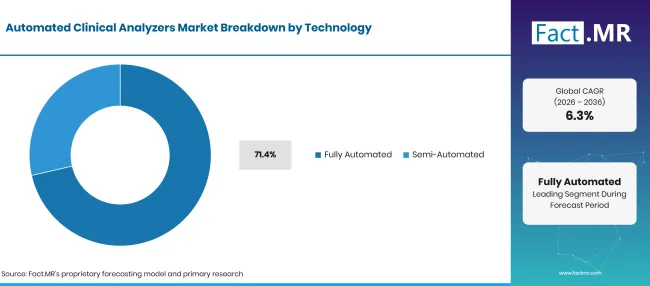
Automated Clinical Analyzers Market Breakdown Technology | Source: Fact.MR
| Influence technologique | Partager (2026) |
|---|---|
| Entièrement automatisé (segment principal) | 71.4% |
| D’autres segments combinés | 28.6% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les systèmes entièrement automatisés intègrent le déplacement des échantillons, la manipulation des réactifs et les étapes de test dans un processus plus connecté. Cela peut réduire les tâches manuelles répétées, mais le personnel formé maintient toujours l’équipement, effectue les contrôles et examine les résultats. Les petits laboratoires peuvent préférer des instruments semi-automatisés lorsque leurs menus de test ou volumes d’échantillons ne justifient pas un système plus grand.
Quels comptes utilisateurs finaux représentent la part principale ?
Les hôpitaux représentent 40.1% part en 2026.
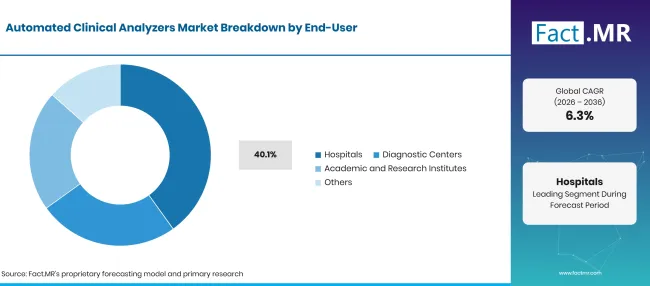
Automated Clinical Analyzers Market Breakdown End User | Source: Fact.MR
| Comptes utilisateurs finaux pour th | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 40.1% |
| D’autres segments combinés | 59.9% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les hôpitaux soutiennent généralement les tests d’urgence et programmés au sein du même service de laboratoire clinique. Les centres de diagnostic se concentrent souvent sur des itinéraires prévisibles de collecte d’échantillons et des panels de tests répétés. Les instituts universitaires et de recherche utilisent des analyseurs de laboratoire dans des études nécessitant des flux de travail contrôlés. Les utilisateurs finaux comparent le service après-vente et la formation avec la performance des tests car une panne d’instrument affecte les plannings de rapports cliniques.
Qu’est-ce qui accélère l’adoption du marché des analyseurs cliniques automatisés, et qu’est-ce qui la freine ?
Les tests de laboratoire de routine et les flux de travail intégrés soutiennent les ventes ; les exigences de validation et les coûts d’exploitation limitent les décisions de remplacement.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Charge de travail en chimie hospitalière | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Plateformes d’analyseurs intégrées | +0.8% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Normalisation en laboratoire | +0.7% | Mondial | À court terme (<= 2 ans) |
| Extension du menu d’essais | +0.5% | Mondial | Moyen terme (2–4 ans) |
| Entretien après-vente | +0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Remplacements à l’échelle du réseau | +0.8% | États-Unis, Europe | Moyen terme (2–4 ans) |
| Automatisation de petits laboratoires | +0.6% | Amérique latine, Asie | À long terme (>= 4 ans) |
| Capacité d’échantillonnage capillaire | +0.5% | Europe | Moyen terme (2–4 ans) |
| Rénovation des instruments | +0.4% | Europe, Amérique du Nord | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts des équipements d’équipement | -0.8% | Mondial | À court terme (<= 2 ans) |
| Conformité aux tests complexes | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Dépendance aux réactifs | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Risque d’arrêt de l’instrument | -0.4% | Mondial | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels pays étendent le marché des analyseurs cliniques automatisés jusqu’en 2036 ?
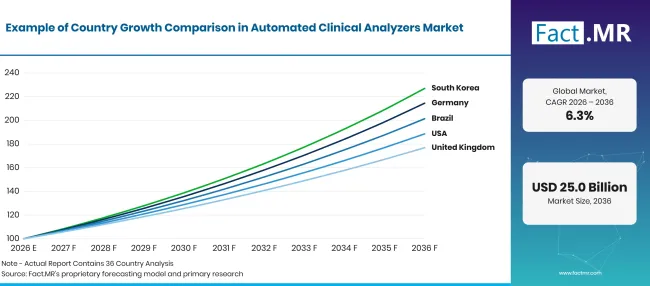
Automated Clinical Analyzers Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 7.9% |
| Brésil | 7.3% |
| États-Unis | 6.6% |
| Royaume-Uni | 5.9% |
| Japon | 5.2% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Pourquoi l’Allemagne étend-elle l’utilisation des analyseurs cliniques automatisés ?
7.9% CAGR, façonné par la charge de travail hospitalière et les tests cliniques standardisés.
Les laboratoires hospitaliers allemands devraient continuer à investir dans des tests chimiques automatisés, les services en hospitalisation exerçant une pression constante sur les délais de traitement des résultats. En novembre 2025, Destatis a déclaré environ 17.5 millions de traitements hospitaliers hospitaliers pour 2024 [1]. Cette activité de soins nécessite des tests laboratoires fiables dans tous les services hospitaliers.
Comment le Brésil développe-t-il les achats d’analyseurs ?
7.3% CAGR, lié aux règles de tests cliniques et aux besoins des services de santé publique.
Les laboratoires diagnostiques brésiliens adaptent leurs procédures de test aux règles d’analyse clinique introduites par Anvisa. En août 2025, Anvisa a confirmé que la RDC 978/2025 était entrée en vigueur le 10juin 2025, avec des clarifications supplémentaires concernant la RDC 986/2025 [2]. Les directeurs de laboratoire ont donc une raison pratique de consulter les dossiers des instruments et les procédures de travail approuvées lors du choix des équipements de chimie ou d’immunoévaluation.
Qu’est-ce qui soutient la vision des États-Unis ?
6.6% CAGR, reflète une base de laboratoire réglementée et des besoins larges en remplacement des analyseurs.
Les laboratoires cliniques américains sélectionnent les systèmes d’analyseurs en fonction de la qualité des tests et de la fiabilité quotidienne de leur fonctionnement. Les Centers for Medicare & Medicaid Services décrivent les exigences d’amendement des Clinical Laboratory Improvement Amendments pour les tests en laboratoire et la supervision de la qualité dans leurs informations de programme d’octobre 2026 [3]. Ces règles influencent la manière dont les laboratoires documentent les procédures et évaluent une nouvelle plateforme avant utilisation clinique. Les examens des dispositifs par la FDA déterminent également le moment où un fabricant peut introduire un nouveau système de test sur le marché américain. En février 2026, la FDA a enregistré une décision sur la soumission K253491 [4], illustrant le rôle de la revue réglementaire spécifique aux produits.
Comment le Royaume-Uni aborde-t-il le renouvellement des analyseurs ?
5.9% CAGR, associé à la capacité de diagnostic hospitalier et à l’efficacité du laboratoire.
Les laboratoires hospitaliers britanniques accordent une attention accrue au flux des échantillons entre les sites de collecte et les départements de tests de base. Les analyseurs de chimie et d’immunoanalyse susciteront probablement l’intérêt lorsque les laboratoires ont besoin de résultats cohérents dans l’ensemble d’un groupe hospitalier. NHS England' S 2024/25 rapport de performance décrit l’activité diagnostique nationale et les mesures du temps d’attente [5], donnant aux services de santé une image des pressions sur les voies de test des patients.
Pourquoi le Japon maintient-il des investissements dans les analyseurs ?
5.2% CAGR, informée par la qualité du laboratoire et les cycles de renouvellement des équipements.
Japon & #39; Les laboratoires hôpitaux S ont tendance à accorder de l’importance à la cohérence des résultats cliniques et au soutien fiable des fabricants lors de l’examen des analyseurs de remplacement. Les systèmes de test chimique doivent respecter les routines établies du laboratoire, ce qui peut faire de la familiarité du personnel un élément important en parallèle de la performance des instruments. En décembre 2025, le ministère de la Santé, du Travail et du Bien-être a publié son enquête d’octobre sur les établissements médicaux couvrant les évolutions du pays' s réseau hospitalier [6]. Ces mises à jour aident à décrire le cadre de service plus large dans lequel les laboratoires planifient l’utilisation des équipements.
Qui dirige le marché des analyseurs cliniques automatisés ?
Roche Diagnostics propose des systèmes de chimie et d’immunochimie COBA, tandis que Siemens Healthineers fournit des analyseurs Atellica pour le travail en laboratoire clinique. Abbott Laboratories vend les plateformes Alinity, et Beckman Coulter prend en charge la chimie clinique et les tests immuno-tests via les systèmes Dx. Les produits diffèrent par les menus de test, les options de flux de travail et les modalités de maintenance proposées aux clients hospitaliers.
Sysmex Corporation et Horiba Medical fournissent des instruments d’hématologie, tandis que Mindray Medical International commercialise des analyseurs de laboratoire dans les catégories de tests concernées. Les laboratoires scientifiques Thermo Fisher et Bio-Rad participent grâce à des instruments de laboratoire clinique et des produits de test ou de contrôle qualité associés. Les acheteurs d’hôpitaux comparent la couverture des services et l’adéquation des tests plutôt que de traiter tous les fournisseurs comme identiques.
Sysmex a annoncé en avril 2025 que sa nouvelle opération de fabrication indienne avait commencé une production à grande échelle, incluant l’analyseur automatisé d’hématologie XQ-320 . La production locale pourrait influencer la planification de l’approvisionnement et des services pour son activité hématologique, tandis que l’entreprise continue de desservir des laboratoires cliniques sur plusieurs marchés. [7]
En mai 2025, Siemens Healthineers a annoncé son programme Certified Atellica pour les analyseurs restaurés. Le programme offre aux laboratoires une autre option d’approvisionnement en équipements tout en maintenant le service et l’évaluation des performances au cœur du processus d’achat. [8]
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Roche Diagnostics ; Siemens Healthineers ; Abbott Laboratories ; Beckman Coulter ; Thermo Fisher Scientific ; Sysmex Corporation; Bio-Rad Laboratories ; Horiba Medical ; et Mindray Medical International.
- Roche Diagnostics
- Siemens Healthineers
- Laboratoires Abbott
- Beckman Coulter
- Thermo Fisher Scientific
- Sysmex Corporation
- Laboratoires Bio-Rad
- Horiba Medical
- Mindray Medical International
Bibliographie
- [1] Statistisches Bundesamt (Destatis). (2025, novembre 6).2,0 % mehr stationäre Krankenhausbehandlungen im Jahr 2024.
- [2] Agência Nacional de Vigilância Sanitária. (août 282025 ). Anvisa esclarece dúvidas sobre services que réalisam exames de análises clínicas.
- [3] Centres pour les services Medicare et Medicaid. (octobre 72026). Modifications sur l’amélioration des laboratoires cliniques (CLIA).
- [4] Food and Drug Administration des États-Unis. (février 122026 ).510(k) notification pré-commercialisation : K253491.
- [5] NHS Angleterre. (2025). Rapport de performance 2024/25.
- [6] Ministère de la Santé, du Travail et du Bien-être. (2025, décembre 24). [Enquête dynamique sur les établissements médicaux : chiffres préliminaires à la fin octobre 2025].
- [7] Sysmex Corporation. (2025, avril 28). Sysmex Group' une nouvelle base de production en Inde commence ses opérations à grande échelle et lance les produits « Make in India »
- [8] Siemens Healthineers. (2025, mai 19). Les tests cliniques plus écologiques en laboratoire sont désormais à portée de main : de nouvelles solutions de Siemens Healthineers répondent aux objectifs environnementaux et d’efficacité des laboratoires.
- [9] Roche Diagnostics. (2026, mars 30). Roche obtient l’autorisation FDA 510(k) pour cobas c 703 et cobas ISE neo, unités analytiques de nouvelle génération améliorant l’efficacité et la capacité des laboratoires.
- [10] Siemens Healthineers. (2025). ADVIA Système Chimie XPT.
Ce rapport répond
- Le rapport compare les analyseurs de chimie avec les produits immunodosés, d’hématologie et de coagulation utilisés dans les tests cliniques.
- L’analyse d’application explique les différences entre l’achat d’instruments hospitaliers et de laboratoire diagnostique.
- L’analyse technologique décrit les différences opérationnelles entre les systèmes entièrement automatisés et semi-automatisés.
- L’analyse par pays compare les conditions de laboratoire clinique en Allemagne, au Brésil, aux États-Unis, au Royaume-Uni et au Japon.
- L’analyse concurrentielle identifie les catégories de produits des fabricants sans attribuer de parts de marché non soutenues par les entreprises.
Que couvre le marché des analyseurs cliniques automatisés ?
Le marché inclut des analyseurs cliniques automatisés utilisés pour les tests chimiques de routine et les flux de travail d’immunotests pertinents. Les instruments d’hématologie et de coagulation appartiennent également à des catégories de produits. L’équipement est pris en compte lors de l’utilisation pour l’analyse clinique des échantillons.
Qu’est-ce qui est inclus dans le périmètre ?
Le champ d’application couvre les analyseurs cliniques automatisés et semi-automatisés utilisés par les laboratoires hospitaliers et autres installations de test.
Elle comprend des instruments prenant en charge des tests diagnostiques définis, ainsi que des interfaces nécessaires à la gestion régulière des résultats. L’analyse examine la sélection des équipements selon la capacité des instruments, l’ajustement des menus de test et les exigences de service. Les analyseurs cliniques restent séparés des systèmes d’imagerie.
Qu’est-ce qui est exclu de la portée ?
Le scope exclut les équipements utilisés uniquement pour l’imagerie diagnostique et le suivi non en laboratoire des patients.
Les produits uniquement pour la recherche sont exclus des ventes d’analyseurs cliniques, sauf si l’équipement est également fourni pour un usage clinique éligible. Les dispositifs de collecte d’échantillons autonomes et les kits de test individuels ne sont pas dans la catégorie des équipements d’analyseur de base. Les bâtiments de laboratoires et les infrastructures hospitalières générales sont également exclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
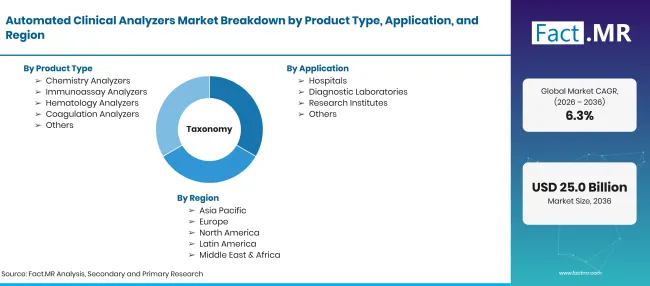
Automated Clinical Analyzers Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 à USD milliards en 2036, à CAGR |
| Définition du marché | Analyseurs automatisés de laboratoire clinique pour la mesure des paramètres des échantillons patients |
| Type de produit | Chimie ; Immunoanalyse ; Hématologie ; Coagulation ; Autres |
| Application | Hôpitaux ; Laboratoires de diagnostic ; Instituts de recherche ; Autres |
| Technologie | Entièrement automatisé ; Semi-automatisé |
| Utilisateur final | Hôpitaux ; Centres de diagnostic ; Instituts académiques et de recherche ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | |
| Période de prévision | 2026 à 2036 |
| Approche | Analyse des produits et des clients avec des preuves réglementaires officielles et des fournisseurs |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Analyseurs de chimie
- Analyseurs d’immuno-test
- Analyseurs d’hématologie
- Analyseurs de coagulation
- Autres
-
Par application
- Hôpitaux
- Laboratoires de diagnostic
- Instituts de recherche
- Autres
-
Par technologie
- Entièrement automatisé
- Semi-automatisé
-
Par utilisateur final
- Hôpitaux
- Centres de diagnostic
- Instituts académiques et de recherche
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des analyseurs cliniques automatisés en 2026 ?
Quel est le CAGR du marché des analyseurs cliniques automatisés de 2026 à 2036 ?
Quel type de produit est le leader du marché des analyseurs cliniques automatisés ?
Quelle application est en tête du marché des analyseurs cliniques automatisés ?
Quelles sont les principales entreprises sur le marché des analyseurs cliniques automatisés ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF