- Market Value (2025): USD 101.4 Bn
- Estimated Value (2026): USD 106.2 Bn
- Forecast Value (2036): USD 169.8 Bn
- CAGR (2026-2036): 4.8%
Quelle est la valeur prévue du marché du benzène et de ses dérivés d’ici 2036 ?
USD 106.2 milliards en 2026 à USD 169.8 milliards d’ici 2036 à 4.8% CAGR.
- Le marché du benzène et de ses dérivés s’élevait àUSD 101.4 milliards en 2025.
- Selon Fact.MR analyse, la valeur marchande devrait passer de USD 106.2 milliards en 2026 à USD 169.8 milliards d’ici 2036.
- Un 4.8% CAGR de 2026 à 2036 reflète la demande des producteurs de résine et des usines chimiques convertissant le benzène en intermédiaires industriels.
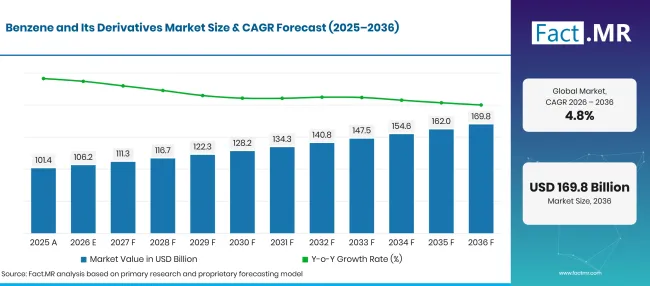
Benzene And Its Derivatives Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 101.4 |
| 2026 | Estimation | 106.2 |
| 2036 | Prévisions | 169.8 |
| CAGR 2026 à 2036 | Période de prévision | 4.8% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du benzène et de ses dérivés ?
Selon Fact.MR analyse, le marché devrait gagner USD 63.6 milliards entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Les producteurs d’éthylbenzène ont besoin d’un approvisionnement régulier en benzène pour maintenir les usines de styrène en fonctionnement selon les plannings. Même une courte interruption peut affecter les livraisons en aval aux fabricants de résine.
- Les producteurs de phénol relient les achats de benzène à la production de cumène et aux calendriers opérationnels des unités de phénol et d’acétone. La conversion du cumène relie la matière première aromatique à la fabrication du phénol et de l’acétone.
- Les fournisseurs automobiles utilisent des plastiques et des matériaux synthétiques fabriqués par des méthodes chimiques dérivées du benzène. Les commandes de ces matériaux dépendent du calendrier de conception et de production des composants individuels du véhicule.
- Les fabricants d’ingrédients détergents achètent également des intermédiaires d’alkylbenzène. Ils sélectionnent des matières premières linéaires ou ramifiées selon la formulation prévue et le procédé utilisé à la prochaine étape de production.
- Segments clés analysés
- Par type de dérivé : L’éthylbenzène devrait représenter 28.4% part en 2026 en tant que principale voie de matière première vers le styrène.
- Par application : Les résines devraient représenter 22.8% part en 2026 car les intermédiaires dérivés du benzène alimentent plusieurs systèmes polymères.
- Par secteur utilisateur final : L’automobile devrait détenir 35.7% part en 2026 grâce à son utilisation de pièces et matériaux à base de polymères.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les achats de benzène dépendent fortement de la capacité de fonctionnement des usines chimiques et de la fiabilité avec laquelle elles peuvent recevoir les matières premières. Pour un producteur de styrène ou de phénol ayant des engagements de livraison fixes, un contrat d’approvisionnement fiable peut compter plus qu’une petite économie sur un seul livraison. »
- Implications stratégiques
- Les raffineurs peuvent coordonner l’extraction aromatique avec les usines dérivées voisines afin de réduire l’exposition au fret et l’approvisionnement inégal.
- Les fabricants de dérivés doivent évaluer la pureté du benzène ainsi que la continuité de l’approvisionnement, car la qualité des aliments influence le fonctionnement de l’usine. Les matériaux à base de phénol font partie de la production de résine et de plastique.
- Les producteurs de résine peuvent planifier les volumes d’achat en utilisant des calendriers de production confirmés et des commandes de produits finis.
- Les distributeurs doivent maintenir des informations claires sur la manipulation du benzène et de ses dérivés, en particulier lorsque les livraisons industrielles traversent les frontières.
L’Allemagne devrait croître à 5.5% CAGR jusqu’en 2036, suivie du Brésil à 5.0%. Les États-Unis progressent à 4.6% tandis que le Royaume-Uni enregistre 4.1%. Le Japon suit à 3.6%. Ces taux diffèrent car la capacité de conversion industrielle, les modes commerciaux chimiques et les conditions de production en aval ne sont pas identiques entre les cinq pays.
Comment le marché du benzène et de ses dérivés se répartit-il par segment ?
L’éthylbenzène représente 28.4% des ventes de types de dérivés ; les résines représentent 22.8% de la demande d’application ; l’automobile représente 35.7% de la valeur pour l’industrie des utilisateurs finaux.
Quel type de dérivé représente la plus grande part ?
L’éthylbenzène représente 28.4% de la valeur du type dérivé de 2026.
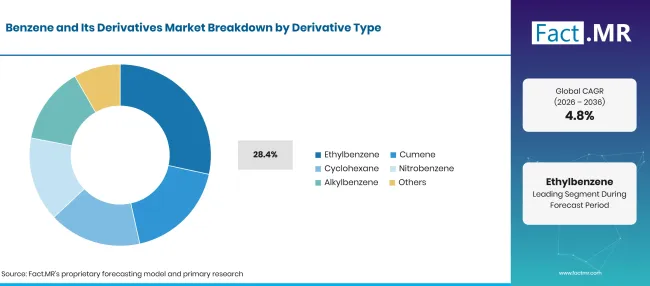
Benzene And Its Derivatives Market Breakdown Derivative Type | Source: Fact.MR
| Type dérivé | Partager (2026) |
|---|---|
| Éthylbenzène (segment de tête) | 28.4% |
| Autres types de dérivés combinés | 71.6% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
L’éthylbenzène est fabriqué en réagissant le benzène avec de l’éthylène et est principalement utilisé pour fabriquer du styrène. Sa place entre les matières premières aromatiques et la production de polymères explique la valeur commerciale des livraisons fiables en vrac. Le cumène alimente la production de phénol et d’acétone et est étroitement lié à l’économie du benzène et du propylène. Le cyclohexane soutient la fabrication des intermédiaires en nylon.
Qu’est-ce qui mène le segment des applications ?
Les résines capturent 22.8% de la valeur de l’application en 2026.
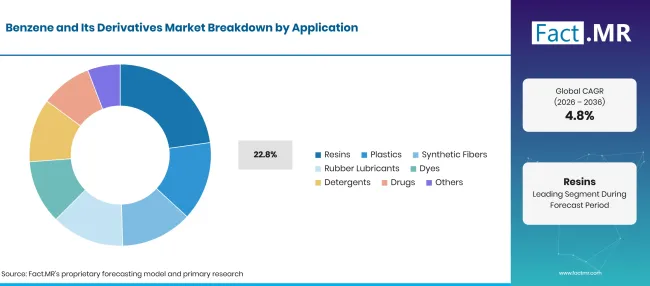
Benzene And Its Derivatives Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Résines (segment principal) | 22.8% |
| Autres applications combinées | 77.2% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les fabricants de résine dépendent de plusieurs blocs de construction dérivés du benzène. Le styrène peut entrer dans la production de polystyrène et de résine apparentée, tandis que les intermédiaires dérivés du phénol supportent certains polymères modifiés. Les applications des plastiques se chevauchent avec celles des résines au stade du matériau mais se distinguent par la classification d’utilisation dans ce rapport. Les fibres synthétiques puisent dans des intermédiaires en nylon, et les colorants utilisent des composés aromatiques sélectionnés.
Comment l’industrie des utilisateurs finaux influence-t-elle la demande ?
L’automobile est en tête avec 35.7% de valeur pour l’industrie des utilisateurs finaux en 2026.
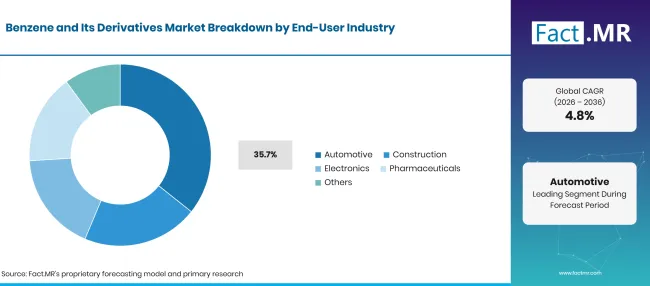
Benzene And Its Derivatives Market Breakdown End User Industry | Source: Fact.MR
| Industrie des utilisateurs finaux | Partager (2026) |
|---|---|
| Automobile (segment principal) | 35.7% |
| D’autres industries utilisateurs finaux combinées | 64.3% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
L’utilisation automobile inclut des pièces polymères intérieures et extérieures contenant des matériaux dérivés du benzène. Le choix des matériaux dépend des performances requises d’un composant particulier, ce qui signifie que la production automobile seule ne peut pas mesurer précisément les achats de dérivés. La construction crée une demande pour des produits à base d’isolation et de résine. La fabrication du nitrobenzène relie le benzène à la production d’aniline et aux produits chimiques en aval.
Qu’est-ce qui accélère l’adoption du Benzène et de ses Dérivés, et qu’est-ce qui la freine ?
La demande provient des voies établies de traitement chimique, en particulier les intermédiaires en styrène, phénol et nylon. Les prix des matières premières, les coûts d’exploitation et les contrôles sur l’exposition au benzène influencent la manière dont les usines planifient la production et les achats.
Analyse de l’impact des pilotes
| Pilote | (~) % D’IMPACT SUR CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Conversion en styrène et polymère | +1.1% | Amérique du Nord, Asie de l’Est, Europe | Moyen terme |
| Traitement du phénol et du cumène | +0.9% | Europe, Asie de l’Est | Moyen terme |
| Exigences en polymères automobiles | +0.7% | Allemagne, États-Unis, Japon | À long terme |
| Intermédiaires en nylon | +0.6% | Asie de l’Est, Europe | Moyen terme |
| Chaînes détergentes alkylbenzène | +0.4% | Mondial | À long terme |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des opportunités
| Opportunité | (~) % D’IMPACT SUR CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Intégration avec les actifs dérivés | +0.7% | Europe, Asie | À long terme |
| Contrats de fourniture pour les grades de haute pureté | +0.5% | Mondial | Moyen terme |
| Conversion élargie liée au nylon | +0.4% | Asie de l’Est | À long terme |
| Logistique chimique plus efficace | +0.3% | Mondial | Moyen terme |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des contraintes
| Retenue | (~) % D’IMPACT SUR CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Fluctuations des coûts énergétiques et des matières premières | -0.8% | Mondial | À court terme |
| Contrôle de l’exposition et des émissions au benzène | -0.6% | Europe, Amérique du Nord | À long terme |
| Réduction de l’utilisation des usines chimiques | -0.5% | Brésil, Europe | Moyen terme |
| Pression sur les importations sur la conversion locale | -0.3% | Amérique Latine | Moyen terme |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels pays développent le marché du benzène et de ses dérivés jusqu’en 2036 ?
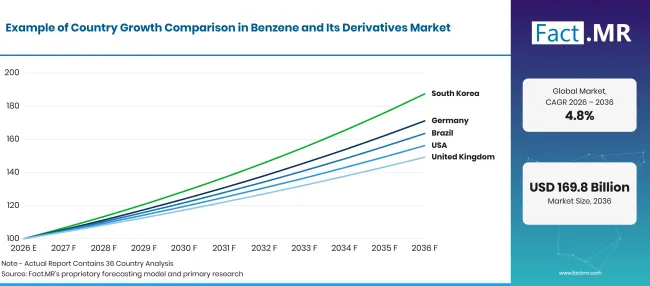
Benzene And Its Derivatives Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 5.5% |
| Brésil | 5.0% |
| USA | 4.6% |
| Royaume-Uni | 4.1% |
| Japon | 3.6% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Qu’est-ce qui façonne la demande allemande ?
5.5% CAGR, lié à des sites de conversion chimique établis.
Les sites chimiques allemands combinent la manipulation de matières premières aromatiques avec des clients pour les résines à base de phénol et les matériaux en styrène. Germany Trade & Invest rapporte que l’industrie chimique allemande a généré 189 milliards d’euros de chiffre d’affaires en 2025 [2]. L’Association allemande de l’industrie chimique a rapporté en août 2025 que la production chimique allemande avait diminué 2.7% au premier semestre 2025 [6]. Les dépenses énergétiques et les exigences d’exposition professionnelle devraient influencer les décisions d’investissement pour les unités de transformation aromatiques plus anciennes.
Qu’est-ce qui façonne la demande du Brésil ?
5.0% CAGR, façonné par l’économie de transformation et les importations domestiques.
Les fabricants brésiliens de résine achètent des intermédiaires aromatiques auprès de sites chimiques nationaux et de fournisseurs étrangers. L’association brésilienne de l’industrie chimique Abiquim a rapporté en 2026 que la capacité de production inactive avait atteint 41% en 2025 [7]. Les terminaux chimiques et les liaisons intérieures de fret influencent les calendriers de livraison des matières premières en vrac. Les convertisseurs locaux de résine devraient comparer le coût des intermédiaires importés aux coûts de transformation nationale.
Quelles façonnements font la demande américaine ?
4.6% CAGR, porté par l’intégration des raffineries et la demande de polymères.
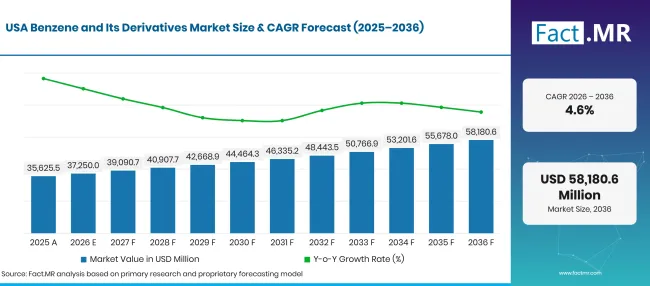
Benzene And Its Derivatives Market Forecast Usa | Source: Fact.MR
Les producteurs d’aromatiques américains opèrent au sein d’un réseau établi de raffinerie et de pétrochimie qui fournit des convertisseurs chimiques. Les voies du styrène et du phénol relient le benzène aux résines utilisées dans les matériaux industriels. Pour ces usines, des spécifications cohérentes des matières premières contribuent à maintenir la qualité de conversion et les calendriers d’exploitation. L’Agence américaine de protection de l’environnement a publié son plan de travail d’évaluation des risques chimiques 2025 en janvier 2025 [5]. La surveillance de l’exposition et la gestion des émissions devraient rester une partie intégrante du coût d’exploitation des installations traitant le benzène.
Qu’est-ce qui façonne la demande britannique ?
4.1% CAGR, reflète la demande chimique spécialisée et l’approvisionnement étranger.
Les fabricants de produits chimiques britanniques dépendent de livraisons fiables d’intermédiaires aromatiques pour les résines spécialisées et les matériaux formulés. Le Department for Environment, Food & Rural Affairs a publié son évaluation de conformité 2025 à la qualité de l’air benzène en octobre 2026 [4]. Les obligations de surveillance de l’air et la manipulation contrôlée restent pertinentes pour les usines et les sites de distribution travaillant avec ce produit chimique. Les transformateurs nationaux devraient comparer les prix des intermédiaires importés avec le coût de la conversion locale.
Qu’est-ce qui façonne la demande japonaise ?
3.6% CAGR, soutenu par des intermédiaires aromatiques et en nylon.
Les sites pétrochimiques japonais produisent du benzène pour la conversion nationale en produits chimiques liés au styrène et au cyclohexane. L’Association de l’industrie pétrochimique japonaise a enregistré une production de benzène de 2,725,031 tonnes en 2025 [3]. Les fabricants nationaux de dérivés peuvent aligner les achats aromatiques sur les objectifs de production dans les usines intégrées.
Qui dirige le marché du benzène et de ses dérivés ?
La concurrence s’étend aux raffineries intégrées et aux producteurs de produits chimiques, aux entreprises axées sur les intermédiaires aromatiques et aux fournisseurs de polymères en amont.
Shell a maintenu un document de manipulation du benzène mis à jour en octobre 2025 [1]. Les instructions mises à jour traitent des contrôles pratiques pour la manipulation commerciale du benzène. Chevron Phillips Chemical est associé à l’approvisionnement en cyclohexane, tandis que les grands producteurs intégrés sont exposés aux matières premières aromatiques et à l’économie de conversion en aval.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent BASF SE; ExxonMobil Corporation; Shell plc ; China National Petroleum Corporation (CNPC) ; SABIC ; Dow Inc.; Reliance Industries Limited; Chevron Phillips Chemical Company LLC; LG Chem Ltd.; China Petroleum & Chemical Corporation (Sinopec).
- BASF SE
- ExxonMobil Corporation
- Shell plc
- China National Petroleum Corporation (CNPC)
- SABIC
- Dow Inc.
- Reliance Industries Limited
- Chevron Phillips Chemical Company LLC
- LG Chem Ltd.
- China Petroleum & Chemical Corporation (Sinopec)
Bibliographie
- [1] Coquille. (2025, octobre 22). Fiche de manutention de la cargaison : benzène (révision 11) [Fiche de manutention].
- [2] Allemagne Commerce & Investissement. (s.d.). L’industrie chimique en Allemagne.
- [3] Association japonaise de l’industrie pétrochimique. (s.d.). 石油化学製品の生産 [Production de produits pétrochimiques].
- [4] Département de l’Environnement, de l’Alimentation et des Affaires rurales. (2026, octobre 9). Évaluation de la conformité au benzène 2025.
- [5] Agence américaine de protection de l’environnement. (2025, janvier 17). Plan annuel 2025 pour les évaluations des risques chimiques sous la TSCA.
- [6] Verband der Chimischen Industrie. (août 2025). Rapport mondial de chimie : Faits et chiffres sur le développement de la production dans l’industrie chimique mondiale.
- [7] Cordeiro, A. P. (juin 242026 ). ARTICLE – O conflito e a réalité : o Brasil não está diante de um risco de desabastecimento. Associação Brasileira da Indústria Química.
Ce rapport répond
- Le rapport compare les voies dérivées du benzène qui servent le styrène, le phénol, les intermédiaires en nylon et la chimie des détergents.
- L’analyse d’application distingue les résines des plastiques et identifie les usages distincts représentés par les fibres, les détergents et les produits chimiques pharmaceutiques.
- Les perspectives pays comparent la production industrielle et les conditions commerciales à travers l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon.
- La discussion concurrentielle distingue les activités de matières premières aromatiques de la fabrication en aval sans attribuer d’actions de l’entreprise.
Que couvre le marché du benzène et de ses dérivés ?
Le champ d’application couvre les produits dérivés industriels du benzène utilisés dans la conversion chimique, notamment l’éthylbenzène, le cumène, le cyclohexane, le nitrobenzène et l’alkylbenzène. La valeur d’application est organisée selon l’utilisation immédiate en aval, tandis que la vue industrielle utilisateur final décrit où les produits obtenus sont consommés.
Qu’est-ce qui est inclus dans le périmètre ?
La production et l’approvisionnement commercial des dérivés listés sont incluses. La conversion en styrène, intermédiaires de phénol, précurseurs de nylon et ingrédients de détergents est prise en compte lors de l’explication de la demande. L’analyse régionale aborde les différences d’accès aux matières premières et la fabrication chimique en aval.
Qu’est-ce qui est exclu de la portée ?
Les carburants moteurs contenant du benzène incidentel sont en dehors de la limite des produits dérivés. Les véhicules finis, les détergents grand public et les médicaments pharmaceutiques ne sont pas comptabilisés comme revenus dérivés du benzène. Les transactions en double au sein d’une chaîne chimique intégrée doivent être exclues de la valeur totale du marché.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
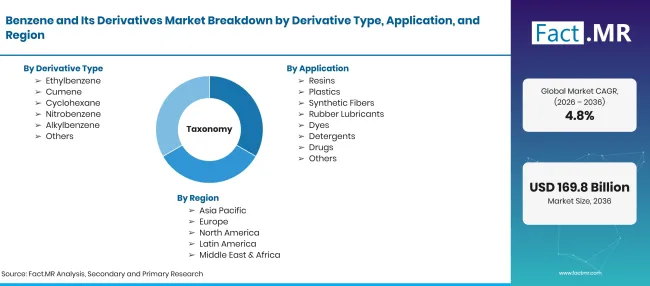
Benzene And Its Derivatives Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Le benzène et ses principaux dérivés industriels évalués dans le marché défini des produits dérivés ; éviter le double comptage du benzène lorsqu’il est revendu comme intrant. |
| Type dérivé | Éthylbenzène ; Cumène ; Cyclohexane ; Nitrobenzène ; Alkylbenzène ; Autres |
| Application | Résines ; Plastiques ; Fibres synthétiques ; Lubrifiants en caoutchouc ; Colorants ; Détergents ; Médicaments ; Autres |
| Industrie des utilisateurs finaux | Automobile ; Construction ; Électronique ; Pharmaceutique ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | BASF SE; ExxonMobil Corporation; Shell plc ; China National Petroleum Corporation (CNPC) ; SABIC ; Dow Inc.; Reliance Industries Limited; Chevron Phillips Chemical Company LLC; LG Chem Ltd.; China Petroleum & Chemical Corporation (Sinopec). |
| Période de prévision | 2026 à 2036 |
| Approche | Examen descendant de l’utilisation finale avec capacité dérivée ascendante, bilans de matériaux et contrôles de la demande par pays |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de dérivée
- Éthylbenzène
- Cumene
- Cyclohexane
- Nitrobenzène
- Alkylbenzène
- Autres
-
Par application
- Résines
- Plastiques
- Fibres synthétiques
- Lubrifiants en caoutchouc
- Colorants
- Détergents
- Drogues
- Autres
-
Par secteur utilisateur final
- Automobile
- Construction
- Électronique
- Pharmaceutique
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du benzène et de ses dérivés en 2026 ?
Quelles sont les CAGR prévues entre 2026 et 2036 ?
Quel type de dérivé conduit à la valeur marchande ?
Quelle application a la plus grande part enregistrée ?
Quelles entreprises participent à ces chaînes de valeur chimiques ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF