- Market Value (2025): USD 38.7 Bn
- Estimated Value (2026): USD 40.7 Bn
- Forecast Value (2036): USD 67.8 Bn
- CAGR (2026-2036): 5.2%
Quelle est la prévision du marché des pièces à friction de freins d’ici 2036 ?
USD 40.7 milliards en 2026 à USD 67.8 milliards d’ici 2036 à 5.2% CAGR.
- Le chiffre d’affaires des pièces à friction de freins a atteint USD 38.7 milliard en 2025 selon Fact.MR, avec des plaquins de remplacement pour voitures particulières comme base.
- D’ici 2036, les ventes passeront de USD 40.7 milliards en 2026 à USD 67.8 milliards, à mesure que la flotte mondiale de véhicules vieillira et s’alourdira.
- Un 5.2% CAGR tiendra de 2026 à 2036, car chaque nouveau véhicule ajoute des années de demande de remplacement de plaquettes et de chaussures.
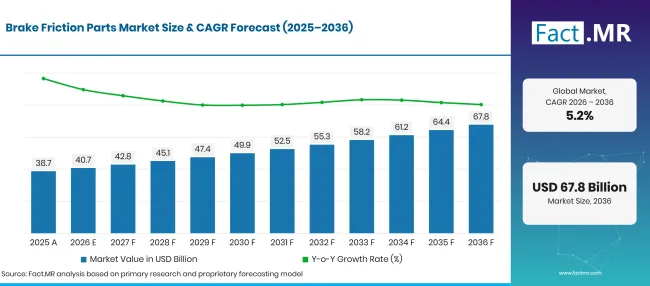
Factmr Brake Friction Parts Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 38.7 |
| 2026 | Estimation | 40.7 |
| 2036 | Prévisions | 67.8 |
| CAGR 2026 à 2036 | Période de prévision | 5.2% |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des pièces à friction de freins ?
USD 27.1 milliards de nouvelles valeurs s’accumuleront entre 2026 et 2036, portées par des plaquets de remplacement pour les voitures.
- Moteurs de la demande sur le marché
- La demande de remplacement de plailles de frein augmente avec le parc automobile. Les données d’Eurostat montrent que la flotte européenne a dépassé 260 millions en 2025, soit une hausse 6.5% par rapport à 2020 [1]. Chacune de ces voitures nécessite de nouvelles plaquettes avant tous les quelques années de conduite normale.
- Les limites de particules de frein transforment la chimie du frottement en une caractéristique réglementée. En juin 2026, la Commission européenne a adopté le Règlement délégué (UE) 2026/1214, qui exige que les tests de particules de freinage en 7 européens sur les voitures et fourgonnettes respectent le Règlement n° 179 [2]. Les fabricants de plaquettes conçoivent désormais des composés en fonction de la production mesurée10 PM ainsi que de la puissance d’arrêt.
- La charge de freinage des SUV et des voitures électriques continue d’augmenter. Les packs batteries, les SUV plus grands et les pick-ups transmettent plus d’énergie dans les plaquettes et les chaussures à chaque arrêt. Les fournisseurs de produits à friction répondent avec des plaques de support plus épaisses et des composés résistants à la décoloration à des températures élevées.
- La demande de garniture de frein pour camions suit le trafic de marchandises. Les camions et les bus parcourent de longues distances quotidiennes sous de lourdes charges, et les exploitants de flotte repositionnent les freins à tambour à intervalles de service fixes. Cette routine offre aux fabricants de friction un carnet de commandes prévisible.
- Les règles de réduction du cuivre ont réinitialisé les gammes de produits en Amérique du Nord. Les fournisseurs ont reformulé les tampons pour éliminer le cuivre, et les nouveaux composés ont souvent une valeur plus élevée par ensemble que les qualités qu’ils ont remplacées.
- Segments clés analysés
- Par type de produit : Les plailles de frein à disque occuperont 47.3% part en 2026, car les freins à disque avant sont de série sur presque toutes les voitures neuves et s’usent plus rapidement que les tambours arrière.
- Par matériau : Le semi-métallique représentera 36.7% part de part en 2026, compte tenu de sa tolérance à la chaleur sur les SUV lourds, camions légers et flottes commerciales.
- Par type de véhicule : Les voitures particulières gagneront 54.6% part de part en 2026 grâce à un parc automobile qui dépasse largement en nombre les fourgonnettes et les camions.
- Par canal de vente : L’aftermarket détiendra 54.2% part de marché en 2026, puisqu’une voiture passe par plusieurs jeux de pastilles au cours de sa vie mais ne sort d’usine qu’avec un seul.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les pièces à friction rapportent leur revenu après la vente du véhicule, donc l’âge de la flotte et le kilométrage annuel en disent plus sur ce marché que la production des voitures neuves. L' 7 européenne apporte pour la première fois la poussière de frein à l’homologation de type, ce qui favorisera les fournisseurs capables de prouver des composés à faibles émissions sur un banc d’essai. Les revêtements de véhicules utilitaires resteront une source de volume plus silencieuse mais fiable jusqu’en 2036. »
- Implications stratégiques
- Les producteurs de matériaux à friction devraient désormais intégrer les tests d’émissions de particules dans le développement des composés, étant donné que l’approbation de type Euro 7 inclut des limites de particules de frein pour les voitures et fourgonnettes neuves.
- Les distributeurs de rechange devraient élargir les gammes céramiques et à faible teneur en métal pour les modèles européens et japonais, car les propriétaires de ces voitures exigent peu de poussière et de bruit réduit.
- Les constructeurs automobiles devraient qualifier les plaquettes pour les modèles électriques en tenant compte de la corrosion et du bruit, car le freinage régénératif laisse les surfaces de friction au ralenti pendant de longues périodes.
- Les exploitants de flotte devraient suivre l’usure des revêtements par itinéraire et charge, étant donné que les repositionnements des freins à tambour sur les camions et les bus représentent une grande part des dépenses d’entretien.
L’Allemagne mène les cinq à 6.7% CAGR, où une flotte automobile dense et des autoroutes s’usurent rapidement. Le Brésil suit en 6.1% grâce à une ancienne flotte de camions et à un fret routier lourd. Un rythme 5.5% aux États-Unis repose sur les gros SUV et pick-ups. Le Royaume-Uni connaîtra une croissance à 4.9% mesure que le trafic automobile augmente et que les tests MOT détectent les freins usés. À 4.4%, le Japon complète la liste avec une flotte composée de nombreuses petites kei cars.
Comment le marché des pièces à friction de freins se répartit-il par segment ?
Les plaquettes de frein à disque seront en tête du type de produit à 47.3%; Les semi-métalliques domineront les matériaux à 36.7%; Les voitures particulières seront en tête du type de véhicule à 54.6%; L’après-vente occupera la première place du canal de vente à 54.2%.
Quel type de produit domine ?
Les plaquines de frein à disque représentent 47.3% des ventes de 2026.
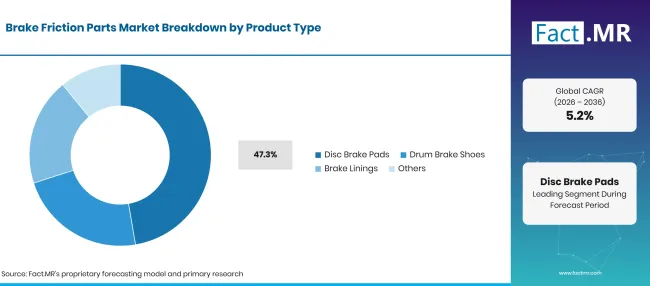
Factmr Brake Friction Parts Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Plaquettes de frein à disque (segment de tête) | 47.3% |
| D’autres segments combinés | 52.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Les plaquettes de frein avant supportent la majeure partie de la charge de freinage d’une voiture, donc elles s’usent d’abord et reviennent le plus souvent pour être remplacées. Les ateliers remplacent généralement les plaquettes dans les ensembles d’essieux, souvent avec les disques de frein et les disques lorsque l’épaisseur du disque descend en dessous de sa limite. Les sabots de frein à tambour restent courants sur l’essieu arrière des petites voitures et sur de nombreux camions, remorques et bus. Les garnitures de frein sont rivetées ou collées aux sabots dans les flottes commerciales et sont souvent vendues en gros aux ateliers de reposition.
Qu’est-ce qui guide le segment Matériel ?
Le semi-métallique représente 36.7% des ventes de 2026.
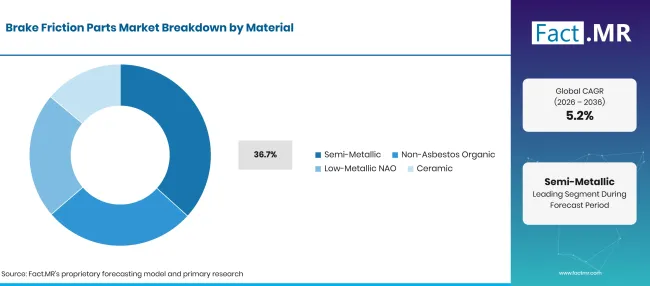
Factmr Brake Friction Parts Market Breakdown Material | Source: Fact.MR
| Matériel | Partager (2026) |
|---|---|
| Semi-métallique (segment principal) | 36.7% |
| D’autres segments combinés | 63.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Les pick-ups, fourgons de livraison et voitures de police génèrent une chaleur que les composés plus tendres peinent à absorber. La fibre d’acier dans les plaquettes semi-métalliques transporte la chaleur loin du rotor et maintient la friction stable lors d’arrêts durs répétés. Des liants tels que les résines phénoliques maintiennent ensemble les fibres, les charges et les abrasifs. Les plaquets organiques céramiques et non amiantés ont gagné du terrain avec l’arrivée des limites en cuivre. L’Agence américaine de protection de l’environnement (EPA) indique que les signataires de son initiative Copper-Free Brake Initiative ont accepté de couper le cuivre dans les plaquettes de frein pour 0.5% en poids d’ici 2025 [3]. Les formules organiques reposent désormais sur des fibres telles que le para-aramiden pour maintenir la résistance sans cuivre. Les grades NAO à faible teneur métallique conviennent aux voitures européennes qui freinent fortement à grande vitesse.
Comment la forme du type de véhicule exige-t-elle ?
Les voitures particulières représentent 54.6% des ventes de 2026.
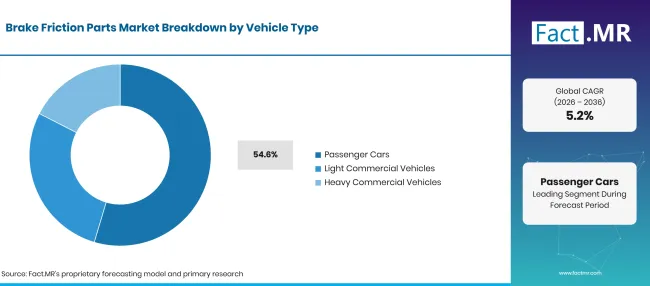
Factmr Brake Friction Parts Market Breakdown Vehicle Type | Source: Fact.MR
| Type de véhicule | Partager (2026) |
|---|---|
| Voitures voyageurs (segment de tête) | 54.6% |
| D’autres segments combinés | 45.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Les propriétaires de voitures privées parcourent la plupart des kilomètres parcourus sur les routes publiques et remplacent régulièrement les plaquettes avant. La variété des modèles est large, donc les fournisseurs proposent des milliers de formes de plaquettes pour chaque région. Les plaquettes de frein pour véhicules électriques présentent un profil d’usure différent, mais elles restent nécessaires sur chaque essieu. The International 'Energy Agency a indiqué que près de 30% des voitures vendues dans le monde en 2026 seront électriques [4]. Le freinage régénératif réduit l’usure des plaquettes, mais les plaquettes de ces modèles plus lourds doivent résister à la rouille et rester silencieuses. Les véhicules utilitaires légers et lourds utilisent davantage de freins à tambour et des garnitures plus épaisses par essieu.
Qu’est-ce qui soutient l’après-vente dans le canal de vente ?
Les acheteurs de rechange représentent 54.2% des ventes de 2026.
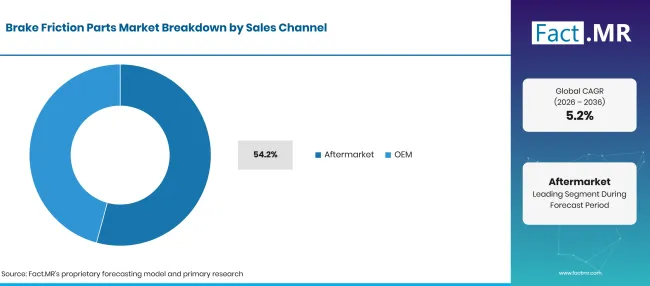
Factmr Brake Friction Parts Market Breakdown Sales Channel | Source: Fact.MR
| Canal de vente | Partager (2026) |
|---|---|
| Aftermarket (segment de pointe) | 54.2% |
| D’autres segments combinés | 45.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Les ateliers indépendants, les centres de service concessionnaires et les détaillants de pièces achètent des pièces à friction à chaque fois qu’une voiture ou un camion arrive pour des travaux de freinage. Les contrôles de la tenue de route maintiennent ce flux stable. En Grande-Bretagne, des défauts de frein ont conduit à des défaillances MOT initiales lors de 6.10% de tests sur des voitures, fourgonnettes légères et autres véhicules de classe 3 et 4 entre 2025 et 2026, ou 15.18% de tous les défauts de défaillance [5]. OEM plaquettes et sabots de frein sont installés sur la chaîne de montage et également vendus via les réseaux de pièces de concessionnaires. Les flottes commerciales achètent souvent des garnitures via un réseau de rechange lourd qui stocke des pièces pour camions et remorques.
Qu’est-ce qui accélère l’adoption du marché des pièces à friction de freins, et qu’est-ce qui la freine ?
La hausse du nombre de véhicules, la plus grande autonomie annuelle et les nouvelles règles sur les particules de frein feront grimper les ventes de pièces à friction. Le freinage régénératif dans les voitures électriques, les importations à bas coût et les fluctuations des prix de l’acier et de la résine ralentiront le rythme.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Demande de remplacement provenant d’un parc de voitures plus grand et plus ancien | +1.4% | Europe de l’Ouest, Amérique du Nord, Amérique latine | À court terme (<= 2 ans) |
| Limites de particules de frein en 7 euro et composés à plaquettes à faibles émissions | +1.2% | Europe de l’Ouest, Europe de l’Est | Moyen terme (2-4 ans) |
| Les SUV plus lourds, les pick-ups et les modèles électriques à batterie augmentent la charge de freinage | +1.0% | Amérique du Nord, Asie de l’Est, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Cycles de relining de camions et d’autobus dans les flottes de fret routier | +0.8% | Amérique latine, Asie du Sud et Pacifique | À court terme (<= 2 ans) |
| Formulations sans cuivre remplaçant les anciennes qualités de tampons | +0.5% | Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Disques enduit vendus avec des kits de tampons à faible poussière assortis | +0.9% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Coussinets à faible bruit et résistants à la corrosion pour véhicules électriques | +0.7% | Asie de l’Est, Europe de l’Ouest | À long terme (>= 4 ans) |
| Pastilles de disques pour véhicules utilitaires sans cuivre | +0.5% | Europe de l’Ouest, Amérique latine | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Freinage régénératif qui allonge les intervalles de remplacement des plaquettes | -0.7% | Asie de l’Est, Europe de l’Ouest | À long terme (>= 4 ans) |
| Des plaquets importés à bas coût qui compressent les prix du marché secondaire | -0.5% | Amérique latine, Amérique du Nord | À court terme (<= 2 ans) |
| Variations de coût pour la fibre d’acier, la résine et le graphite | -0.4% | Mondial | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Quels pays étendent le marché des pièces à friction de freins jusqu’en 2036 ?
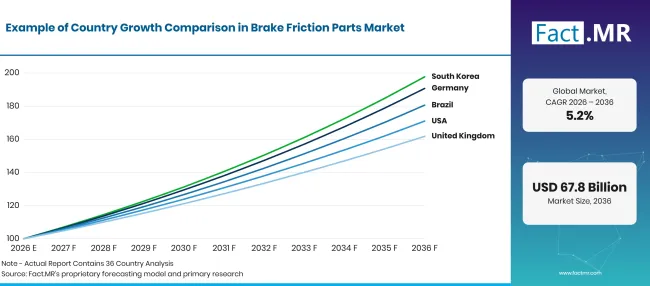
Factmr Brake Friction Parts Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 6.7% |
| Brésil | 6.1% |
| États-Unis | 5.5% |
| Royaume-Uni | 4.9% |
| Japon | 4.4% |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
6.7% CAGR, piloté par une flotte dense et une attention stricte à la poussière des freins.
La demande de plaquettes de frein en Allemagne s’appuie sur l’une des flottes automobiles les plus denses d’Europe. Destatis a rapporté 593 voitures particulières par 1,000 habitants début 2026, avec environ 49.5 millions de voitures immatriculées [6]. L’Agence fédérale de l’environnement a constaté que plus de 85% des10 de circulation routière proviennent désormais de l’usure des pneus, des freins et des surfaces routières, contre un peu moins de 28% en 1995 [7]. Ce changement maintient les plaquettes à faible teneur en tête de l’agenda des acheteurs allemands.
Comment le Brésil est-il en train de développer la demande ?
6.1% CAGR, soutenue par une flotte de camions vieillissante et une forte dépendance au fret routier.
Les ventes de garnitures de frein au Brésil reposent sur les camions, pilier du système de fret du pays. L’agence nationale de transport terrestre ANTT a recensé 2,846,202 véhicules liés à des transporteurs routiers enregistrés jusqu’en décembre 2025 [8]. Les véhicules tracteurs de cette flotte avaient en moyenne 16.8 ans [8]. Les camions plus anciens équipés de freins à tambour nécessitent un redouillage régulier, et les producteurs locaux fournissent à la fois des chaussures et des revêtements.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
5.5% CAGR, à l’arrière de camionnettes lourdes et SUV qui freinent plus fort.
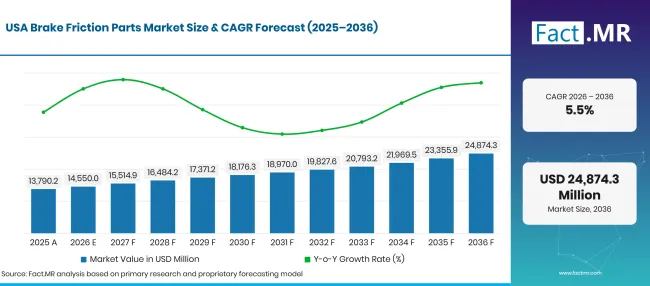
Factmr Brake Friction Parts Market Forecast Usa | Source: Fact.MR
Les plaquettes de frein pour pick-ups et SUV ont donné le ton à la demande américaine. L’EPA a rapporté que les camions-SUV représentaient la moitié de toute la production de véhicules neufs en 2024 [9]. Le même rapport a révélé que 66% des véhicules neufs étaient classés comme camions selon les définitions fédérales [9]. Les plaquets en céramique sont populaires auprès des véhicules de tous les jours, tandis que les modèles semi-métalliques servent aux camions de remorquage et de travail.
Comment le Royaume-Uni développe-t-il la demande ?
4.9% CAGR, aidée par l’augmentation du trafic automobile et les contrôles annuels des freins MOT.
Le remplacement des freins des voitures au Royaume-Uni augmente avec le kilométrage. Le Département des Transports a rapporté que le trafic automobile en Grande-Bretagne a atteint 262.4 milliard de kilomètres véhicules en 2025, 2.5% plus qu’en 2024 [10]. En Grande-Bretagne, les tests annuels de contrôle technique pour les voitures de plus de trois ans renvoient les coussinets et chaussures usés aux ateliers. Les modèles européens compacts maintiennent une faible demande en métal et en céramique.
Comment le Japon se comporte-t-il ?
4.4% CAGR, reflétant une flotte importante mais en croissance lente avec de nombreuses kei cars.
Le marché japonais des plaquettes de frein dessert une flotte de nombreuses petites voitures. Le ministère des Transports, le MLIT, a recensé 83,158,429 véhicules fin juillet 2026 [11]. Ce total incluait 23,739,105 voitures particulières kei légères [11]. Les constructeurs japonais de véhicules utilisent couramment des plaquettes NAO pour peu de bruit et de poussière. Les inspections secouées maintiennent le remplacement stable, même si le kilométrage annuel reste modeste.
Qui dirige le marché des pièces à friction de freins ?
Les fournisseurs de friction de frein arrivent sur le marché depuis trois directions.
Des fournisseurs de systèmes tels que ZF Friedrichshafen, Robert Bosch et AUMOVIO vendent des plaquettes aux ateliers sous les marques TRW, Bosch et ATE. Ils fournissent également des systèmes de freinage aux constructeurs de véhicules. En septembre 2026, ZF a présenté des plaquets et disques TRW DTEC qui réduisent les émissions de PM10 jusqu’à 80% par rapport aux paires conventionnelles de plaquettes et disques lors des tests de laboratoire WLTP [12]. Bosch a ajouté des plaquettes de frein à disque pour camions, remorques et bus en août 2026 [13]. Les spécialistes de la friction forment le second groupe. Brembo a lancé son Greenance Plus Kit, un disque revêtu avec plaquettes assorties destiné aux règles européennes 7 sur les émissions de freins, en septembre 2026 [14]. Tenneco a étendu ses plaques Ferodo Premier sans cuivre pour véhicules commerciaux en février 2026 [15]. Akebono, Nisshinbo et ITT fournissent des plaques comme équipement d’origine aux constructeurs automobiles. Frasle Mobility est le pilier du troisième groupe brésilien avec des plaquettes et des doublures pour voitures et camions. Des composés à faibles émissions éprouvés et une large couverture des pièces distingueront les leaders.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Brembo N.V.; Akebono Brake Industry Co., Ltd.; Robert Bosch GmbH; AUMOVIO SE; ZF Friedrichshafen AG; Nisshinbo Holdings Inc.; Tenneco Inc.; ITT Inc.; et Frasle Mobility.
- Brembo N.V.
- Akebono Brake Industry Co., Ltd.
- Robert Bosch GmbH
- AUMOVIO SE
- ZF Friedrichshafen AG
- Nisshinbo Holdings Inc.
- Tenneco Inc.
- ITT Inc.
- Frasle Mobilité
Bibliographie
- [1] Eurostat. (2026, juillet 31). Voitures particulières dans l’UE.
- [2] Commission européenne. (juin 92026). Règlement délégué (UE) 2026/1214 de 9 la Commission modifiant le Règlement (UE) 2024/1257 du Parlement européen et du Conseil concernant les conditions de conformité aux tests des limites d’émission de particules de frein.
- [3] Agence américaine de protection de l’environnement. (2026, juillet 24). Initiative sur les freins sans cuivre.
- [4] Agence internationale de l’énergie. (2026, mai 20). Près de 30% des voitures vendues cette année devraient être électriques alors que les pays et les consommateurs répondent à la crise énergétique.
- [5] Agence des normes des conducteurs et des véhicules. (septembre 102026). Véhicules de classe 3 et 4 MOT : défaillances initiales par catégorie de défaut.
- [6] Statistisches Bundesamt (Destatis). (2026, juillet 22). Pkw-Dichte 2026 erneut gestiegen [La densité de voitures a de nouveau augmenté en 2026].
- [7] Umweltbundesamt. (juin 252026 ). Emission von Feinstaub der Partikelgröße PM10 [Émission de particules PM10].
- [8] Agência Nacional de Transportes Terrestres (ANTT). (2026). Anuário TRC 2025 [Annuaire du transport routier de marchandises 2025].
- [9] Agence américaine de protection de l’environnement. (2026, février 19). Points forts du rapport sur les tendances automobiles.
- [10] Département des Transports. (2026, mai 20). Estimations du trafic routier en Grande-Bretagne : 2025.
- [11] Ministère des Terres, des Infrastructures, des Transports et du Tourisme, Japon. (août 2026). 自動車保有車両数 [Nombre de véhicules motorisés possédés].
- [12] ZF Friedrichshafen AG. (2026, septembre 8). ZF présente des solutions de freinage soutenant la préparation à l’euro 7 dans le marché indépendant de rechange.
- [13] Robert Bosch GmbH. (août 112026 ). Sécurité et disponibilité dans le transport quotidien : Bosch étend son programme de freinage pour les véhicules commerciaux.
- [14] Brembo N.V. (septembre 82026 ). Brembo élargit sa gamme au-delà de son aire de répartition avec Greenance Plus Kit.
[15] Tenneco Inc. (février 122026). DRiV étend les plailles de frein sans cuivre Ferodo Premier pour véhicules utilitaires
Ce rapport répond
- Le chiffre d’affaires des pièces à friction de freins est calculé pour 2026 et 2036, réparti par type de produit, matériau, type de véhicule et canal de vente.
- Chaque section de segment indique son leader ainsi que l’usure, la chaleur ou le schéma de service derrière cette position.
- L’âge de la flotte, le volume de trafic et les règles d’inspection sont utilisés pour comparer la croissance dans les cinq pays profilés.
- Les profils des fournisseurs indiquent quels fabricants de coussinets, chaussures et doublures vendent aux constructeurs de véhicules, aux ateliers ou aux deux.
- Les essais de particules de frein en 7 Euro et les limites en cuivre sont attribués aux matériaux de friction qu’ils privilégient.
Que couvre le marché des pièces à friction de freins ?
Les plaquettes pour freins à disque, les sabots pour freins à tambour et les garnies de frein lâches pour les véhicules routiers constituent le marché des pièces à friction de freins. Ces pièces sont comptabilisées en matières semi-métalliques, organiques non amiantes, NAO à faible teneur métallique et céramiques.
Les revenus sont suivis pour les voitures particulières, les véhicules utilitaires légers et les véhicules utilitaires lourds. Les ventes aux constructeurs de véhicules et au secteur de remplacement sont mesurées à la valeur payée par le premier acheteur.
Qu’est-ce qui est inclus dans le périmètre ?
Les ensembles complets de coussins avec plaques de soutien, cales et capteurs d’usure vendus en une seule unité sont valorisés comme un seul ensemble. Les chaussures collées et rivetées sont incluses, tout comme les doublures vendues en rouleaux ou blocs pour le redouilleur.
Les plaquettes vendues en kits équipées de protections anti-poussière de frein ou de disques revêtus sont comptabilisées uniquement pour l’élément de friction. Les raquettes de frein de stationnement et les plaquettes pour freins de stationnement électriques sont également incluses.
Qu’est-ce qui est exclu de la portée ?
Les disques, tambours et étriers de frein se trouvent en dehors de la limite des parties à friction, tout comme le liquide de frein et les conduites hydrauliques. Les plaquettes de frein ferroviaires, d’avions et d’éoliennes sont exclues.
Les parements d’embrayage et les produits industriels à friction ne sont pas pris en compte. La main-d’œuvre d’installation en atelier est également exclue.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
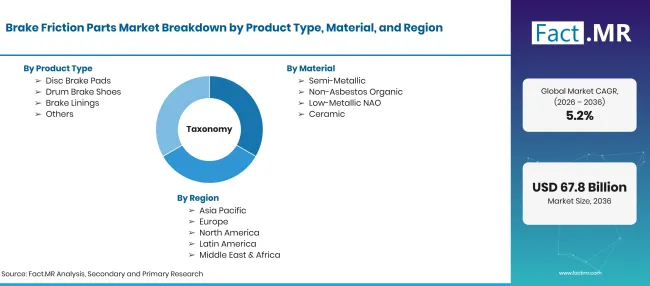
Factmr Brake Friction Parts Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Composants à friction qui ralentissent ou arrêtent les véhicules routiers en appuyant contre un disque ou un tambour, y compris les plaquettes de frein à disque, les sabots de frein à tambour et les garnitures de frein. Le scope couvre les pièces vendues aux constructeurs de véhicules et au marché de remplacement. |
| Type de produit | Plaquettes de frein à disque ; Patins de frein à tambour ; Garnies de frein ; Autres |
| Matériel | Semi-métallique ; Organique non amiante ; NAO à faible teneur en métal ; Céramique |
| Type de véhicule | Voitures particulières ; Véhicules utilitaires légers ; Véhicules utilitaires lourds |
| Canal de vente | Après-vente ; OEM |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Brembo N.V.; Akebono Brake Industry Co., Ltd.; Robert Bosch GmbH; AUMOVIO SE; ZF Friedrichshafen AG; Nisshinbo Holdings Inc.; Tenneco Inc.; ITT Inc.; Frasle Mobilité |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant le parc de véhicules et le kilométrage annuel par pays ; intervalles de remplacement des tampons et chaussures ; OEM d’installation par véhicule ; mélange de matériaux par région ; et revue du portefeuille fournisseur. |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Plaquettes de frein à disque
- Patins de frein à tambour
- Garnitures de frein
- Autres
-
Par matériau
- Semi-métallique
- Organe organique non amiante
- NAO à faible métal
- Céramique
-
Par type de véhicule
- Voitures voyageurs
- Véhicules utilitaires légers
- Véhicules commerciaux lourds
-
Par canal de vente
- Marché secondaire
- OEM
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des pièces à friction de freins en 2026 ?
Quel est le CAGR du marché des pièces à friction de freins de 2026 à 2036 ?
Quel type de produit domine le marché des pièces à friction de freins ?
Quel matériau est en tête du marché des pièces à friction de frein ?
Quel type de véhicule domine le marché des pièces à friction de freins ?
Quel canal de vente domine le marché des pièces à friction de freins ?
Quel pays connaîtra le plus de succès sur le marché des pièces à friction de freins ?
Quelles sont les principales entreprises du marché des pièces à friction de freins ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF