- Market Value (2025): USD 311.4 Mn
- Estimated Value (2026): USD 331.1 Mn
- Forecast Value (2036): USD 612.3 Mn
- CAGR (2026-2036): 6.3%
Quelle est la valeur prévue du marché des films d’emballage céramiques d’ici 2036 ?
USD 331.2 millions en 2026 pour USD 612.3 millions d’ici 2036 à 6.3% CAGR.
- Selon Fact.MR analyse, le marché des films d’emballage céramiques a atteint USD 311.4 millions en 2025.
- La demande passera de USD 331.1 millions en 2026 à USD 612.3 millions d’ici 2036.
- Le marché des films d’emballage céramiques enregistrera6.3% CAGR de 2026 à 2036.
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 311.4 |
| 2026 | Estimation | 331.1 |
| 2036 | Prévisions | 612.3 |
| CAGR 2026 à 2036 | Période de prévision | 6.3% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
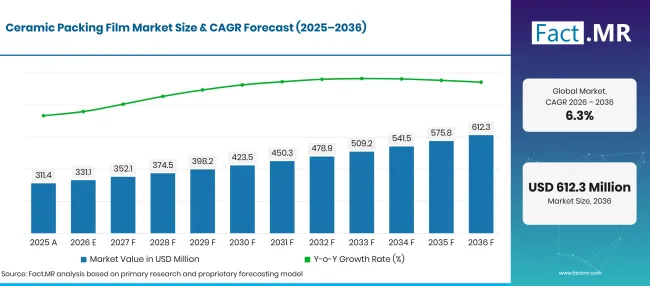
Factmr Ceramic Packing Film Market Forecast Global | Source: Fact.MR
Quels sont les chiffres déterminants derrière la croissance du marché des films d’emballage céramiques ?
Une opportunité absolue de USD 281.1 millions sera créée entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Les règles d’emballage se resserrent concernant la recyclabilité. Le règlement européen sur l’emballage et les déchets d’emballage s’applique généralement à partir du 12 août 2026 et exige que tous les emballages soient conçus pour le recyclage des matériaux [1]. Les films monomatériaux recouverts de céramique offrent une option de barrière qui évite les laminés en feuilles d’aluminium.
- La production électronique continue d’augmenter. Les composants sensibles, écrans et batteries nécessitent une protection transparente et à haute barrière lors du stockage et de l’expédition, ce qui soutient une demande constante de film.
- Les emballages médicaux et pharmaceutiques nécessitent des barrières stables. Les revêtements céramiques protègent les produits sensibles à l’humidité sans bloquer la visibilité, et ils soutiennent la stérilisation et les exigences de conservation prolongée.
- De meilleurs procédés de revêtement élargissent leur utilisation. Un meilleur dépôt sous vide et un meilleur contrôle de l’adhésion réduisent les fissures et maintiennent une performance de barrière constante grâce à la conversion et au compactage.
- Segments clés analysés
- Par type de matériau : L’alumine détiendra 38.5% part en 2026 car elle combine une forte performance de barrière avec de la transparence et un traitement mature.
- Par application : L’électronique représentera 42.7% part en 2026, soutenue par le besoin de protection contre l’humidité et l’oxygène dans les composants sensibles.
- Par secteur utilisateur final : l’électronique grand public attirera 40.1% part de marché en 2026 grâce à un volume élevé de produits et à des exigences strictes de protection.
- Par canal de distribution : Les ventes directes représentent 58.3% part en 2026, étant donné que les acheteurs apprécient le support technique et les spécifications personnalisées des films.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les films d’emballage céramiques sont désormais achetés comme une entrée de barrière mesurable plutôt qu’une option premium. Les convertisseurs privilégieront une qualité de revêtement constante, des structures monomatériaux recyclables et des données techniques sur la transmission de l’oxygène et de l’humidité. Les fabricants qui associent des performances éprouvées en matière de barrière à un service technique direct bénéficieront le plus des clients électroniques et médicaux. »
- Implications stratégiques
- Les producteurs de films devraient publier les données de performance des barrières selon les types de matériaux, car les acheteurs comparent les films céramiques avec des options métallisées et en feuilles d’aluminium pour les résultats.
- Les développeurs de revêtement doivent améliorer la résistance aux fissures et l’adhérence du revêtement, afin que la performance de la barrière se maintienne lors de la conversion, de l’emballage et du transport.
- Les convertisseurs desservant les clients européens devraient documenter les structures de films recyclables, étant donné que les règles d’emballage poussent désormais les propriétaires de marques à adopter des designs monomatériaux.
L’Allemagne sera en tête à 7.8% CAGR la réglementation des emballages et une solide base d’électronique et d’ingénierie soutenant l’adoption. Le Brésil suivra à 7.1% la demande croissante de l’industrie et des consommateurs. Les États-Unis enregistreront 6.5% sur les besoins en électronique et emballages médicaux. Le Royaume-Uni affichera 5.8% avec une demande stable et des règles d’emballage axées sur le recyclage. Le Japon atteindra 5.1% marché mature avec des fournisseurs établis de films barrières.
Comment le marché des films d’emballage céramiques se répartit-il par segment ?
L’alumine dirigera le type de matériau à 38.5%; L’électronique dirigera l’application à 42.7%; L’électronique grand public dirigera l’industrie utilisateur finale à 40.1%; La vente directe dirigera le canal de distribution à 58.3%.
Quel type de matériau domine ?
L’alumine détiendra 38.5% part en 2026.
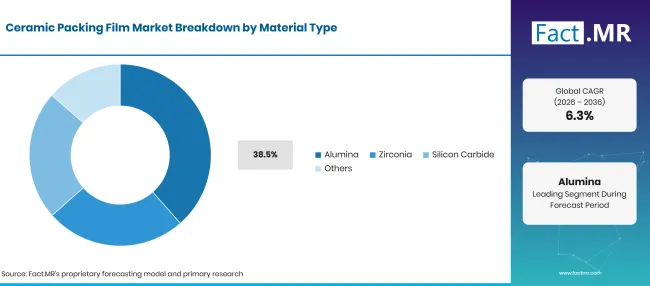
Factmr Ceramic Packing Film Market Breakdown Material Type | Source: Fact.MR
| Type de matériau | Partager (2026) |
|---|---|
| Alumina (segment principal) | 38.5% |
| D’autres segments combinés | 61.5% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
L’alumine est en plomb car les revêtements à base d’oxyde d’aluminium offrent une barrière claire et stable contre l’humidité et l’oxygène. Le matériau est bien éprouvé sur les films PET et BOPP, et il peut être appliqué sur les couches fines dont les convertisseurs ont besoin pour un emballage flexible. Le zircone et le carbure de silicium servent les acheteurs ayant besoin d’une dureté supérieure, d’une stabilité thermique ou d’une protection spécialisée. Avec d’autres, ces matériaux représentent la part de 61.5% restante en 2026.
Qu’est-ce qui prend en compte l’électronique dans l’application ?
L’électronique représentera 42.7% part en 2026.
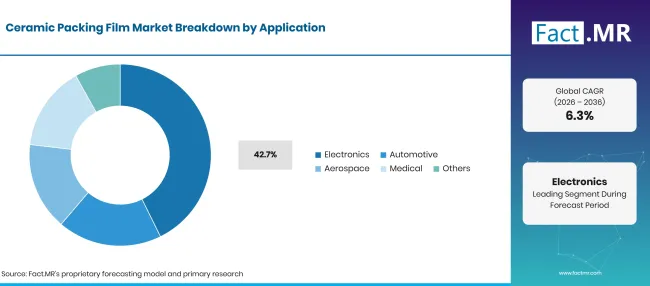
Factmr Ceramic Packing Film Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Électronique (segment de tête) | 42.7% |
| D’autres segments combinés | 57.3% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
L’électronique sera en tête car les composants, écrans et batteries sont sensibles à l’humidité et à l’oxygène, et les pannes sont coûteuses. Les films barrières transparents permettent également l’inspection sans ouvrir le pack. Les applications automobiles utilisent des films céramiques pour les capteurs, le câblage et les modules électroniques. Les applications aérospatiales et médicales nécessitent une protection à haute fiabilité et une documentation rigoureuse. D’autres applications incluent l’alimentation et l’emballage industriel général.
Qu’est-ce qui mène le segment de l’industrie utilisateur final ?
L’électronique grand public conquiert 40.1% part de marché en 2026.
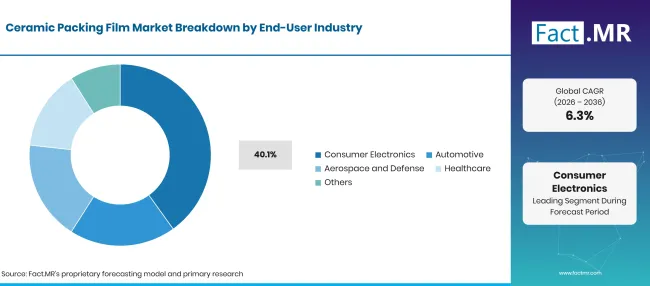
Factmr Ceramic Packing Film Market Breakdown End User Industry | Source: Fact.MR
| Industrie des utilisateurs finaux | Partager (2026) |
|---|---|
| Électronique grand public (segment leader) | 40.1% |
| D’autres segments combinés | 59.9% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
L’électronique grand public sera en tête alors que les fabricants expédient de grands volumes d’appareils et d’accessoires nécessitant une protection fiable contre l’humidité lors du stockage et du transport. Des cycles de produits courts maintiennent également la fréquence des commandes de films. Les acheteurs automobiles se concentrent sur la durabilité et la fiabilité de l’approvisionnement. Les acheteurs de l’aérospatiale et de la défense exigent des dossiers de qualité stricts, tandis que les acheteurs de la santé privilégient la stabilité et la propreté des barrières. D’autres secteurs ajoutent une demande plus faible mais constante.
Comment le canal de distribution façonne-t-il la demande ?
Les ventes directes représenteront 58.3% part en 2026.
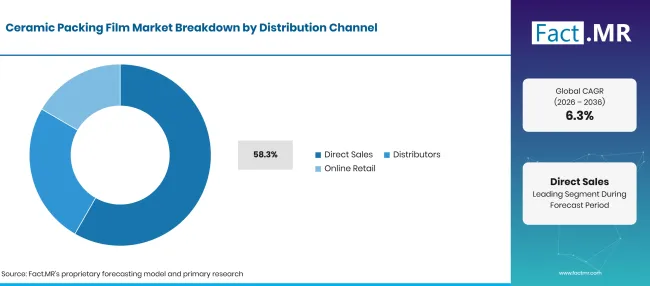
Factmr Ceramic Packing Film Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Ventes directes (segment leader) | 58.3% |
| D’autres segments combinés | 41.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Les ventes directes seront en tête car les spécifications du film sont techniques, et les acheteurs travaillent en étroite collaboration avec les fournisseurs sur les objectifs de barrière, l’épaisseur et les besoins de conversion. Les contrats d’approvisionnement à long terme favorisent également les relations directes. Les distributeurs servent des convertisseurs plus petits nécessitant des volumes plus faibles et une livraison plus rapide. La vente en ligne dessert les acheteurs réguliers de qualité standard et de petites commandes.
Qu’est-ce qui accélère l’adoption du marché des films d’emballage céramiques, et qu’est-ce qui la freine ?
La demande augmentera grâce aux règles de recyclabilité, à la croissance de l’électronique et à l’accent mis sur la protection contre les barrières élevées. La croissance est freinée par le coût plus élevé du film et le capital nécessaire pour les lignes de revêtement.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Règles de recyclabilité favorisant les films barrières monomatériaux | +1.9% | Mondial | À court terme (<= 2 ans) |
| Croissance de l’électronique et de la production de batteries | +1.5% | Asie de l’Est, Amérique du Nord | Moyen terme (2-4 ans) |
| Demande pour des emballages médicaux transparents à haute barrière | +1.1% | Mondial | Moyen terme (2-4 ans) |
| Amélioration des revêtements sous vide et de la technologie d’adhérence | +0.7% | Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Remplacement des stratifiés en feuille d’aluminium par des films recouverts de céramique | +1.1% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance de l’électronique automobile et des capteurs | +0.8% | Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
| Expansion des emballages médicaux et de santé | +0.5% | Mondial | Moyen terme (2-4 ans) |
| Achat en ligne de films de qualité standard | +0.3% | Amérique du Nord, Amérique latine | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût plus élevé que les films conventionnels | -0.8% | Mondial | À court terme (<= 2 ans) |
| Risque de fragilité du revêtement et de fissures en flexion | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Coût élevé du capital pour les équipements de revêtement | -0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Quels pays étendent le marché des films d’emballage céramiques jusqu’en 2036 ?
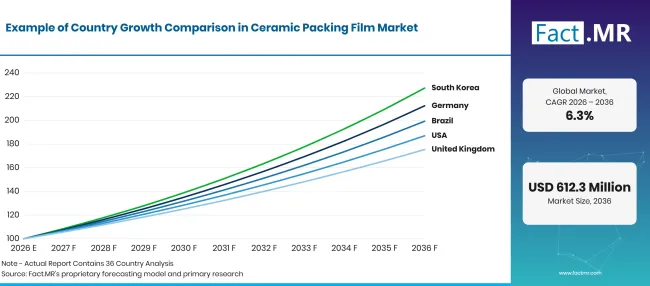
Factmr Ceramic Packing Film Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026-2036) |
|---|---|
| Allemagne | 7.8% |
| Brésil | 7.1% |
| États-Unis | 6.5% |
| Royaume-Uni | 5.8% |
| Japon | 5.1% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
7.8% CAGR, soutenue par des règles strictes sur les émissions et une base solide en matière automobile et chimique.
La plus grande économie manufacturière européenne oriente les producteurs de revêtements, adhésifs et scellants vers des liants à faible solvant dans les limites d’émissions de l’UE. Les fournisseurs automobiles et les formulateurs industriels privilégient les dispersions aqueuses durables, bien que des coûts plus élevés par rapport aux systèmes à solvants puissent ralentir l’adoption chez les petits processeurs.
Comment le Brésil est-il en train de développer la demande ?
7.1% CAGR, portée par l’expansion des secteurs automobile, textile et cuir.
Les finisseurs en cuir et textile adoptent des grades cationiques pour une meilleure adhérence et une meilleure qualité de finition, tandis que l’activité de construction augmente la demande de revêtements et de scellants à faibles émissions. Les importations continueront de répondre à une grande partie de l’offre, et les fluctuations de devises ainsi que les délais plus longs pourraient limiter l’échelle locale.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
6.5% CAGR, soutenue par les besoins automobiles, de la construction et des revêtements industriels.
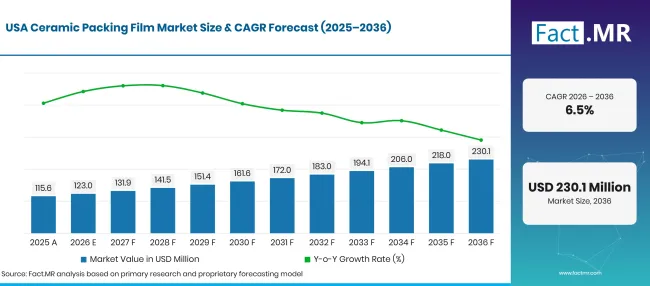
Factmr Ceramic Packing Film Market Forecast Usa | Source: Fact.MR
Les formulateurs remplacent les chimies à base de solvants pour respecter les limites de composés organiques volatils, et les acheteurs automobiles exigent des liants documentés à faibles émissions. Les cycles de qualification longs et les relations d’approvisionnement établies à base de solvants ralentissent le changement de fournisseur et la croissance du tempérament.
Comment le Royaume-Uni se comporte-t-il ?
5.8% CAGR, façonné par une demande constante et des normes de construction à faibles émissions.
Les attentes en matière de qualité de l’air intérieur et la conformité environnementale renforcent l’utilisation de revêtements aqueux et de scellants dans la construction et la rénovation. Le marché est plus petit que celui de l’Allemagne, et l’échelle limitée de la production nationale limite la croissance des volumes.
Comment le Japon développe-t-il la demande ?
5.1% CAGR, soutenue par une industrie spécialisée de produits chimiques bien établie.
Le Japon accueille des principaux producteurs de dispersion à base d’eau, dont Mitsui Chemicals avec sa gamme Takelac, et ses secteurs automobile et électronique utilisent déjà largement des liants aqueux. Une base mature laisse moins de place à une nouvelle demande, donc la croissance reste modérée.
Qui dirige le marché des films d’emballage céramiques ?
La concurrence se divise en deux groupes. Les producteurs spécialisés de films barrières se disputent sur la technologie de revêtement et la performance des produits : Toppan fournit GL Film, Toray Advanced Film propose Barrialox, Dai Nippon Printing commercialise IB-Film, et Mitsubishi Chemical Group fournit Tech-Barrier. Les grands groupes de films et d’emballages se disputent sur l’échelle, la portée régionale et les services de conversion : Cosmo Films, Uflex, Jindal Poly Films, Polyplex Corporation et Amcor desservent un large éventail de clients d’emballages. La cohérence des barres, la conception des films recyclables et le service technique détermineront la concurrence jusqu’en 2036.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Toppan Inc. (GL Film) ; Toray Advanced Film Co., Ltd. (Barrialox) ; Dai Nippon Printing (DNP) (IB-Film) ; Mitsubishi Chemical Corporation; Celplast Produits Métallisés ; Uflex Ltd.; Polyplex Corporation Ltd.; et Amcor plc.
- Toppan Inc. (GL Film)
- Toray Advanced Film Co., Ltd. (Barrialox)
- Dai Nippon Printing (DNP) (IB-Film)
- Mitsubishi Chemical Corporation
- Produits métallisés Celplast
- Uflex Ltd.
- Polyplex Corporation Ltd.
- Amcor plc
Que couvre le marché des films d’emballage céramiques ?
Le marché des films d’emballage céramiques couvre les films plastiques recouverts de matériaux céramiques pour créer des couches barrières pour l’emballage. Les matériaux de revêtement typiques incluent l’alumine, la zircone et le carbure de silicium. Ces films protègent les produits contre l’humidité, l’oxygène et d’autres facteurs environnementaux tout en restant transparents là où c’est nécessaire.
L’évaluation suit les films revêtus de céramique utilisés pour l’électronique, l’automobile, l’aérospatiale, le médical et d’autres emballages. La production de films s’appuie sur la chaîne d’approvisionnement plus large en film polymère et en revêtements sous vide.
Qu’est-ce qui est inclus dans le périmètre ?
Le périmètre inclut les films barrières recouverts de céramique vendus aux convertisseurs, propriétaires de marques et fabricants, pour tous les types de matériaux listés. Il couvre les films vendus via la vente directe, les distributeurs et la vente en ligne.
Les structures combinées sont incluses lorsque la couche céramique assure la fonction principale de barrière. Les stratifiés qui associent des films recouverts de céramique à d’autres couches ne comptent que pour la valeur du film revêtu de céramique.
Qu’est-ce qui est exclu de la portée ?
Le scope exclut les films métallisés, les feuilles d’aluminium et les films plastiques non revêtus. Les céramiques structurelles telles que les carrelages, la vaisselle, les outils de coupe et les pièces en céramique d’ingénierie sont également exclues.
Les poudres céramiques et les matériaux de revêtement vendus séparément des films finis dépassent les limites de revenus. Les machines d’emballage et les équipements de revêtement sont exclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
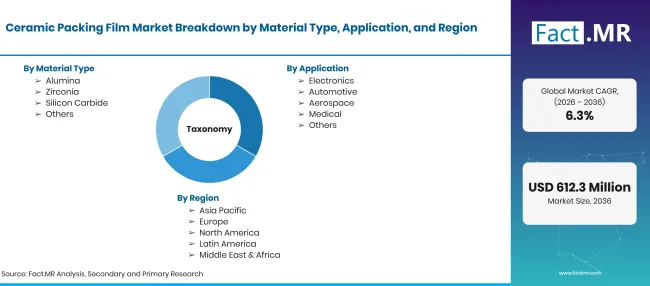
Factmr Ceramic Packing Film Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD 331.2 millions en 2026 pour USD 612.3 millions d’ici 2036, soit un CAGR de 6.3% |
| Définition du marché | Des films recouverts de céramique, y compris des couches barrières à base d’alumine, de zircone et de carbure de silicium, sont utilisés dans les emballages pour protéger les produits contre l’humidité, l’oxygène et les dommages environnementaux. |
| Type de matériau | Alumine ; Zircone ; Carbure de silicium ; Autres |
| Application | Électronique ; Automobile ; Aérospatiale ; Médical ; Autres |
| Industrie des utilisateurs finaux | Électronique grand public ; Automobile ; Aérospatiale et Défense ; Santé ; Autres |
| Canal de distribution | Ventes directes ; Distributeurs ; Vente en ligne |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises clés profilées | Toppan Inc. (GL Film) ; Toray Advanced Film Co., Ltd. (Barrialox) ; Dai Nippon Printing (DNP) (IB-Film) ; Mitsubishi Chemical Corporation; Produits métallisés Celplast ; Uflex Ltd.; Polyplex Corporation Ltd.; Amcor plc |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant la demande de films par industrie finale ; la part des matériaux de revêtement ; la politique d’emballage par pays ; la répartition des canaux de distribution ; la croissance des pays ; et l’examen du portefeuille des fabricants. |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Comment le marché est-il segmenté ?
-
Par type de matériau
- Alumine
- Zircone
- Carbure de silicium
- Autres
-
Par application
- Électronique
- Automobile
- Aérospatiale
- Médical
- Autres
-
Par secteur utilisateur final
- Électronique grand public
- Automobile
- Aérospatiale et Défense
- Soins de santé
- Autres
-
Par canal de distribution
- Ventes directes
- Distributeurs
- Vente en ligne
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Bibliographie
- [1] Parlement européen et Conseil de l’Union européenne. (janvier 222025). Règlement (UE) 2025/40 sur les emballages et déchets d’emballage, modifiant le Règlement (UE) 2019/1020 et la Directive (UE) 2019/904, et abrogeant la directive 94/62/CE. Journal officiel de l’Union européenne.
- [2] ZVEI. (avril 222026 ). Industrie électro et numérique allemande – Faits et chiffres [Fiche d’information].
- [3] Associação Brasileira de Embalagem. (2025, février 10) . Estudo Macroeconômico ABRE – Painel Interativo.
- [4] Bureau du recensement des États-Unis. (s.d.). Expéditions, inventaires et commandes des fabricants : Séries temporelles historiques — NAICS [Jeu de données].
- [5] Département de l’Environnement, de l’Alimentation et des Affaires rurales. (juin 272025). Responsabilité accrue du producteur pour l’emballage : frais de base 2025 [Directives]. GOV.UK.
- [6] Association japonaise d’électronique et Information Technology Industries . (s.d.). Production décembre 2025 par l’industrie électronique japonaise [Tableau statistique].
Ce rapport répond
- Le rapport explique comment les films d’emballage céramiques sont utilisés selon le type de matériau, l’application, l’industrie utilisateur finale et le canal de distribution.
- L’analyse des segments identifie le sous-segment qui domine chaque segment ainsi que les besoins du client derrière leur part de 2026.
- L’analyse par pays compare les cinq pays listés selon les règles d’emballage, la demande électronique et la production industrielle.
- Analyse concurrentielle, évaluations spécialisées, producteurs de films barrières et groupes de films à large enchaînement.
- L’analyse réglementaire suit les règles de recyclabilité et d’emballage qui influencent la conception des films.
Questions fréquentes
Quelle est la taille du marché des films d’emballage céramiques en 2026 ?
Quel est le CAGR du marché des films d’emballage céramiques de 2026 à 2036 ?
Quel type de matériau domine le marché des films d’emballage céramiques ?
Quelle application domine le marché des films d’emballage céramiques ?
Quelle industrie utilisateur finale domine le marché des films d’emballage céramiques ?
Quel canal de distribution domine le marché des films d’emballage céramiques ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF