- Market Value (2025): USD 2.56 Bn
- Estimated Value (2026): USD 2.79 Bn
- Forecast Value (2036): USD 6.47 Bn
- CAGR (2026-2036): 8.8%
Quelle est la valeur prévue du marché des consommables des essais cliniques d’ici 2036 ?
USD 2.8 milliards en 2026 pour USD 6.5 milliards d’ici 2036 à un 8.8% CAGR.
- Le marché des consommables pour essais cliniques s’élevait àUSD 2.56 milliards en 2025, une base largement basée sur des kits de collecte, des réactifs de laboratoire et des contenants à échantillons utilisés dans les études actives.
- Les revenus passeront de USD 2.79 milliards en 2026 à USD 6.47 milliards d’ici 2036, à mesure que les sponsors appliquent davantage de protocoles multinationaux avec des calendriers d’échantillonnage plus denses.
- Un 8.8% CAGR reflète une croissance régulière des essais initiés, accompagnée d’un nombre accru de tests par patient, puisque les panels de biomarqueurs et les tests moléculaires apparaissent désormais dans la plupart des conceptions à stade avancée.
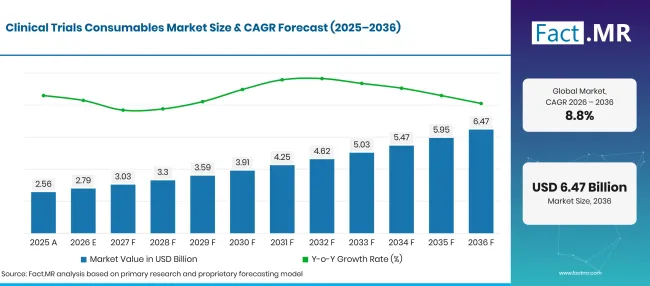
Clinical Trials Consumables Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.56 |
| 2026 | Estimation | 2.79 |
| 2036 | Prévisions | 6.47 |
| CAGR 2026 à 2036 | Période de prévision | 8.8% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des consommables d’essais cliniques ?
La période 2026-2036 ajoute USD 3.7 milliards de nouveaux éléments, principalement liés à des études en phase avancée et à des kits spécifiques à des protocoles.
- Moteurs de la demande sur le marché
- L’Agence européenne des médicaments a enregistré 2,844 premières demandes d’essais cliniques via le Système d’Information des Essais Cliniques en 2025 [1]. Chaque étude multinationale autorisée ouvre un flux distinct de commandes de kits de collecte, de réactifs et de matériel d’expédition dans chaque site participant.
- La Commission européenne compte plus de 10,500 études autorisées réparties sur plus de 9,500 sites européens [2]. Environ 6,500 d’entre elles sont des essais de phase avancée, qui supportent la charge d’échantillonnage la plus lourde par participant.
- La Food and Drug Administration des États-Unis a finalisé ses recommandations E6(R3) sur les bonnes pratiques cliniques en septembre 2025, axées sur la gestion de la qualité basée sur les risques [3]. Les sponsors qui renforcent la surveillance de la qualité des échantillons ont tendance à standardiser sur des kits pré-étiquetés spécifiques aux protocoles qui réduisent les erreurs sur le site.
- Les résultats biomarqueurs et moléculaires ne cessent d’augmenter le nombre de tubes, stabilisateurs et réactifs de test prélevés par visite, notamment dans les programmes d’oncologie et de maladies rares où de petites cohortes sont testées intensivement.
- Segments clés analysés
- Par type de produit : Les kits et réactifs détiendront 38.5% part en 2026, puisque chaque protocole nécessite ses propres réactifs d’essai et kits de visite préassemblés.
- Par phase : la phase III captera 38.2% de la valeur de 2026, compte tenu de ses grandes cohortes et de ses longs calendriers d’échantillonnage multi-sites.
- Par utilisateur final : Les entreprises pharmaceutiques et biotechnologiques représentent 43.7% des revenus de 2026, car les sponsors achètent directement ou fixent des spécifications contraignantes pour leurs fournisseurs.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les dépenses en consommables en recherche clinique suivent le nombre d’échantillons. Ce nombre par patient ne cesse d’augmenter à mesure que les protocoles ajoutent des résultats biomarqueurs et moléculaires. Les fournisseurs capables de livrer des kits validés et pré-étiquetés à des sites dans de nombreux pays en même temps remporteront les contrats de Phase III plus importants. La fiabilité de la chaîne froide et la traçabilité des échantillons sépareront les fournisseurs privilégiés des fournisseurs occasionnels jusqu’en 2036. »
- Implications stratégiques
- Les fabricants devraient construire des plateformes de kit configurables qui associent tubes de collecte, stabilisateurs et réactifs d’essai pour des protocoles spécifiques, avec un étiquetage conforme aux règles d’essai de chaque pays.
- Les organisations de recherche sous contrat devraient consolider les achats de consommables sur l’ensemble de leurs réseaux de sites afin qu’une spécification et un historique de lot suivent une étude du premier au dernier patient.
- Les sponsors doivent qualifier au moins deux fournisseurs pour des tubes et réactifs critiques, car un seul stock sur un site de phase III peut retarder le verrouillage de la base de données.
- Les investisseurs devraient envisager la capacité de kitting, d’emballage de la chaîne froide et de biodépôts proches des pôles d’essais en forte croissance en Europe et en Amérique latine.
L’Allemagne affichera la croissance la plus rapide à 11.2%, aidée par de nouvelles règles fédérales qui accélèrent l’approbation des procès. Le Royaume-Uni suit à 10.3%, moins d’un point de retard, alors qu’un cadre réécrit des procès raccourcit la mise en place. Un écart plus large de 2.4 points le sépare des États-Unis à 7.9%, où l’activité des essais est déjà importante et la croissance provient de l’intensité par étude. Le Brésil accuse un retard de 0.6 points sur les États-Unis à 7.3% malgré des examens de dossiers plus rapides. Le Japon clôture le groupe à 7.0% alors qu’il s’efforce de rejoindre davantage d’études globales.
Comment le marché des consommables d’essais cliniques se répartit-il par segment ?
Les kits et réactifs dirigeront le type de produit à 38.5%; la phase III dirigera la phase à 38.2%; Les entreprises pharmaceutiques et biotechnologiques tiendront l’utilisation finale à 43.7% en 2026.
Quel type de produit mène ?
Les kits et réactifs représentent la 38.5% des ventes de 2026.
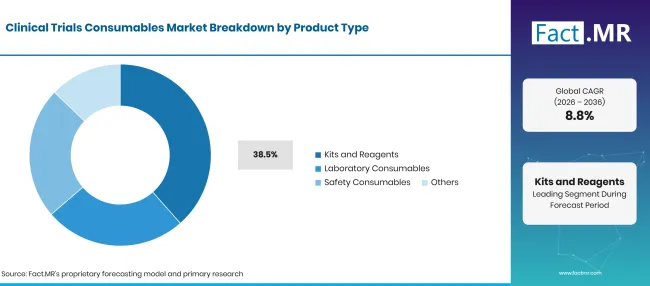
Clinical Trials Consumables Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Kits et réactifs (segment principal) | 38.5% |
| D’autres segments combinés | 61.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les concepteurs de protocoles décident quels analytes sont mesurés à chaque visite, et chaque analyte doit un réactif correspondant ou un tube avec le bon additif. Les kits de visite regroupent ces articles avec des étiquettes, des formulaires de demande et des boîtes d’expédition, afin que le personnel du site puisse collecter un ensemble d’échantillons complet sans chercher localement les pièces. La croissance des tests immuno-tests basés sur biomarqueurs ajoute le volume de réactifs à chaque visite du patient. Les consommables de laboratoire tels que les pointes de pipette, les plaques, les cryovials et les contenants d’échantillons assurent le traitement et le stockage après la collecte. Les consommables de sécurité protègent le personnel qui manipule des échantillons biologiques et des produits chimiques. La catégorie des autres concerne les supports de transport spécialisés et les étiquettes. La demande de kits de test de laboratoire prêts à l’emploi montre que les sites préfèrent les formats préassemblés aux composants en vrille.
Qu’est-ce qui soutient la phase III dans la phase ?
La phase III représente 38.2% des revenus de 2026.
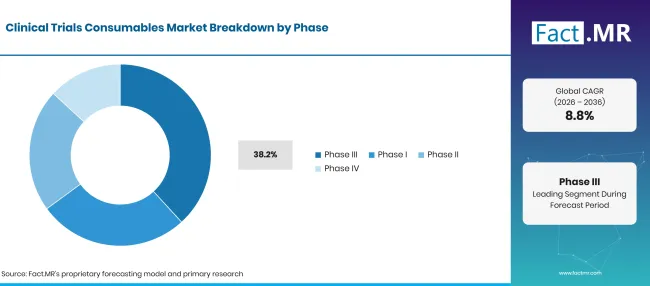
Clinical Trials Consumables Market Breakdown Phase | Source: Fact.MR
| Phase | Partager (2026) |
|---|---|
| Phase III (segment de tête) | 38.2% |
| D’autres segments combinés | 61.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les études de phase avancée confirment l’efficacité et la sécurité dans de larges populations, ce qui signifie plus de participants, plus de sites et un suivi plus long. Des recherches soutenues par les NIH ont inscrit 720,577 participants à des essais cliniques de phase 3 définis par les NIH au cours de l’exercice fiscal 2025 [4]. Chacun de ces participants passe par des prises de sang répétées, des bilans de laboratoire de sécurité et des envoiements d’échantillons vers les laboratoires centraux. Les essais de phase I se concentrent sur la sécurité et la dosification en petits groupes, souvent avec un échantillonnage pharmacocinétique intensif sur quelques jours. Les études de phase II testent l’efficacité précoce et maintiennent un calendrier de laboratoire de sécurité rigoureux. Le travail de phase IV après approbation surveille l’utilisation réelle, et la surveillance thérapeutique des médicaments dans ces études maintient un besoin constant de matériaux de collecte et d’analyse.
Comment la forme de l’utilisateur final demande-t-elle ?
Les entreprises pharmaceutiques et biotechnologiques comptent 43.7% valeur 2026.
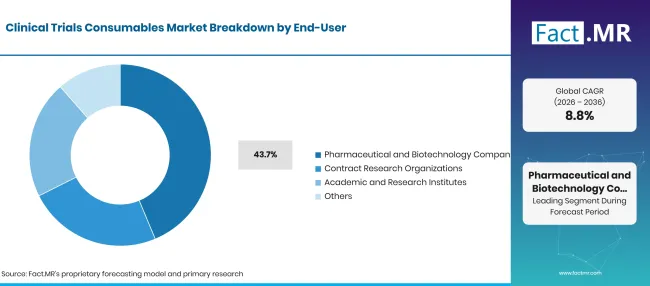
Clinical Trials Consumables Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Entreprises pharmaceutiques et biotechnologiques (segment leader) | 43.7% |
| D’autres segments combinés | 56.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les développeurs de médicaments détiennent les protocoles, les budgets et le risque réglementaire, ils fixent donc les spécifications des consommables que chaque fournisseur d’une étude doit suivre. Les grands sponsors signent souvent des accords mondiaux d’approvisionnement pour les tubes et kits afin de maintenir la cohérence des lots à travers les continents. Les petites entreprises de biotechnologie achètent généralement via leur laboratoire central ou CRO, tout en approuvant toujours la conception des kits. Les organisations de recherche sous contrat achètent ou coordonnent les consommables pour les études qu’elles gèrent au nom des sponsors, et leur part des opérations d’essais ne cesse de croître. Les instituts universitaires et de recherche utilisent ces produits dans des essais dirigés par des investigateurs. D’autres utilisateurs finaux incluent des laboratoires cliniques qui réalisent des tests de chimie clinique pour les panels de sécurité des essais.
Qu’est-ce qui accélère l’adoption sur le marché des consommables des essais cliniques, et qu’est-ce qui la freine ?
Davantage d’études multinationales, un échantillonnage plus important par patient et une utilisation plus large des critères de biomarqueurs augmentent les volumes consommables par essai. Les sponsors et les CRO préfèrent également les kits validés qui réduisent les erreurs de site. En revanche, les kits spécialisés et les réactifs sont coûteux pour les petits sponsors. L’expédition par chaîne du froid ajoute des coûts, et les pauses de financement peuvent laisser le stock commandé inutilisé.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| D’autres essais multinationaux en cours simultanément, chacun ayant besoin de ses propres kits, tubes et matériaux de collecte | +2.3% | Mondial | Moyen terme (2-4 ans) |
| Des calendriers d’échantillonnage de phase III plus lourds avec des prises de sang répétées, des aliquotes de stockage et des expéditions centrales en laboratoire | +1.9% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Les biomarqueurs et les tests moléculaires intégrés aux protocoles, augmentant l’utilisation de réactifs par patient | +1.6% | Mondial | À long terme (>= 4 ans) |
| Les sponsors déplacent la logistique des sites et des laboratoires vers les CRO qui achètent des consommables en gros | +1.5% | Mondial | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Kits spécifiques au protocole emballés à l’avance pour réduire le temps de préparation sur le site et les erreurs de manipulation | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Des études en oncologie et sur les maladies rares qui prélèvent de nombreux types d’échantillons parmi de petites cohortes | +0.7% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
| Accélération des approbations d’essais ouvrant de nouveaux sites en Amérique latine | +0.5% | Amérique Latine | Moyen terme (2-4 ans) |
| Kits de collecte d’échantillons à domicile et à distance pour des visites décentralisées | +0.4% | Amérique du Nord, Europe de l’Ouest | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût élevé des kits spécialisés, des réactifs et des consommables stériles pour les petits sponsors et sites | -0.4% | Mondial | À court terme (<= 2 ans) |
| Des règles de chaîne froide et d’intégrité des échantillons qui augmentent les frais d’expédition et limitent le choix des fournisseurs | -0.2% | Mondial | Moyen terme (2-4 ans) |
| Retards et annulations d’essais lorsque les financements se resserrent, laissant le stock commandé inutilisé | -0.1% | Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
| Exigences d’étiquetage et d’importation qui varient selon le pays et sortie lente des kits | -0.1% | Marchés émergents | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels pays étendent le marché des consommables d’essais cliniques jusqu’en 2036 ?
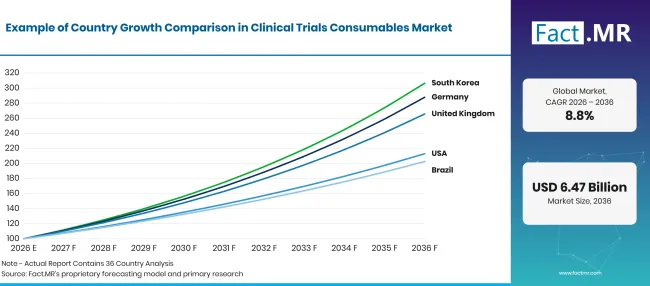
Clinical Trials Consumables Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 11.2% |
| Royaume-Uni | 10.3% |
| États-Unis | 7.8% |
| Brésil | 7.3% |
| Japon | 7.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Qu’est-ce qui soutient l’adoption des consommables par essais cliniques en Allemagne ?
11.2% CAGR, soutenue par des réformes fédérales qui ont réduit les étapes d’approbation des essais.
L’Allemagne a reçu 809 demandes d’essais cliniques en 2024, et 351 d’entre elles concernaient des vaccins et des biomédicaments, selon le Paul-Ehrlich-Institut [5]. La loi sur la recherche médicale, en vigueur depuis le 30 octobre 2024, intègre l’approbation de la protection contre les radiations dans le processus d’essai et accélère les procédures. Rien qu’au Paul-Ehrlich-Institut, les demandes de modifications substantielles ont augmenté à 1,623 en 2025, contre 1,065 en 2024 [6]. Les protocoles modifiés ajoutent souvent des visites ou des analytes, ce qui signifie de nouveaux équipements montés.
Comment le Royaume-Uni développe-t-il la demande ?
10.3% CAGR, aidé par une loi réécrite sur les essais cliniques.
Le gouvernement britannique s’est fixé comme objectif de réduire le délai entre la demande d’essai et le premier participant de 250 à 150 jours [7]. Les règlements modifiés sur les essais cliniques sont entrés pleinement en vigueur le 28 avril 2026, avec une demande combinée unique auprès de la MHRA et un comité d’éthique de la recherche et une décision prévue dans les 30 jours suivant la validation [8]. Une activation plus précoce du site avance les commandes de kits de collecte et de fournitures de laboratoire.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
7.8% CAGR, reflétant des tests plus approfondis au sein d’une base d’essais déjà nombreuse.
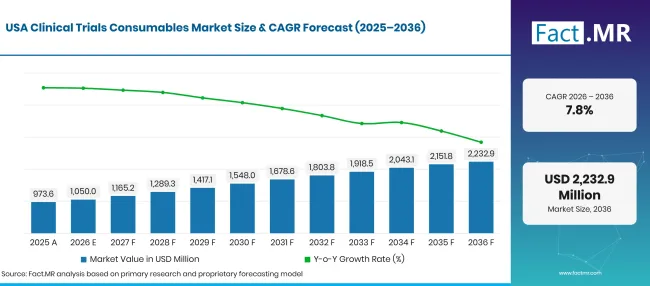
Clinical Trials Consumables Market Forecast Usa | Source: Fact.MR
La recherche clinique soutenue par les NIH a recruté 8,202,424 participants dans des sites américains au cours de l’exercice 2025 [4]. Les directives finales de la FDA sur le6E (R3) demandent aux sponsors d’appliquer une gestion de la qualité basée sur le risque à la conduite des essais [3]. Les promoteurs réagissent en renforçant le contrôle sur la manière dont les échantillons sont collectés et expédiés, ce qui favorise les kits validés et les consommables suivis. La croissance ici provient moins du nombre de nouveaux essais que davantage de tests supplémentaires par participant.
Comment le Brésil développe-t-il la demande ?
7.3% CAGR, motivé par une révision plus rapide des dossiers de procès.
ANVISA a reçu 352 dossiers d’essais cliniques en 2025, en hausse 11% par rapport à 315 en 2024, et 64% d’entre eux couvraient des études de phase III [9]. L’examen basé sur la confiance a réduit le temps moyen de l’agence sur les fichiers priorisés d’environ 137 jours à 84 jours. Une autorisation plus rapide permet aux programmes mondiaux d’ouvrir plus tôt les sites brésiliens, et ces sites nécessitent des kits importés avec l’inscription portugaise.
Qu’est-ce qui soutient l’adoption par le Japon ?
7.0% CAGR, alors que les régulateurs lèvent les obstacles aux études mondiales.
Le PMDA japonais indique qu’une étude de phase 1 japonaise avant de rejoindre un essai multirégional n’est en principe pas requise sauf si cela est jugé nécessaire [10]. La politique vise le problème de la perte de médicaments, où les médicaments approuvés à l’étranger ne sont jamais développés au Japon. Son symposium d’août 2025 sur la politique a attiré plus de 2,600 participants inscrits, et le PMDA rapporte que les essais multirégionaux, y compris au Japon, ont augmenté. Chaque étude ajoutée intègre des sites japonais dans des réseaux mondiaux de kits et de laboratoires centraux.
Qui dirige le marché des consommables des essais cliniques ?
La compétition se divise en trois groupes. Thermo, Fisher, Scientific et Avantor agissent comme des fournisseurs intégrés qui combinent l’approvisionnement clinique auxiliaire et le kitting, ainsi que le stockage d’échantillons et les services de laboratoire. Ce modèle convient aux sponsors qui souhaitent un seul fournisseur dans de nombreux pays.
L’activité de recherche clinique PPD de Thermo Fisher a ouvert un laboratoire bioanalytique et biomarqueur à Göteborg, en Suède, en mai 2026 [11]. BD, Greiner Bio-One et SARSTEDT forment un second groupe basé sur des systèmes de collecte de sang et d’échantillons que les sites connaissent déjà. La chimie additive en tube et la consistance des lots déterminent la sélection dans ce niveau. BD a lancé en février 2026 un kit de collecte urinaire à trois tubes visant à réduire la contamination et les prélèvements répétés [12]. QIAGEN et COPAN forment un groupe spécialisé : QIAGEN via des tubes de stabilisation PAXgène et des kits d’acides nucléiques pour les points moléculaires, et COPAN par des écouvillons floqués et des supports de transport. Jusqu’en 2036, l’avantage sera attribué à des fournisseurs capables de valider un kit une fois et de l’expédier inchangé sur plusieurs continents.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises sur le marché des consommables pour essais cliniques incluent Thermo Fisher Scientific, Avantor, BD, Greiner Bio-One, SARSTEDT, QIAGEN et COPAN Diagnostics.
- Thermo Fisher Scientific
- Avantor
- BD
- Greiner Bio-One
- SARSTEDT
- QIAGEN
- Diagnostic COPAN
Bibliographie
- [1] Agence européenne des médicaments. (2026). La contribution de l’Agence européenne des médicaments à la science, aux médicaments et à la santé en 2025 : rapport annuel 2025.
- [2] Commission européenne. (décembre 2025). Révolutionner les essais cliniques.
- [3] Food and Drug Administration des États-Unis. (septembre 2025). E6(R3) Bonnes pratiques cliniques (GCP).
- [4] Instituts nationaux de la santé. (2026, mai 27). Données d’inscription pour l’exercice25 issues de recherches cliniques soutenues par les NIH désormais disponibles.
- [5] Paul-Ehrlich-Institut. (octobre 282025). Réunion annuelle 2025 : Dialogue entre le Paul-Ehrlich-Institut et l’Association Pharma Deutschland.
- [6] Paul-Ehrlich-Institut. (2026, mars 6). Traitement des statistiques pour les candidatures aux essais cliniques.
- [7] Agence de régulation des médicaments et produits de santé. (2025, avril 11). Règlements sur les essais cliniques signés.
- [8] Agence de régulation des médicaments et produits de santé. (2026, avril 28). Essais cliniques pour les médicaments : demander l’approbation au Royaume-Uni.
- [9] Agência Nacional de Vigilância Sanitária. (Mai 142026 ). Rapport Annuel de Atividades 2025 : Coordination de Pesquisa Clínica en Medicamentos e Produtos Biológicos.
- [10] Agence des produits pharmaceutiques et des dispositifs médicaux. (janvier 2026). Mises à jour PMDA 2026 n° 1: Efforts de promotion d’essais cliniques multi-régionaux au Japon.
- [11] Thermo Fisher Scientific. (2026, mai 18). L’activité de recherche clinique PPD de Thermo Fisher Scientific étend ses capacités bioanalytiques avec un nouveau laboratoire à Göteborg, en Suède.
- [12] BD. (février 232026 ). Le BD élargit les capacités de dépistage pour aider les cliniciens à améliorer la précision et l’efficacité du diagnostic.
Ce rapport répond
- Combien de revenus généreront les consommables des essais cliniques de 2026 à 2036, répartis par type de produit, phase d’essai et utilisateur final.
- Pourquoi les kits et réactifs, les études de phase III et les développeurs de médicaments occupent la première place dans leurs catégories.
- Quels changements réglementaires en Allemagne, au Royaume-Uni, aux États-Unis, au Brésil et au Japon expliquent leurs différents taux de croissance.
- Comment l’intensité de l’échantillonnage, les critères de biomarqueurs et les conceptions multinationales modifient l’utilisation des consommables par patient.
- Où les fournisseurs intégrés, les spécialistes de la collecte et les entreprises d’échantillonnages moléculaires bénéficient chacun d’un avantage.
- Ce coût, la chaîne du froid et le financement ralentissent les achats sur les sites d’essai.
Que couvre le marché des consommables pour essais cliniques ?
Ce marché inclut les produits à usage unique qui transportent un échantillon patient du site de l’essai jusqu’à un résultat. Cela inclut les dispositifs de collecte, les kits de visite, les réactifs, les plastiques de traitement, les contenants de stockage, les supports de transport et les articles de protection utilisés par le personnel du site et du laboratoire.
Les valeurs reflètent les ventes de nouveaux produits aux sponsors, aux CRO, aux centres académiques et aux laboratoires au moment de l’achat, sur les quatre phases d’essai. La main-d’œuvre du kitting est prise en compte lorsqu’elle est facturée dans le prix du kit.
Qu’est-ce qui est inclus dans le périmètre ?
Kits de collecte d’échantillons assemblés selon un protocole spécifique, incluant tubes, aiguilles, gobelets, prélèvements, étiquettes et cartons d’expédition.
Réactifs d’essai, stabilisateurs et kits de test utilisés pour les panels de sécurité des essais et les tests de biomarqueurs, y compris ceux utilisés dans les programmes de dépistage de drogues dans les études.
Les plastiques de laboratoire tels que les pointes de pipette, les plaques, les cryovials et les récipients à échantillons servent à traiter et stocker les échantillons d’essai.
Les consommables de sécurité tels que les gants, les récipients à objets tranchants et les matériaux anti-déversement utilisés lors de la manipulation des échantillons d’essai.
Qu’est-ce qui est exclu de la portée ?
Instruments de laboratoire, centrifugeuses, congélateurs, analyseurs et autres équipements réutilisables.
Médicaments expérimentaux, comparateurs et les cartons ou ampoules utilisés pour l’emballage des médicaments d’étude lors des essais cliniques.
Services de recherche clinique tels que la gestion de projets, le recrutement de patients, la gestion des données et le conseil réglementaire.
Consommables diagnostiques hospitaliers de routine non achetés pour un essai clinique enregistré.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
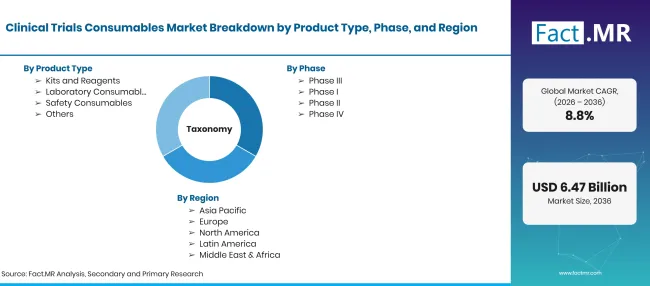
Clinical Trials Consumables Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Produits consommables utilisés dans les essais cliniques pour la collecte, la préparation, les tests, le stockage, le transport et la sécurité du personnel. |
| Type de produit | Kits et réactifs ; Consommables de laboratoire ; Consommables de sécurité ; Autres |
| Phase | Phase III ; Phase I ; Phase II ; Phase IV |
| Utilisateur final | Entreprises pharmaceutiques et biotechnologiques ; Organisations de recherche sous contrat ; Instituts académiques et de recherche ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Royaume-Uni; États-Unis; Brésil ; Japon |
| Entreprises profilées | Thermo Fisher Scientific ; Avantor ; BD ; Greiner Bio-One ; SARSTEDT ; QIAGEN ; COPAN Diagnostics |
| Période de prévision | 2026 à 2036 |
| Approche | L’activité d’essai par phase et région a été combinée avec l’utilisation des consommables par participant et par portefeuille fournisseur afin de construire des estimations descendantes et ascendantes. |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Kits et réactifs
- Consommables de laboratoire
- Consommables de sécurité
- Autres
-
Par phase
- Phase III
- Phase I
- Phase II
- Phase IV
-
Par utilisateur final
- Entreprises pharmaceutiques et biotechnologiques
- Organisations de recherche sous contrat
- Instituts académiques et de recherche
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des consommables pour essais cliniques en 2026 ?
Quel taux de croissance le marché des consommables des essais cliniques enregistrera-t-il ?
Quel type de produit conduit ?
Quelle phase mène ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF