- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
Quelle est la valeur prévue du marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) d’ici 2036 ?
USD 17.0 milliards en 2026 pour USD 37.5 milliards d’ici 2036 à un 8.2% CAGR.
- Selon Fact.MR analyse, le marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) a atteint USD 15.7 milliards en 2025.
- La demande passera de USD 17.0 milliards en 2026 à USD 37.5 milliards d’ici 2036.
- Le marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) enregistrera 8.2% CAGR de 2026 à 2036.
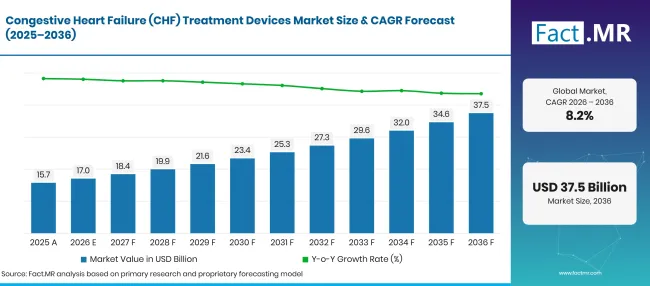
Factmr Congestive Heart Failure Chf Treatment Devices Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 15.7 |
| 2026 | Estimation | 17.0 |
| 2036 | Prévisions | 37.5 |
| CAGR 2026 à 2036 | Période de prévision | 8.2% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) ?
Une opportunité absolue de USD 20.5 milliards sera créée entre 2026 et 2036.
- Moteurs de la demande sur le marché
- La base de patients pour l’insuffisance cardiaque est grande et en expansion. On estime que 64 millions de personnes vivent avec une insuffisance cardiaque dans le monde, et la prévalence augmente avec l’âge [1]. Une population plus importante de patients à long terme nécessitera des soins basés sur un dispositif.
- Les recommandations cliniques recommandent la thérapie par dispositifs. La directive AHA/ACC/HFSA de 2022 recommande des défibrillateurs cardiovertistables implantables et une thérapie de resynchronisation cardiaque pour les patients éligibles présentant une fraction d’éjection réduite [2]. La directive de la Société européenne de cardiologie émet des recommandations comparables [3].
- L’adoption de la surveillance à distance est en augmentation. Des capteurs de pression des artères pulmonaires implantables et des implants connectés permettent aux cliniciens d’ajuster la thérapie avant que les symptômes ne s’aggravent, ce qui réduit le risque de réadmission.
- Les options de traitement pour les patients présentant des symptômes persistants malgré la médication s’élargissent. La modulation de la contractilité cardiaque, la thérapie d’activation barorémentale et les dérivations interauriculaires servent des patients pour lesquels la seule thérapie médicamenteuse s’est avérée insuffisante.
- Segments clés analysés
- Par type de produit : Les dispositifs implantables conséqueront 42.3% part de marché en 2026, car les défibrillateurs, les systèmes de resynchronisation et les dispositifs d’assistance ventriculaire traitent les principaux risques d’insuffisance cardiaque avancée.
- Par utilisateur final : Les hôpitaux représenteront 56.8% part en 2026, soutenus par la nécessité de laboratoires de cathétérisme, d’équipes chirurgicales et de soins intensifs pour l’implantation.
- Par canal de distribution : Les ventes directes garantiront 48.2% part de part en 2026 grâce aux fabricants qui vendent aux hôpitaux avec des spécialistes cliniques et une formation.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les dispositifs d’insuffisance cardiaque congestive sont désormais achetés comme un outil mesurable pour réduire les réadmissions dans les programmes de soins cardiaques à valeur ajoutée. Les cliniciens privilégieront les systèmes connectés avec des données de résultats à long terme et une surveillance à distance qui détecte la détérioration clinique avant l’hospitalisation requise. Les fabricants qui associent les dispositifs implantables aux services de données et au soutien clinique dédié bénéficieront le plus des hôpitaux et des systèmes de santé intégrés jusqu’en 2036. »
- Implications stratégiques
- Les fabricants de dispositifs devront rapporter les résultats cliniques des admissions et de la survie à l’hôpital, car les payeurs et les acheteurs d’hôpitaux comparent les thérapies au coût par admission évitée.
- Les fournisseurs de surveillance et d’implants sont invités à intégrer des données à distance dans les flux de travail cliniques et les dossiers médicaux électroniques, afin que les alertes agissent rapidement sans ajouter de charge administrative.
- Les systèmes hospitaliers sont encouragés à établir des voies de suivi ambulatoire et à domicile pour les patients implantés, étant donné que les contraintes de capacité favorisent une intervention précoce.
Le Royaume-Uni devrait diriger le groupe à 10.5% CAGR alors que les services de santé étendent la surveillance à distance et les soins virtuels en service. Le Japon devrait arriver ensuite à 9.3% grâce à la population la plus âgée du monde. Les États-Unis devraient fournir 8.7% sur une large base de patients implantés et une adoption précoce de nouvelles thérapies. Le Brésil devrait s’étendre à 8.2% à mesure que l’accès aux soins cardiaques s’améliore, tandis que l’Allemagne s’apprête à conclure la fourchette à 7.2% sur un marché déjà mature.
Comment se répartit le marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) par segment ?
Les dispositifs implantables dirigeront le type de produit à 42.3%; Les hôpitaux dirigeront l’utilisateur final à 56.8%; Les ventes directes dirigeront le canal de distribution à 48.2%.
Quel type de produit domine ?
Implantable Devices détiendra 42.3% part en 2026.
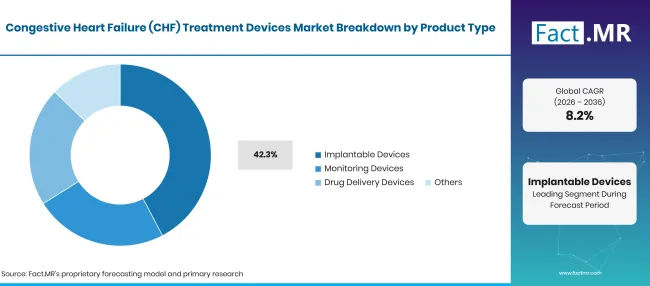
Factmr Congestive Heart Failure Chf Treatment Devices Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Dispositifs implantables (segment principal) | 42.3% |
| D’autres segments combinés | 57.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Les dispositifs implantables seront en tête car ils abordent les deux principaux risques de l’insuffisance cardiaque avancée : les arythmies potentiellement mortelles et la contraction ventriculaire dyssynchrone. Les défibrillateurs cardiovertistables implantables, les dispositifs de thérapie de resynchronisation cardiaque et les dispositifs d’assistance ventriculaire constituent le noyau de ce groupe, aux côtés de systèmes plus récents pour la modulation de la contractilité cardiaque et la thérapie d’activation du baroréflexe.
Les dispositifs de surveillance comprennent des capteurs de pression des artères pulmonaires implantables, des appareils portables et des balances connectées permettant le suivi de la congestion entre les visites. Les dispositifs de délivrance de médicaments comprennent des infuseurs corporels administrant des diurétiques sous-cutanés, ce qui permet certains traitements de décongestion en dehors des hôpitaux. Le groupe Autres couvre les systèmes de soutien externes et les défibrillateurs portables.
Qu’est-ce qui soutient les hôpitaux au sein de l’utilisateur final ?
Les hôpitaux compteront 56.8% part en 2026.
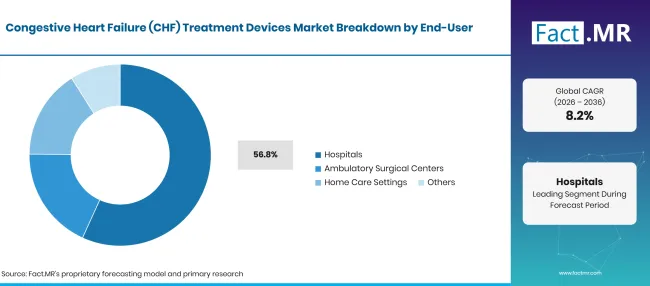
Factmr Congestive Heart Failure Chf Treatment Devices Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 56.8% |
| D’autres segments combinés | 43.2% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Les hôpitaux seront en tête, car les programmes d’implantation, d’assistance ventriculaire et d’insuffisance cardiaque avancée reposent sur des laboratoires de cathétérisme, des équipes chirurgicales et un soutien en soins intensifs. Les hôpitaux servent également de point de soin où la plupart des patients reçoivent d’abord une thérapie par dispositif après un événement de décompensation.
Les centres chirurgicaux ambulatoires prennent en charge certaines procédures sélectionnées avec des dispositifs à moindre risque. Les établissements de soins à domicile utilisent des dispositifs de surveillance et de perfusion à distance pour gérer les patients entre les visites en clinique, et prendront de l’importance à mesure que les soins de suivi seront déplacés hors des hôpitaux.
Qu’est-ce qui motive le segment des canaux de distribution ?
Les ventes directes captureront 48.2% part en 2026.
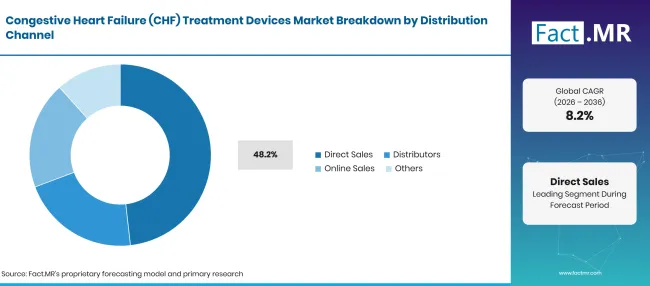
Factmr Congestive Heart Failure Chf Treatment Devices Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Ventes directes (segment principal) | 48.2% |
| D’autres segments combinés | 51.8% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Les ventes directes seront à l’avant, les fabricants fournissant des implants et des systèmes d’assistance ventriculaire directement aux hôpitaux, soutenus par des spécialistes cliniques en salle de procédure et une formation des équipes de soins. Les contrats consistent fréquemment à regrouper appareils, programmeurs et services de surveillance à distance.
Les distributeurs desservent les petits hôpitaux et régions où les fabricants manquent de présence locale. Les ventes en ligne resteront modestes et se concentreront sur les accessoires et consommables de surveillance à domicile.
Qu’est-ce qui accélère l’adoption sur le marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) et qu’est-ce qui la freine ?
La demande se renforcera grâce au vieillissement de la population, à l’adoption des recommandations et à l’expansion du suivi à distance. La croissance est limitée par les coûts élevés des dispositifs et des procédures ainsi que par un accès restreint aux soins spécialisés dans les régions à faibles revenus.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Vieillissement de la population et augmentation de la prévalence de l’insuffisance cardiaque | +2.0% | Mondial | À long terme (>= 4 ans) |
| Recommandation clinique des défibrillateurs implantables et de la thérapie de resynchronisation | +1.6% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Adoption accrue de la surveillance à distance des patients | +1.2% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À court terme (<= 2 ans) |
| Améliorer l’accès aux soins cardiaques dans les économies émergentes | +0.8% | Amérique latine, Asie du Sud et Pacifique | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Capteurs implantables et dispositifs connectés pour la détection précoce de la congestion | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Thérapies basées sur dispositif pour l’insuffisance cardiaque avec fraction d’éjection préservée | +0.9% | Amérique du Nord, Europe de l’Ouest | À long terme (>= 4 ans) |
| Surveillance à domicile et systèmes de délivrance sous-cutanée de médicaments | +0.6% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Prédiction des risques basée sur l’analytique à partir des données d’appareils connectés | +0.4% | Amérique du Nord, Asie de l’Est | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts élevés des dispositifs et des procédures d’implantation | -0.9% | Mondial | À court terme (<= 2 ans) |
| Risques procéduraux et complications liées à l’appareil, y compris les infections | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Disponibilité limitée de centres spécialisés en insuffisance cardiaque et de cliniciens formés | -0.4% | Amérique latine, Asie du Sud et Pacifique, Moyen-Orient et Afrique | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Quels pays étendent le marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) jusqu’en 2036 ?
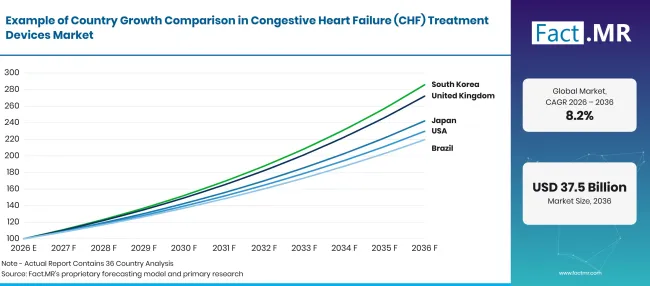
Factmr Congestive Heart Failure Chf Treatment Devices Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026-2036) |
|---|---|
| Royaume-Uni | 10.5% |
| Japon | 9.3% |
| États-Unis | 8.7% |
| Brésil | 8.2% |
| Allemagne | 7.2% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Qu’est-ce qui soutient l’adoption au Royaume-Uni ?
10.5% CAGR, soutenu par l’expansion de la surveillance à distance et des soins virtuels en service.
Le Service national de santé étend les services virtuels et la surveillance à distance afin que les patients atteints d’insuffisance cardiaque puissent être pris en charge à domicile. Les directives NICE soutiennent déjà les défibrillateurs implantables et la thérapie de resynchronisation pour les patients éligibles, et les hôpitaux ajouteront des implants connectés et des capteurs de pression à mesure que ces voies mûrirent.
Comment le Japon est-il en train de développer la demande ?
9.3% CAGR, portée par la population la plus ancienne du monde.
Le Japon compte parmi les plus fortes proportions de personnes âgées de 65 ans et plus parmi toutes les grandes économies, et les admissions en insuffisance cardiaque augmentent fortement avec l’âge. Les pénuries chroniques de cœurs de donneurs soutiennent la demande pour des programmes d’assistance ventriculaire, tandis que l’assurance santé universelle soutient l’accès à la thérapie de resynchronisation.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
8.7% CAGR, soutenue par une large base de patients implantés et une adoption précoce de nouvelles thérapies.
Les États-Unis abritent de nombreux fabricants de dispositifs de premier plan et une grande population de patients souffrant d’insuffisance cardiaque. La Food and Drug Administration américaine a approuvé la modulation de la contractilité cardiaque et la thérapie d’activation par baroréflexe en 2019 ainsi que la surveillance de la pression des artères pulmonaires en 2014, tandis que la couverture Medicare pour les défibrillateurs implantables maintient le volume des procédures.
Comment le Brésil développe-t-il la demande ?
8.2% CAGR, soutenu par un accès plus large aux soins cardiaques.
La maladie de Chagas reste une cause notable d’insuffisance cardiaque au Brésil, aux côtés de l’hypertension et des maladies cardiaques ischémiques, ce qui soutient la demande pour des dispositifs de rythme et de resynchronisation. Les hôpitaux privés des grandes villes adoptent des dispositifs avancés plus rapidement que le système public unifié de santé, tandis que l’enregistrement ANVISA régit l’entrée sur le marché.
Comment l’Allemagne se produit-elle ?
7.2% CAGR, façonné par une base d’appareil déjà mature.
L’Allemagne compte une grande population vieillissante, un réseau dense de centres de cardiologie et une assurance santé statutaire couvrant la thérapie par dispositifs, donc l’utilisation des dispositifs est déjà répandue. La croissance viendra principalement des cycles de renouvellement des appareils, des mises à niveau des systèmes connectés et des thérapies plus récentes, ce qui laisse moins de place à la croissance d’implants pour la première fois.
Qui dirige le marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) ?
La concurrence se divise en deux catégories. Les grands groupes diversifiés de dispositifs médicaux rivalisent sur l’étendue du portefeuille, les contrats hospitaliers et les réseaux de services : Medtronic propose des systèmes Claria MRI Quad CRT-D avec surveillance OptiVol, Abbott vend le système CardioMEMS HF et le HeartMate 3, Boston Scientific commercialise les défibrillateurs Resonate et HeartLogic, et Biotronik fournit des défibrillateurs Rivacor avec une surveillance à domicile.
Johnson & Johnson MedTech, qui a acquis Abiomed en 2022, fournit des pompes cardiaques Impella, tandis que Zoll Medical Corporation propose le défibrillateur portable LifeVest. Edwards Lifesciences concourt grâce à des thérapies cardiaques structurelles transcathéter, notamment PASCAL et EVOQUE. Des innovateurs spécialisés concourent sur de nouvelles catégories thérapeutiques. CVRx vend Barostim, Impulse Dynamics propose le système Optimizer, et Corvia Medical développe un shunt interauriculaire. Les preuves des essais cliniques, la couverture des remboursements et l’intégration de la surveillance à distance détermineront la concurrence jusqu’en 2036.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Medtronic plc ; Abbott Laboratories ; Boston Scientific Corporation; Biotronik SE & Co. KG ; Johnson & Johnson (Abiomed Impella) ; Zoll Medical Corporation; Edwards Lifesciences Corporation; CVRx, Inc. ; Impulse Dynamics ; et Corvia Medical, Inc.
- PLC Medtronic
- Laboratoires Abbott
- Boston Scientific Corporation
- Biotronik SE & Co. KG
- Johnson & Johnson (Abiomed Impella)
- Zoll Medical Corporation
- Edwards Lifesciences Corporation
- CVRx, Inc.
- Dynamique des impulsions
- Corvia Medical, Inc.
Bibliographie
- [1] Association américaine du cœur. (2025, janvier 27). Statistiques sur les maladies cardiaques et les AVC 2025 : un rapport des données américaines et mondiales de l’American Heart Association. Diffusion, 151(8), e41–e660.
- [2] Food and Drug Administration des États-Unis. (février 182022 ). Système HF CardioMEMS—P100045/S056.
- [3] Heidenreich, P. A., Bozkurt, B., Aguilar, D., Allen, L. A., Byun, J. J., Colvin, M. M., Deswal, A., Drazner, M. H., Dunlay, S. M., Evers, L. R., Fang, J. C., Fedson, S. E., Fonarow, G. C., Hayek, S. S., Hernandez, A. F., Khazanie, P., Kittleson, M. M., Lee, C. S., Link, M. S., ... Yancy, C. W. (2022). Directives 2022 AHA/ACC/HFSA pour la prise en charge de l’insuffisance cardiaque : rapport du Comité conjoint de pratique clinique de l’American College of Cardiology/American Heart Association. Circulation, 145(18), e895–e1032.
- [4] McDonagh, T. A., Metra, M., Adamo, M., Gardner, R. S., Baumbach, A., Böhm, M., Burri, H., Butler, J., Čelutkienė, J., Chioncel, O., Cleland, J. G. F., Coats, A. J. S., Crespo-Leiro, M. G., Farmakis, D., Gilard, M., Heymans, S., Hoes, A. W., Jaarsma, T., Jankowska, E. A., ... Skibelund, A. K. (2021). Lignes directrices ESC 2021 pour le diagnostic et le traitement de l’insuffisance cardiaque aiguë et chronique. European Heart Journal, 42(36), 3599–3726.
- [5] Food and Drug Administration des États-Unis. (s.d.). Les évaluations des résultats cliniques indiquent des indications pour une utilisation dans le dispositif de symptômes d’insuffisance cardiaque à percée.
Ce rapport répond
- Le rapport explique comment les dispositifs de traitement de l’insuffisance cardiaque congestive sont utilisés à travers les types de produits, les utilisateurs finaux et les canaux de distribution.
- L’analyse par segment identifie le sous-segment qui domine chaque segment ainsi que les besoins cliniques et d’achats derrière sa part de 2026.
- L’analyse par pays compare les cinq pays listés à travers la démographie des patients, les modèles de prestation de soins et l’adoption des dispositifs.
- L’analyse concurrentielle concerne les grands groupes de dispositifs médicaux et les développeurs spécialisés en thérapie.
- L’analyse réglementaire suit les approbations des dispositifs, les recommandations cliniques et la couverture de remboursement pour les traitements pour l’insuffisance cardiaque.
Que couvre le marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) ?
Le marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) couvre les dispositifs médicaux traitant l’insuffisance cardiaque ou soutenant les cliniciens dans sa gestion. Les défibrillateurs cardiovertistables implantables et les systèmes de resynchronisation ancrent la demande établie, tandis que les dispositifs d’assistance ventriculaire et les capteurs de pression implantables gagnent du terrain chez les patients à haut risque. Des catégories plus récentes, notamment la modulation de la contractilité cardiaque, la thérapie d’activation du baroréflexe et les dérivations interauriculaires, s’élargissent régulièrement et devraient élargir les options pour les patients répondant mal à la thérapie conventionnelle.
Qu’est-ce qui est inclus dans le périmètre ?
Le champ comprend des dispositifs implantables pour le contrôle du rythme, la resynchronisation, le soutien circulatoire mécanique et la surveillance hémodynamique. Il couvre également les dispositifs externes de surveillance et les dispositifs d’administration de médicaments sur le corps destinés aux soins en insuffisance cardiaque. Les catégories implantables devraient nécessiter une supervision clinique plus étroite et des voies d’approbation plus longues que les catégories externes, qui sont susceptibles d’atteindre les patients plus rapidement.
Des produits combinés sont inclus lorsque l’appareil sert de composant principal à la thérapie. Les programmeurs, accessoires et logiciels de surveillance à distance ne sont comptés que lorsqu’ils sont vendus avec un dispositif couvert.
Qu’est-ce qui est exclu de la portée ?
Le périmètre exclut les médicaments pour l’insuffisance cardiaque vendus sans dispositif de délivrance, tels que les bêta-bloquants, les inhibiteurs de l’ECA, les inhibiteurs du récepteur de l’angiotensine et de la néprilysine et les inhibiteurs de2 SGLT. Contrairement aux thérapies dirigées par dispositifs, qui sont suivies par des procédures et des ventes unitaires, ces médicaments suivent des modèles de revenus pharmaceutiques et restent en dehors de l’évaluation. Les services de transplantation cardiaque et la logistique des organes de donneur sont également exclus.
Les pacemakers autonomes pour rythmes cardiaques lents, les valves cardiaques sans signe d’insuffisance cardiaque, et les appareils connectés de fitness grand public restent en dehors des limites de revenus. Les services hospitaliers, les frais de clinique et les revenus issus uniquement des médicaments sont également exclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire inclut des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces échanges portent sur les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui façonnent l’acceptation plus large sur le marché. Les points de vue des fabricants et des utilisateurs cliniques sont comparés pour montrer où les attentes des fournisseurs et l’adoption réelle divergent.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie, et de nouvelles publications seront ajoutées au fur et à mesure qu’elles apparaîtront.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et des volumes, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché. Les segments établis sont mis en balance par rapport aux segments émergents, et les régions matures par rapport à celles à évolution plus rapide, de sorte que les prévisions reflètent le rythme de croissance différent sur le marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières sont prévues pour examiner les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale, et les estimations seront révisées dès que de nouvelles preuves modifieront les perspectives.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
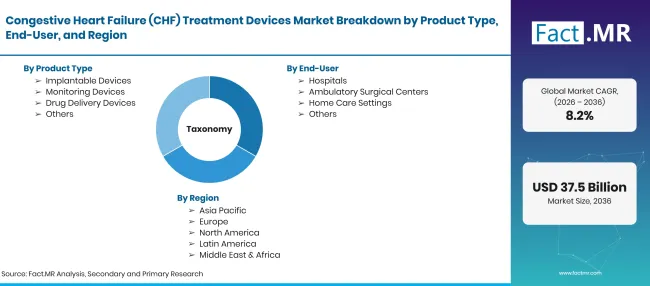
Factmr Congestive Heart Failure Chf Treatment Devices Market Taxonomy 2 | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD 17.0 milliards en 2026 pour USD 37.5 milliards d’ici 2036 à un 8.2% CAGR |
| Définition du marché | Dispositifs médicaux qui traitent ou aident à gérer l’insuffisance cardiaque congestive, tels que les défibrillateurs implantables, les systèmes de resynchronisation cardiaque, les dispositifs d’assistance ventriculaire, les systèmes de surveillance implantables et portables, ainsi que les dispositifs de délivrance de médicaments sur le corps utilisés dans les hôpitaux, centres chirurgicaux ambulatoires et établissements de soins à domicile. |
| Type de produit | Dispositifs implantables ; Dispositifs de surveillance ; Dispositifs de délivrance de médicaments ; Autres |
| Utilisateur final | Hôpitaux ; Centres chirurgicaux ambulatoires ; Établissements de soins à domicile ; Autres |
| Canal de distribution | Ventes directes ; Distributeurs ; Ventes en ligne ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Royaume-Uni; le Japon ; États-Unis; Brésil ; Allemagne |
| Entreprises clés profilées | Medtronic plc ; Laboratoires Abbott ; Boston Scientific Corporation; Biotronik SE & Co. KG ; Johnson & Johnson (Abiomed Impella) ; Zoll Medical Corporation; Edwards Lifesciences Corporation; CVRx, Inc. ; Impulse Dynamics ; Corvia Medical, Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant les populations de patients souffrant d’insuffisance cardiaque ; les taux d’implantation des dispositifs ; la revue des recommandations cliniques et des remboursements ; la répartition des utilisateurs finaux et des canaux ; la croissance des pays ; et l’examen du portefeuille des fournisseurs. |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Dispositifs implantables
- Dispositifs de surveillance
- Dispositifs de délivrance de médicaments
- Autres
-
Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Paramètres de soins à domicile
- Autres
-
Par canal de distribution
- Ventes directes
- Distributeurs
- Ventes en ligne
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) en 2026 ?
Quelle est la CAGR du marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) de 2026 à 2036 ?
Quel type de produit est en tête du marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) ?
Quel utilisateur final est le leader du marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) ?
Quel canal de distribution domine le marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) ?
Quel pays devrait connaître la croissance la plus forte sur le marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) ?
Quelles sont les principales entreprises sur le marché des dispositifs de traitement de l’insuffisance cardiaque congestive (ICC) ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF