- Market Value (2025): USD 358.0 Mn
- Estimated Value (2026): USD 381.3 Mn
- Forecast Value (2036): USD 718.5 Mn
- CAGR (2026-2036): 6.5%
Quelle est la valeur prévue du marché des testeurs de dissolution d’ici 2036 ?
USD 381.3 millions en 2026 pour USD 718.5 millions d’ici 2036 à 6.5% CAGR.
- Le marché des testeurs de dissolution a été évalué à USD 357.9 millions en 2025, stimulé par la demande du contrôle de qualité pharmaceutique et du développement de médicaments génériques.
- D’ici 2036, la valeur marchande atteindra USD 718.5 millions, contre USD 381.3 millions en 2026.
- Une 6.5% CAGR s’applique de 2026 à 2036, reflétant l’hypothèse de croissance utilisée dans cette évaluation.
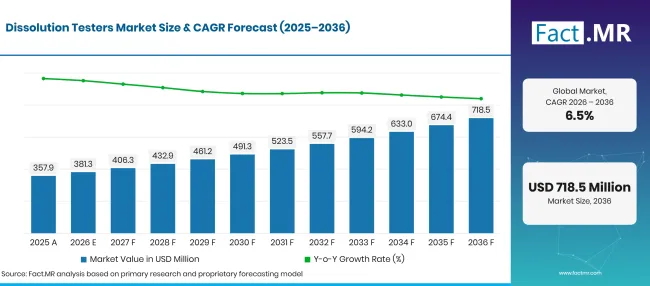
Dissolution Testers Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Estimation | 357.9 |
| 2026 | Estimation | 381.3 |
| 2036 | Prévisions | 718.5 |
| CAGR (2026–2036) | Période de prévision | 6.5% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des testeurs de dissolution ?
Entre 2026 et 2036, le marché devrait gagner USD 337.2 millions de valeurs.
- Moteurs de la demande sur le marché
- Les fabricants pharmaceutiques utilisent les tests de dissolution pour évaluer la performance de mise en production de médicaments, vérifier la cohérence des lots et évaluer les formulations avant la commercialisation. Ces activités créent des besoins récurrents en équipements lors du développement et de la fabrication des produits, et les laboratoires ont besoin d’instruments qui maintiennent des conditions de test contrôlées et produisent des résultats cohérents.
- Le passage vers des opérations automatisées de laboratoire a accru l’intérêt pour les systèmes qui réduisent la manipulation manuelle, standardisent les séquences de test et simplifient l’enregistrement des données. Les installations traitant de grands volumes d’échantillons peuvent prioriser ces fonctions car elles supportent des flux de travail plus organisés et réduisent les tâches répétitives des opérateurs.
- Le développement de médicaments génériques repose sur la comparaison des profils de dissolution pour évaluer la performance des formulations. Les entreprises pharmaceutiques et les organismes de recherche sous contrat utilisent des testeurs pour la formulation et les études analytiques.
- Les médicaments à libération immédiate, à libération différée et à libération prolongée nécessitent des approches de test adaptées à leurs caractéristiques de libération. Des testeurs adaptés à différentes conditions de test aident les laboratoires à examiner les produits de manière cohérente, rendant la flexibilité des instruments pertinente sur plusieurs formes posologiques.
- La recherche pharmaceutique et les tests sous contrat étendent la demande au-delà des installations de fabrication. Les organisations de recherche sous contrat, les institutions académiques et les laboratoires de recherche utilisent des testeurs de dissolution pour étudier la libération des médicaments et comparer les formulations.
- Segments clés analysés
- Par type de produit : Les testeurs de dissolution automatisés représentent 68.5% du marché en 2026. Leur position de leader reflète l’importance de séquences de tests contrôlées, de procédures cohérentes et d’une manipulation manuelle réduite dans les opérations en laboratoire.
- Par application : L’industrie pharmaceutique représente 61.5% du marché en 2026. La demande provient du développement des formulations, des contrôles de fabrication et de l’évaluation de la qualité des produits finis.
- Par utilisateur final : Les entreprises pharmaceutiques contribuent 52.8% de la demande du marché en 2026. Leurs besoins en équipements couvrent l’évaluation des formulations, l’évaluation des lots et les activités de contrôle qualité de routine.
- Avis d’un analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La demande de testeurs de dissolution devrait croître à mesure que les entreprises pharmaceutiques renforcent les contrôles qualité et étendent la recherche sur les formulations. Au cours des années à venir, les systèmes automatisés offrant des options de test flexibles et une gestion fiable des données sont sur le point d’attirer davantage d’investissements. »
- Implications stratégiques
- Le développement produit doit mettre l’accent sur des résultats répétables, des méthodes de test adaptables et une gestion des données simple. Ces capacités répondent aux exigences quotidiennes des équipes de contrôle qualité pharmaceutique.
- La performance de l’équipement dépend de plus que l’installation initiale. L’étalonnage, la maintenance de routine, la formation de l’opérateur et l’assistance technique rapide restent importantes tout au long de la vie opérationnelle de l’instrument&39# ; s.
- Les clients pharmaceutiques évaluent si l’équipement correspond aux méthodes d’essai établies et aux procédures de laboratoire. La fiabilité de l’instrument, la documentation adéquate et la constance des performances sont des considérations importantes lors de la sélection ou du remplacement des systèmes de test par les laboratoires.
- L’expansion internationale nécessite une approche spécifique au marché. Les niveaux d’investissement, les attentes réglementaires, la couverture des services et les contraintes d’achat influencent les décisions commerciales à travers les différents pays.
Sur les cinq marchés, le Japon enregistre le taux de croissance le plus élevé à 6.4% pour 2026–2036, suivi de l’Allemagne à 6.0%. Les États-Unis suivent à 5.6%, le Brésil à 5.2%et le Royaume-Uni à 4.7%.
Comment le marché des testeurs de dissolution se répartit-il par segment ?
Les testeurs de dissolution automatisée sont en tête du type de produit avec une part 68.5% . L’industrie pharmaceutique dirige l’application à 61.5%, tandis que les entreprises pharmaceutiques occupent la première place en nombre d’utilisateurs finaux à 52.8%.
Quel type de produit domine ?
Les testeurs de dissolution automatisés représentent 68.5% du marché en 2026.
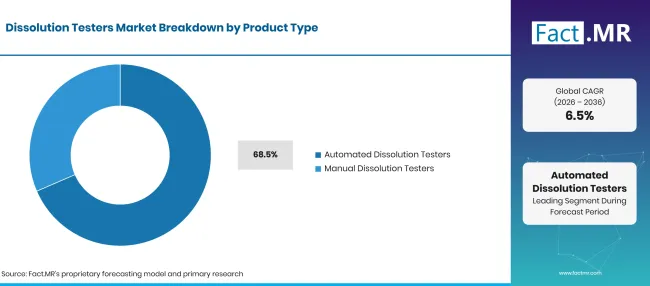
Dissolution Testers Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Testeurs de dissolution automatisés (segment principal) | 68.5% |
| D’autres segments combinés | 31.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Les testeurs de dissolution automatisés simplifient les procédures répétitives et réduisent l’implication des opérateurs tout en aidant les laboratoires à garder le contrôle des conditions de test. L’échantillonnage automatisé, les essais programmés et la capture numérique des données facilitent également l’organisation de contrôles de qualité de routine.
Ces fonctions concernent les fabricants pharmaceutiques qui réalisent fréquemment des évaluations de mise en production par lots et tiennent des registres de tests détaillés. Les systèmes manuels restent adaptés aux petits laboratoires avec des volumes de tests plus faibles ou des budgets d’équipement limités. Les installations avec des charges de travail plus lourdes peuvent accorder une plus grande importance à l’automatisation lors de l’évaluation de la productivité, de la répétabilité et des besoins en personnel.
Qu’est-ce qui soutient l’industrie pharmaceutique dans le cadre de l’application ?
L’industrie pharmaceutique représente 61.5% du chiffre d’affaires du marché en 2026.
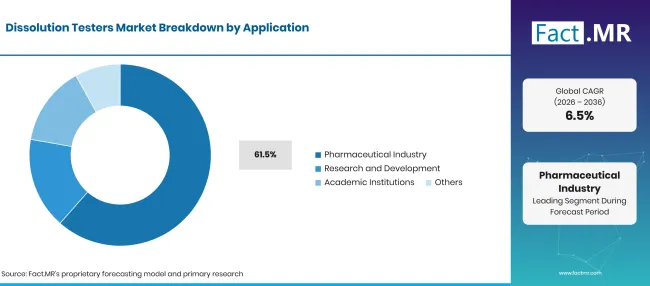
Dissolution Testers Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Industrie pharmaceutique (segment leader) | 61.5% |
| D’autres segments combinés | 38.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
L’industrie pharmaceutique est en tête du segment des applications car les tests de dissolution soutiennent la formulation des médicaments et le contrôle qualité de routine. Les fabricants examinent les profils de mise en production, vérifient la cohérence des produits et comparent les résultats avec les critères d’acceptation spécifiques au produit avant de sortir les lots.
Les laboratoires de recherche et développement utilisent ces instruments pour comparer les formulations et affiner les méthodes de test. Les institutions académiques les appliquent dans la recherche pharmaceutique et la formation pratique. Les tests répétés lors du développement, de la fabrication et de la mise en production créent un besoin constant d’instruments fiables. Les directives de l’OMS reconnaissent les études de dissolution comparative comme des preuves substitutives potentielles de bioéquivalence pour des formes orales solides à libération immédiate éligibles contenant des ingrédients actifs BCS de classe I ou III [5].
Qu’est-ce qui guide le segment Utilisateur Final ?
Les entreprises pharmaceutiques représentent 52.8% de la demande du marché en 2026.
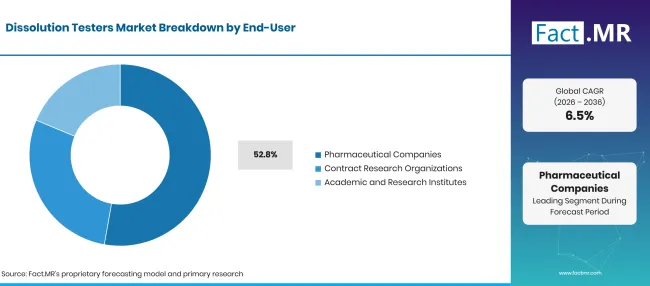
Dissolution Testers Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Entreprises pharmaceutiques (segment leader) | 52.8% |
| D’autres segments combinés | 47.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Les entreprises pharmaceutiques mènent le segment des utilisateurs finaux car les tests de dissolution font partie du développement des produits et des contrôles qualité de fabrication. Ces organisations évaluent la performance des mises en production de médicaments, comparent les formulations et vérifient la cohérence des lots avant la mise sur le marché. Leurs calendriers de production créent des exigences récurrentes pour les équipements de test.
Les institutions académiques utilisent principalement des testeurs de dissolution pour la recherche et la formation, tandis que les organisations de recherche sous contrat réalisent des études pour le compte de clients pharmaceutiques. Les fabricants pharmaceutiques utilisent ces instruments tout au long du développement et de la production commerciale. Les différences de volume de tests, de priorités de recherche et de budgets de capital influencent le choix des équipements au sein de ces groupes d’utilisateurs finaux.
Qu’est-ce qui accélère l’adoption du marché des testeurs de dissolution et qu’est-ce qui la freine ?
Les entreprises pharmaceutiques continuent d’investir dans les tests de dissolution pour évaluer les formulations et maintenir les normes de qualité. Les instruments automatisés améliorent l’efficacité lors des tests à grand volume, mais les coûts des équipements, la validation des méthodes et la maintenance augmentent l’investissement total.
Analyse de l’impact des pilotes
| Pilote | (~) % D’IMPACT SUR CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Tests de dissolution de routine pour le contrôle de la qualité pharmaceutique et les décisions de libération des lots | +1.6% | Mondial | Courte durée (≤ 2 ans) |
| Demande croissante pour la manipulation automatisée des échantillons et des flux de travail en laboratoire reproductibles | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Développement de formulations et études comparatives de dissolution pour les produits nouveaux et génériques | +0.8% | Amérique du Nord, Europe, Asie de l’Est | Moyen terme (2–4 ans) |
| Une plus grande attention portée à la validation des méthodes, à la traçabilité des données et à la cohérence des conditions de test | +0.7% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des opportunités
| Opportunité | (~) % D’IMPACT SUR CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Systèmes automatisés pour les laboratoires traitant de grands volumes d’échantillons pharmaceutiques | +1.1% | Mondial | Moyen terme (2–4 ans) |
| Logiciels et outils de gestion des données qui simplifient les flux de travail de test et les rapports | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Utilisation accrue d’organisations de recherche sous contrat et de laboratoires d’essais indépendants | +0.6% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2–4 ans) |
| Service local, étalonnage et formation des opérateurs pour les instruments installés | +0.4% | Mondial | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des contraintes
| Retenue | (~) % D’IMPACT SUR CAGR | Pertinence géographique | Chronologie d’impact |
|---|---|---|---|
| Coût initial élevé des équipements automatisés et des logiciels associés | −0.2% | Mondial | À court terme (≤ 2 ans) |
| Exigences continues de validation, étalonnage et maintenance | −0.1% | Mondial | Moyen terme (2–4 ans) |
| Budgets d’investissement limités dans les petits laboratoires et institutions académiques | −0.1% | Marchés émergents et marchés matures sélectionnés | Moyen terme (2–4 ans) |
| Besoin de personnel formé et compatibilité avec les procédures de laboratoire établies | −0.1% | Mondial | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels pays étendent le marché des testeurs de dissolution jusqu’en 2036 ?
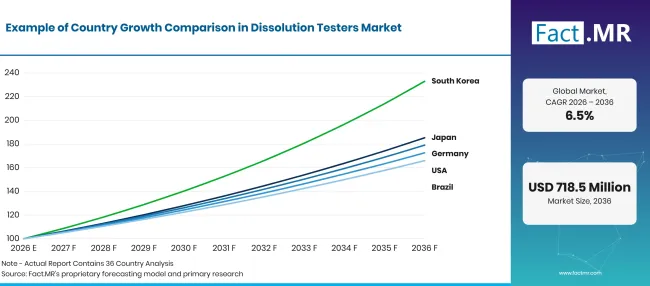
Dissolution Testers Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Japon | 6.4% |
| Allemagne | 6.0% |
| États-Unis | 5.6% |
| Brésil | 5.2% |
| Royaume-Uni | 4.7% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Qu’est-ce qui soutient l’adoption au Japon ?
Fact.MR prévoit une 6.4% CAGR au Japon pour 2026–2036, basée sur ses hypothèses concernant l’activité de tests pharmaceutiques et l’adoption d’instruments de laboratoire automatisés.
Les laboratoires japonais sont réputés pour leur discipline analytique stricte, et cette habitude favorise les instruments qui livrent le même résultat répétition. Les développeurs de médicaments comptent sur des testeurs de dissolution pour suivre les profils de sortie, comparer les formulations et confirmer la qualité avant la livraison des produits. Les systèmes automatisés conviennent bien à ce cadre, car ils augmentent le débit et maintiennent des procédures uniformes d’un analyste à l’autre.
Qu’est-ce qui soutient l’Allemagne' l’adoption ?
6.0% CAGR, soutenue par une base solide de fabrication pharmaceutique qui maintient le contrôle qualité et la formulation à grande échelle.
Allemagne' les fabricants de médicaments et les laboratoires de test générent une demande constante pour les équipements de dissolution, des premières études de formulation à la mise en production en lot. Les résultats de dissolution aident les fabricants à juger la performance des médicaments et à confirmer qu’un lot correspond au suivant. Lorsque les laboratoires modernisent ou augmentent leur capacité, ils accordent plus d’importance à l’automatisation, à la compatibilité avec les méthodes existantes et à la fiabilité à long terme que le prix d’achat seul.
Comment les États-Unis développent-ils la demande ?
5.6% CAGR, soutenu par un vaste pipeline de développement de médicaments génériques et spécialisés ainsi qu’un environnement de recherche réglementaire actif.
Les fabricants de médicaments et les organisations de recherche sous contrat aux États-Unis choisissent les équipements de test en fonction de la fiabilité des mesures, des besoins en tenue de dossiers et de l’adaptation au flux de travail en laboratoire. Le développement de médicaments génériques soulève des questions scientifiques et réglementaires concernant la caractérisation des formulations et les produits à libération modifiée, des sujets abordés par la FDA lors de son atelier de recherche 2025 [2]. Ces questions maintiennent les tests de dissolution proches des décisions de développement des produits.
Qu’est-ce qui soutient l’adoption au Brésil ?
5.2% CAGR, façonné par la production pharmaceutique locale et la nécessité de vérifier la qualité des produits à l’intérieur du pays.
Les fabricants brésiliens doivent démontrer que leurs produits libèrent l’ingrédient actif comme prévu et restent constants d’un lot à l’autre, ce qui soutient la demande de testeurs de dissolution. Les décisions d’achat dépendent souvent du coût des instruments, de l’accès au service technique et des budgets de laboratoire disponibles. Les installations avec des charges de test lourdes peuvent pencher vers l’automatisation, tandis que les petits laboratoires privilégient l’accessibilité financière et les fonctions essentielles qu’ils utilisent réellement.
Comment le Royaume-Uni développe-t-il la demande ?
4.7% CAGR, en tant que marché axé sur la recherche avec des laboratoires établis, cela laisse plus de place au remplacement qu’à une nouvelle capacité.
Le Royaume-Uni' les travaux de recherche pharmaceutique, de développement de formulations et de contrôle qualité ont encore besoin que des testeurs de dissolution examinent le comportement de libération des médicaments et comparent les formulations dans des conditions contrôlées. De nombreux laboratoires possèdent déjà des instruments performants, donc les achats suivent généralement des cycles de remplacement et des exigences de tenue de dossiers. Des budgets serrés et le niveau d’automatisation déjà en place peuvent ralentir les décisions concernant les nouvelles installations.
Qui dirige le marché des testeurs de dissolution ?
La concurrence sur le marché des testeurs de dissolution comprend des systèmes manuels et automatisés, des équipements de test spécialisés et un soutien en laboratoire. SOTAX AG propose des systèmes de dissolution modulaires et des solutions d’automatisation. Agilent Technologies, Inc. commercialise 708- appareils de dissolution DS, systèmes d’échantillonnage et outils de qualification. Distek, Inc. propose des testeurs de dissolution OLERA et un support technique.
Teledyne Hanson (Teledyne LABS) propose des appareils de dissolution, de l’automatisation et des accessoires. Electrolab (Inde) commercialise Pvt. Ltd. des testeurs de dissolution et des équipements de préparation des supports. ERWEKA GmbH fournit des systèmes manuels et automatisés, des logiciels et des options de service. Labindia Analytical Instruments Pvt. Ltd. propose des testeurs de la série DS et des lave-vases. Logan Instruments Corp. couvre les outils7d'1et d’étalonnage des appareils USP Appliances. Les offres spécifiques aux produits de Pharma Test Apparatebau AG et Pion Inc. nécessitent une vérification supplémentaire par rapport à la documentation actuelle de l’entreprise avant publication.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises présentées incluent SOTAX AG; Agilent Technologies, Inc. ; Distek, Inc. ; Teledyne Hanson (Teledyne LABS) ; Electrolab (Inde) Pvt. Ltd.; ERWEKA GmbH; Pharma Test Apparatebau AG; Labindia Analytical Instruments Pvt. Ltd.; Logan Instruments Corp.; et Pion Inc.
- SOTAX AG
- Agilent Technologies, Inc.
- Distek, Inc.
- Teledyne Hanson (Teledyne LABS)
- Electrolab (Inde) Pvt. Ltd.
- ERWEKA GmbH
- Pharma Test Apparatebau AG
- Labindia Analytical Instruments Pvt. Ltd.
- Logan Instruments Corp.
- Pion Inc.
Bibliographie
- [1] Organisation mondiale de la santé. (2025, janvier 2). Annotations spécifiques au PQT/MED pour la directive de l’OMS sur les biodérogations basées sur le système de classification des biopharmaceutiques. https://extranet.who.int/prequal/sites/default/files/document_files/bcs_biowaiverguideline_january2025.pdfDocument d’orientation de l’OMS
- [2] Food and Drug Administration des États-Unis. (2025, juin 3–4). Atelier public sur la science et la recherche sur les médicaments génériques pour l’exercice 2025 [Atelier]. Page de l’atelier FDA
- [3] Agence de régulation des médicaments et produits de santé. (2025, juillet 31). Résumé de la sécurité MHRA : juillet 2025. GOV.UK. Source de la MHRA
- [4] Organisation mondiale de la santé. (2025, avril 15). Comité d’experts de l’OMS sur les spécifications des préparations pharmaceutiques : cinquante-huitième rapport (série de rapports techniques de l’OMS n° 1060). Rapport de l’OMS
- [5] Organisation mondiale de la santé. (2026, juin 9). Liste des biodérogations de l’OMS : Proposition de renonciation aux exigences de bioéquivalence in vivo pour la liste modèle de l’OMS des formules orales solides à libération immédiate des médicaments essentiels (Série de rapports techniques de l’OMS n° 1067, annexe 7). https://www.who.int/publications/m/item/trs-1067---annexe7--liste de biodérogation de l’OMS à la liste de bioéquivalence in vivo pour la liste des médicaments essentiels à libération immédiate --formules orales solides
Ce rapport répond
- Comment le marché des testeurs de dissolution est-il divisé par type de produit, application et utilisateur final ?
- Quels sous-segments dominent le marché en 2026, et quelles exigences opérationnelles expliquent leur position ?
- Comment le contrôle qualité pharmaceutique, le développement de formulations et l’automatisation en laboratoire influencent-ils la demande ?
- Quels pays ont les plus hauts CAGRsur les cinq marchés couverts dans ce rapport ?
- Quelles entreprises participent à ce paysage concurrentiel, et quelles caractéristiques d’instruments comptent pour les acheteurs de laboratoires ?
- Quels coûts, la maintenance et les flux de travail pourraient freiner une adoption plus large des équipements de test de dissolution ?
Que couvre le marché des testeurs de dissolution ?
Les testeurs de dissolution sont des instruments de laboratoire qui mesurent comment un ingrédient pharmaceutique actif est libéré d’un comprimé, d’une capsule ou d’une autre forme posologique appropriée dans des conditions de test contrôlées. Chaque système combine un ensemble de récipient, un appareil à palettes ou paniers, un bain-marie ou un système de chauffage à température contrôlée et un mécanisme d’échantillonnage. Les instruments sont vendus sous forme automatisée ou manuelle.
La valeur est suivie entre les entreprises pharmaceutiques, les organisations de recherche sous contrat, ainsi que les instituts universitaires et de recherche. Les ventes atteignent les laboratoires via des contrats directs avec les fabricants d’instruments, les distributeurs et les partenaires de service.
Qu’est-ce qui est inclus dans le périmètre ?
Le périmètre englobe les instruments automatisés et manuels de test de dissolution utilisés dans les applications pharmaceutiques et laboratoires connexes.
Selon la configuration des instruments, les caractéristiques pertinentes incluent l’agencement des vaisseaux, le contrôle de la température, les fonctions d’échantillonnage, les séquences de tests automatisées et les capacités opérationnelles associées.
L’évaluation couvre également les applications et groupes d’utilisateurs finaux spécifiés dans la segmentation du marché. Les hypothèses de croissance au niveau des pays et le paysage concurrentiel fournissent un contexte supplémentaire pour évaluer les opportunités commerciales. Les exigences de workflow en laboratoire, la cohérence des tests, la compatibilité des méthodes et la fonctionnalité des instruments aident à expliquer les priorités d’achat entre les installations avec différents volumes et budgets de test.
Qu’est-ce qui est exclu de la portée ?
La définition du marché se limite aux équipements spécifiquement conçus pour effectuer des essais de dissolution.
Les instruments analytiques autonomes utilisés pour d’autres procédures, les équipements de laboratoire généraux et les machines pharmaceutiques non liées aux tests de dissolution ne sont pas du marché défini.
Les consommables, services de laboratoire et logiciels achetés séparément sont exclus du revenu d’équipements lorsqu’ils ne sont pas regroupés avec un testeur de dissolution. Cette distinction permet de concentrer l’évaluation sur les ventes d’instruments plutôt que sur l’industrie plus large des tests pharmaceutiques.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
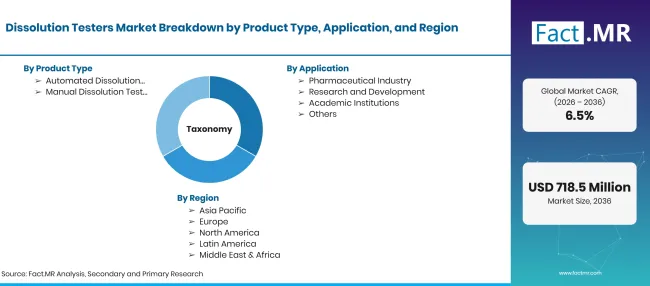
Dissolution Testers Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions |
| Définition du marché | Instruments de laboratoire utilisés pour mesurer la vitesse et l’étendue de la libération d’ingrédients actifs à partir des formes pharmaceutiques sous des conditions contrôlées de test |
| Type de produit | Testeurs de dissolution automatisés ; Testeurs de dissolution manuels |
| Application | Industrie pharmaceutique ; Recherche et développement ; Institutions académiques ; Autres |
| Utilisateur final | Entreprises pharmaceutiques ; Organisations de recherche sous contrat ; Instituts académiques et de recherche |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | le Japon ; Allemagne; États-Unis; Brésil ; Royaume-Uni |
| Entreprises profilées | SOTAX AG; Agilent Technologies, Inc. ; Distek, Inc. ; Teledyne Hanson (Teledyne LABS) ; Electrolab (Inde) Pvt. Ltd.; ERWEKA GmbH; Pharma Test Apparatebau AG; Labindia Analytical Instruments Pvt. Ltd.; Logan Instruments Corp.; Pion Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Évaluation du marché basée sur les valeurs du marché, les taux de croissance, les parts de segment, les CAGRpays et la liste des entreprises utilisées dans cette analyse. Les directives officielles sur les tests pharmaceutiques fournissent un contexte technique et réglementaire. |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Testeurs de dissolution automatisés
- Testeurs de dissolution manuelle
-
Par application
- Industrie pharmaceutique
- Recherche et développement
- Établissements académiques
- Autres
-
Par utilisateur final
- Entreprises pharmaceutiques
- Organisations de recherche sous contrat
- Instituts académiques et de recherche
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF