- Market Value (2025): USD 26.3 Bn
- Estimated Value (2026): USD 27.8 Bn
- Forecast Value (2036): USD 48.3 Bn
- CAGR (2026-2036): 5.7%
Quelle est la prévision du marché des lampes économes en énergie d’ici 2036 ?
USD 27.8 milliards en 2026 à USD 48.3 milliards d’ici 2036 à 5.7% CAGR.
- Fact.MR estime le marché des lampes économes en énergie à USD 26.3 milliards pour 2025, une base principalement basée sur des ampoules LED de remplacement achetées pour les foyers et les petites entreprises.
- Les revenus passeront de USD 27.8 milliards en 2026 à USD 48.3 milliards d’ici 2036, alors que les prises halogènes, CFL et fluorescentes restantes passeront à LED.
- Un 5.7% CAGR reflète une demande constante de remplaçant, tempérée par la longue durée de vie des produits LED qui ralentit les achats répétés.
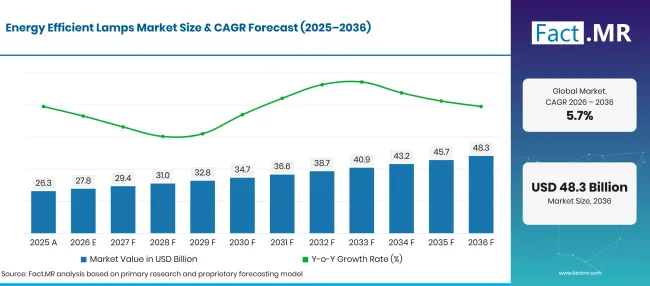
Energy Efficient Lamps Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 26.3 |
| 2026 | Estimation | 27.8 |
| 2036 | Prévisions | 48.3 |
| CAGR 2026 à 2036 | Période de prévision | 5.7% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des lampes économes en énergie ?
La période 2026-2036 ajoute USD 20.5 milliards de nouvelles valeurs, concentrée dans la modernisation des LED pour les maisons et les ventes au détail menées par les supermarchés.
- Moteurs de la demande sur le marché
- L’éclairage reste une charge électrique importante dans le monde. L’AIE place l’éclairage dans les bâtiments et les applications extérieures à environ 8% de la demande mondiale d’électricité en 2024, soit environ 2,200 TWh, ce qui maintient les lampes efficaces en haut des listes de contrôle économes en énergie [1].
- Un grand nombre de douilles n’a pas encore été converti. Environ 30% des lampes résidentielles dans le monde ne sont toujours pas des LED, et près de 15% les LED de première génération atteignent la fin de leur vie, selon la même analyse de l’IEA [1].
- Les retraits des fluorescents transforment les améliorations en obligations. Une fois que les tubes et les ampoules fluorescentes compactes quittent les rayons des magasins, les acheteurs doivent passer à des substituts LED adaptés aux accessoires existants.
- Les propriétaires de biens commerciaux rénovent des bureaux, des commerces et des bâtiments publics pour réduire les coûts d’exploitation. Les échanges de lampes nécessitent peu de perturbations, ce qui leur permet souvent de constituer la première mesure d’un plan de rénovation plus large.
- Segments clés analysés
- Par type de produit : Les lampes LED détiendront 62.5% part en 2026, car elles consomment une fraction de la puissance des ampoules halogènes et fonctionnent pendant de nombreuses années entre les changements.
- Par application : Les habitations représentent 38.7% de la valeur de 2026, car les maisons contiennent le plus grand nombre de douilles et remplacent régulièrement les ampoules.
- Par canal de distribution : Les supermarchés/hypermarchés capteront 40.8% des ventes de 2026, aidés par une large gamme de rayons et l’habitude d’acheter des ampoules lors des courses hebdomadaires.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les dix prochaines années sur ce marché seront moins influencées par la première adoption des LED que par la conversion finale des douilles fluorescentes et halogènes, ainsi que par le remplacement des premières ampoules LED désormais usées. Les marques qui associent une forte efficacité à des prix bas conquiertront l’acheteur domestique, tandis que la demande commerciale récompensera les lampes qui s’installent dans des accessoires existants et fonctionnent avec des gradateurs et des contrôles. Une longue durée de vie du produit limitera les volumes répétés, donc les fournisseurs devront ajouter de la valeur grâce à des fonctionnalités intelligentes, une meilleure qualité de lumière et une disponibilité fiable en magasin. »
- Implications stratégiques
- Les fabricants devraient élargir les plages de tubes et d’ampoules LED adaptées aux anciens raccords fluorescents et halogènes, afin que les acheteurs qui abandonnent progressivement puissent changer sans avoir à changer de câblage.
- Les détaillants devraient regrouper les produits LED par flux de lumière, température de couleur et type de douille, ce qui raccourcit la décision pour les acheteurs de remplacer une ampoule défectueuse.
- Les responsables d’installation devraient auditer les stocks fluorescents avant les interdictions nationales et planifier un remplacement progressif des LED afin d’éviter des interruptions soudaines d’approvisionnement.
- Les investisseurs devraient privilégier des fournisseurs ayant une forte portée en supermarché et en ligne dans les régions sensibles au prix, où la conversion reste encore à réaliser.
L’Allemagne mènera le groupe des cinq pays à 6.7%, avec des prix élevés de l’électricité des ménages et des règles européennes de rénovation des bâtiments offrant aux propriétaires un dossier clair de remboursement. Le Brésil suit à 6.1%, où la hausse de la consommation d’électricité résidentielle et la planification nationale de l’efficacité élargissent la clientèle LED. Les États-Unis, à 5.5%, ont déjà une forte utilisation des LED chez eux, donc la croissance repose sur des rénovations commerciales et le remplacement d’anciennes ampoules LED. Le Royaume-Uni, à 4.9% , dépend des améliorations des bâtiments publics et du remplacement régulier des commerces de détail. Le Japon ferme la fourchette à 4.4%: ses coupures fluorescentes de 2027 augmentent les volumes à court terme, mais un parc immobilier mature et en croissance lente limite les nouvelles installations.
Comment le marché des lampes économes énergétiquement se répartit-il par segment ?
Les lampes LED seront en tête du type de produit à 62.5%; Le résidentiel dirigera l’application à 38.7%; Les supermarchés/hypermarchés domineront le canal de distribution à 40.8% en 2026.
Quel type de produit mène ?
Les lampes LED détiennent 62.5% des ventes de 2026.
| Type de produit | Partager (2026) |
|---|---|
| Lampes LED (segment principal) | 62.5% |
| D’autres segments combinés | 37.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
L’efficacité est la principale raison pour laquelle les acheteurs optent pour les LED. L’AIE rapporte que les lampes halogènes délivrent environ 20 lumens par watt et les lampes fluorescentes compactes environ 50, tandis que les LED vendues aujourd’hui atteignent en moyenne près de 100 lumens par watt, certains modèles professionnels dépassant 200 [1]. Cet écart signifie qu’une ampoule LED typique réduit la consommation d’éclairage de plus de moitié par rapport aux anciennes technologies, et que ces économies se manifestent directement sur une facture mensuelle. Les lampes CFL, fluorescentes et halogènes continuent de servir des installations installées dans les bureaux, entrepôts et maisons anciennes, mais leur part continuera de diminuer à mesure que les interdictions entreront en vigueur. En amont, les progrès de l’industrie des puces LED continuent d’augmenter la production lumineuse par watt. Les formats plats comme la gamme de panneaux LED rivalisent avec les remplacements de tubes dans les grilles de plafond.
Qu’est-ce qui prend en compte le résidentiel dans l’application ?
Le résidentiel représente 38.7% des revenus de 2026.
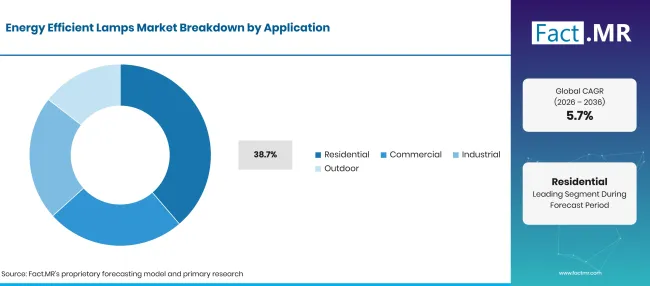
Energy Efficient Lamps Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Résidentiel (segment principal) | 38.7% |
| D’autres segments combinés | 61.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les maisons disposent de plus de douilles que tout autre réglage, et chaque ampoule défaillante est un moment d’achat. La U.S. Energy Information Administration a constaté que la part des ménages utilisant principalement des ampoules LED pour l’éclairage intérieur est passée de 4% en 2015 à 63% en 2024 [2]. Des modes de conversion similaires dans d’autres pays maintiennent la demande résidentielle large, allant des ampoules en forme de A basiques aux lampes à filament et smart. Les applications commerciales, industrielles et extérieures privilégient les tubes à haute puissance, les lampes à haute baie et les lampes associées à des commandes. Les gestionnaires d’immeubles combinent souvent des améliorations des lampes avec un contrôleur d’éclairage LED pour ajouter la gradation et la détection d’occupation.
Comment le canal de distribution façonne-t-il la demande ?
Les supermarchés/hypermarchés représentent 32.6% de la valeur de 2026.
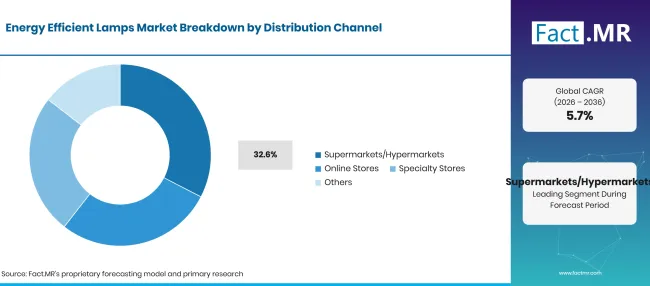
Energy Efficient Lamps Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Supermarchés/Hypermarchés (Segment principal) | 32.6% |
| D’autres segments combinés | 59.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les acheteurs remplacent généralement une ampoule à la dernière minute, ils achètent donc là où ils achètent déjà de la nourriture et des articles ménagers. Les supermarchés et hypermarchés proposent des packs multiples à des prix élevés, et les promotions poussent souvent les acheteurs à remplacer plusieurs ampoules à la fois. Les boutiques en ligne gagnent des parts pour les modèles spécialisés, les ampoules intelligentes et les commandes en gros. Le Bureau du recensement des États-Unis a rapporté que le commerce électronique représentait 17.1% des ventes au détail totales au deuxième trimestre 2026, sur une base désaisonnière [3]. Les magasins spécialisés en éclairage et les grossistes en électricité restent importants pour les entrepreneurs et les acheteurs commerciaux.
Qu’est-ce qui accélère l’adoption sur le marché des lampes économes en énergie, et qu’est-ce qui la freine ?
Les suppressions progressives des fluorescents, la hausse des prix de l’électricité et les règles de rénovation poussent progressivement les acheteurs vers les lampes LED. La croissance est limitée par la longue durée de vie des produits LED, qui retarde les achats répétés, ainsi que par les importations bon marché qui font grimper les prix. Les problèmes de gradation et de compatibilité dans les bâtiments anciens peuvent également ralentir les mises à niveau.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Suppression progressive des lampes fluorescentes qui accélèrent la demande de remplacement des LED | +1.5% | Mondial | À court terme (<=2 ans) |
| La hausse des coûts de l’électricité encourage des améliorations d’éclairage économes en énergie | +1.2% | Europe de l’Ouest, Asie de l’Est | À court terme (<=2 ans) |
| Construction résidentielle et remplacement de l’éclairage domestique | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Modernisation de l’éclairage commercial et institutionnel | +0.7% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Lampes LED abordables pour les acheteurs résidentiels sensibles au prix | +0.8% | Asie du Sud et Pacifique, Amérique latine | Moyen terme (2-4 ans) |
| Remplacement des ampoules LED de première génération arrivant à la fin de vie | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Ampoules LED intelligentes avec gradation et fonctionnalités connectées | +0.5% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>=4 ans) |
| Une distribution en ligne plus large de produits d’éclairage efficaces | +0.4% | Mondial | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Lampes à bas prix et décisions d’achat axées sur les prix | -0.8% | Amérique latine, Asie du Sud et Pacifique | À court terme (<=2 ans) |
| Longue durée de vie de fonctionnement des LED, ralentissant la fréquence de remplacement | -0.6% | Mondial | À long terme (>=4 ans) |
| Problèmes de compatibilité avec les luminaires et gradateurs existants | -0.4% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Concurrence des prix avec les importations à bas coût | -0.3% | Mondial | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels pays étendent le marché des lampes économes énergétiques jusqu’en 2036 ?
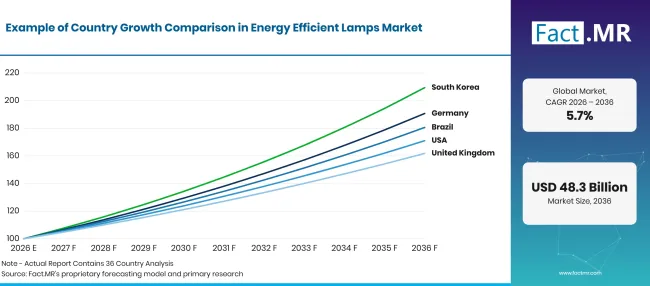
Energy Efficient Lamps Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 6.7% |
| Brésil | 6.1% |
| États-Unis | 5.5% |
| Royaume-Uni | 4.9% |
| Japon | 4.4% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qu’est-ce qui soutient l’adoption des lampes économes en énergie en Allemagne ?
6.7% CAGR, soutenue par des prix élevés de l’électricité des ménages et des règles européennes de rénovation.
Les ménages allemands paient certains des tarifs d’électricité les plus élevés d’Europe, ce qui réduit le retour sur investissement de chaque échange de LED. Destatis a rapporté un prix moyen de l’électricité des ménages de 37.97 cents par kWh au premier semestre 2026, en baisse 6.4% par rapport au second semestre 2025 mais 16.4% au-dessus du premier semestre 2021 [4]. Au niveau de l’UE, la Commission européenne note que les bâtiments représentent 40% de la consommation d’énergie et que 75% des bâtiments de l’UE présentent de faibles performances énergétiques [5]. Les programmes de rénovation fondés sur ces règles offrent aux modernisations des lampes un pipeline stable à travers les habitations et les bureaux.
Comment le Brésil développe-t-il la demande ?
6.1% CAGR, à mesure que la consommation d’énergie résidentielle augmente et que la planification de l’efficacité prend de l’importance.
Les maisons brésiliennes consomment plus d’électricité, et l’éclairage est l’une des charges les plus simples à réduire. Le Bureau de la recherche sur l’énergie (EPE) a rapporté que la consommation résidentielle a augmenté 7.7% année sur année en septembre 2026, soit le sixième mois consécutif de croissance nationale [6]. L’étude d’efficacité de la PDE 2036 indique 53 TWh de demande d’électricité évitée en 2036 et un gain d’efficacité 7% dans le secteur résidentiel entre 2026 et 2036, soutenu par des normes d’équipement, l’étiquetage et le programme Selo Procel [7]. Ces instruments favorisent les lampes efficaces sur les rayons commerciaux.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
5.5% CAGR, soutenue par des rénovations commerciales et le renouvellement d’anciennes ampoules LED.
Les foyers américains utilisent déjà largement des LED. La U.S. Energy Information Administration a rapporté que 90% de foyers utilisaient des ampoules LED en 2024, et 37% les ont utilisées pour tout l’éclairage intérieur [2]. Le reste de la base installée, y compris les ampoules halogènes et les tubes fluorescents dans les espaces commerciaux, continuera à soutenir les ventes de remplacement. Les ampoules intelligentes compatibles avec les assistants vocaux et les applications mobiles ajoutent de la valeur à chaque achat.
Comment le Royaume-Uni développe-t-il la demande ?
4.9% CAGR, facilité par les améliorations des bâtiments publics et le remplacement régulier des commerces de détail.
Les bâtiments du secteur public constituent un objectif clair pour les économies d’énergie. En mai 2025, le gouvernement britannique a attribué plus de630 millions de livres sterling pour des améliorations énergétiques des bâtiments publics, avec des économies moyennes d’environ650 millions de livres sterling par an jusqu’en 2037 [8]. L’éclairage n’est pas mentionné dans ce cycle de financement, mais ces projets fonctionnent souvent parallèlement aux améliorations des lampes et des commandes. Dans le secteur résidentiel, les supermarchés restent le principal choix d’ampoules de remplacement, et les multipacks LED sont l’offre standard.
Qu’est-ce qui soutient l’adoption par le Japon ?
4.4% CAGR, en raison de la coupure fluorescente de 2027 et de la conversion continue des LED.
Le Japon a fixé une date de fin ferme pour l’éclairage fluorescent. Le Bureau de l’Économie, du Commerce et de l’Industrie de Shikoku a rapporté un taux de conversion des LED de 66.4% fin 2025 et a confirmé que la fabrication, l’importation et l’exportation de lampes fluorescentes prendront fin d’ici la fin de 2027 [9]. Les propriétaires et les entreprises disposant d’anciens équipements devront changer de produit au cours des deux prochaines années, ce qui entraîne une demande accrue pour les LED, bien que le parc immobilier vieillissant limite la croissance après cette date.
Qui dirige le marché des lampes à haute efficacité énergétique ?
La concurrence se divise en trois groupes. Des spécialistes mondiaux des lampes tels que Signify, LEDVANCE et GE Lighting couvrent toute la gamme, des ampoules basiques aux lampes intelligentes, et rivalisent sur la confiance de la marque, l’efficacité et la présence en rayon. LEDVANCE a utilisé son aperçu lumière + bâtiment 2026, annoncé en septembre 2025, pour présenter des lampes LED avancées aux côtés des lampes et luminaires traditionnels vendus sous les marques OSRAM et SYLVANIA [10].
GE Lighting a renouvelé sa série de révisions en décembre 2025 avec des ampoules évaluées jusqu’à 15 ans qui donnent la lumière d’une ampoule traditionnelle de 60W [11]. Signify a publié une étude en octobre 2026 montrant que 74% des 50 projets d’éclairage circulaire étudiés ont été étudiés avec des bénéfices déclarés [12]. Un second groupe, dirigé par Panasonic, Havells et Bajaj Electricals, s’appuie sur de solides réseaux domestiques au Japon et en Inde. Acuity Brands sert les acheteurs de rénovations commerciales grâce à l’éclairage et aux contrôles. Le prix, la qualité de la lumière et la portée au détail distingueront les gagnants à mesure que le stock de fluorescences s’épuise.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des lampes écoénergétiques incluent Signify, LEDVANCE, GE Lighting, Panasonic, Havells, Bajaj Electricals et Acuity Brands.
- Signifier
- LEDVANCE
- GE Éclairage
- Panasonic
- Havells
- Bajaj Electricals
- Marques d’Acuity
Bibliographie
- [1] Agence internationale de l’énergie. (2026, mars 6). La prochaine vague d’éclairage LED : plus intelligent, circulaire et plus efficace.
- [2] Administration de l’information énergétique des États-Unis. (2026, mars 23). De plus en plus de foyers américains ont utilisé des LED plutôt que d’autres types d’ampoules pour l’éclairage intérieur en 2024.
- [3] Bureau du recensement des États-Unis. (août 182026 ). Ventes trimestrielles de commerce électronique au détail : 2deuxième trimestre 2026.
- [4] Statistisches Bundesamt (Destatis). (2026, septembre 30). Strom- und Gaspreise für Haushalte im 1. Halbjahr 2026 gesunken.
- [5] Commission européenne. (2026, mai 29). Améliorer l’efficacité énergétique des bâtiments pour réduire les factures et économiser de l’énergie.
- [6] Empresa de Pesquisa Energética. (2026, octobre 30). Resenha Mensal : consumo nacional de eletricidade cresce pelo sexto mês consecutivo.
- [7] Empresa de Pesquisa Energética. (2026, novembre 4). PDE 2036 projeta contribuição de 276 TWh da eficiência e dos recursos energéticos distribuídos em 2036.
- [8] Département de la sécurité énergétique et de la neutralité carbone. (2025, mai 15). Nouvelles améliorations énergétiques pour les bâtiments publics afin d’économiser de l’argent aux contribuables.
- [9] Bureau d’économie, de commerce et d’industrie de Shikoku. (2026, mars 26). .
- [10] LEDVANCE. (2025, septembre 15). LEDVANCE à l’éclairage + bâtiment 2026 : célébrons 10 années de transformation du fabricant de lampes à la maison des projets d’éclairage.
- [11] GE Éclairage. (2025, décembre 9). Série de révélations rafraîchies et ampoules Lumière + Forme Avancées au Design.
- [12] Signifie. (2026, octobre 26). L’analyse d’Oxford relie les approches circulaires aux avantages commerciaux dans 74% des projets d’éclairage réels étudiés.
Ce rapport répond
- Comment le chiffre d’affaires des lampes est-il réparti entre les produits LED, CFL, fluorescents et halogènes, et à quelle vitesse le stock ancien diminue-t-il ?
- Pourquoi les lampes LED mènent-elles la demande de produits, et quels gains d’efficacité les maintiennent en tête ?
- Qu’est-ce qui maintient les acheteurs résidentiels et les étagères des supermarchés au cœur des ventes de lampes ?
- Comment les magasins en ligne et les détaillants spécialisés modifient-ils la manière dont les lampes commerciales et intelligentes atteignent les acheteurs ?
- Lequel des cinq pays profilés croîtra le plus rapidement, et quelles règles et prix de l’électricité expliquent ces écarts ?
- Quels fournisseurs sont en concurrence entre les gammes de lampes domestiques et commerciales, et selon quelles conditions ?
Que couvre le marché des lampes économes en énergie ?
Cette étude suit les lampes utilisées pour l’éclairage général, mesurées à la valeur de vente du fabricant. Les ampoules et tubes LED constituent la catégorie principale, tandis que les lampes CFL, fluorescentes et halogènes sont comptabilisées jusqu’à leur sortie du marché.
Le chiffre d’affaires est réparti par type de produit, application, canal de distribution et utilisateur final. Les ménages, bureaux, sites commerciaux et établissements d’hôtellerie sont suivis comme des groupes d’acheteurs distincts, sans qu’aucune part n’est attribuée en dehors des segments principaux.
Qu’est-ce qui est inclus dans le périmètre ?
Ampoules LED de remplacement en formats standards et décoratifs, y compris les lampes LED à filament et intelligentes.
Tubes LED et lampes rétrofit conçues pour les installations fluorescentes existantes et à haute intensité. Lampes fluorescentes compactes, fluorescentes linéaires et halogènes économes en énergie encore vendues pour l’éclairage général. Lampes vendues via les supermarchés, hypermarchés, boutiques en ligne, magasins spécialisés en éclairage et grossistes.
Qu’est-ce qui est exclu de la portée ?
Luminaires complets avec sources lumineuses intégrées, qui sont couvertes dans l’étude des luminaires.
Lampes de véhicule, évaluées séparément dans le rapport d’éclairage LED extérieur automobile . Éclairage de fond d’affichage, éclairage de cinéma et de scène, et lampes de culture horticoles. Main-d’œuvre d’installation, frais d’électricité et logiciels autonomes, ainsi que les services de projet couverts par les solutions d’éclairage LED.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
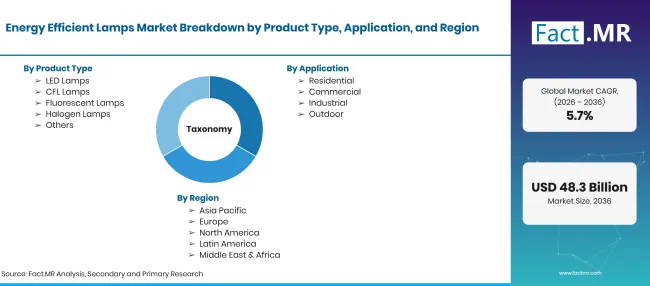
Energy Efficient Lamps Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Lampes économes en énergie utilisées pour l’éclairage général dans les environnements résidentiels, commerciaux, industriels et extérieurs, couvrant les lampes LED, CFL, fluorescentes, halogènes et autres types de lampes qualifiées. |
| Type de produit | Lampes LED ; Lampes CFL ; Lampes fluorescentes ; Lampes halogènes ; Autres |
| Application | Résidentiel ; Commercial ; Industriel ; Extérieur ; Autres |
| Canal de distribution | Supermarchés/hypermarchés ; Boutiques en ligne ; Magasins spécialisés ; Autres |
| Utilisateur final | Ménages ; Bureaux ; Commerce de détail ; Hôtellerie ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Signify ; LEDVANCE ; GE Éclairage ; Panasonic ; Havells ; Bajaj Electrical ; Acuity Brands |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle à cycle de remplacement basé sur le stock de douilles installé, la répartition des technologies d’lampes, les délais de suppression progressive et la répartition des canaux de vente au détail par pays. |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Lampes LED
- Lampes CFL
- Lampes fluorescentes
- Lampes halogènes
- Autres
-
Par application
- Résidentiel
- Commercial
- Industriel
- Extérieur
- Autres
-
Par canal de distribution
- Supermarchés/Hypermarchés
- Boutiques en ligne
- Magasins spécialisés
- Autres
-
Par utilisateur final
- Foyers
- Bureaux
- Vente au détail
- Hospitalité
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des lampes économes en énergie en 2026 ?
Quel taux de croissance le marché des lampes économes en énergie enregistrera-t-il ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quel canal de distribution mène ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF