- Market Value (2025): USD 187.4 Bn
- Estimated Value (2026): USD 205.7 Bn
- Forecast Value (2036): USD 523.8 Bn
- CAGR (2026-2036): 9.8%
Quelle est la valeur prévue du marché de l’énergie solaire ultra efficace d’ici 2036 ?
USD 205.7 milliards en 2026 à USD 523.8 milliards d’ici 2036, soit un CAGR de 9.8%.
- Selon Fact.MR analyse, le marché de l’énergie solaire ultra-efficace était évalué à USD 187.4 milliards en 2025.
- La demande passera de USD 205.7 milliards en 2026 à USD 523.8 milliards d’ici 2036.
- Les prévisions indiquent un 9.8% CAGR de 2026 à 2036, soutenu par l’expansion des installations solaires mondiales
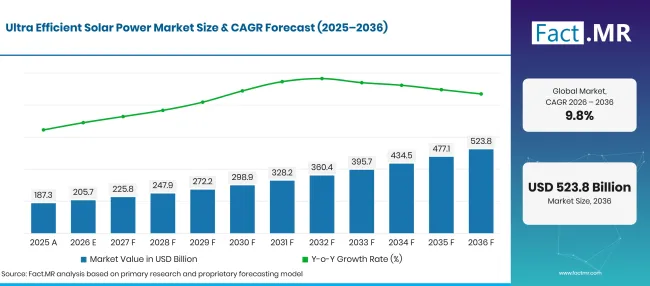
Ultra Efficient Solar Power Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 187.4 |
| 2026 | Estimation | 205.7 |
| 2036 | Prévisions | 523.8 |
| CAGR 2026 à 2036 | Période de prévision | 9.8% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de l’énergie solaire ultra efficace ?
USD 318.1 milliards d’opportunités absolues entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Les augmentations de capacité solaire augmentent le marché adressable des modules à haute efficacité et équipements associés. L’AIE a rapporté que les augmentations mondiales de capacité solaire photovoltaïque ont dépassé 600 GW en 2025, portant la capacité installée cumulée à environ 2,800 GW [1].
- Les améliorations d’efficacité encouragent les développeurs à évaluer la production des modules en parallèle avec les besoins en terrain et la production d’électricité sur toute la durée de vie. Les modules JinkoSolar' Tiger Neo 3.0 offrent jusqu’à 24.8% efficacité des modules, tandis que la gamme Vertex N de Trina Solar&39# ; Vertex N offre des rendements de modules allant jusqu’à 23.2% [2] [3].
- Les installations solaires sur toiture élargissent les opportunités de marché au-delà des projets à l’échelle des services publics en augmentant l’adoption parmi les utilisateurs d’électricité résidentiels et commerciaux. Le Royaume-Uni a enregistré environ 269,000 installations solaires en 2025, soit son total annuel le plus élevé à l’époque [4]. Cette croissance met en lumière l’intérêt croissant pour la production solaire distribuée. Des panneaux à plus haute efficacité peuvent aider les propriétaires à maximiser la production d’électricité à partir d’un espace limité sur les toits tout en réduisant la dépendance à l’électricité du réseau.
- Segments clés analysés
- Par technologie : Les systèmes photovoltaïques représenteront 87.4% du marché en 2026, reflétant le déploiement étendu du photovoltaïque solaire sur des projets résidentiels et utilitaires.
- Par application : Les applications résidentielles détiennent une part 41.8% en 2026, soutenues par des installations sur les toitures et l’intérêt des ménages pour l’auto-production.
- Par composant : Les panneaux solaires représentent 47.8% du marché en 2026, car les modules photovoltaïques constituent le principal élément de production d’électricité des systèmes photovoltaïques.
- Par type d’installation : Le segment des installations sur toitures est en tête avec 60.1% part en 2026, portée par la demande des habitations et des bâtiments commerciaux.
- Avis de l’analyste sur Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La prochaine phase d’expansion solaire dépendra de plus que l’augmentation de la capacité de production. Les développeurs évalueront de plus en plus l’efficacité des modules, la fiabilité du système et la compatibilité du stockage lors du choix des équipements. Les fournisseurs qui démontrent une production énergétique fiable sur la durée de vie opérationnelle d’une installation peuvent renforcer leur position sur les projets résidentiels et à l’échelle des services publics. »
- Implications stratégiques
- Les fabricants de modules doivent démontrer un rendement énergétique réel et des performances de dégradation en plus de l’efficacité de conversion nominale.
- Les développeurs de projets doivent comparer la production d’électricité sur la durée de vie et les coûts totaux du système plutôt que de sélectionner les équipements uniquement sur le prix initial des modules.
- Les fournisseurs d’onduleurs et de batteries doivent améliorer la compatibilité avec les systèmes photovoltaïques à haute puissance et soutenir une gestion efficace de l’énergie.
- Les installateurs doivent évaluer l’état de la toiture, l’ombrage, l’orientation et les exigences du réseau local avant de recommander des systèmes de toiture.
- Les promoteurs à l’échelle des services publics peuvent évaluer l’utilisation des sols, la capacité de connexion au réseau et les besoins en stockage lors de la planification du projet.
L’Allemagne devrait enregistrer un 11.3% CAGR jusqu’en 2036. Le Brésil devrait enregistrer 10.3%, suivi des États-Unis à 9.3%. Le Royaume-Uni devrait progresser à 8.3%, tandis que le Japon devrait croître à 7.4%.
Comment le marché de l’énergie solaire ultra efficace se répartit-il par segment ?
Fact.MR constate que la technologie photovoltaïque dirige le segment Technologie à 87.4%; Les applications résidentielles mènent le segment Application à 41.8%; Les Panneaux solaires mènent le segment Composants à 47.8%; et les installations sur toiture mènent le segment Types d’installation à 60.1%.
Quelle technologie domine ?
La technologie photovoltaïque devrait détenir une part de 87.4% en 2026.
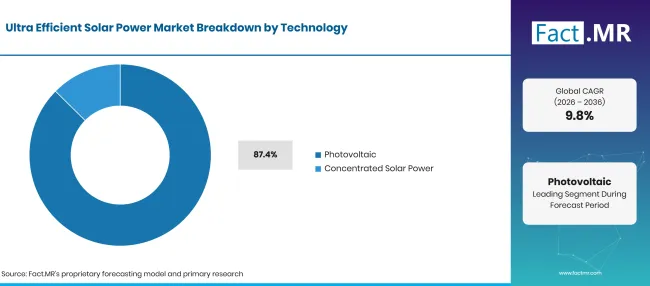
Ultra Efficient Solar Power Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Photovoltaïque (segment principal) | 87.4% |
| Énergie solaire concentrée | 12.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les systèmes photovoltaïques dominent car ils peuvent être déployés sur les toits résidentiels, les propriétés commerciales et les grandes fermes solaires au sol. Les améliorations dans l’architecture des cellules et la conception des modules contribuent à augmenter la production d’électricité d’une zone d’installation donnée. L’énergie solaire concentrée répond à une exigence de projet différente en utilisant des miroirs ou des lentilles pour concentrer la lumière du soleil et générer de la chaleur destinée à la production d’électricité. Son intégration potentielle avec le stockage d’énergie thermique permet la production dispatchable.
Quelle application domine le marché ?
Les applications résidentielles devraient représenter 41.8% du marché en 2026.
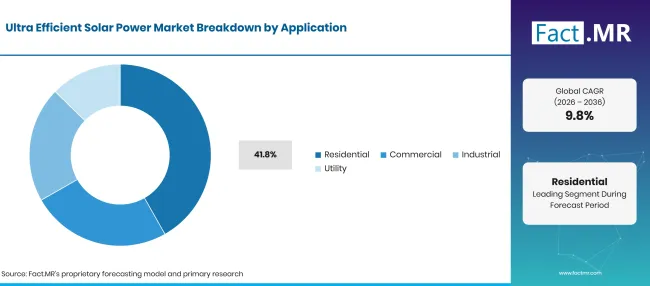
Ultra Efficient Solar Power Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Résidentiel (segment principal) | 41.8% |
| D’autres segments combinés | 58.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
La demande résidentielle est soutenue par des systèmes de toiture domestiques qui peuvent réduire la dépendance à l’électricité du réseau et améliorer le contrôle des dépenses énergétiques. L’adoption dépend des coûts d’installation, de la compatibilité des toitures, des tarifs locaux d’électricité et de l’accès au financement. Les utilisateurs commerciaux et industriels évaluent les installations solaires en fonction des horaires d’exploitation et des profils de consommation d’électricité. Les projets à l’échelle des services publics dépendent davantage de la disponibilité des terrains, des connexions au réseau et des modalités d’achat d’électricité.
Qu’est-ce qui mène le segment Composantes ?
Les panneaux solaires devraient représenter 47.8% du marché en 2026.
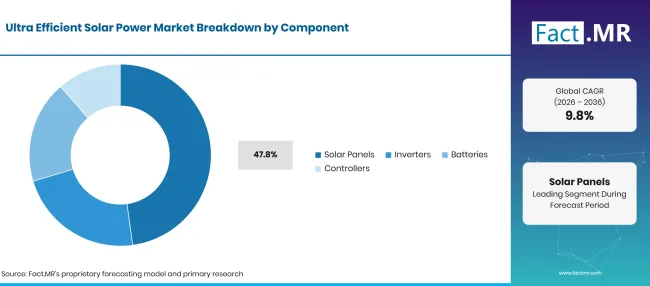
Ultra Efficient Solar Power Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Panneaux solaires (segment principal) | 47.8% |
| D’autres segments combinés | 52.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les panneaux solaires représentent le principal équipement de production d’électricité dans les installations photovoltaïques. Les fabricants développent TOPCon, des technologies de cellules hétérojonction et d’autres technologies avancées de cellules pour améliorer l’efficacité de conversion et le rendement énergétique. Les onduleurs convertissent le courant continu généré par les modules photovoltaïques en courant alternatif utilisable. Les batteries stockent l’électricité excédentaire pour une consommation ultérieure, tandis que les contrôleurs gèrent la recharge et le fonctionnement du système. La valeur relative de ces composants varie selon la configuration du système et selon l’inclusion du stockage.
Comment le type d’installation façonne-t-il la demande ?
Les installations sur toitures devraient représenter 60.1% du marché en 2026.
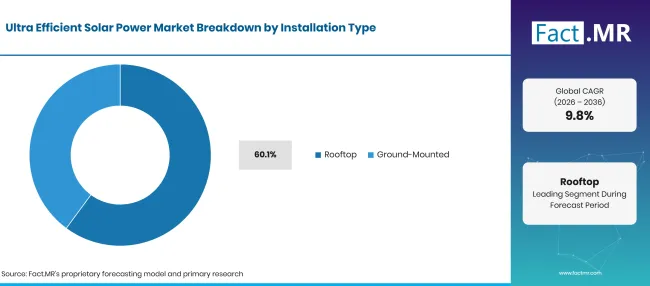
Ultra Efficient Solar Power Market Breakdown Installation Type | Source: Fact.MR
| Type d’installation | Partager (2026) |
| Toiture (segment principal) | 60.1% |
| Au sol | 39.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les systèmes de toiture exploitent l’espace existant et sont généralement choisis par les ménages et les propriétaires commerciaux souhaitant produire de l’électricité sur site. Leur adéquation dépend de la structure du toit, de l’orientation, de l’ombrage et de la surface d’installation disponible. Les projets au sol peuvent accueillir des réseaux de modules plus grands et sont largement utilisés pour la production à l’échelle des services publics. Ces projets nécessitent un accès au sol et une infrastructure réseau adaptée, leur économie dépendant des conditions du site et des dispositifs de coupure de courant.
Qu’est-ce qui accélère l’adoption du marché de l’énergie solaire ultra efficace, et qu’est-ce qui la freine ?
Une efficacité accrue des modules et l’expansion des installations solaires soutiennent la demande, tandis que les contraintes du réseau et l’économie du projet peuvent ralentir le déploiement.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Essor des installations photovoltaïques mondiales | +1.2% | Mondial | Courte durée (≤ 2 ans) |
| Adoption de modules solaires à haute efficacité | +0.9% | Asie, Europe, Amériques | Moyen terme (2–4 ans) |
| Installation résidentielle et commerciale sur les toitures | +0.8% | Europe, Asie, Amériques | À court terme (≤ 2 ans) |
| Expansion des projets solaires à l’échelle des services publics | +0.7% | Mondial | Moyen terme (2–4 ans) |
| Intégration du stockage par batteries avec les systèmes solaires | +0.6% | Mondial | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Développement de modules TOPCon et HJT à plus haute efficacité | +0.9% | Asie, Europe, Amériques | Moyen terme (2–4 ans) |
| Installations solaires plus stockage | +0.8% | Mondial | À long terme (≥ 4 ans) |
| Projets commerciaux et industriels sur les toitures | +0.6% | Europe, Asie | Moyen terme (2–4 ans) |
| Remise en puissance des anciennes installations solaires | +0.5% | Europe, États-Unis, Japon | À long terme (≥ 4 ans) |
| Expansion du solaire distribué dans les marchés émergents | +0.5% | Amérique latine, Asie | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Contraintes de connexion au réseau et de transmission | -0.9% | Mondial | À court terme (≤ 2 ans) |
| Coûts initiaux élevés d’installation et de stockage | -0.7% | Marchés émergents, Europe | Courte durée (≤ 2 ans) |
| Besoins intermittents de génération et de stockage | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Incertitude sur les politiques et les incitations | -0.5% | États-Unis, Europe, Asie | Courte durée (≤ 2 ans) |
| Limitations foncières et de permis pour les grands projets | -0.4% | Europe, Japon, Amériques | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels pays étendent le marché de l’énergie solaire ultra efficace jusqu’en 2036 ?
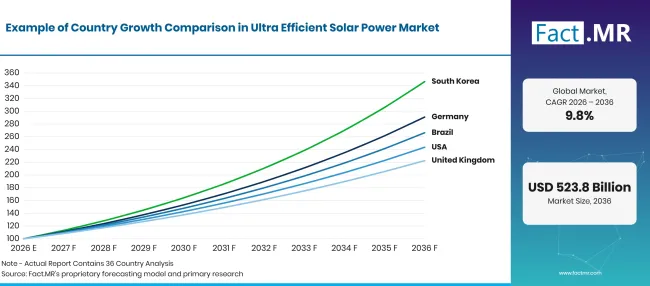
Ultra Efficient Solar Power Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 11.3% |
| Brésil | 10.3% |
| USA | 9.3% |
| Royaume-Uni | 8.3% |
| Japon | 7.4% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qu’est-ce qui soutient l’adoption de l’Allemagne ' s ?
11.3% CAGR, soutenu par l’augmentation continue de la capacité solaire et le déploiement sur les toits.
Allemagne' le marché solaire des États-Unis bénéficie d’infrastructures d’énergie renouvelable établies et d’investissements continus dans les installations photovoltaïques. La Federal Network Agency a rapporté que la capacité solaire installée a atteint 117 GW fin 2025 après 16.4 GW d’ajouts au cours de l’année [5]. Les installations montées dans les bâtiments et au sol ont toutes deux contribué à l’expansion. Les modules à haute efficacité peuvent aider les promoteurs à améliorer la production d’électricité à partir des toitures et terrains disponibles. Les connexions au réseau et l’économie du projet resteront des considérations importantes à mesure que la capacité augmente.
Comment le Brésil développe-t-il l’adoption de l’énergie solaire ?
10.3% CAGR, stimulée par une forte croissance de la capacité photovoltaïque et la production distribuée.
Le marché solaire du Brésil 's se développe grâce à des centrales solaires centralisées et des installations distribuées. Le Bureau de recherche sur l’énergie a rapporté que la capacité photovoltaïque installée a atteint 64,793 MW en 2025, ce qui représente une augmentation 33.7% par rapport à l’année précédente. La production d’électricité solaire a également augmenté à 88.1 TWh [6]. Des ressources solaires solides et la production distribuée croissante créent des opportunités pour les fournisseurs de modules et les intégrateurs de systèmes. Les fabricants peuvent répondre à ce marché grâce à des produits adaptés aux conditions climatiques locales et aux exigences d’installation.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
9.3% CAGR, façonné par la production à grande échelle et le déploiement solaire résidentiel.
Les États-Unis continuent d’étendre la production d’électricité solaire sur les installations à l’échelle des services publics et distribuées. La U.S. Energy Information Administration a rapporté que la production solaire à l’échelle des services publics a atteint 296,000 GWh en 2025, augmentant 34% par rapport à 2024. La production solaire à petite échelle a atteint un autre 93,000 GWh [7]. La demande pour des modules à haute efficacité est soutenue par la nécessité d’optimiser la production du projet et l’utilisation des sols. Les promoteurs doivent également prendre en compte l’interconnexion du réseau et l’économie du stockage.
Comment le Royaume-Uni construit-il l’adoption ?
8.3% CAGR, soutenu par des installations solaires record et un déploiement croissant sur les toits.
Le Royaume-Uni observe une adoption croissante des installations solaires dans les propriétés résidentielles et commerciales. Les systèmes de toiture jouent un rôle important dans cette expansion, tandis que les projets solaires plus importants contribuent à l’approvisionnement en électricité renouvelable. Les modules à haute efficacité peuvent aider les propriétaires à augmenter la production lorsque l’espace disponible sur les toitures est limité.
Qu’est-ce qui soutient l’adoption par le Japon ?
7.4% CAGR, porté par les systèmes solaires distribués et la demande d’une utilisation efficace de l’espace disponible.
Le marché solaire du Japon' S se concentre de plus en plus sur les installations qui exploitent efficacement les toits et les bâtiments existants. L’IEA PVPS rapporte des estimations préliminaires selon lesquelles la capacité photovoltaïque cumulée a dépassé 100 GW au Japon en 2025, avec des installations annuelles d’environ 5.7 GW [8]. La disponibilité limitée des terrains rend l’efficacité du système et la conception d’installation appropriée des considérations importantes. Les fournisseurs solaires peuvent répondre à la demande grâce à des modules compacts à haute puissance et des systèmes compatibles avec le stockage pour les utilisateurs résidentiels et commerciaux. [8]
Qui dirige le marché de l’énergie solaire ultra efficace ?
Fact.MR identifie First Solar, Canadian Solar, JinkoSolar, Trina Solar, JA Solar et Risen Energy comme des entreprises clés dans le paysage concurrentiel.
La concurrence est déterminée par l’efficacité de conversion des modules, la puissance de production, la performance en dégradation, l’échelle de fabrication et l’adéquation des produits pour différents types d’installations. First Solar se distingue par des modules photovoltaïques à couche fine en tellureure de cadmium. Canadian Solar propose des portefeuilles TOPCon et de modules bifaciaux, tandis que JinkoSolar concurrence via sa gamme haute efficacité Tiger Neo TOPCon [9] [10].
Trina Solar & #39; s série Vertex N se concentre sur des modules de type n haute puissance pour des projets à l’échelle des services publics et distribués. JA Solar propose des produits de modules DeepBlue, y compris sa gamme DeepBlue 5.0 . Risen Energy participe via son portefeuille de technologies d’hétérojonction hyper-ionique [11] [12].
La concurrence commerciale dépend également des conditions de garantie, de la bankabilité, de la capacité de fabrication et du rendement énergétique au niveau du projet. Les fournisseurs doivent démontrer des performances fiables sous la température locale et les conditions de fonctionnement. Les développeurs évaluent de plus en plus les modules aux côtés des onduleurs et du stockage par batterie afin d’améliorer la performance globale du système.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent First Solar, Canadian Solar, JinkoSolar, Trina Solar, JA Solar et Risen Energy.
- Première Solar
- Canadian Solar Inc.
- JinkoSolar Holding Co. Ltd.
- Trina Solar Limited
- JA Solar Technology Co. Ltd.
- Risen Energy Co. Ltd.
Bibliographie
- [1] Agence internationale de l’énergie. (2026). Global Energy Review 2026 : Technologie – Photovoltaïque solaire et éolien.
- [2] JinkoSolar Holding Co., Ltd. (s.d.). Tiger Neo 3.0.
- [3] Trinasolar. (s.d.). Série de produits Vertex N.
- [4] Département de la sécurité énergétique et de la neutralité carbone. (2026, mai 28). La Grande-Bretagne continue de battre des records d’énergie propre. GOV.UK.
- [5] Bundesnetzagentur. (2026, janvier 8). Croissance des énergies renouvelables en 2025.
- [6] Empresa de Pesquisa Energética. (2026). Bilan énergétique brésilien 2026 : Points forts.
- [7] Administration américaine de l’information sur l’énergie. (2026, mars 20). L’éolien et le solaire ont généré un 17% record d’électricité américaine en 2025.
- [8] Programme des systèmes photovoltaïques de l’AIE. (2026). Japon : mise à jour du pays 2025 – Développement de l’industrie et du marché.
- [9] First Solar, Inc. (s.d.). Série 7 – Fabriqué en Amérique, pour l’Amérique.
- [10] Canadian Solar Inc. (s.d.). Modules – CSI Solar.
- [11] JA Solar Technology Co., Ltd. (s.d.). Fiches techniques des produits.
- [12] Risen Energy Co., Ltd. (s.d.). HJT Module hyper-ionique.
Ce rapport répond
- Le rapport examine comment les technologies solaires à haute efficacité sont déployées dans les installations photovoltaïques et solaires concentrées.
- L’analyse technologique compare les systèmes photovoltaïques à l’énergie solaire concentrée.
- L’analyse d’application couvre la demande résidentielle, commerciale, industrielle et des services publics.
- L’analyse des composants évalue les panneaux solaires, les onduleurs, les batteries et les contrôleurs.
- L’analyse d’installation compare les systèmes de toit et au sol.
- L’analyse par pays aborde l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon, ainsi que les statistiques officielles sur le déploiement solaire.
- L’aperçu concurrentiel dresse les principaux fournisseurs de technologies solaires et de modules.
Que couvre le marché de l’énergie solaire ultra efficace ?
Le marché couvre les technologies solaires et les équipements associés conçus pour améliorer la performance de production d’électricité. Il inclut les systèmes photovoltaïques, qui convertissent directement la lumière du soleil en électricité, et les systèmes solaires concentrés, qui concentrent la lumière pour produire de la chaleur destinée à la production d’électricité. La couverture des composants comprend les panneaux solaires, les onduleurs, les batteries et les contrôleurs. L’analyse suit les applications résidentielles, commerciales, industrielles et utilitaires sur les toits et les installations au sol.
Qu’est-ce qui est inclus dans le périmètre ?
Les produits et systèmes inclus couvrent les modules photovoltaïques à haute efficacité et les technologies d’énergie solaire concentrée. La limite des composants comprend les panneaux solaires, les onduleurs, les batteries et les contrôleurs utilisés dans les installations solaires. Le marché couvre également les équipements déployés dans les bâtiments résidentiels, les installations commerciales, les sites industriels et les projets à l’échelle des services publics.
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les équipements conventionnels de production d’électricité non liés à l’énergie solaire. Les éoliens, les équipements hydroélectriques et les systèmes de production à combustibles fossiles sont en dehors du marché défini. Les équipements électriques généraux sans rôle direct dans la production d’énergie solaire ou l’exploitation du système sont également exclus. Les revenus des services d’installation et du développement de projets doivent rester en dehors du marché des équipements, sauf s’ils sont explicitement inclus dans la méthodologie de dimensionnement du marché.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
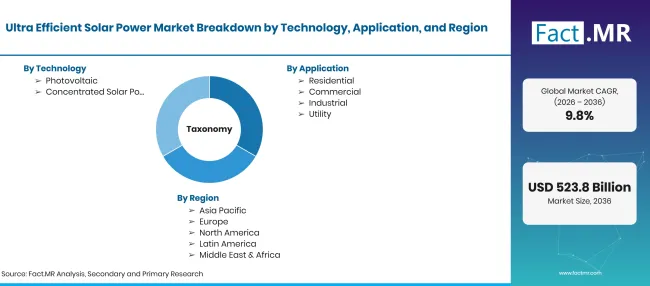
Ultra Efficient Solar Power Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 à USD milliards d’ici 2036, soit CAGR |
| Définition du marché | Le marché de l’énergie solaire ultra-efficace comprend des technologies solaires avancées et des équipements associés conçus pour générer de l’électricité avec une meilleure efficacité de conversion et une production énergétique améliorée. Il comprend des modules photovoltaïques à haute efficacité tels que TOPCon et des panneaux à hétérojonction ainsi que des technologies émergentes en tandem pérovskite. |
| Technologie | Photovoltaïque ; Énergie solaire concentrée |
| Application | Résidentiel ; Commercial ; Industriel ; Services publics |
| Composant | Panneaux solaires ; Onduleurs ; Batteries ; Contrôleurs |
| Type d’installation | Toit ; Installé au sol |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | First Solar ; Canadian Solar ; JinkoSolar ; Trina Solar ; JA Solar ; Risen Energy |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation de marché et analyse basée sur des scénarios soutenus par les portefeuilles de produits de l’entreprise et les statistiques officielles de déploiement solaire |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Comment le marché est-il segmenté ?
-
Par technologie
- Photovoltaïque
- Énergie solaire concentrée
-
Par application
- Résidentiel
- Commercial
- Industriel
- Utilité
-
Par composant
- Panneaux solaires
- Onduleurs
- Batteries
- Contrôleurs
-
Par type d’installation
- Toit
- Au sol
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché de l’énergie solaire ultra efficace en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quelle technologie détient la plus grande part de marché ?
Quelle application domine le marché ?
Quel composant a la plus grande part ?
Quel type d’installation domine ?
Quels pays sont couverts dans le rapport ?
Quelles compagnies sont couvertes ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF