- Market Value (2025): USD 2.8 Bn
- Estimated Value (2026): USD 3.0 Bn
- Forecast Value (2036): USD 5.92 Bn
- CAGR (2026-2036): 7.0%
Quelle est la prévision du marché de la guérison énergétique d’ici 2036 ?
USD 3.0 milliards en 2026 pour USD 5.9 milliards d’ici 2036 à 7.0% CAGR.
- À USD 2.8 milliards en 2025, le marché de la polymérisation énergétique a pris un fort élan dans l’impression d’emballages flexibles, les vernis industriels en bois et l’encapsulation de composants électroniques automobiles.
- Les ventes passeront de USD 3.0 milliards en 2026 à USD 5.92 milliards d’ici 2036, alors que les usines de fabrication convertissent les lignes de revêtement thermique conventionnelles en des systèmes compacts à spectre étroit de LED UV et de durcissement par faisceau d’électrons à haut débit.
- Composée à un CAGR robuste de 7.0% sur la période de prévision 2026-2036, l’expansion de la valeur marchande est portée par des réglementations environnementales limitant les émissions de COV, des factures d’électricité réduites et une résistance supérieure aux rayures des revêtements.
La trajectoire commerciale du marché reflète une modernisation technologique intense à travers les écosystèmes de finition industrielle. Les systèmes traditionnels de revêtement à base de solvants et d’eau nécessitent de vastes tunnels de séchage physique, d’oxydants thermiques et d’un espace au sol important pour évaporer les porteurs de liquide. En revanche, les formulations solides à curation énergétique 100% nécessitent une empreinte de séchage nulle, durcissant instantanément sous un bombardement focalisé de photons ou d’électrons à des températures ambiantes en usine. Ce durcissement physique instantané permet d’empiler, d’emballer ou de traiter mécaniquement les produits finis immédiatement en aval sans risque de blocage ou de détérioration de surface, réduisant ainsi considérablement les stocks en cours sur les lignes d’emballage et de fabrication à grande vitesse.
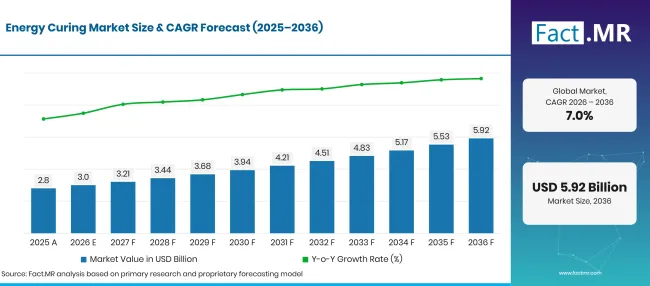
Energy Curing Market Forecast Global 1 | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.8 |
| 2026 | Estimation | 3.0 |
| 2036 | Prévisions | 5.92 |
| CAGR 2026 à 2036 | Période de prévision | 7.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de la guérison de l’énergie ?
Entre 2026 et 2036, l’industrie de la cure énergétique générera une opportunité absolue de USD 2.9 milliards, portée par des interdictions réglementaires sur les polluants atmosphériques dangereux, l’adoption industrielle rapide des têtes de durcissement UV-LED et la demande croissante pour des emballages de biens de consommation durables.
- Moteurs de la demande sur le marché
- La formulation à faibles émissions devient une voie de conformité pratique. Les revêtements en aérosol de l’EPA de 2025 modifient les limites de réactivité pondérées par produit, les facteurs de réactivité des composés, les exigences de déclaration et les méthodes d’essai [1]. Ces changements renforcent l’argument en faveur d’un durcissement contrôlé et des revêtements avec des émissions plus faibles liées aux solvants.
- Les règles sur la qualité de l’air élargissent le dossier opérationnel pour la chimie des 100%-solides. La règle américaine de 2025 sur les revêtements en aérosols a été adoptée dans le cadre du Clean Air Act pour réduire la contribution des COV à la formation d’ozone [2]. Les systèmes UV et à faisceau d’électrons bénéficient car ils peuvent durcir rapidement sans séchage thermique conventionnel.
- Le choix des matériaux devient aussi important que la vitesse de durcissement des produits. Le procédé TSCA actuel de l’EPA examine les nouveaux produits chimiques avant la fabrication et peut imposer des restrictions lorsque des risques sont identifiés [3]. Les fournisseurs disposant de photoinitiateurs, oligomères, additifs et formulations à faible migration bien caractérisés bénéficient d’un avantage d’adoption.
- La modernisation des usines relie un débit plus rapide à une intensité énergétique de procédé plus faible. La revue 2025 du NIST décrit une vaste base manufacturière américaine à forte intensité de capital, dans laquelle la productivité, la performance énergétique et la modernisation restent des mesures centrales de compétitivité [4]. Des systèmes de durcissement et de finition efficaces correspondent aux trois priorités.
- La comptabilité carbone des entreprises met en lumière le coût énergétique de chaque étape de durcissement de la production. L’Agence allemande de l’environnement fournit depuis 2025 des facteurs d’émission organisationnels assurés de qualité pour la mesure des carburants, de l’électricité et des émissions de procédé [5]. Une comptabilité plus cohérente facilite l’évaluation des modifications UV-LED dans les décisions de planification du capital.
- Segments clés analysés
- Par technologie : UV Curing impose 52.3% de la valeur marchande 2026, servant de plateforme technologique principale pour l’industrie ' S dans les arts graphiques commerciaux, les revêtements industriels et les adhésifs d’assemblage.
- Par application : L’impression représente la principale application avec une part 29.3% en 2026, portée par une adoption rapide des encres UV et EB dans l’impression sur cartons alimentaires, la conversion d’étiquettes et les pochettes plastiques flexibles.
- Par secteur utilisateur final : L’emballage constitue le plus grand secteur utilisateur final avec une part de 28.2% en 2026, où les propriétaires de marques exigent des finitions d’emballage instantanées, sans contact alimentaire et à haute brillance.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le durcissement énergétique n’est plus une alternative de finition de niche ; il est devenu le pilier opérationnel central de la fabrication industrielle moderne et durable. La hausse des coûts d’électricité et les limites agressives d’émissions municipales de COV rendent financièrement inapplicables les fours traditionnels de séchage thermique à gaz. Les convertisseurs adoptent rapidement les plateformes de durcissement UV-LED car elles éliminent les temps de réchauffement, ne produisent aucun ozone dangereux et réduisent la consommation d’énergie d’exploitation d' 50% à 75% par rapport aux lampes à arc mercure à pression moyenne. Parallèlement, le paysage des formulations chimiques progresse rapidement. Les synthétiseurs chimiques commercialisent des oligomères multifonctionnels à haute réaction et des photoinitiateurs polymères aux profils de migration ultra-faibles, résolvant pleinement les problèmes historiques liés aux odeurs et contamination des emballages alimentaires. Nous prévoyons que, dans les dix prochaines années, les coateurs industriels qui ne convertiront pas leurs conduites thermiques conventionnelles en plateformes curables aux radiations feront face à de lourdes sanctions réglementaires et à des désavantages non durables en matière de coûts d’exploitation. »
- Implications stratégiques
- Les formulateurs chimiques doivent accélérer la synthèse des acrylates d’époxy bio-dérivés et des acrylates de polyester afin de répondre aux objectifs des propriétaires de marques pour les résines d’emballage de consommateurs provenant de sources renouvelables.
- Les applicateurs industriels doivent investir dans la surveillance radiométrique automatisée et la rétrogradation UV-LED afin d’assurer une profondeur de curage uniforme et d’éviter les résidus monomères non réagis.
- Les fabricants de presses devraient standardiser les stations de séchage UV/EB à double durcissement afin de permettre aux convertisseurs de passer sans interruption des encres cartonnées et des films barrières ultra-fins et flexibles.
- Les producteurs d’oligomères doivent établir des lignes de synthèse dédiées en salle blanche pour certifier les matières premières à faible migration et peu d’odeur destinées aux emballages médicaux et aux panneaux électroniques de contact alimentaire.
La consommation allemande de durcissement énergétique augmentera d’un 8.5% CAGR jusqu’en 2036, menant les marchés européens alors que les fournisseurs automobiles de niveau1 et les usines de génie de précision convertissent les opérations de finition au durcissement zéro rayonnement COV.
Comment le marché de la guérison énergétique se répartit-il par segment ?
La technologie des câbles de durcissement UV chez 52.3%, l’application des leads d’impression à 29.3%, et l’emballage domine l’industrie des utilisateurs finaux à 28.2% en 2026.
Quelle technologie domine ?
Le durcissement UV capture 52.3% de la valeur technologique de 2026.
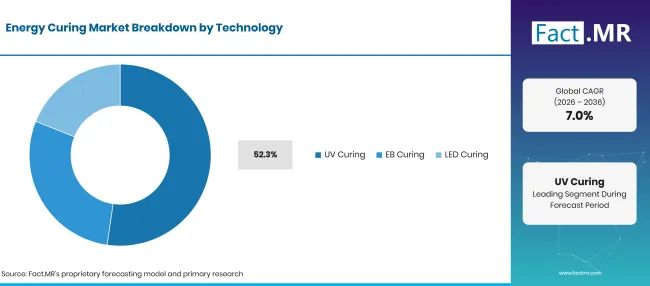
Energy Curing Market Breakdown Technology 1 | Source: Fact.MR
La technologie de durcissement ultraviolet représente la base de l’industrie du durcissement énergétique, générant plus de la moitié des revenus mondiaux totaux. Les systèmes de durcissement UV déploient soit des lampes traditionnelles à vapeur de mercure à moyenne pression, soit des réseaux UV LED à semi-conducteurs émettant des photons dans les bandes spectrales UVA, UVB et UVC. Exposées à cette énergie rayonnante, les molécules photoinitiatrices dissoutes dans le revêtement liquide formulé se dissocient en radicaux libres réactifs ou en espèces cationiques. Ces intermédiaires réactifs initient une polymérisation rapide par croissance en chaîne entre monomères d’acrylate ou d’époxy, transformant le film liquide en un réseau polymère réticulé et insoluble en fractions de seconde. Le durcissement UV est universellement utilisé dans les presses d’impression en arts graphiques, la fabrication de disques compacts, le revêtement de fibres optiques et les lignes de finition de meubles. L’adoption rapide des modules UV-LED 365 nm, 385 nm et 395 nm a encore renforcé cette domination en éliminant les préoccupations liées à l’élimination du mercure des métaux lourds, en assurant un cycle on/off instantané sans volets mécaniques, et en évitant la déformation thermique du substrat. Les fabricants consultent régulièrement les formulations de finition en bois industriel et les données techniques sur les revêtements extérieurs automobiles afin d’optimiser les spectres d’absorption des photoinitiateurs pour les formulations de revêtements à haute charge pigmentaire.
| Technologie | Partager (2026) |
|---|---|
| Durcissement UV (segment de tête) | 52.3% |
| D’autres segments combinés | 47.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quelle application domine le marché ?
L’impression représente 29.3% des revenus des demandes d’application en 2026.
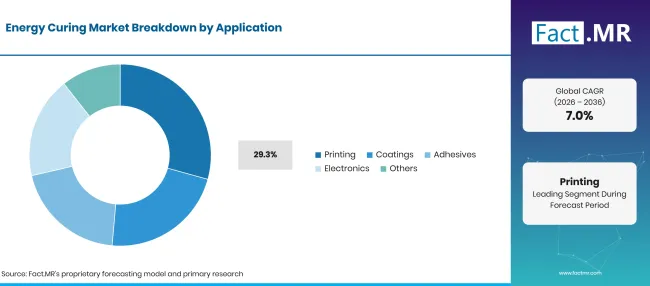
Energy Curing Market Breakdown Application 1 | Source: Fact.MR
Le secteur de l’impression commerciale et des arts graphiques représente la principale application commerciale de la chimie polyvalente énergétique. Les opérations d’impression nécessitent un séchage rapide des encres et vernis sur des presses web rapides fonctionnant à des vitesses dépassant 300 à 500 mètres par minute. Les encres thermofixées traditionnelles nécessitent de grands fours à gaz qui sèchent l’encre en évaporant les solvants minéraux, libérant d’importantes émissions de COV et nécessitant d’importantes dépenses en capital pour les incinérateurs thermiques. En revanche, les encres UV et EB sont composées de 100% solides actifs qui durcissent instantanément au niveau de la prise d’impression. Ce séchage immédiat permet aux imprimantes d’imprimer plusieurs couches d’encre consécutivement sans bavure interstationnaire, tout en offrant une densité de couleur supérieure, une reproduction de points très nette et une résistance exceptionnelle au frottement. Les encres polyvalentes dominent les emballages pliables de luxe, les étiquettes autocollantes, les enveloppes rétractables et la décoration métallique des canettes de boissons. Les convertisseurs d’impression utilisent également des finitions automobiles d’origine spécialisées et des finitions en poudre sèche durables pour évaluer la vitesse de durcissement et la résistance aux rayures de surface sur des presses industrielles à grande vitesse.
| Application | Partager (2026) |
|---|---|
| Impression (segment principal) | 29.3% |
| D’autres segments combinés | 70.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quelle industrie utilisateur finale détient la plus grande part ?
Les commandes d’emballage 28.2% à la demande des utilisateurs finaux en 2026.
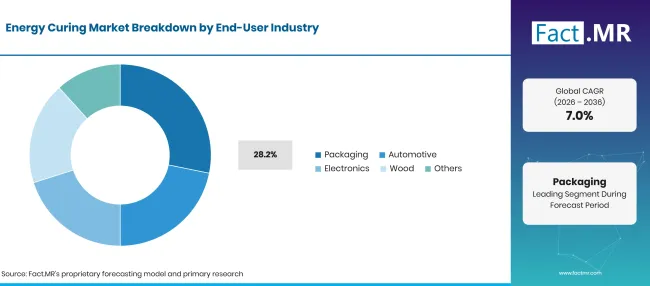
Energy Curing Market Breakdown End User Industry 1 | Source: Fact.MR
La conversion d’emballages représente la plus grande industrie consommatrice de matériaux à curation énergétique. Les propriétaires de marques dans les secteurs de l’alimentation, de la pharmacie, des soins personnels et des biens de consommation de luxe exigent des emballages alliant une esthétique visuelle accrocheuse à une protection physique solide. Les vernis de surimpression à durcissement énergétique (OPV) offrent des finitions très brillantes, mates, douces au toucher et texturées tactiles, qui améliorent l’attrait en étagère tout en protégeant les graphiques imprimés sous-jacents contre les éraflements, l’humidité et l’exposition chimique lors de l’expédition et de la manipulation. De plus, le secteur de l’emballage et la volonté de39; a rendu indispensable le durcissement énergétique à l’économie circulaire et à l’allègement de l’énergie. Comme le durcissement énergétique génère peu de chaleur, les convertisseurs peuvent imprimer et revêtir des films ultra-fins, sensibles à la chaleur, en polyéthylène et polypropylène mono-matériau sensibles à la chaleur qui fondraient dans des tunnels de séchage thermique conventionnels. Les convertisseurs maintiennent une assurance qualité stricte en mettant en œuvre des protocoles d’agents de préparation de surface et d’écorchage , et en utilisant des charges formulées et des additifs de revêtement afin d’optimiser la rhéologie de l’encre et l’intégrité de la barrière du film.
| Industrie des utilisateurs finaux | Partager (2026) |
|---|---|
| Emballage (Segment principal) | 28.2% |
| D’autres segments combinés | 71.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Qu’est-ce qui accélère l’adoption du marché de la guérison énergétique, et qu’est-ce qui la freine ?
L’adoption est stimulée par des restrictions gouvernementales agressives sur les émissions de COV, des économies d’énergie rapides grâce à la rétrogradation des UV-LED, et des vitesses élevées des lignes d’emballage, tandis que la croissance est freinée par les primes de coût des matières premières, les difficultés d’inhibition de l’oxygène dans les films minces et les préoccupations liées à la sécurité de migration des photoinitiateurs dans les emballages alimentaires.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Réglementations environnementales internationales imposant des limites strictes de COV industriels et de carbone | +1.6% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | À court terme (<= 2 ans) |
| Conversion des systèmes de lampes à vapeur de mercure en réseaux UV-LED à semi-conducteurs économes en énergie | +1.4% | Mondial | À court terme (<= 2 ans) |
| Demande croissante pour des emballages flexibles à durcissement instantané et des emballages pliants | +1.1% | Amérique du Nord, Asie de l’Est | À court terme (<= 2 ans) |
| Capacité à recouvrir des substrats sensibles à la température comme des films polymères fins et des placages de bois | +0.9% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Résistance supérieure aux rayures, aux produits chimiques et aux solvants grâce à des densités de réticulation élevées | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Miniaturisation des unités de durcissement par faisceau d’électrons permettant l’installation de presses web compactes | +0.6% | Amérique du Nord, Europe de l’Ouest | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Développement d’oligomères acrylates bio-d’origine dérivés d’huiles végétales renouvelables et de lignine | +0.8% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des formulations à double durcissement et UV à base d’eau pour des formes industrielles complexes 3D | +0.7% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Commercialisation des photoinitiateurs polymériques non migrateurs pour un contact direct avec la nourriture | +0.6% | Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
| Application de revêtements diélectriques polyvalents aux UV dans les cellules de batteries et les circuits imprimés des véhicules électriques | +0.5% | Asie de l’Est, Amérique du Nord | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût plus élevé par kilogramme pour les acrylates formulés comparé aux résines solvantes | -0.6% | Mondial | À court terme (<= 2 ans) |
| Adhérence de surface et défauts de durcissement causés par l’inhibition de l’oxygène atmosphérique dans les films minces | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Un investissement important en capital requis pour moderniser les lignes de presses de séchage thermique existantes | -0.4% | Amérique latine, Asie du Sud et Pacifique | À court terme (<= 2 ans) |
| Surveillance réglementaire riche concernant une sensibilisation cutanée potentielle liée à la manipulation de monomères | -0.4% | Europe de l’Ouest, Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels pays étendent le marché de la guérison énergétique jusqu’en 2036 ?
Des investissements soutenus dans des installations modernes de revêtement industriel, des opérations avancées de conversion d’emballages et des pôles de fabrication électronique favorisent la consommation d’énergie de curage au niveau des pays jusqu’en 2036.
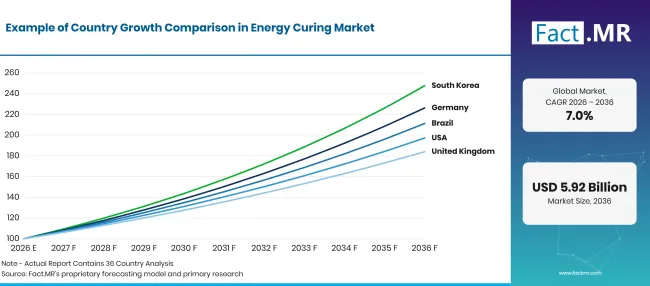
Energy Curing Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 8.5% |
| Brésil | 7.8% |
| États-Unis | 7.0% |
| Royaume-Uni | 6.3% |
| Japon | 5.6% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Qu’est-ce qui soutient l’Allemagne ' l’adoption de l’Allemagne ?
8.5% CAGR, portée par les lois industrielles de décarbonation, le revêtement de composants de niveau1 automobile et les conversions de presses UV-LED à haute efficacité.
L’opportunité de l’Allemagne est liée à la décarbonation industrielle plutôt qu’à la simple extension des lignes. En 2025, 1,789 installations stationnaires couvertes par l’ETS de l’UE ont émis environ 265 million de tonnes d’équivalent CO2 , 3.1% moins qu’en 2024, tandis que les installations industrielles ont réduit les émissions d’environ 5% [6]. L’impératif de réduction favorise les systèmes de durcissement qui réduisent la demande de chaleur sans compromettre la qualité de la finition.
Comment le Brésil se produit-il ?
7.8% CAGR, portée par la conversion florissante des emballages flexibles, l’impression d’étiquettes agricoles et l’expansion des pôles de fabrication de meubles.
Le pool de demande du Brésil est réparti sur des formats d’emballage flexibles, rigides et décorés. L’emploi formel dans l’industrie de l’emballage a augmenté 1.35% en 2025 pour 277,667 emplois, tandis que les emballages plastiques représentaient 37.6% de la valeur de production et les emballages métalliques 18.9% [7]. Ce mélange crée plusieurs points d’entrée pour les encres, vernis et revêtements fonctionnels à durcissement rapide.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
7.0% CAGR, ancrée par une production massive d’emballages grand public, la croissance de l’impression numérique jet d’encre UV et l’assemblage d’électronique industrielle.
Le marché américain est façonné par l’économie de la rétrofit et l’intégration des équipements. La revue manufacturière 2025 du NIST identifie la productivité, la consommation d’énergie et la résilience des chaînes d’approvisionnement comme des mesures continues de compétitivité sur une vaste base de production à forte intensité en capital [8]. Les systèmes UV-LED et à faisceau d’électrons répondent à ces pressions en raccourcissant le temps de durcition, en réduisant l’empreinte en ligne et en limitant le travail en cours.
Comment le Royaume-Uni développe-t-il la demande ?
6.3% CAGR, axé sur la finition d’emballages de luxe, l’impression durable sur les étiquettes alimentaires et la conversion industrielle de revêtements bois.
La croissance au Royaume-Uni dépend de la demande de remplacement au sein d’un réseau d’impression déjà établi. L’Office for National Statistics a publié un jeu de données dédié pour 2025 couvrant les entreprises d’impression et l’emploi enregistrées à la TVA et aux PAYE [9]. Cette base d’exploitation soutient la demande récurrente de durcissement UV et LED sur les étiquettes, emballages et impressions commerciales.
Comment le Japon est-il en train de développer la demande ?
5.6% CAGR, soutenu par un emballage avancé en semi-conducteurs, un revêtement électronique de précision et une fabrication de films optiques haute performance.
La plus grande opportunité du Japon réside dans les substrats de précision où le contrôle du durcissement l’emporte sur la vitesse brute des lignes. Les données METI rapportées par JEITA montrent que la production de composants et dispositifs électroniques en janvier 2025 augmente 3.0% année après année, avec des cartes électroniques montées 9.2% et des circuits imprimés montés jusqu’à 13.8% [10]. Le mélange de production supporte des revêtements spécialisés à curation UV, des encres, des adhésifs et des encapsulants.
Qui dirige le marché de la guérison énergétique ?
Le paysage concurrentiel du marché mondial du durcissement énergétique se caractérise par des conglomérats chimiques multinationaux spécialisés, des innovateurs dédiés au durcissement par radiation, et des fabricants avancés de photoinitiateurs. Les principaux producteurs de produits chimiques protègent leur part de marché grâce à des matières premières d’acide acrylique intégrées verticalement, des synthètes multifonctionnelles propriétaires d’acrylate et des centres de services techniques mondiaux qui aident les convertisseurs à optimiser les vitesses de durcissement et les profils d’adhérence. Les fournisseurs de premier plan concentrent un capital de recherche important sur la synthèse d’oligomères solides à faible viscosité 100% éliminant ainsi le besoin de monomères diluants réactifs, réduisant ainsi les risques d’irritation cutanée et améliorant la sécurité au travail.
Les acteurs de l’industrie collaborent activement avec les fabricants d’équipements originaux de presses à imprimer (OEMs), les développeurs de lampes UV-LED et les propriétaires de marques d’emballage pour développer des écosystèmes intégrés de durcissement clé en main. Les leaders du secteur des arts graphiques se concentrent sur des véhicules à faible migration et faible odeur certifiés pour la conformité aux emballages alimentaires selon les réglementations européennes de contact alimentaire. Dans les revêtements industriels, les fabricants développent des systèmes à double durcissement combinant l’initiation UV avec des mécanismes secondaires d’humidité ou de durcissement thermique afin d’assurer un crosstinging complet dans les sous-découpes ombragées de pièces complexes 3D. Les fournisseurs chimiques fournissent également des séparateurs de films fins avancés pour batteries de véhicules électriques et formulent des adhésifs sensibles à la pression à radiation et des rubans industriels haute performance utilisés dans l’assemblage aérospatial de précision.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent BASF SE; Akzo Nobel N.V.; PPG Industries Inc.; Dymax Corporation; DSM-firmenich AG ; Allnex Group ; Alberdingk Boley GmbH; Arkema Group ; Resonac Holdings Corporation; IGM Resins B.V.
- BASF SE
- Akzo Nobel N.V.
- PPG Industries Inc.
- Dymax Corporation
- DSM-Firmenich AG
- Allnex Group
- Alberdingk Boley GmbH
- Groupe Arkema
- Resonac Holdings Corporation
- IGM Resins B.V.
Bibliographie
- [1] Agence américaine de protection de l’environnement. (janvier 172025). Normes nationales d’émission de composés organiques volatils pour les revêtements en aérosol : amendements (90 FR 5697).
- [2] Agence américaine de protection de l’environnement. (2026, juillet 6). Revêtements en aérosol : normes nationales d’émission des composés organiques volatils.
- [3] Agence américaine de protection de l’environnement. (2025). Examen de nouveaux produits chimiques en vertu de la loi sur le contrôle des substances toxiques (TSCA).
- [4] Thomas, D. (2026). Rapport annuel sur l’économie manufacturière américaine : 2025 (NIST AMS 100-76). Institut national des normes et de la technologie.
- [5] Umweltbundesamt. (mars 252026 ). Emissionsfaktoren zur Treibhausgasbilanzierung von Organisationen.
- [6] Autorité allemande de commerce des émis. (2026, octobre 4). Baisse nettement plus lente des émissions en 2025.
- [7] Associação Brasileira de Embalagem. (2026). Estudo ABRE macroeconômico da embalagem e cadeia de consumo : 2025.
- [8] Thomas, D. (2026). Rapport annuel sur l’économie manufacturière américaine : 2025 (NIST AMS 100-76). Institut national des normes et de la technologie.
- [9] Bureau national des statistiques. (2025, septembre 30). Entreprises de l’industrie de l’impression pour 2025.
- [10] Association japonaise d’électronique et Information Technology Industries . (2025). Production de janvier 2025 par l’industrie électronique japonaise [Données du Ministère de l’Économie, du Commerce et de l’Industrie].
Ce rapport répond
- L’étude analyse comment les technologies d’arc ultraviolet, de LED UV à semi-conducteur et de curage par faisceau d’électrons diffèrent en fonction des dépenses en capital, de l’efficacité énergétique, des limites thermiques du substrat et de la profondeur de durcition.
- L’analyse d’application détaille l’expansion du marché dans les encres d’impression pour arts graphiques, les revêtements de surface industrielle, les adhésifs structurels d’assemblage et les matériaux d’encapsulation à semi-conducteurs.
- La cartographie industrielle par utilisateurs finaux quantifie la demande commerciale chez les convertisseurs d’emballages grand public, les constructeurs automobiles, les assembleurs d’électronique grand public et les usines de finition du bois commerciales.
- Le benchmarking de composition chimique évalue la dynamique de performance entre les acrylates époxy, les acrylates de polyuréthane, les acrylates de polyester et les photoinitiateurs polymériques spécialisés non migrants.
- Les évaluations des marchés par pays fournissent des prévisions de croissance détaillées sur dix ans en Allemagne, au Brésil, aux États-Unis, au Royaume-Uni et au Japon, reliant les ventes de matériaux à la législation environnementale et à la production manufacturière.
- Le profilage concurrentiel examine les capacités de synthèse chimique, les portefeuilles de brevets, les feuilles de route pour la durabilité et les stratégies de fusions et acquisitions des dix principaux fournisseurs mondiaux de produits chimiques de curage énergétique.
Que couvre le marché de la réduction d’énergie ?
Le marché du durcissement énergétique couvre tous les systèmes chimiques formulés, prépolymères et matières premières réactives conçues pour subir instantanément une polymérisation instantanée induite par les radiations libres ou cationiques lors de l’exposition à des photons ultraviolets ou à des faisceaux d’électrons accélérés. En contournant complètement les mécanismes conventionnels de séchage par évaporation thermique, les produits polymérisables à l’énergie réalisent 100% conversion des solides réactifs sans décharger de solvants organiques volatils, de polluants atmosphériques dangereux ou de gaz à effet de serre. Le champ de marché suit la consommation chimique à travers l’impression commerciale à grande vitesse, les revêtements industriels protecteurs en bois et plastique, la finition de surface automobile, la liaison par adhésifs structurels et l’emballage de composants microélectroniques. Les formulateurs chimiques synthétisent des résines spécialisées photopolymérisables avec des architectures fonctionnelles spécialisées afin d’offrir un équilibre de résistance à la traction, de flexibilité et de résistance chimique.
Les évaluations financières évaluent les revenus de gros au niveau des fabricants générés par la vente commerciale de revêtements formulés à radiation, d’encres, d’adhésifs et de vernis de surimpression, ainsi que des oligomères intermédiaires et des ensembles photoinitiateurs spécialisés vendus directement aux convertisseurs industriels. Le périmètre analytique comprend 100% formulations liquides actives, des dispersions spécialisées de polyuréthane radio-curables (UV-PUD), des résines époxy cycloaliphatiques cationiques et des formulations hybrides à double durcissement (RUB) sont prises en compte par des équipements d’équipement d’équipement pour lampes UV autonomes, des réseaux lumineux LED et des accélérateurs à faisceau d’électrons sont prises en compte dans les défaillances technologiques.
Qu’est-ce qui est inclus dans le périmètre ?
Inclus dans le rapport ' la couverture comprend des formulations à radiation utilisant des mécanismes de radicaux libres (basés sur des monomères et oligomères acrylates) et des mécanismes cationiques (basés sur des époxys cycloaliphatiques et des éther vinyliques). Les types de produits comprennent les encres flexographiques, les encres de gravure, les encres sérigraphiques, les encres d’encre jet d’encre UV numériques, les vernis de surimpression, les vernis industriels pour bois, les couches de base et couches de finition automobiles, les couches dures en surface plastique, les revêtements à disques optiques et les adhésifs pour assemblages structurels. Le champ d’analyse couvre des formulations conçues pour les lampes à arc au mercure, lampes dopées au gallium, têtes UV à semi-conducteurs (365 nm, 385 nm, 395 nm, 405 nm) et systèmes à faisceau d’électrons basse à moyenne tension.
La couverture géographique est complète, suivant la demande du marché à travers l’Amérique du Nord, l’Amérique latine, l’Europe de l’Ouest, l’Europe de l’Est, l’Asie de l’Est, l’Asie du Sud et le Pacifique, ainsi que le Moyen-Orient et l’Afrique. La cartographie des canaux couvre les transactions commerciales passant par des formulateurs chimiques primaires, des compoundeurs à péage, des distributeurs industriels autorisés et des contrats de fourniture directe avec des convertisseurs d’emballages multinationaux et des OEMautomobiles.
Qu’est-ce qui est exclu de la portée ?
Exclus du champ du marché sont les revêtements, encres et adhésifs conventionnels à base de solvants et standards à base d’eau, qui durcissent strictement par évaporation thermique des solvants ou oxydation de l’air ambiant sans déclenchement de rayonnement. De même, les revêtements thermodurcissables standards nécessitant des fours thermiques à haute température sont exclus des totaux chimiques de durcissement à énergie primaire, sauf lorsque des formulations spécialisées de poudre UV à basse température sont explicitement identifiées.
De plus, les remblais médicaux en composite dentaire appliqués en fauteuil par des dentistes, les vernis à ongles gel UV à curation UV pour particuliers grand public et les kits de durcissement UV pour amateurs d’artisanat sont exclus du champ de production industrielle et commerciale de ce rapport. Les conduits de chauffage industriels autonomes, les brûleurs au gaz naturel et les incinérateurs d’échappement thermique associés aux fours de séchage thermique conventionnels dépassent les limites analytiques.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
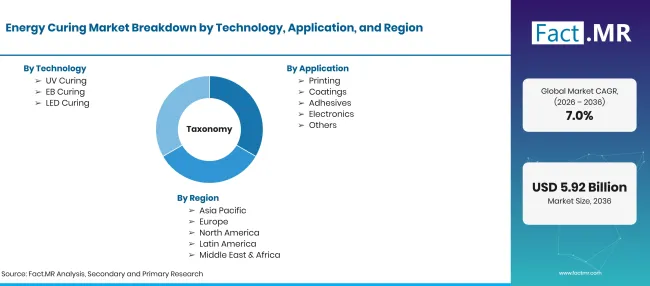
Energy Curing Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 d’un 7.0% CAGR |
| Définition du marché | Le durcissement énergétique comprend les revêtements, encres, adhésifs et encapsulants électroniques à curation radiationnelle formulés avec des photoinitiateurs, oligomères et monomères qui polymérisent instantanément lors de l’exposition à la lumière ultraviolette (UV), aux diodes électrolumineuses (UV-LED) ou au rayonnement de faisceau d’électrons (EB). La valeur marchande est suivie au niveau de réalisation du fabricant chimique formulé. |
| Technologie | Durcissement UV ; Durcissement EB ; Durcissement LED |
| Application | Impression ; Revêtements ; Adhésifs ; Électronique ; Autres |
| Industrie des utilisateurs finaux | Emballage ; Automobile ; Électronique ; Bois ; Autres |
| Couverture régionale | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Principaux pays analysés | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Joueurs clés présentés | BASF SE; Akzo Nobel N.V.; PPG Industries Inc.; Dymax Corporation; DSM-Firmenich AG ; Groupe Allnex ; Alberdingk Boley GmbH; Groupe Arkema ; Resonac Holdings Corporation; IGM Resins B.V. |
| Année de base historique | 2025 (USD 2.8 milliards) |
| Calendrier des prévisions | 2026 (USD 3.0 milliards) à 2036 (USD 5.9 milliards) |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Comment le marché est-il segmenté ?
-
Par technologie
- Durcissement UV
- Durcissement EB
- Durcissement LED
-
Par application
- Impression
- Revêtements
- Adhésifs
- Électronique
- Autres
-
Par secteur utilisateur final
- Emballage
- Automobile
- Électronique
- Bois
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché de la guérison énergétique en 2026 ?
Quel est le CAGR du marché de la guérison énergétique de 2026 à 2036 ?
Quelle technologie domine le marché de la guérison énergétique ?
Quelle application représente la plus grande part de marché ?
Quelle industrie des utilisateurs finaux domine la consommation de guérison énergétique ?
Quel pays connaîtra la croissance la plus rapide d’ici 2036 ?
Quels sont les principaux fabricants sur le marché de la durcissement énergétique ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF