- Market Value (2025): USD 13.7 Bn
- Estimated Value (2026): USD 14.9 Bn
- Forecast Value (2036): USD 33.5 Bn
- CAGR (2026-2036): 8.5%
Quelle est la valeur prévue du marché de l’équipement GPON d’ici 2036 ?
USD 14.9 milliards en 2026 pour USD 33.5 milliards d’ici 2036 à un 8.5% CAGR.
- Selon Fact.MR estimations, le marché des équipements GPON était évalué à USD 13.7 milliards en 2025.
- La valeur marchande devrait passer de USD 14.9 milliards en 2026 à USD 33.5 milliards d’ici 2036.
- Le marché devrait se développer à un 8.5% CAGR de 2026 à 2036, les opérateurs télécoms étendant la couverture du haut débit à base de fibre et modernisant les réseaux d’accès existants.
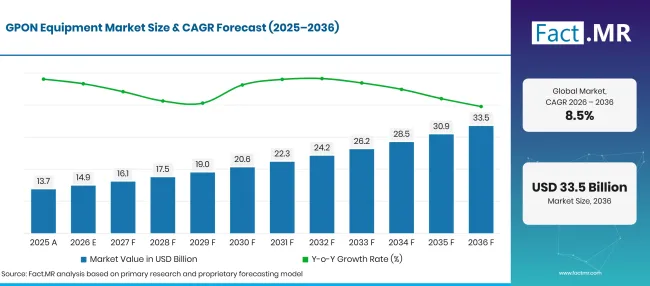
Gpon Equipment Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 13.7 |
| 2026 | Estimation | 14.9 |
| 2036 | Prévisions | 33.5 |
| CAGR 2026 à 2036 | Période de prévision | 8.5% |
Source : analyse Fact.MR. Mis à jour le 31 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des équipements GPON ?
USD 18.6 milliards d’opportunités absolues entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Les opérateurs de télécommunications étendent leur infrastructure haut débit basée sur la fibre optique pour répondre à la consommation croissante de données des ménages et à la demande d’abonnements Internet à plus haute vitesse. Cette expansion soutient l’achat de terminaux de ligne optique (OLT) et de terminaux de réseau optique (ONT) dans le cadre de nouveaux déploiements de fibre jusqu’au domicile (FTTH).
- Les fournisseurs de haut débit modernisent les réseaux de fibre existants pour offrir une bande passante plus élevée et améliorer l’efficacité de la gestion du réseau. Les équipements multi-PON permettent aux opérateurs d’introduire de nouvelles technologies d’accès tout en conservant l’infrastructure fibre existante et en réduisant le besoin de remplacement étendu du réseau.
- L’expansion du haut débit résidentiel augmente la demande d’équipements optiques côté abonné. Les ONT avec capacités Wi-Fi intégrées et multiples interfaces Ethernet aident les fournisseurs de services à répondre aux besoins croissants des foyers en matière de connectivité fiable et à prendre en charge plusieurs appareils connectés.
- Les programmes haut débit soutenus par le gouvernement et les investissements privés dans les télécommunications accélèrent le déploiement de la fibre dans les zones mal desservies et semi-urbaines. Les équipements OLT compacts permettent aux opérateurs d’étendre la couverture réseau tout en soutenant une installation efficace d’infrastructures dans des zones aux besoins de connectivité variables.
- Segments clés analysés
- Par composant : Les équipements ONT détiennent une part de marché 52.3% en 2026, soutenue par l’augmentation des connexions fibre et le besoin de dispositifs optiques de terminaison sur les locaux clients.
- Par technologie : 2.5G PON obtient une part de 48.6% en 2026, reflétant sa base de déploiement établie et son adéquation pour l’accès à large bande gigabit.
- Par application : FTTH est en tête avec une part de 58.7% en 2026, alors que les connexions fibre atteignent de plus en plus les locaux résidentiels.
- Par utilisateur final : Les clients résidentiels représentent 62.1% du marché en 2026, ce qui reflète la demande pour des services haut débit domestiques haut débit.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les fournisseurs d’équipements GPON devront concilier un déploiement abordable de la fibre optique avec la demande croissante de bande passante accrue. Les fournisseurs proposant des plateformes OLT et ONT interopérables avec des voies de mise à niveau flexibles devraient rester pertinents à mesure que les opérateurs étendent les réseaux FTTH et introduisent de nouvelles technologies PON. »
- Implications stratégiques
- Les fabricants d’équipements devraient développer des plateformes OLT flexibles qui prennent en charge GPON aux côtés des technologies PON à plus haute vitesse afin de réduire les besoins en remplacement du réseau.
- Les opérateurs de télécommunications doivent privilégier l’interopérabilité des ONT, la fiabilité du réseau et la gestion des abonnés lorsqu’ils choisissent des équipements pour des déploiements FTTH à grande échelle.
- Les fournisseurs de services haut débit doivent prendre en compte des configurations OLT compactes et évolutives lorsqu’ils étendent la couverture fibre aux petites villes et aux zones mal desservies.
- Les fournisseurs d’équipements peuvent renforcer leur portefeuille de produits grâce à des ONT avancés qui prennent en charge le haut débit à haute vitesse, la connectivité Wi-Fi et plusieurs applications résidentielles.
- Les fournisseurs doivent démontrer leur compatibilité avec les réseaux de distribution optique existants afin de réduire le coût et la complexité des mises à niveau réseau.
L’Allemagne devrait enregistrer une 10.2% CAGR jusqu’en 2036. Le Brésil devrait progresser à 9.4%, suivi des États-Unis à 8.5%. Le Royaume-Uni devrait s’étendre à 7.6%, tandis que le Japon devrait enregistrer un 6.7% CAGR.
Comment le marché de l’équipement GPON se répartit-il par segment ?
Dans la segmentation de Fact.MR, ONT dirige le composant à 52.3%; 2.5G PON mène la technologie à 48.6%; FTTH mène l’application à 58.7%; et les leads résidentiels l’utilisateur final à 62.1%.
Quel composant domine ?
L’ONT devrait représenter 52.3% du marché en 2026.
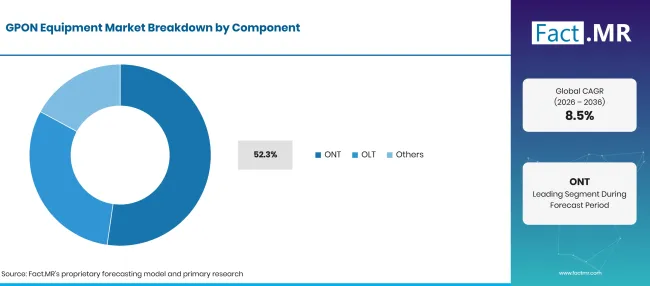
Gpon Equipment Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| ONT (segment principal) | 52.3% |
| D’autres segments combinés | 47.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 31 octobre 2026
Les équipements ONT fournissent l’interface optique entre le réseau fibre et les locaux de l’abonné. L’augmentation des connexions FTTH crée une demande pour des ONT capables de supporter un accès haut débit fiable et plusieurs appareils connectés. Le choix des équipements dépend également des interfaces Ethernet, des capacités Wi-Fi, de l’efficacité énergétique et de la compatibilité avec l’infrastructure des fournisseurs de services. Les équipements OLT restent essentiels pour agréger les connexions des abonnés et gérer les réseaux d’accès optique.
Qu’est-ce qui mène le segment technologique ?
2.5G PON devrait représenter 48.6% du marché en 2026.
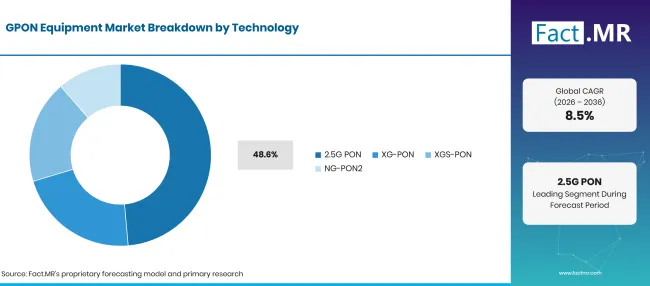
Gpon Equipment Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| 2.5G PON (segment de tête) | 48.6% |
| D’autres segments combinés | 51.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 31 octobre 2026
GPON, fonctionnant à un débit nominal en aval d’environ 2.5 Gbit/s, conserve une position significative grâce à son adéquation aux infrastructures fibre haute bande établies et aux besoins de connectivité résidentielle. XG-PON et XGS-PON prennent en charge des besoins de bande passante plus élevés et offrent des options de mise à niveau pour les opérateurs desservant des clients avec une consommation de données croissante. NG-PON2 offre une flexibilité réseau supplémentaire grâce à une allocation de capacité basée sur la longueur d’onde. Le choix technologique dépend des besoins des abonnés, de l’investissement réseau et de la compatibilité avec l’infrastructure déployée.
Comment Application façonne-t-elle la demande ?
Le FTTH devrait représenter une part 58.7% en 2026.
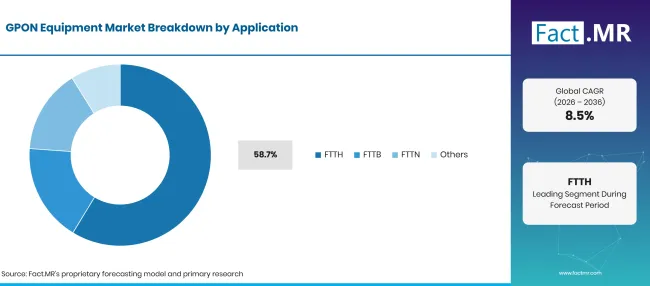
Gpon Equipment Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| FTTH (segment principal) | 58.7% |
| D’autres segments combinés | 41.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 31 octobre 2026
FTTH connecte directement la fibre optique aux locaux résidentiels ou commerciaux, permettant des vitesses haut débit plus élevées et une connectivité plus fiable. Les opérateurs de télécommunications déploient des équipements GPON pour étendre la couverture des abonnés et remplacer les infrastructures d’accès plus anciennes. FTTB dessert des immeubles multi-habitations et des propriétés commerciales, tandis que FTTN utilise des connexions fibre vers les nœuds de quartier avant la connexion finale avec les abonnés. D’autres applications répondent à des besoins spécialisés de déploiement réseau.
Quelle catégorie d’utilisateur final mène ?
Les clients résidentiels devraient représenter une part 62.1% en 2026.
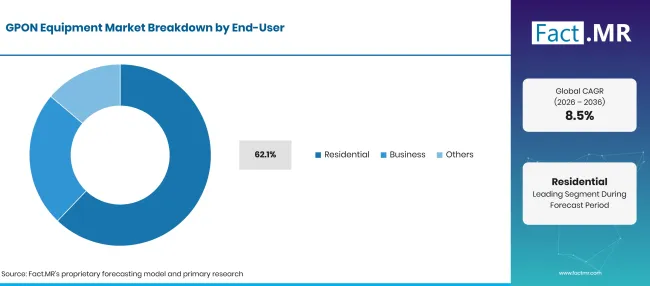
Gpon Equipment Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Résidentiel (segment principal) | 62.1% |
| D’autres segments combinés | 37.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 31 octobre 2026
La demande résidentielle est soutenue par une dépendance croissante à l’internet haut débit pour le divertissement, le télétravail, l’éducation en ligne et les appareils domestiques connectés. Les fournisseurs de haut débit nécessitent des installations ONT évolutives pour connecter de nouveaux abonnés et maintenir la qualité du service. Les clients professionnels ont besoin d’équipements d’accès optique pouvant soutenir une meilleure disponibilité, une connectivité d’entreprise et des performances réseau constantes.
Qu’est-ce qui accélère l’adoption du marché des équipements GPON, et qu’est-ce qui la freine ?
L’expansion FTTH et les besoins plus élevés en haut débit soutiennent la demande en équipement, tandis que les coûts d’infrastructure et les transitions technologiques posent des défis de déploiement.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Extension de l’infrastructure FTTH | +1.1% | Mondial | Moyen terme (2–4 ans) |
| Augmentation de la consommation résidentielle haut débit | +0.9% | Mondial | Courte durée (≤ 2 ans) |
| Migration vers des PON à plus grande capacité | +0.8% | Asie, Europe, Amériques | Moyen terme (2–4 ans) |
| Investissement dans les infrastructures haut débit | +0.7% | Europe, Asie, Amériques | À long terme (≥ 4 ans) |
| Demande d’équipements d’accès optique évolutifs | +0.5% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 31 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Déploiement d’équipements multi-PON | +0.9% | Mondial | Moyen terme (2–4 ans) |
| Expansion de la fibre dans les zones mal desservies | +0.7% | Asie, Amérique latine | À long terme (≥ 4 ans) |
| ONT résidentiels avancés | +0.6% | Mondial | À court terme (≤ 2 ans) |
| Systèmes OLT compacts et extérieurs | +0.5% | Marchés émergents | Moyen terme (2–4 ans) |
| Migration vers XGS-PON et 50G PON | +0.8% | Europe, Asie, Amérique du Nord | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 31 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Dépenses élevées de déploiement de la fibre | -0.9% | Mondial | À court terme (≤ 2 ans) |
| Coûts de mise à niveau et de remplacement du réseau | -0.7% | Mondial | Moyen terme (2–4 ans) |
| Défis d’interopérabilité des équipements | -0.6% | Mondial | Courte durée (≤ 2 ans) |
| Disponibilité inégale de l’infrastructure fibre | -0.5% | Marchés émergents | À long terme (≥ 4 ans) |
| Concurrence des prix entre fournisseurs d’équipements | -0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 31 octobre 2026
Quels pays développent le marché des équipements GPON jusqu’en 2036 ?
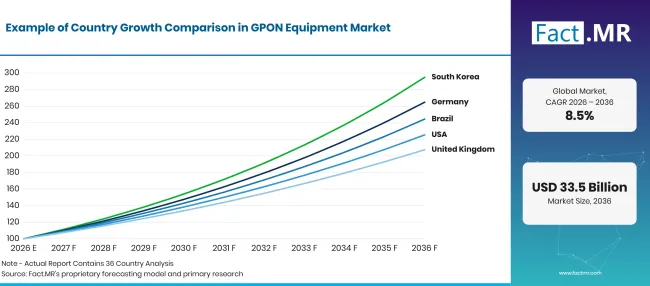
Gpon Equipment Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 10.2% |
| Brésil | 9.4% |
| USA | 8.5% |
| Royaume-Uni | 7.6% |
| Japon | 6.7% |
Source : analyse Fact.MR. Mis à jour le 31 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
10.2% CAGR, porté par l’expansion continue des réseaux en fibre optique et la demande croissante de connexions haut débit.
Allemagne' le marché des équipements GPON est soutenu par des investissements continus dans l’infrastructure fibre haute bande et des efforts visant à étendre la connectivité fibre au-delà des grandes zones urbaines. Les fournisseurs de télécommunications ont besoin d’équipements d’accès optique évolutifs pour connecter les clients résidentiels et soutenir des débits haut débit plus élevés. Le déploiement d’OLT et d’ONT modernes peut aider les opérateurs à étendre la couverture FTTH et améliorer la capacité du réseau.
Allemagne' le marché des équipements GPON est soutenu par des investissements continus dans les infrastructures haut débit en fibre et par les efforts visant à étendre la connectivité au-delà des grandes zones urbaines. Selon la Federal Network Agency' s Rapport annuel sur les télécoms 2026, les connexions FTTH et FTTB actives sont passées de 5.3 millions fin 2024 à 6.4 millions fin 2025. Fibre' la part de part des connexions fixes à large bande actives a également augmenté de 13.7% à 16.5%. Cette expansion soutient la demande pour les OLT et ONT, les opérateurs connectant des abonnés supplémentaires et augmentant la capacité du réseau. [8]
Comment le Brésil développe-t-il l’adoption des équipements GPON ?
9.4% CAGR, soutenue par l’expansion des connexions haut débit en fibre optique et le développement d’infrastructures dans des zones mal desservies.
Brésil' la croissance du marché du S est soutenue par l’expansion de l’infrastructure haut débit et l’augmentation du déploiement de la fibre dans les zones résidentielles et professionnelles. Les fournisseurs d’accès Internet nécessitent des équipements OLT et ONT rentables pour étendre leur couverture aux petites villes et aux communautés mal desservies. Les solutions d’accès optique compactes peuvent soutenir l’expansion du réseau lorsque la densité d’abonnés et les conditions d’infrastructure varient.
La croissance du marché du Brésil et du39est soutenue par l’expansion des infrastructures haut débit et l’augmentation du déploiement de la fibre dans les zones résidentielles et professionnelles. Selon Brazil' le régulateur des télécommunications Anatel, le pays a enregistré 55.4 millions de connexions haut débit fixes au deuxième trimestre 2026, dont 44.7 millions de connexions livrées via la fibre optique. La fibre a donc représenté plus de 80% des connexions haut débit fixes. Cette base d’abonnés croissante crée une demande pour des équipements OLT et ONT rentables, les fournisseurs d’accès Internet étendant leur couverture aux petites villes et aux communautés mal desservies. [9]
Qu’est-ce qui soutient l’adoption par les États-Unis ?
8.5% CAGR, porté par le financement fédéral du haut débit et le déploiement continu des réseaux fibre optique dans les communautés mal desservies.
Le marché américain est soutenu par l’investissement en fibre optique et la modernisation des infrastructures de télécommunications existantes. Les fournisseurs de haut débit étendent les services FTTH et modernisent les réseaux d’accès pour répondre à l’augmentation des besoins en bande passante résidentielle et professionnelle. Les équipements multi-PON offrent une voie de mise à niveau pour les opérateurs souhaitant introduire des services à plus haut débit sans remplacer toute leur infrastructure fibre.
Le marché américain est soutenu par des investissements en fibre optique et la modernisation des infrastructures de télécommunications existantes. En mai 2026, la National Telecommunications and Information Administration a rapporté qu' 54 des États et territoires de 56 avaient reçu l’approbation de leurs propositions finales d’équité, d’accès et de déploiement du haut débit (BEAD). Le programme prévoit USD 42.45 milliards de fonds fédéraux pour le déploiement du haut débit. Ces investissements créent des opportunités pour les fournisseurs d’équipements GPON, car les fournisseurs étendent les réseaux fibre et modernisent les infrastructures d’accès. [10]
Comment le Royaume-Uni construit-il l’adoption ?
7.6% CAGR, façonné par la disponibilité croissante du haut débit entièrement fibre et par la poursuite des investissements dans la couverture réseau nationale.
Le marché britannique bénéficie du déploiement continu des réseaux fibre et de la concurrence entre fournisseurs haut débit. Les opérateurs de réseau ont besoin d’équipements optiques évolutifs pour connecter les abonnés résidentiels et étendre la couverture fibre complète. L’adoption de plateformes OLT avancées et d’ONT compatibles peut soutenir une capacité d’abonnés plus élevée et améliorer la flexibilité du déploiement réseau.
Le marché britannique bénéficie du déploiement continu des réseaux en fibre optique et de la concurrence entre fournisseurs de haut débit. Selon Ofcom' la mise à jour de mai 2026, le haut débit entièrement fibre était disponible pour 24.9 millions de logements résidentiels en janvier 2026, représentant 82% des foyers britanniques. Les connexions en fibre complète entre les locaux résidentiels et commerciaux ont atteint 12.4 millions. Cette empreinte réseau croissante soutient la demande de plateformes OLT évolutives et d’ONT compatibles pour connecter des abonnés supplémentaires et améliorer la capacité du haut débit. [11]
Qu’est-ce qui soutient l’adoption par le Japon ?
6.7% CAGR, soutenue par une large couverture en fibre optique et une demande continue de connectivité fiable à haut débit.
Le marché des équipements GPON du Japon et du39est soutenu par une infrastructure fibre haut débit établie et une demande pour une connectivité fiable à haut débit. Les opérateurs de télécommunications continuent d’améliorer les réseaux d’accès optique pour répondre aux besoins changeants des habitations et des entreprises. Les mises à niveau des équipements et les technologies PON à plus grande capacité offrent des opportunités aux fournisseurs proposant des solutions réseau flexibles. Le marché des équipements GPON du Japon et39# ; le marché des équipements GPON est soutenu par une infrastructure fibre haut débit établie et une demande continue de connectivité à haut débit.
Qui dirige le marché de l’équipement GPON ?
Fact.MR identifie Huawei Technologies, Nokia Corporation, ZTE Corporation, FiberHome Technologies, Calix Inc., ADTRAN Inc. comme les entreprises sélectionnées ayant une activité vérifiable sur le marché plus large des équipements PON et des développements récents de produits d’accès optique.
Huawei, Nokia, ZTE et FiberHome maintiennent une activité de produits significative sur l’infrastructure d’accès optique et les solutions PON de nouvelle génération. Huawei Technologies publié son annonce sur les produits de réseau optique de nouvelle génération en mars 2026 [1]. Nokia a dévoilé des ONT résidentiels 25G PON grand public en mars 2025 [2]. Nokia a annoncé sa solution flexible 50G/25G/10G PON le 12octobre 2026 [3]. ZTE a présenté son portefeuille FTTx au Network X 2025 en octobre 2025, plus précisément le 14octobre 2025 [4]. FiberHome a présenté des technologies de réseau tout-optique 10gigabit activées par IA lors de la PTEXPO 2025 en septembre 2025 [5].
Calix et ADTRAN participent à des équipements d’accès fibre via des plateformes OLT et des produits optiques côté abonné. Cisco propose des ONT PON routés pour des applications d’accès optique à haute vitesse. En mai 2026, Calix a présenté ses capacités 50G-PON [6]. ADTRAN a discuté de sa série SDX 6400 et de la technologie 50G PON en janvier 2025 [7].
La concurrence est façonnée par la capacité OLT, la fonctionnalité ONT, la compatibilité multi-génération PON, les capacités de gestion réseau et l’interopérabilité des équipements. Les fournisseurs développent de plus en plus des plateformes permettant aux opérateurs de migrer de l’infrastructure GPON établie vers XGS-PON, 25G PON et 50G PON sans nécessiter un remplacement complet du réseau.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises profilées incluent Huawei Technologies; Nokia Corporation; ZTE Corporation; FiberHome Technologies; Calix Inc.; et ADTRAN Inc.
- Huawei Technologies
- Nokia Corporation
- ZTE Corporation
- FiberHome Technologies
- Calix Inc.
- ADTRAN Inc.
Bibliographie
- [1] Huawei Technologies. (2026, mars 2). Huawei lance des produits et solutions de réseaux optiques de nouvelle génération pour stimuler la croissance à l’ère de l’IA.
- [2] Nokia Corporation. (mars 182025 ). Nokia dévoile deux ONT résidentiels 25G PON en fibre optique grand public, rendant les G+ multi-gigas et 10à grande échelle viables et abordables
- [3] Nokia Corporation. (2026, octobre 12). Nokia lance une solution GPON flexible 50G/25G/10pour accélérer le haut débit fibre prêt à l’IA.
- [4] ZTE Corporation. (2025, octobre 14). ZTE dévoile un portefeuille complet chez Network X pour accélérer le déploiement de FTTx et l’évolution de la maison intelligente.
- [5] FiberHome Technologies. (2025, septembre 25). PTEXPO 2025[PTEXPO 2025 : réseau tout optique gigabit alimenté par l’IA 10gigabit].
- [6] Calix, Inc. (mai 122026). Calix 50G-PON étendent l’avantage de la plateforme pour étendre les services sans reconstruire les réseaux.
- [8] Bundesnetzagentur. (juin 52026 ). Rapport annuel des télécommunications 2025.
- [9] Agência Nacional de Telecomunicações. (2026, juillet 15). Anatel divulga Rapport de Monitoramento da Competição do second trimestre de 2026.
- [10] Administration nationale des télécommunications et de l’information. (2026, mai 4). Tableau de bord de progrès BEAD
- [11] Ofcom. (2026, mai 13). Mise à jour des Nations connectées : printemps 2026.
Ce rapport répond
- Le rapport examine la demande d’équipements GPON pour les composants ONT et OLT.
- L’analyse technologique compare 2.5G PON, XG-PON, XGS-PON et NG-PON2.
- L’analyse d’application évalue le déploiement FTTH, FTTB et FTTN.
- L’analyse par pays couvre l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon.
- L’analyse concurrentielle présente sept entreprises ayant une activité de produits d’accès optique vérifiée.
- Le rapport examine la transition vers une infrastructure PON à plus grande capacité et ses implications pour les fournisseurs d’équipements.
Que couvre le marché de l’équipement GPON ?
Le marché couvre les équipements d’accès optique utilisés pour transmettre des services haut débit via des réseaux à fibre optique passive. Il inclut les ONT côté abonné, les OLT côté réseau et d’autres équipements d’accès optique associés. L’analyse examine les équipements déployés dans les applications FTTH, FTTB et FTTN et examine l’adoption technologique dans les catégories PON spécifiées.
Qu’est-ce qui est inclus dans le périmètre ?
Les produits inclus comprennent des terminaux de ligne optique, des terminaux de réseau optique et d’autres équipements directement associés à l’infrastructure d’accès de réseau optique passif.
Le marché couvre les équipements utilisés par les opérateurs de télécommunications et les fournisseurs d’accès Internet pour la connectivité haut débit résidentielle et professionnelle. Les produits soutenant l’évolution des réseaux GPON vers des technologies PON à plus grande capacité sont pris en compte lorsqu’ils servent le marché défini des équipements d’accès optique.
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les câbles à fibre optique autonomes, la construction civile et les services d’installation de fibre.
Les routeurs et commutateurs de télécommunications généraux sans fonction d’équipement PON direct sont exclus. Les équipements de transmission optique utilisés exclusivement dans les réseaux dorsaux longue distance sont également en dehors des limites définies du marché. Les revenus d’abonnement haut débit et les frais de service télécommunications ne sont pas inclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants d’équipements optiques, des opérateurs de télécommunications, des fournisseurs de services haut débit, des distributeurs, des intégrateurs de réseaux et des experts du secteur. Ces discussions examinent les priorités d’achat d’équipements, les exigences de déploiement, les mises à niveau technologiques, l’interopérabilité et le positionnement concurrentiel.
- Recherche sur les bureaux : La recherche sur les bureaux couvre les annonces de produits d’entreprise, les spécifications officielles des produits, les statistiques sur les infrastructures de télécommunications, les publications réglementaires, les associations industrielles, les normes techniques et les développements en investissement dans le haut débit.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, la demande d’équipements, les tendances des prix et des livraisons, la croissance des abonnés, le déploiement de la fibre, l’adoption technologique, la participation des entreprises et les indicateurs de croissance au niveau des pays.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les annonces de l’entreprise, le développement du portefeuille de produits, l’activité de déploiement réseau, les partenariats et les évolutions des technologies d’accès optique.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
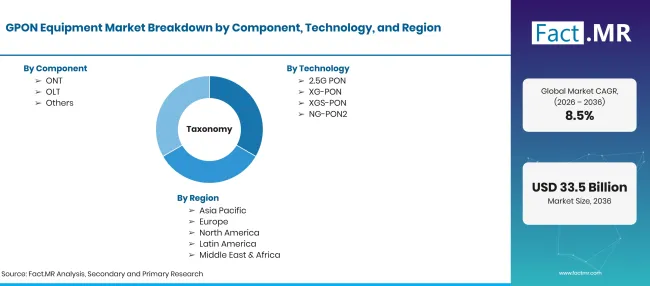
Gpon Equipment Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Le marché des équipements GPON couvre les terminaux de ligne optique (OLT), les terminaux de réseau optique (ONT) et les composants associés utilisés dans l’infrastructure du réseau optique passif Gigabit pour fournir une connectivité fibre haute vitesse à large bande entre les applications résidentielles et commerciales. |
| Composant | ONT ; OLT ; Autres |
| Technologie | 2.5G PON ; XG-PON ; XGS-PON ; NG-PON2 |
| Application | FTTH ; FTTB ; FTTN ; Autres |
| Utilisateur final | Résidentiel ; Affaires ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Huawei ; Nokia ; ZTE ; FiberHome ; Calix ; ADTRAN ; Cisco |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation de marché et analyse basée sur des scénarios soutenus par le développement de produits de l’entreprise et les indicateurs d’infrastructure haut débit |
Source : analyse Fact.MR. Mis à jour le 31 octobre 2026
Comment le marché est-il segmenté ?
-
Par composant
- ONT
- OLT
- Autres
-
Par technologie
- 2.5G PON
- XG-PON
- XGS-PON
- NG-PON2
-
Par application
- FTTH
- FTTB
- FTTN
- Autres
-
Par utilisateur final
- Résidentiel
- Affaires
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des équipements GPON en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel composant détient la plus grande part de marché ?
Quelle technologie domine le marché ?
Quelle application domine le marché ?
Quelle catégorie d’utilisateurs finaux ouvre les portes ?
Quel pays a le CAGRle plus élevé ?
Quelles compagnies sont couvertes ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF