- Market Value (2025): USD 2.04 Bn
- Estimated Value (2026): USD 2.18 Bn
- Forecast Value (2036): USD 4.3 Bn
- CAGR (2026-2036):7.0%
Quelle est la valeur prévue du marché des antennes Omni d’ici 2036 ?
USD 2.18 milliards en 2026 à USD 4.3 milliards d’ici 2036 à 7.0% CAGR.
- Avec USD 2.04 milliards en 2025, le marché des antennes omni tirait la majeure partie de ses revenus des sites cellulaires, des locaux commerciaux et des liaisons radio industrielles.
- Le chiffre d’affaires passera de USD 2.18 milliards en 2026 à USD 4.3 milliards d’ici 2036, à mesure que les opérateurs densifient les réseaux et que les intégrateurs étendent la couverture en intérieur.
- Un 7.0% CAGR tiendra de 2026 à 2036, car chaque nouvelle bande de fréquence et chaque machine connectée ajoute des positions d’antenne à la base installée.
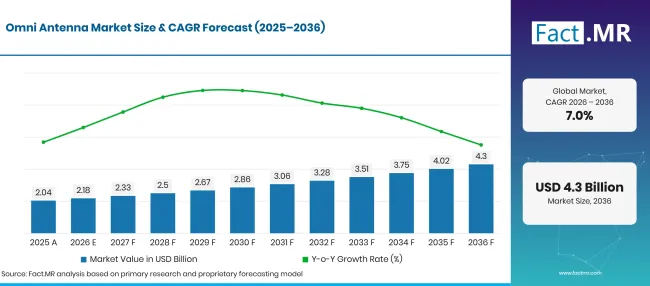
Omni Antenna Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.04 |
| 2026 | Estimation | 2.18 |
| 2036 | Prévisions | 4.3 |
| CAGR 2026 à 2036 | Période de prévision | 7.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de l’Omni Antenna ?
USD 2.1 milliards de nouveaux projets de valeur ouvriront entre 2026 et 2036, portés par des sites télécoms et des bâtiments commerciaux.
- Moteurs de la demande sur le marché
- 5déploiements de stations de base G multiplient le nombre de sites nécessitant des antennes de couverture. Le ministère indien des Communications a rapporté 518,854 installé 5stations de récepteurs G base au 31décembre 2025, avec un service dans 99.9% districts [1]. Chaque petit site et chaque cellule rurale crée une nouvelle demande pour des antennes couvrant un cercle complet autour du mât.
- De nouvelles configurations de spectre remodelent les spécifications des antennes. En février 2026, l’Union internationale des télécommunications a approuvé la recommandation UIT-R M.1036-8 concernant les arrangements de fréquence pour la composante terrestre des télécommunications mobiles internationales [2]. Les fournisseurs repensent les éléments rayonnants afin qu’un boîtier puisse desservir les bandes que les régulateurs ouvriront ensuite.
- Les corridors de transport et les infrastructures publiques ajoutent des réseaux privés et partagés 5G. En janvier 2026, la Commission européenne a attribué 106 millions d’euros à 12 projets, répartis entre corridors transfrontaliers 5G sur les routes routières et ferroviaires et réseaux 5G pour les aéroports, hôpitaux et universités [3]. Les mâts et toits de véhicules en bord de voie dépendent d’antennes qui retiennent un signal pendant que le récepteur se déplace.
- L’automatisation des usines et des entrepôts amène les liaisons radio sur le sol de l’atelier. Capteurs, véhicules guidés et scanners portatifs sont connectés via des points d’accès au plafond, où un motif omnidirectionnel atteint l’équipement qui change de position pendant un service.
- La sécurité publique et les services de diffusion maintiennent en service les équipements VHF et UHF. Les agences d’urgence et les stations de radio remplacent les antennes sur un cycle régulier à mesure que les mâts vieillissent et changent de plans de couverture.
- Segments clés analysés
- Par type : Monopole détiendra 62.2% part en 2026, car un radiateur vertical unique sur un plan de masse est peu coûteux à fabriquer et rapide à monter sur des mâts, véhicules et routeurs.
- Par application : Les télécommunications représenteront 45.7% part de part en 2026, étant donné que les sites cellulaires, les petites cellules et les terminaux sans fil fixes nécessitent une couverture sans alignement de faisceau.
- Par plage de fréquences : Le VHF captera 31.2% part en 2026 grâce à la radio diffusée, à la télécommande mobile terrestre et aux réseaux de sécurité publique qui reposent sur la propagation longue portée.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Chaque nouveau site cellulaire, réseau privé et véhicule connecté ajoute des positions d’antenne, et la plupart de ces postes nécessitent une couverture dans toutes les directions. La conception du monopole l’emporte sur le coût et la simplicité de montage, donc les fournisseurs se feront concurrence sur les performances multibande et la durabilité du logement. Les entreprises qui qualifient un produit sur plusieurs bandes et le certifient rapidement auprès des opérateurs remporteront les contrats les plus importants. »
- Implications stratégiques
- Les fabricants d’antennes devraient publier les diagrammes de rayonnement mesurés et les données de gain pour chaque bande, puisque les planificateurs réseau sélectionnent les produits à partir de fichiers de test vérifiés.
- Les opérateurs mobiles devraient standardiser une courte liste de modèles omni multibande pour les petites cellules, ce qui réduit le stock de rechange et accélère les mises à niveau du site.
- Les intégrateurs industriels doivent spécifier des boîtiers robustes homologués pour les vibrations, la poussière et les variations de température avant de choisir des antennes pour les réseaux d’usines.
- Les agences de sécurité publique devraient planifier le remplacement des antennes VHF et UHF en parallèle des inspections des mâts afin d’éviter les lacunes de couverture lors de la migration du réseau.
Le Royaume-Uni dirige le groupe à 9.0% CAGR, alors que 5couverture G en dehors des locaux s’étend au-delà des centres-villes. Le Brésil suit à 8.0%, où les connexions 5G s’étendent à de nouvelles municipalités chaque trimestre. Le Japon progresse à 6.6% avec une couverture 5G quasi nationale qui déplace désormais les dépenses vers les réseaux intérieurs et locaux. Aux États-Unis, un taux de 6.1% reflète des améliorations des tours et une large base de diffusion. L’Allemagne complète la liste à 5.2%, car une forte couverture terrestre fait de la densification la principale source de nouvelles commandes.
Comment le marché des antennes Omni se répartit-il par segment ?
Monopole mènera le Type à 62.2%; Les télécommunications dirigeront l’Application à 45.7%; et le VHF dominera la plage de fréquences à 31.2%.
Quel type mène ?
Monopole prend 45.7% des revenus de 2026.
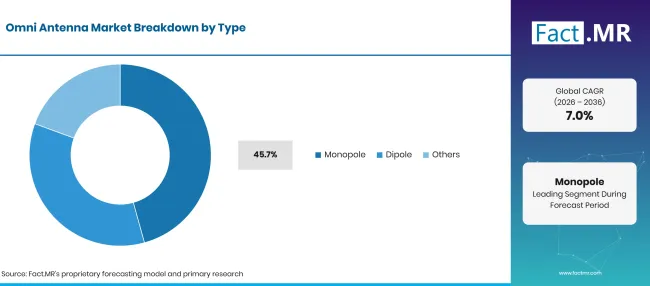
Omni Antenna Market Breakdown Type | Source: Fact.MR
| Type | Partager (2026) |
|---|---|
| Monopole (segment de tête) | 62.2% |
| D’autres segments combinés | 37.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Un fouet ou une lame à quart d’onde nécessite un seul élément rayonnant et un plan de masse, ce qui maintient le coût des matériaux et le temps d’assemblage bas. Les fabricants de routeurs, constructeurs de véhicules et installateurs de sites utilisent le même design de base en de nombreuses tailles. Les petits monopôles se replient également en radômes compacts pour les petites cellules. Les antennes dipôles conviennent aux mâts où aucun plan de masse n’est disponible et où une alimentation équilibrée améliore la symétrie de schémas. Les réseaux dipôles collinéaires empilent des éléments pour ajouter du gain pour les liaisons longue portée. D’autres conceptions, y compris les types discone et hélicoïdal, servent à la surveillance large bande et au travail radio spécialisé.
Qu’est-ce qui soutient les télécommunications dans l’application ?
Les acheteurs de télécommunications représentent 45.7% du chiffre d’affaires de 2026.
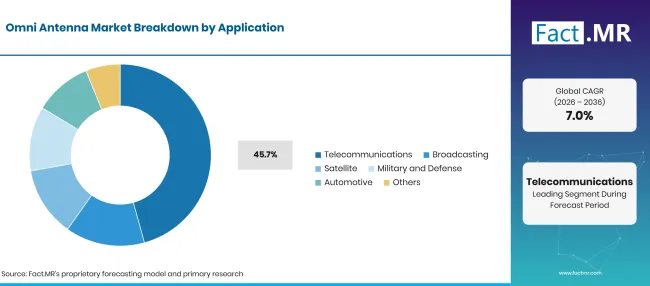
Omni Antenna Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Télécommunications (segment principal) | 45.7% |
| D’autres segments combinés | 54.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Les opérateurs mobiles installent des antennes omni sur de petites cellules, des sites de toit et des systèmes intégrés, où les utilisateurs se connectent de tous côtés. Les fournisseurs d’antennes5G proposent désormais des modèles multibande couvrant les bandes basse, moyenne et supérieure depuis un seul radôme. Le travail de densification autour des petits réseaux de 5G de petites cellules ajoute de nouveaux points de montage chaque année. Les objectifs de couverture maintiennent les opérateurs en croissance. La Commission européenne a rapporté en juin 2026 que 96.8% foyers européens bénéficiaient d’une couverture 5G de base [4]. Les utilisateurs de la radiodiffusion, du satellite, de la défense et de l’automobile achètent des volumes plus petits mais spécifient souvent des performances plus strictes. Les constructeurs de voitures connectées installent des antennes de toit et de nageoire de requin pour les liaisons cellulaires, GNSS et V2X.
Comment la plage de fréquences façonne-t-elle la demande ?
Le VHF représente 31.2% du chiffre d’affaires de 2026.
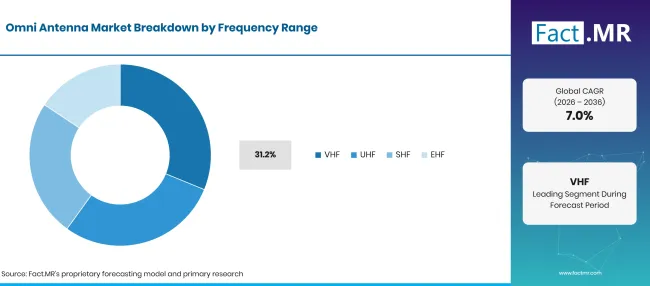
Omni Antenna Market Breakdown Frequency Range | Source: Fact.MR
| Plage de fréquences | Partager (2026) |
|---|---|
| VHF (segment principal) | 31.2% |
| D’autres segments combinés | 68.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Les signaux entre 30 MHz et 300 MHz parcourent loin les collines et autour des bâtiments, ce qui convient aux réseaux radio diffusés et à la voix de sécurité publique. La radio FM, la radio VHF marine et la radio mobile terrestre fonctionnent toutes dans cette plage. Leurs antennes sont grandes et durables, donc les cycles de remplacement entraînent des commandes régulières. La FCC comptait 6,589 stations FM commerciales et 4,755 stations FM éducatives aux États-Unis fin 2025 [5]. L’UHF couvre les bandes cellulaires, Wi-Fi et LTE privées, tandis que la SHF dessert 5G bande moyenne et satellite. L’EHF reste un petit segment lié aux essais en ondes millimétriques.
Qu’est-ce qui accélère l’adoption du marché Omni Antenna, et qu’est-ce qui la freine ?
La densification des sites, les nouvelles bandes de spectre et les réseaux privés dans le transport et l’industrie maintiennent la croissance des commandes d’antennes. Les interférences dans les bandes saturées, les délais de permis pour de nouveaux mâts et le passage aux panneaux de formation de faisceau sur les sites macro limitent la part des positions utilisant des conceptions omni.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| 5Station de base G et densification des petites cellules | +1.9% | Asie de l’Est, Asie du Sud et Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de couverture intérieure dans les bâtiments commerciaux | +1.4% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À court terme (<= 2 ans) |
| Remplacement des antennes de diffusion VHF et UHF et de sécurité publique | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Réseaux privés sans fil dans les usines, ports et corridors de transport | +0.7% | Europe de l’Ouest, Asie de l’Est, Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Antennes multibandes compactes couvrant les bandes 5G basse, moyenne et supérieure | +1.0% | Mondial | Moyen terme (2-4 ans) |
| Antennes robustes pour installations industrielles et ferroviaires | +0.8% | Europe de l’Ouest, Asie de l’Est, Amérique du Nord | Moyen terme (2-4 ans) |
| Antennes pour la sécurité publique, la défense et les terminaux satellites | +0.6% | Mondial | À long terme (>= 4 ans) |
| Antennes de toit des véhicules pour les liaisons cellulaires, GNSS et V2X | +0.5% | Asie de l’Est, Europe de l’Ouest, Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Limites d’interférence et de trajets multiples dans les installations denses | -0.7% | Mondial | À court terme (<= 2 ans) |
| Règles de spectre et approbation de type qui varient selon les pays | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Panneaux de formation de faisceau et directionnels sur des sites macro | -0.3% | Mondial | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Quels pays étendent le marché des antennes Omni jusqu’en 2036 ?
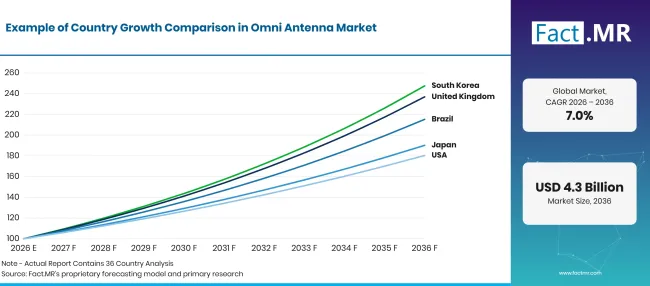
Omni Antenna Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Royaume-Uni | 9.0% |
| Brésil | 8.0% |
| Japon | 6.6% |
| États-Unis | 6.1% |
| Allemagne | 5.2% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
9.0% CAGR, provoquée par un élargissement rapide de la couverture 5G à l’extérieur des locaux.
Ofcom a rapporté en mai 2026 que la couverture extérieure 5G de tous les opérateurs mobiles avait atteint 64% en janvier 2026, mesurée à l’extérieur des locaux, contre 47% six mois plus tôt [6]. Les opérateurs activent 5G sur les sites existants et ajoutent de petites cellules dans les villes. Chaque mise à niveau prévoit des antennes multibande capables de partager un mât avec des équipements 4G plus anciens.
Comment le Brésil développe-t-il la demande ?
8.0% CAGR, facilité par la croissance rapide des connexions 5G à travers les nouvelles municipalités.
Le ministère brésilien des Communications a rapporté en octobre 2026 que les accès 5G avaient atteint 69.8 millions, soit 30.7% en un an [7]. Le service était disponible dans 1,610 municipalités et couvrait environ 77% de la population [7]. Les opérateurs construisant dans les villes de taille moyenne achètent des antennes sur toits et au niveau de la rue pour de nouveaux sites.
Qu’est-ce qui soutient la croissance du Japon ?
6.6% CAGR, reflétant un passage du déploiement national aux réseaux intérieurs et locaux.
Le ministère japonais de l’Intérieur et des Communications a rapporté en juillet 2026 que la couverture de la population 5a atteint 98.6% à la fin de l’exercice 2025, avec des préfectures allant de 89.2% à 99.9% [8]. Avec la portée extérieure presque terminée, les opérateurs et entreprises dépensent désormais dans des systèmes intégrés et des réseaux locaux 5G dans les usines. Des unités omnibus montées au plafond s’adaptent à ces projets intérieurs.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
6.1% CAGR, soutenue par des améliorations des tours et une large base de stations de diffusion.
En septembre 2025, la Federal Communications Commission a ouvert une procédure pour accélérer la construction, la densification et la modernisation des réseaux sans fil, y compris les tours et les petites cellules [9]. La FCC a également compté 33,573 stations de diffusion licenciées fin 2025, y compris 468 stations de télévision VHF [5]. Les deux groupes remplacent les antennes au fur et à mesure de la reconstruction des sites.
Comment l’Allemagne se produit-elle ?
5.2% CAGR, car la densification suit une couverture quasi totale de la superficie.
La Bundesnetzagentur a rapporté en décembre 2025 que 5G couvrait environ 95% de la superficie allemande en octobre 2025, contre environ 93% un an plus tôt [10]. Le haut débit mobile via 4G ou 5G a atteint environ 98% du pays [10]. Avec une couverture aussi large, de nouvelles commandes proviennent de sites à capacité, de réseaux de campus et de lignes ferroviaires.
Qui dirige le marché des antennes Omni ?
La concurrence se divise en trois groupes. Les fournisseurs d’infrastructures réseau tels qu’Ericsson et Amphenol vendent des antennes de site aux opérateurs mobiles dans le cadre de contrats de cadre pluriannuels, de sorte que la qualification des opérateurs et l’échelle de livraison comptent le plus. Ericsson a mis en place la production passive locale d’antennes en Inde en avril 2025, avec une partie de la production prévue pour l’exportation [11]. En juin 2025, elle a introduit les 1005 d’antennes et les 1006 d’antennes pour la protection du public et les réseaux de secours en cas de catastrophe [12].
Les spécialistes de l’interconnexion et de la RF, dont HUBER+SUHNER, TE Connectivity et Molex, rivalisent sur des boîtiers robustes et des conceptions multibande pour les usages ferroviaires, industriels et véhiculaires. Des entreprises d’antennes embarquées telles que Taoglas et Ezurio remportent les fabricants grâce à un réglage personnalisé et un support de certification rapide. Sur la période de prévision, la capacité à couvrir plus de bandes dans un seul radôme et à passer les approbations opérateur et ferroviaire déterminera quels fournisseurs gagneront leur part.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Amphenol Corporation; Ericsson ; HUBER+SUHNER AG; TE Connectivity ; Molex ; Taoglas ; et Ezurio.
- Amphenol Corporation
- Ericsson
- HUBER+SUHNER AG
- Connectivité TE
- Molex
- Taoglas
- Ezurio
Bibliographie
- [1] Bureau d’information de la presse, Ministère des Communications, Gouvernement de l’Inde. (2026, février 5). Expansion et statut des services 5G.
- [2] Union internationale des télécommunications. (février 2026). Recommandation UIT-R M.1036-8: Dispositions de fréquence pour la mise en œuvre de la composante terrestre des télécommunications mobiles internationales dans les bandes identifiées pour la TMI dans le Règlement sur la radio.
- [3] Commission européenne. (2026, janvier 22).5G projets pilotes à grande échelle : 12 projets financés dans le cadre du quatrième appel numérique CEF.
- [4] Commission européenne. (2026, juin 17). Rapport sur l’état de la Décennie numérique : progrès réalisés, mais des lacunes subsistent.
- [5] Commission fédérale des communications. (2026, janvier 13). Totaux des stations de diffusion au 31décembre 2025 (DA 26-49)).
- [6] Ofcom. (2026, mai 13). Mise à jour des Nations connectées : printemps 2026.
- [7] Ministério das Comunicações, Brésil. (2026, octobre 26). Accessos ao 5G crescem 30,7% em um ano e já somam 69,8 milhões no Brasil [5accès G augmentent 30.7% en un an et totalisent déjà 69.8 millions au Brésil].
- [8] Ministère de l’Intérieur et des Communications, Japon. (juillet 272026 ).5G[Publication du statut de déploiement 5G à la fin de l’exercice 2025].
- [9] Commission fédérale des communications. (2025, septembre 30). La FCC vise à accélérer le développement des infrastructures sans fil.
- [10] Bundesnetzagentur. (2025, décembre 15). Bundesnetzagentur publie les derniers chiffres de la surveillance des communications mobiles.
- [11] Ericsson. (2025, avril 22). Ericsson met en place la fabrication d’antennes en Inde : renforçant l’innovation, la croissance et la livraison mondiale.
- [12] Ericsson. (juin 182025 ). Ericsson introduit des antennes de nouvelle génération pour des réseaux critiques.
Ce rapport répond
- Les revenus des antennes omni sont suivis de 2025 à 2036 selon le type, l’application, la plage de fréquences et l’utilisateur final.
- Les lecteurs apprennent pourquoi les monopoles, les sites télécoms et les bandes VHF occupent la première place en 2026.
- 5données de couverture G et décomptes des stations de diffusion encadrent la comparaison des cinq pays profilés.
- Les profils des fournisseurs regroupent les fabricants d’antennes par type de client, des opérateurs mobiles aux concepteurs d’appareils.
- Les règles de spectre, les panneaux d’interférence et de formation de faisceau sont pris en compte comme des limites à l’utilisation d’antennes omni.
Que couvre le marché des antennes Omni ?
Les antennes omni-abordées ici incluent des conceptions monopôles, dipôles et autres modèles tels que les types discone, colinéaires et hélicoïdaux. Les produits vont des antennes de dispositifs embarqués aux unités de toit, de mâts et de véhicules.
La demande est suivie à travers les télécommunications, la radiodiffusion, les satellites, la défense et les usages automobiles. Le chiffre d’affaires est comptabilisé au niveau de l’antenne, avant que l’antenne ne soit intégrée à un routeur, une station de base ou un véhicule.
Qu’est-ce qui est inclus dans le périmètre ?
Les antennes omni-externes et embarquées, leurs radômes et supports de montage intégrés sont comptabilisés. Les unités multibande combinant des éléments cellulaires, Wi-Fi et GNSS dans un seul boîtier sont incluses à leur valeur pleine.
Des terminaux omnibus pour les liaisons de communication par satellite sur les navires, véhicules et sites éloignés sont également dans le champ d’application. Les antennes achetées pour des pièces de rechange et le remplacement de sites comptent aux côtés de nouvelles installations.
Qu’est-ce qui est exclu de la portée ?
Les radios, l’électronique des stations de base, les routeurs et les services de connectivité ne sont pas comptabilisés. Les câbles et connecteurs vendus séparément sont exclus.
Les panneaux sectoriels, antennes et autres conceptions directionnelles sont exclus, y compris les antennes micro-ondes point à multipoint utilisées pour le backhaul. Les réseaux actifs de formation de faisceau sur les sites macro sont également exclus.
Les antennes à panneaux plats à multi-bandes à réflecteur utilisées dans les terminaux satellites et radar ne sont pas comptabilisées. Les antennes de test et de mesure vendues avec analyseurs de spectre sont également exclues.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
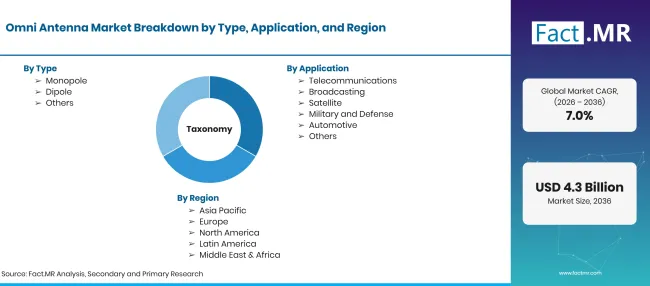
Omni Antenna Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Des antennes qui rayonnent et reçoivent les signaux radio de manière égale sur 360 degrés dans le plan horizontal. La lunette couvre le matériel vendu aux opérateurs réseau, diffuseurs, constructeurs de véhicules, fabricants de dispositifs et propriétaires d’immeubles. |
| Type | Monopole ; Dipole ; Autres |
| Application | Télécommunications ; Radiodiffusion ; Satellite ; Militaire et Défense ; Automobile ; Autres |
| Plage de fréquences | VHF ; UHF ; SHF ; EHF |
| Utilisateur final | Commercial ; Résidentiel ; Industriel |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Royaume-Uni; Brésil ; Japon ; États-Unis; Allemagne |
| Entreprises profilées | Amphenol Corporation; Ericsson ; HUBER+SUHNER AG; Connectivité TE ; Molex ; Taoglas ; Ezurio |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant les sites cellulaires et les petits comptages de cellules ; totaux des stations de diffusion ; positions des antennes par site et par bâtiment ; prix moyens de vente par type et bande ; et revue du portefeuille fournisseur. |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Comment le marché est-il segmenté ?
-
Par type
- Monopole
- Dipôle
- Autres
-
Par application
- Télécommunications
- Diffusion
- Satellite
- Militaire et Défense
- Automobile
- Autres
-
Par plage de fréquences
- VHF
- UHF
- SHF
- EHF
-
Par utilisateur final
- Commercial
- Résidentiel
- Industriel
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des antennes omni en 2026 ?
Quelle est la CAGR du marché des antennes omni de 2026 à 2036 ?
Quel type est en tête du marché des omni-antennes ?
Quelle application domine le marché des antennes omni ?
Quelle plage de fréquences domine le marché des antennes omni ?
Quel pays connaîtra le plus de croissance sur le marché des antennes omni ?
Quelles sont les principales entreprises du marché des antennes omni ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF