- Market Value (2025): USD 265.7 Mn
- Estimated Value (2026): USD 282.3 Mn
- Forecast Value (2036): USD 518.6 Mn
- CAGR (2026-2036): 6.3%
Quelle est la valeur prévue du marché des aiguilles Huber d’ici 2036 ?
USD 282.31 millions en 2026 pour USD 518.60 millions d’ici 2036, à un 6.27% CAGR.
- Selon Fact.MR analyse, le marché des aiguilles Huber a atteint USD 265.7 millions en 2025.
- La demande passera de USD 282.3 millions en 2026 à USD 518.6 millions en 2036.
- Le marché devrait croître à 6.3% CAGR de 2026 à 2036. Des procédures répétées d’accès aux ports et l’adoption de conceptions conçues par la sécurité soutiendront les achats, la compatibilité et les budgets d’approvisionnement influençant le mix de produits.
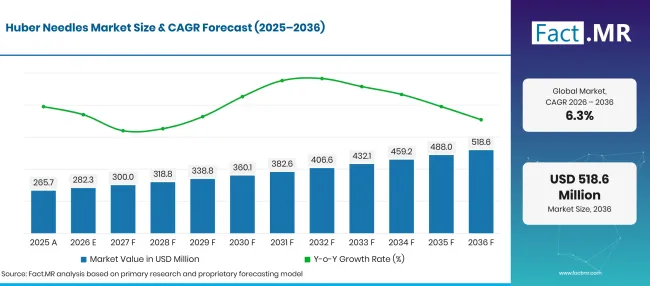
Factmr Huber Needles Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 265.7 |
| 2026 | Estimation | 282.3 |
| 2036 | Prévisions | 518.6 |
| CAGR 2026 à 2036 | Période de prévision | 6.3% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des aiguilles Huber ?
USD 236.29 millions d’opportunités absolues entre 2026 et 2036. Safety Huber Needles est en tête de la comparaison des produits.
- Moteurs de la demande sur le marché
- Les ports implantés créent une demande récurrente d’aiguilles d’accès à ports lorsque le traitement nécessite un accès. Les recommandations de CDC en oncologie ambulatoire identifient les aiguilles non carotantes dans les soins d’accès par port. La base commerciale pertinente est le nombre et le schéma de ces procédures, pas de toutes les perfusions administrées par un hôpital. L’approvisionnement doit suivre les dispositifs d’accès réellement utilisés par ses services cliniques. [3]
- Les exigences de protection des travailleurs donnent aux conceptions de sécurité une justification claire pour les achats. L’OSHA exige que les employeurs examinent les plans de contrôle de l’exposition et envisagent des dispositifs efficaces et plus sûrs. Cela implique les utilisateurs de santé professionnelle et de première ligne dans le choix des équipements. Une aiguille de sécurité peut gagner une place dans un compte lorsque sa manipulation convient à la procédure et que l’organisation peut soutenir son utilisation de manière cohérente. [9]
- Les ensembles d’accès par port servent plusieurs thérapies plutôt que l’oncologie seule. B. Braun liste des applications telles que la chimiothérapie, la nutrition parentérale et l’administration d’antibiotiques pour Surecan Safety II. Cela offre aux fournisseurs plus d’un service clinique à desservir, mais chaque compte nécessite toujours une configuration d’accès par port adaptée. La diversité des produits n’est utile que lorsqu’elle correspond à la pratique thérapeutique réelle. [1]
- La capacité d’injection de puissance crée une offre technique distincte. La gamme Power P.A.C. de ICU Medical identifie les aiguilles Huber de sécurité et homologues en puissance distinctement de sa gamme standard. Les acheteurs doivent faire correspondre cette affirmation au système d’accès complet et à ses instructions. Une famille de produits clairement différenciée facilite l’obtention de la configuration requise sans traiter toutes les aiguilles comme équivalentes. [4]
- Segments clés analysés
- Par type de produit : Les aiguilles Huber de sécurité représentent 58.3% des ventes de 2026. Les aiguilles Huber standard conservent 41.7% du marché des produits.
- Par candidature : Les hôpitaux représentent 39.9% en 2026. Cette classification compare les établissements de soins, y compris les cliniques, les centres ambulatoires et les soins à domicile.
- Par utilisateur final : Les prestataires de soins de santé contribuent 74.1% des revenus de 2026, reflétant la sélection professionnelle et l’approvisionnement des fournitures d’accès.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR , déclare : « Les acheteurs ont besoin de la bonne configuration d’aiguilles en stock et d’un mécanisme de sécurité que le personnel puisse utiliser en toute confiance. L’offre la plus solide du fournisseur combine une gamme de produits gérable avec des informations claires sur la sélection et un réapprovisionnement fiable. Un catalogue large est moins précieux lorsque la configuration requise est difficile à identifier ou indisponible au point de service. »
- Implications stratégiques
- Démontrer les systèmes de protection contre les aiguilles à travers le produit utilisé par le client. ICU Medical décrit une confirmation audible et visible lorsque son mécanisme de sécurité s’active. L’évaluation des achats doit prendre en compte les caractéristiques pratiques avec les préférences de manipulation du personnel. Une désignation de sécurité sur la boîte ne remplace pas un design utilisable. [5]
- Conservez des plans de stock spécifiques au cathéter installé et à la population de ports. Une augmentation générale de l’activité d’infusion dit peu sur la combinaison des jauges, longueurs et extensions requises. Les fournisseurs doivent convenir des configurations que le client consomme régulièrement et maintenir ces lignes avant d’élargir un catalogue avec des variantes rarement commandées. [5]
- Clarifiez la relation avec les connecteurs sans aiguille pour soins aigus. Une connexion sans aiguille dans l’ensemble d’extension accomplit une tâche différente de celle de l’aiguille qui accède au port implanté. Les deux caractéristiques peuvent coexister dans une seule configuration d’alimentation. Les descriptions des produits doivent préciser cette distinction afin que les acheteurs ne confondent pas un site en Y sans aiguille avec un accès sans aiguille. [4]
- Gardez le catalogue de base gérable. Les hôpitaux peuvent avoir besoin de calibres et de longueurs différents, mais avoir toutes les configurations disponibles peut laisser des stocks lent sur les étagères. Acceptez la gamme habituellement utilisée avec les équipes cliniques et facilitez la commande séparée des articles moins fréquents. Des codes produits clairs aident plusieurs départements à utiliser le même système d’achat sans confondre des ensembles similaires. [5]
Les États-Unis ont la meilleure CAGRde prévision, suivis du Brésil. L’Allemagne et le Royaume-Uni apportent de fortes considérations de sécurité au travail dans les achats. Le Japon dispose d’une offre spécialisée établie, ce qui rend la gestion de la configuration et la continuité de l’approvisionnement des questions concurrentielles importantes.
Comment le marché des aiguilles Huber se répartit-il par segment ?
Sécurité Huber Needles 58.3%; Hôpitaux 39.9%; Prestataires de soins de santé 74.1% en 2026.
Quel segment de type de produit est le leader de la demande ?
Le segment Safety Huber Needles détient 58.3% part en 2026.
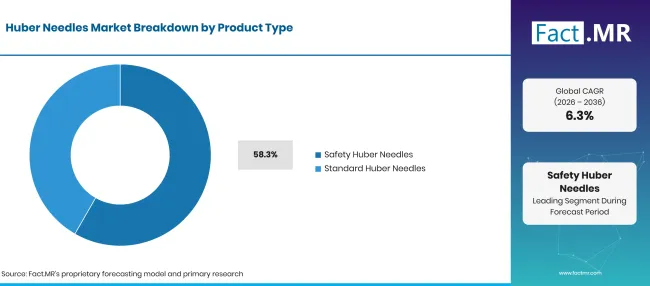
Factmr Huber Needles Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Aiguilles de sécurité Huber (segment de tête) | 58.3% |
| Aiguilles Huber standard | 41.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Les aiguilles de sécurité Huber incluent un mécanisme de protection en plus de la fonction d’accès sans carottage. Les conceptions standard effectuent la tâche d’accès sans la même fonction intégrée de protection contre les pointus. Les clients évaluent les coûts de manutention et d’acquisition en plus de leurs obligations de sécurité. Un mécanisme de protection traite l’exposition par piqûres ; il ne remplace pas la technique stérile ni les autres contrôles nécessaires lors de l’entretien du port. [5] [3]
Quel segment Application est le leader de la demande ?
Le segment des hôpitaux détient 39.9% part en 2026.
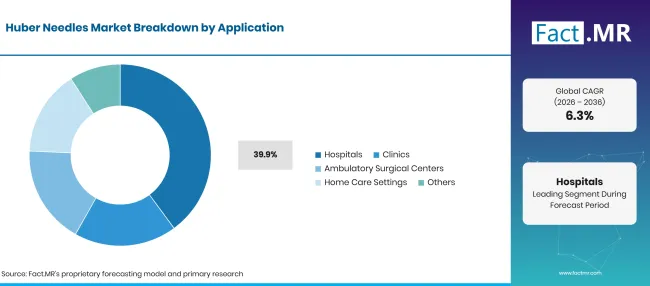
Factmr Huber Needles Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 39.9% |
| D’autres segments combinés | 60.1%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Les hôpitaux constituent le plus grand groupe de soins, mais les cliniques et centres ambulatoires peuvent avoir leurs propres besoins récurrents et concentrés. La demande de soins à domicile nécessite un accès fiable aux consommables prescrits et un soutien professionnel. Le lieu de prise en charge modifie les modalités de livraison et de stockage des stocks. Cela ne change pas le besoin d’un produit adapté au port implanté et à la thérapie prévue. [1]
Quel segment d’utilisateurs finaux est le leader de la demande ?
Le segment des prestataires de soins de santé détient 74.1% part en 2026.
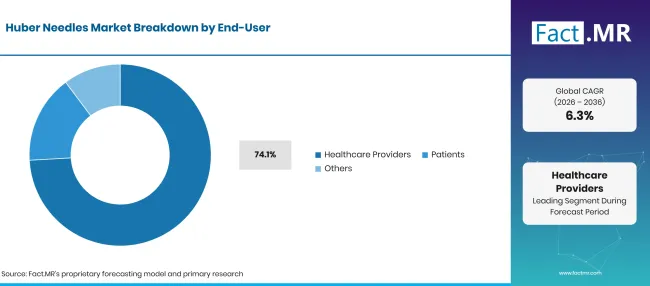
Factmr Huber Needles Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Prestataires de soins de santé (segment leader) | 74.1% |
| D’autres segments combinés | 25.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Les prestataires de soins représentent la majeure partie des revenus des utilisateurs finaux car ils sélectionnent et gèrent l’équipement d’accès. La catégorie Patients inclut les fournitures allouées via des arrangements d’achat associés aux patients. Elle ne doit pas être interprétée comme une preuve que les patients sélectionnent ou insèrent indépendamment des aiguilles port. L’évaluation clinique et le protocole de soins pertinent restent distincts de la partie associée à la transaction. [3]
Qu’est-ce qui accélère l’adoption du marché des aiguilles Huber, et qu’est-ce qui la freine ?
Le réapprovisionnement lié aux procédures soutient le volume, tandis que la conversion de sécurité peut augmenter la valeur moyenne du produit. Les deux effets sont différents : un compte peut dépenser plus après avoir modifié sa gamme de produits sans effectuer plus d’accès aux ports. Les budgets, la familiarité du personnel et un catalogue trop complexe peuvent ralentir l’introduction d’une nouvelle famille d’aiguilles.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Accès récurrent par port implanté | +1.2% | Services hospitaliers et ambulatoires | À court terme (jusqu’à 2 ans) |
| Adoption de produits conçus pour la sécurité | +1.4% | États-Unis et Europe | Moyen terme (2 à 4 ans) |
| Accès à la demande à travers les thérapies par perfusion | +0.7% | Réseaux portuaires établis | Moyen terme (2 à 4 ans) |
| Configurations d’accès aux ports avec validité en puissance | +0.5% | Services d’imagerie et d’infusion pertinents | Moyen terme (2 à 4 ans) |
| Réapprovisionnement clinique fiable | +0.6% | Mondial | À court terme (jusqu’à 2 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Conversion de sécurité au sein des comptes existants | +0.9% | Acheteurs institutionnels | Moyen terme (2 à 4 ans) |
| Couverture de fournitures ambulatoires et de soins à domicile | +0.8% | Services organisés hors hôpital | À long terme (4 ans ou plus) |
| Gestion claire de la configuration et du catalogue | +0.3% | Prestataires de soins de santé multi-sites | À court terme (jusqu’à 2 ans) |
| Évaluation et support de la mise en œuvre par les utilisateurs | +0.5% | Hôpitaux et cliniques spécialisées | Moyen terme (2 à 4 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Pression liée aux coûts d’acquisition sur les conceptions de sécurité | -0.7% | Marchés publics sensibles au prix | À court terme (jusqu’à 2 ans) |
| Compatibilité et erreurs de configuration | -0.6% | Services d’accès aux ports | À court terme (jusqu’à 2 ans) |
| Entraînement et efforts de conversion | -0.5% | Changements de systèmes de comptes | Moyen terme (de2 à 4 ans) |
| Fragmentation des stocks et transitions de produits | -0.8% | Réseaux d’alimentation multi-configurations | Moyen terme (2 à 4 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Quels pays étendent le marché des aiguilles Huber jusqu’en 2036 ?
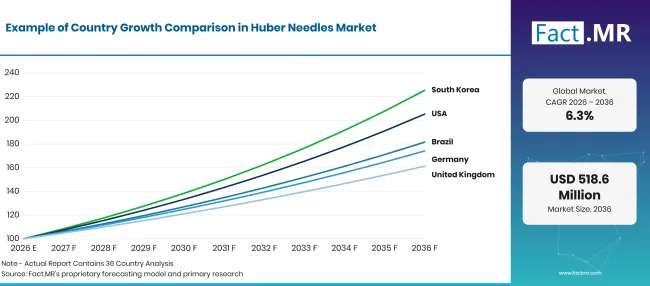
Factmr Huber Needles Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 5.7% |
| Brésil | 6.1% |
| États-Unis | 7.4% |
| Royaume-Uni | 4.9% |
| Japon | 4.4% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Pourquoi l’Allemagne est-elle un marché techniquement exigeant ?
5.7% CAGR. La protection du travail et l’utilisabilité clinique influencent l’évaluation des fournisseurs.
L’édition de novembre 2025 de TRBA 250 de BAuA traite des agents biologiques dans les services de santé et de bien-être. Ce cadre offre aux acheteurs allemands un contexte structuré de risque professionnel pour examiner les objets tranchants. Un fournisseur d’aiguilles doit expliquer comment son produit s’intègre aux procédures de travail et aux exigences d’accès du client. Un matériel d’évaluation clair et une couverture de configuration fiable sont plus convaincants qu’une promesse générale de soins plus sûrs. [2]
Qu’est-ce qui soutient l’opportunité d’achat du Brésil ?
6.1% CAGR. La protection des travailleurs de la santé crée un contexte institutionnel pertinent d’achat.
Le32 NR brésilien traite de la sécurité et de la santé au travail dans les services de santé. Les fournisseurs vendant des aiguilles Huber dans ces institutions doivent relier leur offre aux exigences locales de manipulation et d’approvisionnement. L’opportunité est la plus forte lorsqu’un distributeur peut fournir des produits autorisés avec un stock constant et des informations professionnelles utiles. L’activité nationale de santé est une mesure trop large pour déterminer combien d’aiguilles implantées ces comptes achèteront. [6]
Pourquoi les États-Unis mènent-ils les prévisions ?
7.4% CAGR. L’examen des dispositifs plus sûrs offre aux fournisseurs une voie définie vers les comptes existants.
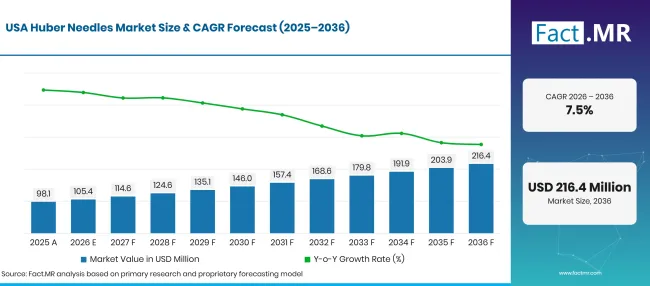
Factmr Huber Needles Market Forecast Usa | Source: Fact.MR
La norme de l’OSHA sur les agents pathogènes transmis par le sang exige la prise en compte de dispositifs médicaux efficaces et plus sûrs ainsi que la participation des employés concernés dans la planification du contrôle de l’exposition. Cela crée une occasion récurrente pour les hôpitaux d’évaluer les options d’aiguilles. Les fournisseurs qui soutiennent une évaluation pratique des utilisateurs peuvent se disputer un compte même sans augmentation du volume de procédures. La conversion dépend de l’évaluation et de la mise en œuvre par l’institution, pas d’une garantie que chaque aiguille standard sera remplacée immédiatement. [9]
Comment le Royaume-Uni évalue-t-il cette offre ?
4.9% CAGR. Le choix de l’appareil doit fonctionner avec la formation et les dispositifs d’élimination sécurisée.
Un acheteur britannique évalue donc plus que le prix unitaire de l’aiguille. Une manipulation familière et un support clair en mise en œuvre peuvent réduire la charge des changements de produits. Le service du fournisseur doit aider l’organisation à adopter l’appareil choisi sans perturber les procédures établies d’entretien des ports.
Qu’est-ce qui différencie les besoins en approvisionnement du Japon ?
4.4% CAGR. Les modifications de gamme de produits rendent les enregistrements de configuration précis commercialement importants.
Le catalogue japonais de Nipro documente un jeu d’aiguilles sans cœur SafeTouch, tandis que son index d’avis enregistre les changements affectant la gamme en 2026. Les acheteurs doivent suivre les dernières informations de configuration et de code produit lors de la commande. Cela favorise les fournisseurs et distributeurs qui gèrent clairement les transitions et évitent de mélanger les entrées de catalogue obsolètes avec les offres actuelles. L’opportunité qui en résulte réside dans un service de compte fiable plutôt que d’assumer une nouvelle vague de procédures de portage. [8] [7]
Qui dirige le marché des aiguilles Huber ?
Le Surecan Safety II de B. Braun, le Gripper Plus de ICU Medical et la gamme SafeTouch de Nipro fournissent des exemples documentés de produits d’accès portuaire orientés vers la sécurité.
La comparaison plus large des fournisseurs inclut des fabricants diversifiés de dispositifs médicaux et des entreprises de distribution. Certains peuvent servir le compte via des produits d’infusion adjacents ou des gammes d’aiguilles provenant d’eux-mêmes. La sélection des fournisseurs doit suivre le produit réel et la disponibilité locale plutôt que les revenus globaux de l’entreprise en matière d’infusion. Un stockage fiable d’une gamme bien définie peut être plus précieux qu’une couverture nominale de toutes les configurations possibles.
Quelles entreprises sont les principaux fournisseurs ?
La couverture de l’entreprise inclut des fournisseurs spécialisés dans l’accès aux ports et des activités plus larges du secteur de l’injection. Les rôles produits et la disponibilité locale varient selon les entreprises listées.
- Becton, Dickinson and Company
- ICU Medical Inc.
- B. Braun Melsungen
- Nipro Corporation
- Medline Industries
- Baxter International
- AngioDynamique
- Terumo Corporation
- Vygon SA
- Compagnie Hamilton
Bibliographie
- [1] B. Braun. (s.d.). Sécurité Surecan® II.
- [2] Bundesanstalt für Arbeitsschutz und Arbeitsmedizin. (novembre 2025). TRBA 250: Biologische Arbeitsstoffe im Gesundheitsdienst und in der Wohlfahrtspflege.
- [3] Centres pour le contrôle et la prévention des maladies. (2024, avril 15). Plan de base de contrôle et de prévention des infections pour les établissements d’oncologie ambulatoire.
- [4] Soins intensifs médicaux. (sans date). Pince Plus™ Aiguille d’accès de sécurité P.A.C.
- [5] Soins médicaux en soins intensifs. (s.d.-b). Pince plus™ aiguille d’accès au port de sécurité.
- [6] Ministério do Trabalho e Emprego. (janvier 32025 ). Norma Reguladora n° 32 (NR-32).
- [7] Nipro Corporation. (s.d.-a). Avis sur les dispositifs médicaux [Index des avis de produits].
- [8] Nipro Corporation. (n.d.-b). セーフタッチコアレスニードル®セット [Ensemble d’aiguilles sans cœur SafeTouch].
- [9] Agents pathogènes transmis par le sang, 29 C.F.R. § 1910.1030 (2026).
Ce rapport répond
- En quoi la conversion de sécurité diffère-t-elle de la croissance du nombre de procédures d’accès aux ports ?
- Quels détails de configuration comptent lorsqu’un client compare des familles d’aiguilles ?
- En quoi les modalités d’achat hospitalières, ambulatoires et à domicile diffèrent-elles ?
- Pourquoi les connecteurs sans aiguille ne remplacent-ils pas l’aiguille d’accès à l’orifice elle-même ?
- Où les changements de catalogue et la disponibilité des stocks influencent-ils la rétention des fournisseurs ?
Que couvre le marché des aiguilles Huber ?
Le marché couvre les aiguilles non carotholographiques utilisées pour accéder aux ports implantés. Le type de produit distingue les modèles standard des conceptions Huber conçues pour la sécurité. La classification des applications compare les environnements de soins, tandis que la classification des utilisateurs finaux identifie le groupe de clients associés aux acheteurs ou aux soins.
Qu’est-ce qui est inclus dans le périmètre ?
Les aiguilles Huber et les ensembles d’aiguilles d’accès intégrés sont inclus au niveau de la vente du produit. Un ensemble contenant un tube d’extension ou un connecteur intégré est compté une fois. Les modèles standards et de sécurité entrent en comparaison lorsqu’ils sont fournis pour l’accès par port implanté.
Qu’est-ce qui est exclu de la portée ?
Les ports implantés eux-mêmes, les cathéters séparés et les aiguilles d’injection non liées sont exclus. Les pompes d’infusion autonomes, les connecteurs vendus séparément et les frais de service clinique ne sont pas ajoutés aux revenus des aiguilles. Le marché ne considère pas chaque procédure d’accès intraveineux comme un achat d’aiguille Huber.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
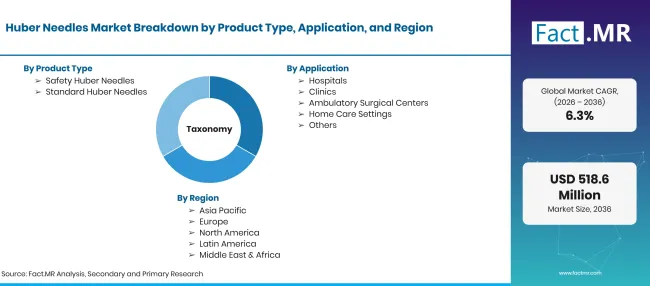
Factmr Huber Needles Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions en 2026 et 2036 ; CAGR pour 2026 à 2036 |
| Définition du marché | Les aiguilles Huber non carottantes et les jeux d’aiguilles pertinents utilisés pour accéder aux ports implantés, y compris les conceptions standard et conçues pour la sécurité. |
| Type de produit | Aiguilles Huber de sécurité ; Aiguilles Huber standard |
| Application | Hôpitaux ; Cliniques ; Centres chirurgicaux ambulatoires ; Établissements de soins à domicile ; Autres |
| Utilisateur final | Prestataires de soins de santé ; Patients ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Becton, Dickinson and Company ; ICU Medical Inc.; B. Braun Melsungen ; Nipro Corporation; Medline Industries; Baxter International; AngioDynamics ; Terumo Corporation; Vygon SA; Compagnie Hamilton |
| Période de prévision | 2026 à 2036 |
| Approche | Revue de configuration produit, exigences d’entretien portuaire, conseils pour les professionnels professionnels, documentation des fournisseurs et analyse des achats liés au service de l’entretien. |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Aiguilles de sécurité Huber
- Aiguilles Huber standard
-
Par application
- Hôpitaux
- Cliniques
- Centres chirurgicaux ambulatoires
- Paramètres de soins à domicile
- Autres
-
Par utilisateur final
- Prestataires de soins de santé
- Patients
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des aiguilles Huber en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de segment de produit mène ?
Quel segment d’application mène ?
Quelles sont les principales entreprises du marché des aiguilles Huber ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF