- Market Value (2025): USD 6.05 Bn
- Estimated Value (2026): USD 6.45 Bn
- Forecast Value (2036): USD 12.2 Bn
- CAGR (2026-2036): 6.5%
Quelle est la valeur prévue du marché des solutions de puissance militaire d’ici 2036 ?
USD 6.45 milliards en 2026 à USD 12.2 milliards d’ici 2036 à 6.5% CAGR.
- Le chiffre d’affaires des solutions d’énergie militaire s’est élevé àUSD 6.05 milliard en 2025, avec des groupes électrogènes et des systèmes électriques déjà en service dans les flottes et installations de défense.
- Les revenus passeront de USD 6.45 milliards en 2026 à USD 12.2 milliards d’ici 2036, à mesure que les forces armées modernisent les plateformes et transportent des charges électroniques plus lourdes sur le terrain.
- Un CAGR 6.5% jusqu’en 2036 reflète un renouvellement régulier de la flotte combiné à de nouvelles dépenses pour l’énergie hybride, le stockage d’énergie et les microréseaux tactiques.
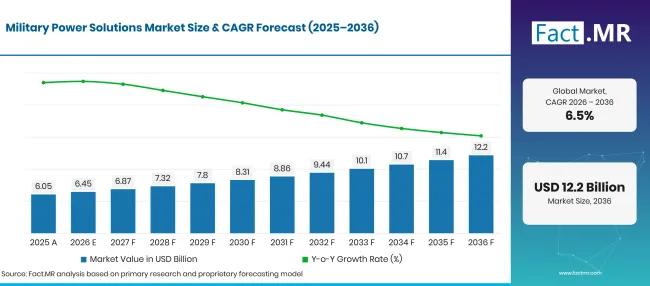
Military Power Solutions Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 6.05 |
| 2026 | Estimation | 6.45 |
| 2036 | Prévisions | 12.2 |
| CAGR 2026 à 2036 | Période de prévision | 6.5% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des solutions de puissance militaire ?
La période 2026-2036 ajoute USD 5.7 milliards de nouveaux éléments, centrés sur les systèmes non portables, les plateformes d’approvisionnement et terrestres basées sur des générateurs.
- Moteurs de la demande sur le marché
- Des budgets de défense plus élevés financent de nouveaux équipements parmi les forces alliées. L’OTAN estime que les dépenses réelles de défense de ses membres européens et du Canada ont augmenté d’environ 15.94% en 2025 [1]. Une partie de cet argent est versée dans des véhicules, navires et systèmes de commandement qui nécessitent chacun un équipement de puissance dédié.
- Les unités de terrain souhaitent fonctionner plus longtemps sans générateur. Lors des exercices de l’armée américaine décrits en août 2025, les équipes d’insertion ont opéré de 56 à 96 heures sur un module de stockage d’énergie et un module de distribution d’énergie [2]. Des résultats comme ceux-ci poussent les acheteurs vers un stockage modulaire qui réduit le réapprovisionnement en carburant et le bruit.
- L’électronique portée par les soldats augmente le poids des batteries dans chaque sac à dos. Le générateur d’énergie portable pour soldats de l’armée 2.0 pèse moins de 3 livres et vise à économiser environ 20 livres de batterie lors de missions prolongées [3]. La production compacte de ce type ouvre une nouvelle gamme de produits pour les fournisseurs d’énergie portables.
- La résilience énergétique dans les bases fixes progresse dans l’agenda des investissements. Les ensembles de défense ont besoin d’une production, d’un stockage et d’une commutation sécurisés afin que les sites radar, centres de données et postes de commandement continuent de fonctionner lors des pannes du réseau.
- Segments clés analysés
- Par type de produit : Les systèmes non portables capteront 53.7% part de part en 2026, car les bases, navires et grandes plateformes ont besoin d’une énergie à haute capacité fonctionnant 24h/24.
- Par sources d’énergie : Les générateurs représentent 28.4% de la valeur de 2026, compte tenu de leur capacité à fournir de l’électricité là où il n’existe aucune connexion au réseau.
- Par application : Les terrains représenteront 38.2% des revenus de 2026, car les véhicules blindés, les postes de commandement terrestres et les unités de défense aérienne transporteront des charges électriques croissantes à bord.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les forces armées traiteront l’énergie électrique comme une ligne d’approvisionnement de combat planifiée avec autant de soin que le carburant ou les munitions. Les ensembles hybrides combinant générateurs et batteries modulaires remplaceront de nombreuses unités diesel autonomes dans les postes de commandement et les bases avancées. Les fournisseurs capables de prouver leur faible poids, leur faible signature et leur compatibilité en enchufage avec les véhicules existants bénéficieront le plus de la prochaine vague de programmes. »
- Implications stratégiques
- Les fabricants devraient concevoir des groupes électrogènes, des modules de stockage et des boîtes de distribution selon des normes d’interface communes, puisque la conformité aux microréseaux tactiques devient une condition d’entrée dans les lancers d’offres de l’armée.
- Les intégrateurs de plateformes devraient intégrer l’architecture énergétique dès la phase de conception des nouveaux véhicules et navires, car la rétroinstallation de capacité électrique supplémentaire coûte plus tard bien plus cher.
- Les ministères de la Défense devraient planifier l’énergie comme une catégorie d’approvisionnement avec des prévisions de demande quotidienne en kilowattheures par unité, ce qui permet des générateurs plus petits et moins de convois de carburant.
- Les investisseurs devraient s’intéresser à des entreprises disposant d’électronique de puissance robuste et de gestion de batteries qualifiées, car ces composants apparaissent sur presque toutes les nouvelles plateformes de défense.
L’Allemagne mène les cinq pays évalués à 7.5%, un budget de défense de plus de 108 milliards d’euros pour 2026 se transformant en commandes de véhicules et de systèmes énergétiques de terrain. Le Brésil suit 0.7 points en baisse à 6.8%, avec une nouvelle stratégie nationale de défense favorisant l’industrie nationale. Les États-Unis atteignent 6.2%; leur base installée est déjà importante, donc la croissance provient principalement de remplacements et de modernisations de microréseaux. Le Royaume-Uni est à 5.5%, lié à une augmentation progressive des dépenses vers 2.5% de GDP. Le Japon réduit la portée à 4.9%, où les gains budgétaires sont principalement reversés aux missiles et aux actifs sans pilote. Cela laisse une part plus faible pour la puissance de terrain.
Comment le marché des solutions de puissance militaire se répartit-il par segment ?
Les systèmes non portables prendront la tête du type de produit à 53.7%; Les générateurs dirigeront les sources d’énergie à 28.4%; Le terrain tiendra l’application à 38.2% en 2026.
Quel type de produit mène ?
Les systèmes non portables représentent 53.7% des ventes de 2026.
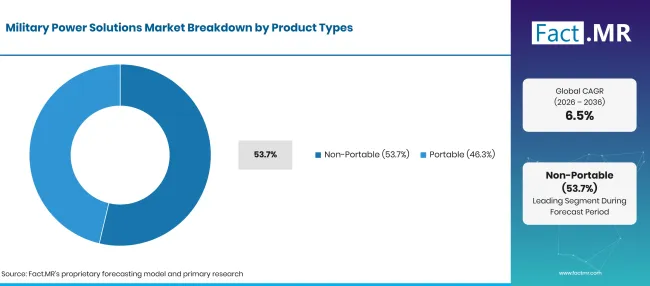
Military Power Solutions Market Breakdown Product Types | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Systèmes non portables (segment principal) | 53.7% |
| D’autres segments combinés | 46.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les bases fixes, les navires de guerre, les aérodromes et les grands centres de commandement consomment de l’énergie 24h/24 et ne peuvent pas dépendre d’une seule petite unité. Ces sites installent des groupes électrogènes à haute capacité, des équipements électriques, des fournitures ininterrompues et des réseaux de distribution conçus pour un service continu. Beaucoup évoluent vers des microréseaux fixes qui relient plusieurs grands générateurs à des stockages par batterie afin qu’une seule panne ne mette pas un site hors service. Les systèmes portables couvrent les générateurs remplissables par l’homme, les batteries de soldats, les chargeurs et les petits kits solaires. Leur valeur unitaire est plus faible, mais les volumes augmentent à chaque nouvelle radio, drone et dispositif de vision nocturne fournis aux troupes. Des conceptions commerciales telles que le générateur à onduleur portable servent souvent de point de départ aux versions militaires robustes.
Qu’est-ce qui soutient les générateurs au sein des sources d’énergie ?
Les générateurs représentent 28.4% du chiffre d’affaires de 2026.
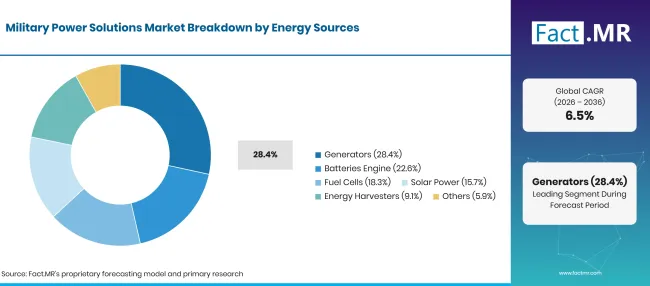
Military Power Solutions Market Breakdown Energy Sources | Source: Fact.MR
| Sources d’énergie | Partager (2026) |
|---|---|
| Générateurs (segment principal) | 28.4% |
| D’autres segments combinés | 71.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les forces expéditionnaires dépendent toujours des appareils à combustion de carburant car ils fournissent une électricité constante dans des endroits sans réseau du tout. La dimension est désormais sous surveillance. Lors de l’exercice Lethal Eagle 24.1 , les générateurs de 15 kW et 30 kW fonctionnaient souvent en dessous de 10% de capacité, ce qui gaspillait du carburant et augmentait la signature de l’unité [2]. Les acheteurs privilégient donc des ensembles plus petits et des conceptions multi-carburant, y compris des générateurs tri-carburant fonctionnant avec plus d’un carburant. Les batteries constituent le second pilier, car les chimies rechargeables basées sur la batterie lithium-ion remplacent les anciennes cellules primaires des radios et des véhicules. Les piles à combustible conviennent aux drones silencieux et à longue endurance. L’énergie solaire et les systèmes de collecte d’énergie fournissent de petites charges dans des postes avancés et des sites de capteurs isolés.
Qu’est-ce qui mène le segment Application ?
Le terrain représente 38.2% de la demande de 2026.
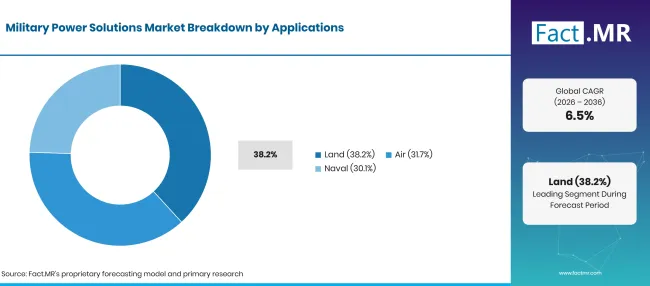
Military Power Solutions Market Breakdown Applications | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Terrain (segment de tête) | 38.2% |
| D’autres segments combinés | 61.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les forces terrestres utilisent le plus large éventail d’équipements motorisés, des chars et des transporteurs d’infanterie aux radars mobiles et batteries de défense aérienne. L’armée américaine représente à elle seule USD 197.4 milliards du budget de défense proposé pour l’exercice 2026 [4]. Les conceptions modernes de véhicules blindés sont équipées de contrôles de tir numériques, de capteurs et de brouilleurs qui poussent les besoins énergétiques embarqués bien au-delà des flottes plus anciennes. Les applications aériennes incluent les générateurs d’avions, les unités de conversion et de distribution d’énergie, où le poids et le refroidissement limitent la conception des propulseurs. La demande navale provient des groupes électrogènes et systèmes d’alimentation embarqués pour les radars, la gestion du combat et les futures armes à énergie dirigée. Les deux segments reposent sur de longs cycles de qualification, afin que les fournisseurs conservent leurs postes pendant de nombreuses années une fois sélectionnés.
Qu’est-ce qui accélère l’adoption du marché des solutions de puissance militaire, et qu’est-ce qui la freine ?
La hausse des budgets de défense et la diffusion de l’électronique sur toutes les plateformes maintiennent la croissance des commandes pour les générateurs, batteries et équipements de conversion électrique. Les résultats sur le terrain avec le stockage modulaire changent également la manière dont les armées planifient l’énergie. Les coûts élevés du système, la logistique du carburant et les longs programmes de qualification ralentissent le rythme auquel les nouvelles technologies atteignent les unités.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Modernisation des plateformes militaires et augmentation des charges électriques embarquées | +2.1% | Mondial | À long terme (>=4 ans) |
| Utilisation croissante de générateurs tactiques mobiles et de systèmes d’alimentation sur le champ de bataille | +1.7% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Expansion des batteries avancées et du stockage d’énergie pour l’électronique de défense | +1.3% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Adoption croissante des systèmes hybrides et des technologies d’énergie alternative | +0.9% | Mondial | À long terme (>=4 ans) |
| Augmentation des investissements dans des infrastructures énergétiques résilientes dans les installations militaires | +0.5% | Amérique du Nord, Europe de l’Ouest, Asie-Pacifique | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Systèmes d’alimentation portables légers pour soldats et unités tactiques | +1.1% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Systèmes hybrides de générateurs et batteries pour déploiements militaires à distance | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Intégration des piles à combustible pour des applications de puissance militaire à faible signature | +0.6% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>=4 ans) |
| Technologies solaires et de collecte d’énergie pour les installations de défense à distance | +0.4% | Asie-Pacifique, Amérique latine, Moyen-Orient | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts élevés de développement et d’installation des systèmes d’alimentation militaire avancés | -1.2% | Mondial | À court terme (<=2 ans) |
| Dépendance à la disponibilité du carburant et au transport entre des sites d’exploitation éloignés | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Exigences complexes d’intégration et de qualification entre plateformes militaires | -0.6% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Limitations de performance de la batterie sous des températures extrêmes et des conditions de terrain exigeantes | -0.4% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels pays étendent le marché des solutions de puissance militaire jusqu’en 2036 ?
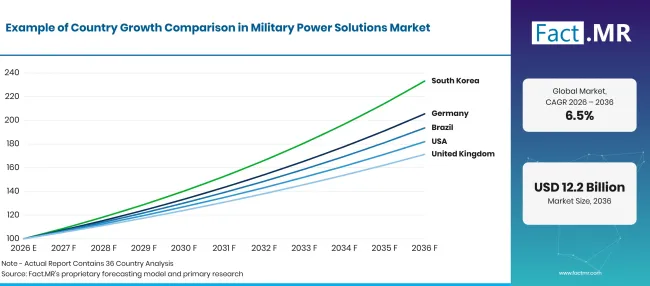
Military Power Solutions Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 7.5% |
| Brésil | 6.8% |
| États-Unis | 6.2% |
| Royaume-Uni | 5.5% |
| Japon | 4.9% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Qu’est-ce qui soutient l’adoption en Allemagne ?
7.5% CAGR, soutenue par une forte hausse du financement des achats de la Bundeswehr.
En novembre 2025, la commission budgétaire du Bundestag a approuvé le budget de la défense 2026 et le fonds spécial de la Bundeswehr, pour un volume combiné de plus de 108 milliards d’euros [5]. Une grande partie de ce montant est destinée aux véhicules blindés, aux flottes de défense aérienne et logistique, chacune ayant besoin de générateurs et d’énergie de terrain embarqués. Les fournisseurs allemands de systèmes énergétiques mobiles sont bien placés pour remporter ce travail près de chez eux.
Comment le Brésil développe-t-il la demande ?
6.8% CAGR, aidée par une politique nationale de défense actualisée qui favorise la capacité locale.
Le décret n° 12,725 du 18 novembre 2025 a approuvé la politique de défense nationale, la Stratégie nationale de défense et le Livre blanc de la défense nationale [6]. Ces documents fixent les priorités pour les forces armées et pour l’industrie de la défense nationale. Les longues frontières du Brésil, les garnisons amazoniennes et les patrouilles côtières font de l’alimentation hors réseau un besoin récurrent pour les unités à distance.
Qu’est-ce qui façonne l’adoption par les États-Unis ?
6.2% CAGR, alors que les microréseaux tactiques et l’électrification sur le champ de bataille redéfinissent la planification énergétique de l’Armée.
L’OTAN estime que les dépenses de défense américaines ont égalé 3.22% de GDP en 2025, 29.69% de ces dépenses allant à l’équipement [1]. La norme Tactical Microgrid de l’Armée (MIL-STD-3071) établit des critères d’interopérabilité pour le matériel et les logiciels qui relient la génération, le stockage et la distribution sur le terrain [7]. Les fournisseurs qui certifient cette norme ont accès à la prochaine série de programmes énergétiques de l’Armée.
Qu’est-ce qui soutient l’adoption au Royaume-Uni ?
5.5% CAGR, reflétant une augmentation progressive des dépenses de défense et une base d’approvisionnement intérieure plus forte.
La Revue stratégique de la défense 2025 engage le gouvernement à augmenter les dépenses de défense à 2.5% de GDP d’ici 2027 [8]. Les dépenses du ministère de la Défense auprès de l’industrie britannique ont atteint 31.7 milliards de livres sterling en 2024/25, soit une 6% hausse en termes réels [9]. Cette croissance des dépenses nationales soutient les fabricants britanniques de systèmes d’alimentation pour véhicules, de générateurs navals et d’électronique robuste.
Comment le Japon se comporte-t-il ?
4.9% CAGR, portée par un budget de défense croissant qui penche vers les moyens de défense sans personnel et côtiers.
Le ministère japonais de la Défense a demandé 8,845.4 milliards de yens pour l’exercice 2026, soit 4.4% de plus que le budget de l’exercice 2025 [10]. La demande inclut environ 312.8 milliards de yens pour des capacités de défense sans pilote, telles que les drones à longue endurance et les véhicules terrestres qui les composent. Chaque nouvelle flotte sans pilote engendre une demande pour des stations terrestres, des équipements de recharge et des fournitures électriques compactes.
Qui dirige le marché des solutions de puissance militaire ?
La concurrence se divise en trois groupes aux points forts différents. Des spécialistes de l’aérospatiale et de la puissance navale, tels que RTX via Collins Aerospace et Rolls-Royce, les systèmes de production et de distribution de fournitures conçus pour les avions et les navires, et ils occupent ces postes tout au long de la durée de vie de chaque plateforme. Des entreprises d’électronique de puissance telles qu’Eaton, Vicor, Crane Company et Espey Manufacturing & Electronics Corp. forment un second groupe qui concourt sur la densité des convertisseurs, la qualification MIL-STD et la fiabilité. Vicor a présenté des modules de puissance robustes ainsi que des fournitures alignées VITA et SOSA lors de l’exposition des Forces terrestres à Perth en octobre 2026 [11].
Le troisième groupe construit l’énergie de terrain mobile. VINCORION a présenté en juin 2026 des systèmes tactiques modulaires de puissance en classes de 20 kW, 50 kW et 200 kW, pouvant être connectés en réseau pour fournir plus de 1 MW [12]. Jusqu’en 2036, l’avantage sera attribué à des fournisseurs qui combinent faible poids, interfaces ouvertes et support à long terme.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent RTX Corporation (Collins Aerospace), Eaton Corporation, Vicor Corporation, Crane Company, Rolls-Royce, VINCORION et Espey Manufacturing & Electronics Corp.
- RTX Corporation (Collins Aerospace)
- Eaton Corporation
- Vicor Corporation
- Compagnie Crane
- Rolls-Royce
- VINCORION
- Espey Manufacturing & Electronics Corp.
Bibliographie
- [1] OTAN. (août 282025). Dépenses de défense des pays de l’OTAN (2014-2025).
- [2] Armée américaine. (août 182025 ). Meilleures pratiques pour l’opérationnalisation de l’énergie sur le champ de bataille.
- [3] Armée américaine. (juin 102026). L’armée dynamise la recherche sur les systèmes d’énergie portables pour améliorer la puissance tactique du soldat.
- [4] Département de la Guerre des États-Unis (juin 262025). Des hauts responsables exposent le budget proposé par le président pour l’exercice26 la défense.
- [5] Bundesministerium der Verteidigung. (2025, novembre 14). Investitionen in unsere Sicherheit : Verteidigungshaushalt 2026.
- [6] Ministério da Defesa. (2026, juillet 1). Politiques et Stratégies Nacionais.
- [7] Batteries de l’armée américaine. (2026, juillet 14). TMS : Batteries de l’armée américaine.
- [8] Ministère de la Défense. (juin 22025 ). La Revue stratégique de la défense 2025 : rendre la Grande-Bretagne plus sûre : sûre chez nous, forte à l’étranger.
- [9] Ministère de la Défense. (2025, septembre 11). L’économie britannique perçoit un dividende de la défense alors que de nouveaux chiffres révèlent une augmentation excessive de l’inflation des dépenses dans l’industrie.
- [10] Ministère de la Défense du Japon. (2025, septembre 24). Progrès et budget dans le renforcement fondamental des capacités de défense : aperçu de la demande budgétaire pour l’exercice 2026.
- [11] Vicor Corporation. (septembre 152026 ). Vicor présentera un portefeuille de convertisseurs DC-DC denses en énergie et évolutifs lors de l’événement Land Forces à Perth, Australie.
- [12] VINCORION. (juin 182026 ). Systèmes énergétiques mobiles pour des scénarios de déploiement à l’épreuve de l’avenir.
Ce rapport répond
- Comment est-il réparti les revenus entre les systèmes d’alimentation militaire non portables et portables ?
- Pourquoi les générateurs conservent-ils la première place parmi les sources d’énergie, et comment le stockage hybride change-t-il leur rôle ?
- Qu’est-ce qui fait des plateformes terrestres l’application principale, et comment les besoins aériens et navals évoluent-ils ?
- Où les batteries, les piles à combustible, l’énergie solaire et la récolte d’énergie s’insèrent-elles dans les plans énergétiques militaires ?
- Comment les budgets de la défense en Allemagne, au Brésil, aux États-Unis, au Royaume-Uni et au Japon influencent-ils la croissance des pays ?
- Quels groupes de fournisseurs sont en concurrence dans ce domaine, et qu’est-ce qui distinguera les gagnants des autres ?
Que couvre le marché des solutions de puissance militaire ?
Ce marché suit les équipements utilisés pour générer, stocker, convertir et distribuer l’électricité entre les plateformes militaires et les infrastructures de défense. Les groupes électrogènes, les batteries, les piles à combustible et les équipements solaires constituent les principales catégories de produits.
Le chiffre d’affaires est évalué au niveau des équipements dans les applications terrestres, aériennes et navales. Les unités de conversion d’énergie, les composants de distribution et les systèmes de gestion énergétique sont comptabilisés lorsqu’ils sont vendus dans le cadre d’une solution de puissance militaire.
Qu’est-ce qui est inclus dans le périmètre ?
Des générateurs tactiques portables, des groupes électrogènes militaires fixes ainsi que des batteries rechargeables et primaires de qualité militaire sont inclus.
Les systèmes de piles à combustible, les kits solaires et les dispositifs de collecte d’énergie construits ou adaptés à la défense sont comptabilisés. Les unités de conversion d’énergie, les boîtes de distribution, les modules de stockage d’énergie et les contrôleurs de micro-réseau font partie de la portée lorsqu’ils sont vendus pour des plateformes ou installations militaires. L’équipement installé sur les véhicules terrestres, les avions et les navires de guerre est couvert, ainsi que les postes de commandement sur le terrain et les bases de défense.
Qu’est-ce qui est exclu de la portée ?
Les générateurs civils, les batteries grand public et les systèmes solaires résidentiels ne sont pas dans le cadre de la compétence, sauf s’ils sont conçus ou adaptés à un usage militaire.
Les moteurs et systèmes de propulsion vendus sans fonction de production électrique ne sont pas comptabilisés. Les achats de carburant, les frais d’électricité du réseau et les services d’entretien général sont exclus.
Les armes autonomes, les radios et les équipements de guerre électronique sont exclus à moins que leurs unités de puissance ne puissent être identifiées séparément.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
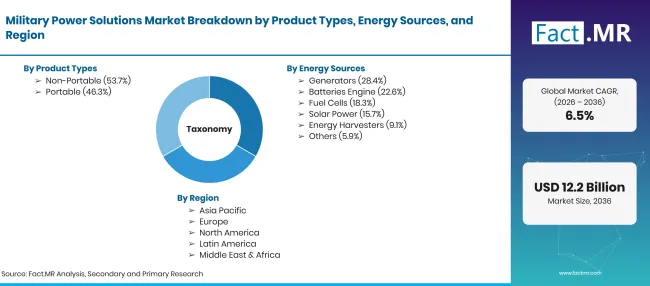
Military Power Solutions Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Équipement qui génère, stocke, convertit et distribue l’énergie électrique pour les plateformes de défense, les installations militaires et les opérations tactiques. |
| Type de produit | Non portable ; Portable |
| Sources d’énergie | Générateurs ; Batteries ; Piles à combustible ; Énergie solaire ; Collecteurs d’énergie ; Autres |
| Application | Terre ; Aviation ; Marine |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | RTX Corporation (Collins Aerospace) ; Eaton Corporation; Vicor Corporation; Compagnie Crane ; Rolls-Royce ; VINCORION ; Espey Manufacturing & Electronics Corp. |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant, construit à partir des schémas de dépenses en défense, des besoins énergétiques des plateformes, du mix des sources et des applications énergétiques, ainsi que de l’examen du portefeuille fournisseur. |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Non portable
- Portable
-
Par sources d’énergie
- Générateurs
- Batteries
- Piles à combustible
- Énergie solaire
- Extracteurs d’énergie
- Autres
-
Par application
- Terres
- Air
- Naval
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des solutions de puissance militaire en 2026 ?
Quel taux de croissance le marché des solutions d’énergie militaire enregistrera-t-il de 2026 à 2036 ?
Quel type de produit domine le marché des solutions de puissance militaire ?
Quelle source d’énergie détient la plus grande part ?
Quelle application contribue le plus ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF