- Market Value (2025): USD 10.3 Bn
- Estimated Value (2026): USD 12.2 Bn
- Forecast Value (2036): USD 66.9 Bn
- CAGR (2026-2036): 18.5%
Quelle est la valeur prévue du marché des batteries habilitées par la nanotechnologie d’ici 2036 ?
USD 12.2 milliards en 2026 pour USD 66.9 milliards d’ici 2036 à un 18.5% CAGR.
- Les ventes de batteries habilitées par la nanotechnologie ont atteint USD 10.3 milliards en 2025, avec des électrodes en graphène et des anodes riches en silicium passant des lignes pilotes à des programmes de cellules qualifiées.
- Le chiffre d’affaires passera de USD 12.2 milliards en 2026 à USD 66.9 milliards d’ici 2036, les plateformes de véhicules électriques, les smartphones haut de gamme et les sites de stockage fixes spécifiant une densité énergétique par cellule plus élevée.
- Un CAGR 18.5% reflète une base de matériau jeune qui évolue rapidement, chaque nouvelle usine d’anode de silicium ou de graphène ajoute une capacité que les fabricants de cellules peuvent qualifier en deux à trois ans.
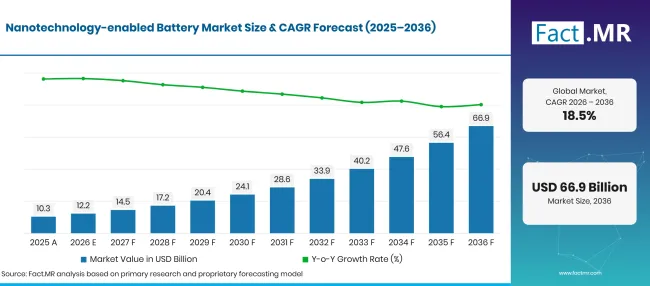
Nanotechnology Enabled Battery Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 10.3 |
| 2026 | Estimation | 12.2 |
| 2036 | Prévisions | 66.9 |
| CAGR 2026 à 2036 | Période de prévision | 18.5% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des batteries financées par la nanotechnologie ?
La période 2026-2036 ajoutera USD 54.7 milliards de nouveaux éléments, concentrés dans les cellules automobiles et les packs de stockage industriels.
- Moteurs de la demande sur le marché
- Les acheteurs de voitures électriques continuent de rehausser la barre en matière d’autonomie et de temps de charge. Les ventes mondiales de voitures électriques ont dépassé 17 millions en 2024, soit une part de ventes supérieure à 20%, selon l’Agence internationale de l’énergie [1]. Chacun de ces véhicules est équipé d’un pack où une anode de plus grande capacité ou une électrode plus conductrice peut réduire le poids ou augmenter l’autonomie.
- Le silicium offre un changement progressif de la capacité d’anode. Panasonic Energy note que le silicium peut contenir environ 10 fois plus de lithium que le graphite, et l’entreprise travaille à supprimer le gonflement qui suit [2]. Les particules de silicium nanostructurées et les échafaudages en carbone sont la principale solution d’ingénierie à ce gonflement.
- Les marques de téléphones et de wearables veulent plus d’énergie dans le même boîtier mince. Enovix a rapporté en janvier 2026 que des tests indépendants mesuraient la batterie de son smartphone1 IA à 935 Wh/L à l’aide d’une anode de silicium active 100% [3]. Des résultats comme celui-ci poussent les fabricants d’appareils grand public à qualifier les anodes en nanomatériaux avant les programmes automobiles.
- La politique industrielle publique rapproche les usines de cellules et de matériaux des marchés finaux. La Commission européenne a adopté sa stratégie des amplificateurs de batterie le 28 janvier 2026 afin de renforcer la fabrication européenne de batteries et sa place dans les chaînes de valeur mondiales [4]. Des programmes similaires aux États-Unis et au Japon fournissent aux fournisseurs de matériaux des signaux de volume plus fermes.
- Les ouvertures d’usines transforment des matériaux spécialisés en intrants industriels. Sila a commencé ses activités dans son usine d’anode de silicium à l’échelle automobile à Moses Lake, Washington, en septembre 2025, avec un soutien initial pour 2 à 5 GWh de capacité de cellules [5].
- Segments clés analysés
- Par type de matériau : Le graphène détiendra 55.7% part en 2026 car sa conductivité et sa structure en feuilles fines conviennent à la fois aux additifs conducteurs et aux anodes composites.
- Par application : L’automobile répondra à 52.0% de la demande de 2026, car les packs de véhicules électriques fixent les objectifs les plus stricts en matière d’autonomie et de recharge rapide.
- Par type de batterie : Le lithium-ion captera 42.3% en 2026, puisque les nanomatériaux peuvent être intégrés dans les lignes lithium-ion existantes avec peu de modifications des outillages.
- Par utilisateur final : L’industrie commandera 71.0% de valeur 2026, étant donné que les usines, les services publics et les opérateurs de stockage d’énergie achètent des cellules en gros dans le cadre de contrats de longue durée.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La nanotechnologie dans les batteries a dépassé l’étape de la preuve, et les dix prochaines années porteront sur le rendement, le coût et la sécurité de l’approvisionnement. Le graphène et le silicium gagneront des parts partout où les fabricants de cellules pourront les intégrer dans les lignes lithium-ion existantes sans reconstruire l’usine. Les fournisseurs capables d’expédier la même taille de particule et la même pureté à l’échelle de la tonne, année après année, fixeront le rythme pour l’ensemble du marché. »
- Implications stratégiques
- Les fabricants de cellules devraient d’abord effectuer des essais d’anode en graphène et en silicium sur les chaînes de production actuelles, car les matériaux en dépôt raccourcissent la qualification et protègent le capital existant.
- Les producteurs de nanomatériaux devraient investir dans le contrôle de la dispersion et la cohérence des lots, car les acheteurs automobiles rejettent les matériaux qui varient d’un lot à l’autre.
- Les constructeurs automobiles et les marques électroniques devraient signer des accords de fourniture pluriannuels avec plusieurs sources de matériaux d’anode afin de réduire l’exposition à des usines uniques.
- Les investisseurs doivent évaluer les dossiers de démarrage des usines et le statut de qualification des clients par rapport aux affirmations de performance des laboratoires lorsqu’ils comparent les développeurs de matériaux.
Les États-Unis mènent la comparaison entre cinq pays à 23.8%, alors que le financement fédéral de la recherche et de nouvelles usines d’anodes nationales raccourcissent le chemin du laboratoire à la cellule. Le Royaume-Uni suit de près à 22.9%, avec une flotte de voitures zéro émission en forte croissance créant un attrait pour des cellules à plus grande capacité. L’Allemagne, à 21.7%, accuse un peu plus d’un point de retard sur le Royaume-Uni, sa force dans la fabrication automobile étant compensée par une production de cellules domestique plus lente. Un écart plus large sépare le Japon à 19.4%, où une industrie des cellules mature se développe à partir d’une base plus élevée. Le Brésil, à 13.7%, réduit la gamme, car l’adoption des voitures électriques y est encore précoce et que la plupart des cellules sont importées.
Comment le marché des batteries habilitées par nanotechnologie se répartit-il par segment ?
Le graphène mènera le type de matériau à 55.7%; L’automobile dirigera l’application à 52.0%; Le lithium-ion à la batterie de plomb à 42.3%; L’industriel conservera l’utilisateur final à 71.0% en 2026.
Quel type de matériau mène ?
Le graphène détient 32.1% des ventes de 2026.
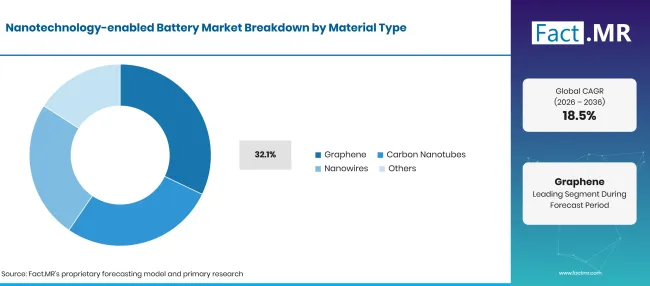
Nanotechnology Enabled Battery Market Breakdown Material Type | Source: Fact.MR
| Type de matériau | Partager (2026) |
|---|---|
| Graphène (segment principal) | 55.7% |
| D’autres segments combinés | 44.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les formulateurs d’électrodes valorisent le graphène pour sa conductivité électrique et sa structure carbone en couche unique, qui permet à de petites charges de former un réseau conducteur dense. Il agit comme additif dans les cathodes et comme échafaudage dans les anodes composites, lui donnant une portée à travers plusieurs chimies. La demande pour le format de batterie au graphène ajoute un attrait supplémentaire par rapport aux dispositifs grand public à charge rapide. Les nanotubes de carbone se disputent le même rôle d’additif conducteur et sont souvent vendus sous forme de pâtes prémélangées, une niche suivie dans les dispersions conductrices de CNT. Les nanofils restent plus proches de l’échelle pilote, l’absorption étant limitée par le coût de croissance et la manipulation. L’autre groupe de matériaux couvre les nanoparticules d’oxyde métallique et les revêtements nanostructurés utilisés sur les particules cathodiques.
Qu’est-ce qui soutient l’automobile dans l’application ?
L’automobile représente 52.0% du chiffre d’affaires de 2026.
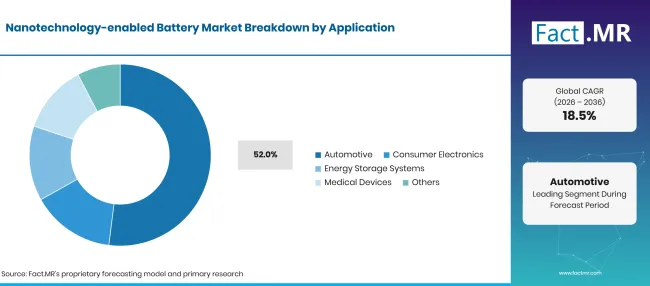
Nanotechnology Enabled Battery Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Automobile (segment principal) | 52.0% |
| D’autres segments combinés | 48.0%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les constructeurs de véhicules doivent faire face à un échange direct entre le poids du pack, l’autonomie et le prix, et les anodes nanostructurées peuvent améliorer les trois aspects. Les composites silicium-carbone augmentent le stockage de lithium par gramme, tandis que les additifs de graphène réduisent la résistance interne et favorisent la recharge rapide. L’augmentation du volume des voitures électriques fait des programmes de cellules automobiles le principal terrain d’essai pour de nouveaux matériaux d’électrodes, et les contrats d’approvisionnement signés pour une plateforme de véhicule fonctionnent souvent pendant près d’une décennie. L’électronique grand public est le deuxième caneu, où les dispositifs fins récompensent tout gain de densité d’énergie volumétrique. Les systèmes de stockage d’énergie utilisent principalement des nanomatériaux pour prolonger la durée de vie des cycles. Les dispositifs médicaux constituent une petite part spécialisée qui valorise la fiabilité et l’approvisionnement certifié.
Comment la forme du type batterie demande-t-elle ?
Le lithium-ion représente 42.3% des ventes de 2026.
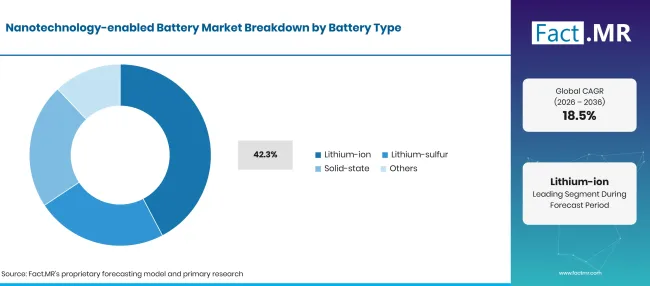
Nanotechnology Enabled Battery Market Breakdown Battery Type | Source: Fact.MR
| Type de batterie | Partager (2026) |
|---|---|
| Lithium-ion (segment de tête) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les centrales cellulaires construites pour les anodes de graphite et les électrolytes liquides peuvent utiliser des additifs au graphène ou des matériaux de batterie à anode en silicium avec des modifications modestes des étapes de mélange et de revêtement. Cette compatibilité réduit le coût d’essai des nanomatériaux et fait du lithium-ion la première plateforme où ils sont vendus, comme on le voit dans toute la chaîne d’approvisionnement des batteries lithium-ion . Les cellules lithium-soufre utilisent des hôtes carbone nanostructurés pour piéger le soufre et ralentir la perte de capacité, mais les volumes restent faibles. Les conceptions à semi-conducteurs dépendent de couches fines d’électrolytes et d’interfaces propres, une zone couverte par les matériaux de batteries à semi-conducteurs. Les deux chimies élargiront la demande plus tard dans la période de prévision.
Qu’est-ce qui soutient l’Industrial dans l’Utilisateur Final ?
L’industrie représente 71.0% de la valeur de 2026.
| Utilisateur final | Partager (2026) |
|---|---|
| Industriel (segment de tête) | 71.0% |
| D’autres segments combinés | 29.0%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les services publics, centres de données, usines et dépôts de flottes achètent des batteries en gros blocs et les évaluent sur leur durée de vie des cycles et le coût total par kilowattheure stockée. Les électrodes nanostructurées aident les cellules à tenir plus de cycles avant que la capacité ne diminue, ce qui convient à ces acheteurs. L’Energy Information Administration des États-Unis a rapporté environ 43.6 GW de stockage opérationnel de batteries à l’échelle des utilités d’ici la fin 2025 [6]. Les utilisateurs finaux automobiles achètent via des programmes de véhicules avec de longs cycles de qualification. Les marques d’électronique grand public valorisent les formes fines et la charge rapide. Les utilisateurs de la santé ont besoin de petites cellules certifiées pour les implants et les équipements portables, où les composites silicium-graphène sont en cours d’évaluation.
Qu’est-ce qui accélère l’adoption du marché des batteries habilitées par la nanotechnologie, et qu’est-ce qui la freine ?
La croissance des véhicules électriques, les dispositifs grand public plus fins et la construction du stockage du réseau attirent le graphène, les nanotubes et les matériaux en silicium vers les cellules commerciales. Le coût des matériaux, le gonflement du silicium lors de la charge et la dispersion inégale dans les boues d’électrodes ralentissent encore l’adoption, et de nombreuses chimies émergentes nécessitent encore plusieurs années de données sur le terrain avant que les acheteurs ne s’engagent à grande échelle.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Intégration de matériaux nanostructurés dans des électrodes lithium-ion | +2.4% | Mondial | À court terme (<=2 ans) |
| Production de véhicules électriques et demande de cellules à densité énergétique plus élevée | +2.1% | Asie de l’Est, Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Batteries avancées dans les smartphones et les wearables | +1.6% | Asie de l’Est, Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance du stockage d’énergie stationnaire | +1.2% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Alimentation commerciale en électrodes en graphène | +1.2% | Mondial | À court terme (<=2 ans) |
| Expansion des usines d’anodes silicium-carbone | +1.0% | Amérique du Nord, Asie de l’Est, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Cellules à l’état solide améliorées par nanomatériaux | +0.8% | Japon, Allemagne, États-Unis | Moyen terme (2-4 ans) |
| Cellules longue durée de vie pour le stockage en réseau | +0.6% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Coût de production élevé des nanomatériaux spécialisés | -0.9% | Mondial | À court terme (<=2 ans) |
| Expansion du silicium et dégradation des électrodes pendant le cycle | -0.7% | Mondial | À court terme (<=2 ans) |
| Processus complexes de dispersion et de revêtement d’électrodes | -0.5% | Asie de l’Est, Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Validation limitée sur le champ des chimies émergentes | -0.3% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels pays étendent le marché des batteries habilitées par la nanotechnologie jusqu’en 2036 ?
| Pays | CAGR (2026 à 2036) |
|---|---|
| États-Unis | 23.8% |
| Royaume-Uni | 22.9% |
| Allemagne | 21.7% |
| Japon | 19.4% |
| Brésil | 13.7% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Qu’est-ce qui soutient l’adoption par les États-Unis ?
23.8% CAGR, porté par le financement fédéral de la recherche et de nouvelles usines d’anodes nationales.
Le stockage réseau est un important point de sortie pour les cellules longue durée de vie, avec environ 43.6 GW de stockage par batteries à l’échelle des utilités en fonctionnement fin 2025 [6]. Du côté des matériaux, le département américain de l’Énergie a approuvé en avril 2026 un projet pour l’Université du Dakota du Nord afin de construire et tester un réacteur assisté par plasma pour les matériaux d’anode en silicium, avec la production de graphène et les tests de batteries inclus dans le périmètre [7]. Des usines comme le site de Moses Lake à Sila ajoutent une alimentation domestique en anode de silicium [5].
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
22.9% CAGR, aidé par une flotte automobile zéro émission en rapide expansion.
Le Département des Transports a rapporté 473,000 voitures à zéro émission immatriculées pour la première fois en 2025, soit une hausse de 24% et égale à 23% de nouvelles immatriculations [8]. Les voitures sous licence zéro émission ont atteint 1,737,000 en décembre 2025 [8]. Cette flotte crée une demande constante pour des cellules à densité énergétique plus élevée, et des groupes de recherche britanniques sont actifs dans les anodes en silicium et les carbones conducteurs conçus adaptés à la production pilote.
Qu’est-ce qui soutient la croissance de l’Allemagne ?
21.7% CAGR, soutenu par une base solide de fabrication de véhicules.
Le Kraftfahrt-Bundesamt a enregistré 545,142 nouvelles voitures particulières électriques à batterie en Allemagne en 2025, une part 19.1% des immatriculations et 43.2% plus qu’en 2024 [9]. Les constructeurs automobiles allemands comptent parmi les principaux acheteurs de cellules à haute énergie en Europe. La Stratégie européenne des boosters de batteries soutient les usines de cellules et de matériaux à travers l’UE, ce qui offre aux constructeurs allemands des sources plus locales pour les cellules enrichies en silicium-carbone et graphène [4].
Comment le Japon se comporte-t-il ?
19.4% CAGR, reflétant une industrie cellulaire mature qui s’est développée à partir d’une base plus élevée.
La stratégie japonaise pour l’industrie des batteries et de l’énergie, publiée en juin 2026, vise 150 GWh par an de fabrication de batteries domestiques de 2030 au milieu des années 2030 et une utilisation commerciale complète de batteries entièrement à semi-conducteurs vers 2030 [10]. Les fabricants nationaux de cellules passent aux électrodes négatives en silicium pour augmenter la capacité des batteries de véhicules électriques [2]. Les travaux à semi-conducteurs reposent également sur de fines couches nanostructurées d’électrolytes et d’électrodes.
Comment le Brésil développe-t-il la demande ?
13.7% CAGR, alors que l’adoption des voitures électriques dépasse ses débuts.
Les ventes de voitures électriques au Brésil ont plus que doublé pour atteindre 125,000 en 2024, atteignant une part de ventes supérieure à 6%, selon l’IEA [1]. La plupart de ces véhicules ont été importés, donc la demande locale pour les cellules de nanomatériaux provient principalement des véhicules finis. La croissance de la production solaire et éolienne ouvre également la place au stockage stationnaire, où les cellules longue durée de vie gagneront des parts à mesure que l’assemblage local progresse.
Qui dirige le marché des batteries habilitées par la nanotechnologie ?
La concurrence se divise en trois groupes. Les grands fabricants de cellules, à savoir Samsung SDI, Panasonic Energy, LG Energy Solution et Wanxiang A123 Systems, contrôlent l’accès des clients et la capacité de l’usine, et adoptent des nanomatériaux lorsque ces matériaux s’intègrent dans les gammes existantes. Samsung SDI a dévoilé un échantillon de batterie entièrement à semi-conducteurs de type pochette lors de l’InterBattery 2026 en mars [12], tandis que LG Energy Solution construit des lignes pilotes d’électrodes sèches dans son usine d’Ochang en Corée, visant une production commerciale en 2028 [13].
Les spécialistes des cellules en silicium Amprius Technologies et Enovix vendent des cellules finies à des clients de l’aviation, de la défense et de la téléphonie ; Amprius a ajouté Nanotech Energy comme premier fabricant sous contrat américain en février 2026 [11]. Les fournisseurs de matériaux Sila, Group14 Technologies et Resonac vendent des poudres d’anode et des carbones conducteurs à tous. Le succès dépendra de quels fournisseurs pourront égaler les résultats de laboratoire à l’échelle de l’usine, maintenir la qualité des lots stable et sécuriser un retrait à long terme des fabricants de cellules.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Samsung SDI, Panasonic Energy, LG Energy Solution, Wanxiang A123 Systems, Amprius Technologies, Enovix, Sila, Group14 Technologies et Resonac.
- Samsung SDI
- Panasonic Energy
- Solution énergétique LG
- Systèmes de123 Wanxiang A
- Amprius Technologies
- Enovix
- Sila
- Group14 Technologies
- Resonac
Bibliographie
- [1] Agence internationale de l’énergie. (2025, mai 14). Perspectives mondiales des véhicules électriques 2025 : résumé exécutif.
- [2] Panasonic Energy Co., Ltd. (février 52026). La dernière technologie de Panasonic Energy : le défi d’augmenter la capacité des batteries lithium-ion pour VE.
- [3] Enovix Corporation. (2026, janvier 13). Des tests indépendants confirment que l’Enovix AI-1 atteint 935 wh/l : établir une nouvelle référence pour les batteries de smartphones.
- [4] Commission européenne. (2026, janvier 28). Communication de la Commission : stratégie de propulseurs de batterie.
- [5] Sila Nanotechnologies, Inc. (septembre 232025). Sila ouvre la première usine nationale d’anodes de silicium à l’échelle automobile, inaugurant une nouvelle ère pour la fabrication de batteries aux États-Unis.
- [6] Administration américaine de l’information sur l’énergie. (août 2026, 7). La capacité de stockage par batterie a connu en moyenne 70% croissance au cours des trois dernières années.
- [7] Département de l’Énergie des États-Unis. (2026, avril 29). Production de matériaux d’anode en silicium pour batteries Li-ion.
- [8] Département des Transports. (2026, avril 29). Statistiques sur les licences de véhicules, Royaume-Uni : 2025.
- [9] Kraftfahrt-Bundesamt. (janvier 62026 ). Fahrzeugzulassungen im Dezember 2025 : Jahresbilanz.
- [10] Ministère de l’Économie, du Commerce et de l’Industrie. (juin 22026 ). Stratégie pour l’industrie des batteries et de l’énergie.
- [11] Amprius Technologies, Inc. (février 32026). Amprius décroche un partenaire constructeur stratégique basé aux États-Unis pour étendre la production nationale de batteries à anode de silicium.
- [12] Samsung SDI Co., Ltd. (mars 92026 ). SAMSUNG SDI dévoile une batterie entièrement à semi-conducteurs pour l’IA physique.
- [13] LG Energy Solution Ltd. (septembre 222025). La solution LG Energy débloque une nouvelle valeur pour les clients grâce à un procédé d’électrodes sèches de pointe.
Ce rapport répond
- Comment le chiffre d’affaires est-il réparti selon le type de matériau, l’application, le type de batterie et l’utilisateur final ?
- Pourquoi le graphène occupe-t-il la position de matériau supérieur, et où s’insèrent les nanotubes et nanofils de carbone ?
- Quelles tendances en matière de véhicules électriques et d’électronique créent le plus fort attrait pour les électrodes nanostructurées ?
- Qu’est-ce qui distingue les cellules lithium-ion, lithium-soufre et solides dans leur utilisation de nanomatériaux ?
- En quoi les taux de croissance diffèrent-ils entre les États-Unis, le Royaume-Uni, l’Allemagne, le Japon et le Brésil ?
- Où se font concurrence les fabricants de cellules, les spécialistes des cellules de silicium et les fournisseurs de matériaux ?
Que couvre le marché des batteries équipés de nanotechnologies ?
Cette étude valorise les cellules de batterie et les matériaux d’électrodes dont la performance dépend des structures à l’échelle nanométrique. Les feuilles de graphène, les nanotubes de carbone, les nanofils, les nanoparticules de silicium et les revêtements nanostructurés entrent tous dans la définition lorsqu’ils sont intégrés dans une cellule commerciale.
La valeur est comptabilisée au niveau de la cellule et du matériau dans les chimies lithium-ion, lithium-soufre et semi-conducteurs. Les packs de batteries, véhicules et dispositifs ne sont pas évalués en totalité, donc les chiffres ne reflètent que la teneur en batterie habilitée par la nanotechnologie.
Qu’est-ce qui est inclus dans le périmètre ?
Graphène, nanotubes de carbone et matériaux de nanofils vendus pour être utilisés dans les électrodes de batterie.
Silicium-carbone et autres matériaux d’anode nanostructurés vendus aux fabricants de cellules.
Des cellules finies utilisant des électrodes en nanomatériaux dans les véhicules, l’électronique, les systèmes de stockage et les dispositifs médicaux.
Couverture par pays pour les États-Unis, le Royaume-Uni, l’Allemagne, le Japon et le Brésil, ainsi que les sept régions.
Qu’est-ce qui est exclu de la portée ?
Cellules conventionnelles à base de lithium-ion, plomb-acide et nickel sans matériaux d’électrodes à l’échelle nanométrique.
La valeur totale des véhicules, téléphones, équipements médicaux et installations de stockage qui utilisent ces cellules.
La production de graphène et de nanotubes était vendue pour des usages extérieurs aux batteries, telles que les composites et les revêtements.
Mines, services de recyclage de batteries et composants électroniques non liés.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
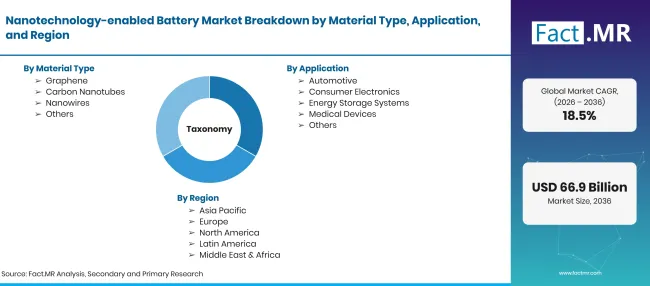
Factmr Nanotechnology Enabled Battery Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Cellules de batterie et matériaux d’électrodes utilisant du graphène, des nanotubes de carbone, des nanofils ou des nanostructures modifiées pour augmenter la densité énergétique, la conductivité, la vitesse de charge ou la durée de vie du cycle. |
| Type de matériau | Graphène ; Nanotubes de carbone ; Nanofils ; Autres |
| Application | automobile ; électronique grand public ; systèmes de stockage d’énergie ; dispositifs médicaux ; autres |
| Type de batterie | Lithium-ion ; Lithium-soufre ; Semi-conducteur ; Autres |
| Utilisateur final | Industriel ; Automobile ; Électronique grand public ; Santé ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | États-Unis; Royaume-Uni; Allemagne; Japon ; Brésil |
| Entreprises profilées | Samsung SDI ; Panasonic Energy ; LG Energy Solution ; Wanxiang A123 Systèmes ; Amprius Technologies; Enovix ; Sila ; Group14 Technologies; Resonac |
| Période de prévision | 2026 à 2036 |
| Approche | La capacité des cellules et des matériaux est cartographiée par rapport à la demande des véhicules électriques, de l’électronique et du stockage, avec le contenu des nanomatériaux suivi par la chimie. |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de matériau
- Graphène
- Nanotubes de carbone
- Nanofils
- Autres
-
Par application
- Automobile
- Électronique grand public
- Systèmes de stockage d’énergie
- Dispositifs médicaux
- Autres
-
Par type de batterie
- Lithium-ion
- Lithium-soufre
- Semi-conducteurs
- Autres
-
Par utilisateur final
- Industriel
- Automobile
- Électronique grand public
- Soins de santé
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des batteries habilitées par la nanotechnologie en 2026 ?
Quel taux de croissance le marché des batteries habilitées par la nanotechnologie enregistrera-t-il ?
Quel type de matériau conduit ?
Quelles applications mènent ?
Quel type de câbles de batterie ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF