- Market Value (2025): USD 15.0 Bn
- Estimated Value (2026): USD 15.7 Bn
- Forecast Value (2036): USD 25.9 Bn
- CAGR (2026-2036): 5.1%
Quelle est la valeur prévue du marché des peintures et revêtements pour véhicules particuliers d’ici 2036 ?
USD 15.7 milliards en 2026 à USD 26.0 milliards d’ici 2036 à 5.1% CAGR.
- Fact.MR calcule que le marché de la peinture et des revêtements pour véhicules particuliers a atteint USD 15.0 milliards en 2025, la réparation de collision représentant la majeure partie de ces dépenses.
- D’ici 2036, les revenus passeront de USD 15.7 milliards en 2026 à USD 25.9 milliards, à mesure que le parc automobile mondial continue de croître et de vieillir.
- La croissance annuelle devrait atteindre 5.1% CAGR moyenne de 2026 à 2036, aidée par les volumes de restauration et la stabilité de la production de SUV.
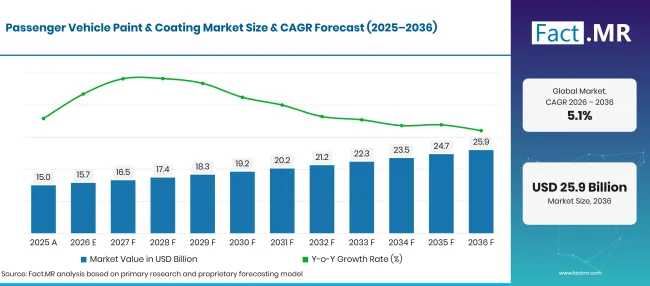
Factmr Passenger Vehicle Paint And Coating Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 15.0 |
| 2026 | Estimation | 15.7 |
| 2036 | Prévisions | 25.9 |
| CAGR 2026 à 2036 | Période de prévision | 5.1% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des peintures et revêtements pour véhicules particuliers ?
La décennie menant à 2036 ajoute USD 10.3 milliards de nouveaux éléments, principalement dans la remise à neuf des ateliers de carrosserie et le revêtement de carrosserie de SUV.
- Moteurs de la demande sur le marché
- La production de nouvelles voitures maintient les lignes de peinture d’usine en fonctionnement sur l’électrocouche, l’apprêt, la couche de base et la couche transparente. The International 'Agence de l’Énergie a rapporté que les ventes de voitures électriques ont 20% augmenté en 2025, dépassant 20 million d’unités, atteignant 25% de toutes les ventes automobiles [1]. Chacun de ces véhicules nécessite encore un système de peinture complet, souvent sur des carrosseries neuves en aluminium ou en matériaux mixtes.
- Un grand stock de voitures en service entraîne des réparations régulières pour les ateliers de carrosserie. Eurostat a rapporté que les voitures particulières immatriculées dans l’UE ont dépassé 260 millions en 2025, soit une moyenne de 584 voitures par 1,000 habitants [2]. Plus de voitures circulent signifie plus de bosses, de rayures et de panneaux à remasser.
- Les limites d’émission des solvants déterminent ce que les ateliers de peinture et les carrosseries peuvent acheter. Les régulateurs en Europe et en Amérique du Nord plafonnent la teneur en solvants des couches de base et des produits de finition. Les fournisseurs de revêtements répondent avec des couches de base à base d’eau et des vernis à faible solvant.
- Les choix de couleurs et de finitions deviennent plus complexes. Les effets nacrés, métalliques et mats sur les SUV et modèles haut de gamme augmentent la valeur de chaque repeint.
- Segments clés analysés
- Par type de produit : Waterborne Coatings détiendra 38.5% part en 2026, car les condensateurs de solvants dans les chaînes d’usine et les ateliers de carrosserie privilégient l’eau comme support de peinture.
- Par canal de vente : L’aftermarket représentera 62.8% part de marché en 2026, grâce aux réparations de collision, au remplacement des panneaux et aux repeintures complètes dans un parc automobile vieillissant.
- Par type de véhicule : Les SUV gagneront 38.6% part de part en 2026, car leurs panneaux de carrosserie plus grands nécessitent plus de peinture par unité que les berlines ou hayons.
- Par technologie : Le secteur conventionnel décrochera 72.4% part en 2026 grâce aux équipements de pulvérisation et de polymérisation au four déjà installés dans les usines et ateliers de carrosserie à travers le monde.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les ateliers de carrosserie achètent la plupart des peintures de ce marché, et chaque réparation de collision nécessite une couleur exacte correspondante. Les fournisseurs qui associent des systèmes de remise à neuf à base d’eau à des outils de mélange et de couleur rapides remporteront davantage de contrats d’atelier. Côté usine, la production de SUV et les nouveaux matériaux de carrosserie maintiendront OEM lignes de peinture occupées jusqu’en 2036. »
- Implications stratégiques
- Les fournisseurs de revêtements de finition devraient investir dans des logiciels d’association de couleurs et un mélange automatisé, car les ateliers de carrosserie sont payés par réparation et perdent une marge lors des retouches.
- Les groupes d’ateliers de carrosserie devraient standardiser les vernis à faible consommation d’énergie et les couches de base à base d’eau afin de réduire le temps d’exposition et de rester dans les limites de solvant.
- OEM fournisseurs de revêtements devraient co-développer des systèmes de prétraitement et d’apprêt avec les constructeurs automobiles qui passent à l’aluminium et aux carrosseries en matériaux mixtes.
- Les distributeurs en Amérique latine et en Asie du Sud devraient mettre en place des programmes de formation à la remise à neuf, étant donné que de nombreux ateliers indépendants pulvérisent encore à la main de la peinture à base de solvants.
À 6.4% CAGR, le Royaume-Uni dirige les cinq pays alors qu’une flotte ancienne sous licence occupe les ateliers de carrosserie et que de nouvelles voitures zéro émission arrivent en volume. Les États-Unis suivent en 6.0% avec une vaste flotte enregistrée et des millions d’accidents signalés par la police chaque année. Le Japon atteint 4.9% grâce à des usines automobiles orientées vers l’exportation avec des normes de finition strictes. Le Brésil connaît une croissance 4.6% tandis que l’assemblage local et une grande flotte de voitures d’occasion soutiennent les deux canaux. L’Allemagne complète le groupe à 3.9%, où les programmes de OEM premium fixent des spécifications de finition haut de gamme sur un marché mature.
Comment le marché de la peinture et des revêtements pour véhicules particuliers est-il divisé par segment ?
Waterborne Coatings sera en tête du type de produit à 38.5%; L’aftermarket sera en tête du canal de vente à 62.8%; Les SUV seront en tête du type de véhicule à 38.6%; Le classique occupera la première place en technologie à 72.4%.
Quel type de produit mène ?
Waterborne Coatings représente 38.5% du chiffre d’affaires de 2026.
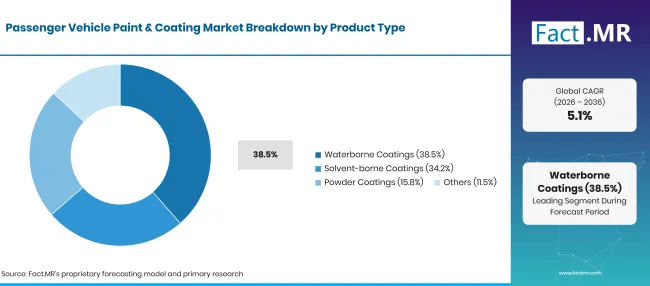
Factmr Passenger Vehicle Paint And Coating Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Revêtements à base d’eau (segment principal) | 38.5% |
| D’autres segments combinés | 61.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les responsables d’usine et les propriétaires de carrosseries en Europe et en Amérique du Nord travaillent sous des plafonds sur les émissions de solvants, si bien que les lignes de couches de base sont passées à l’eau comme transporteur. Les couches de base hydrogènes sont désormais appliquées sur la plupart des nouvelles carrosseries dans ces régions. Les grands réseaux de refinition ont également changé. Au Royaume-Uni, une revue de 2025 des règles sur les solvants dans les produits de refonte des véhicules a attribué à ces réglementations 364 kilotonnes de réduction de COV provenant des peintures entre 2007 et 2021 [3]. La même revue a maintenu les limites actuelles, citant les retours de l’industrie selon lesquels les produits étaient à leurs limites techniques [3]. Les revêtements à base de solvants restent courants dans les vernis et sur les marchés avec des limites plus souples. Les revêtements en poudre servent les roues et certaines parties du dessous du corps, ce qui relie ce segment à la catégorie plus large des revêtements en poudre .
Qu’est-ce qui soutient l’après-vente dans le canal de vente ?
Les ventes de rechange représentent 62.8% du chiffre d’affaires de 2026.
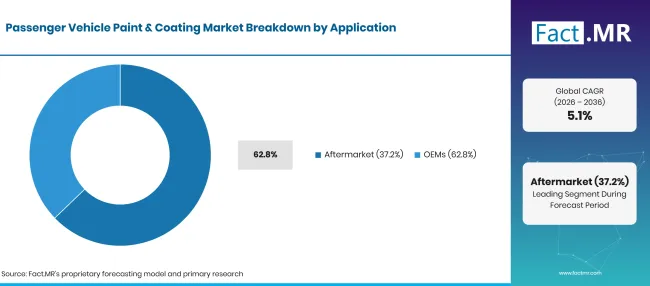
Factmr Passenger Vehicle Paint And Coating Market Breakdown Application | Source: Fact.MR
| Canal de vente | Partager (2026) |
|---|---|
| Aftermarket (segment de pointe) | 62.8% |
| D’autres segments combinés | 37.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
La réparation de collision transforme la flotte automobile existante en un acheteur récurrent de peinture. Un panneau endommagé nécessite un mastic, un apprêt, une couche de base assortie aux couleurs et un vernis transparent. Chaque projet utilise des produits haut de gamme à prix de détail. Les lignes de finition vendues via des distributeurs et des peindeurs constituent la majeure partie de la demande de peintures de finition . La National Highway Traffic Safety Administration des États-Unis a recensé 6,180,241 accidents signalés par la police en 2024, dont 4,467,244 causé uniquement des dommages matériels [4]. Beaucoup de ces véhicules sont envoyés dans des ateliers de carrosserie pour réparation de panneaux et repeints. OEM formulaire de demande d’usine dans l’autre chaîne, où les constructeurs achètent des systèmes de peinture complète dans le cadre de contrats pluriannuels couverts par des programmes de revêtements OEM automobiles .
Qu’est-ce qui mène le segment des types de véhicules ?
Les SUV représentent 38.6% des ventes de 2026.
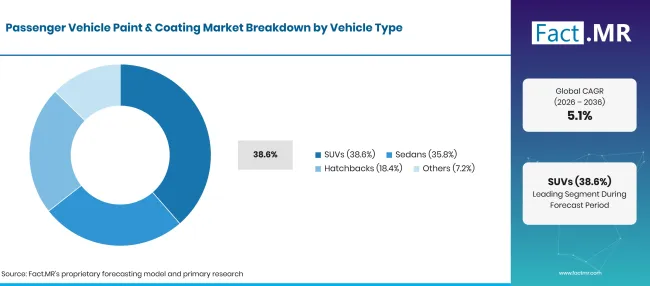
Factmr Passenger Vehicle Paint And Coating Market Breakdown Vehicle Type | Source: Fact.MR
| Type de véhicule | Partager (2026) |
|---|---|
| SUV (segment de tête) | 38.6% |
| D’autres segments combinés | 61.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les acheteurs aux États-Unis, en Europe et en Chine passent sans cesse des berlines aux SUV, et une carrosserie plus haute signifie plus de mètres carrés de peinture par véhicule. Les finitions SUV haut de gamme utilisent également des couleurs à effet multicouches qui coûtent plus cher à appliquer et à réparer. L’Agence américaine de protection de l’environnement a rapporté que les SUV de camion ont atteint 49.6% et que les SUV automobiles 10.6% de la production de véhicules de l’année modèle 2024, tandis que les berlines et breaks sont tombés à 23.7% [5]. Les berlines maintiennent une forte demande en Chine et dans certaines régions d’Asie. Les berlines servent les acheteurs de compacts en Europe et sur les marchés émergents, où les panneaux plus petits signifient une utilisation de peinture par voiture moindre.
Comment la technologie façonne-t-elle la demande ?
Les systèmes conventionnels affichent 72.4% des ventes de 2026.
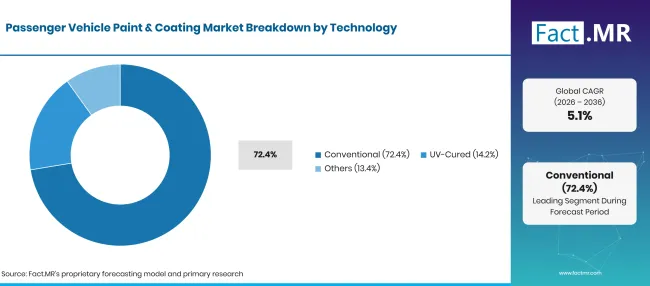
Factmr Passenger Vehicle Paint And Coating Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Conventionnel (segment principal) | 72.4% |
| D’autres segments combinés | 27.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les constructeurs automobiles ont beaucoup investi dans des robots pulvérisateurs, des cabines et des fours de durcissement fonctionnant à la polymérisation thermique. Remplacer un atelier de peinture coûte plus cher que ce que la plupart des usines peuvent justifier dans un cycle de modèle, donc les nouveaux revêtements doivent s’adapter aux gammes existantes. Les revêtements durcis par UV durcissent en quelques secondes sous la lumière ultraviolette et consomment moins d’énergie que le durcissement au four. Les ateliers de carrosserie les utilisent principalement pour les apprêts et les petites réparations ponctuelles. Les choix de pigments tels que le dioxyde de titane et les éclats d’effet doivent encore être adaptés avant que les couches de base durcies par UV puissent atteindre une utilisation complète du panneau.
Qu’est-ce qui accélère l’adoption du marché des peintures et revêtements pour véhicules particuliers, et qu’est-ce qui la freine ?
La réparation de collision dans un grand parc automobile, les limites de solvants et la production à forte intensité de SUV augmenteront la demande d’apprêts, de sous-couches et de vernis. Les coûts de conversion des ateliers de peinture, les fluctuations des prix des matières premières et l’adoption lente de nouvelles méthodes de durcissement freineront la croissance dans certaines régions.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Des volumes de réparation et de remise à neuf sur un grand parc automobile vieillissant | +1.4% | Amérique du Nord, Europe de l’Ouest, Amérique latine | À court terme (<= 2 ans) |
| Les limites d’émission de solvants permettent de déplacer les lignes OEM et les ateliers de carrosserie vers des couches de base à base hydrique | +1.2% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Production de véhicules particuliers avec une part croissante des SUV dans les ateliers de peinture d’usine | +1.0% | Asie de l’Est, Amérique du Nord, Asie du Sud et Pacifique | Moyen terme (2-4 ans) |
| Plateformes de véhicules électriques avec carrosseries en aluminium et en matériaux mixtes | +0.8% | Europe de l’Ouest, Asie de l’Est, Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Vernis à faible consommation et amorces UV pour accélérer les cycles de carrosserie | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Systèmes de remise à neuf aquatiques pour ateliers indépendants dans les marchés émergents | +0.7% | Amérique latine, Asie du Sud et Pacifique | À long terme (>= 4 ans) |
| Effets et couleurs premium pour les finitions SUV et véhicules électriques | +0.5% | Mondial | À court terme (<= 2 ans) |
| Mélange automatisé de peinture et correspondance numérique des couleurs dans les ateliers carrosserie | +0.4% | Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût d’investissement élevé pour convertir OEM ateliers de peinture en nouveaux systèmes de revêtement | -0.6% | Amérique latine, Asie du Sud et Pacifique | Moyen terme (2-4 ans) |
| Les fluctuations de prix du dioxyde de titane, des résines et des solvants spécialisés | -0.5% | Mondial | À court terme (<= 2 ans) |
| Concurrence des prix de la part des producteurs régionaux de revêtements à faible coût | -0.3% | Asie de l’Est, Asie du Sud et Pacifique | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels pays développent le marché de la peinture et des revêtements pour véhicules particuliers jusqu’en 2036 ?
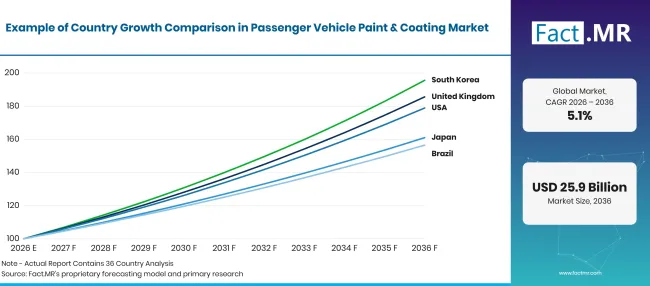
Factmr Passenger Vehicle Paint And Coating Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Royaume-Uni | 6.4% |
| États-Unis | 6.0% |
| Japon | 4.9% |
| Brésil | 4.6% |
| Allemagne | 3.9% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Qu’est-ce qui soutient l’adoption au Royaume-Uni ?
6.4% CAGR, conduit par une flotte licenciée plus ancienne et des immatriculations zéro émission en hausse.
Le Département des Transports a rapporté que 2,071,000 voitures ont été immatriculées pour la première fois en 2025, avec des voitures zéro émission à 23% des nouvelles immatriculations contre 19% en 2024 [6]. La voiture immatriculée moyenne au Royaume-Uni avait 10 ans à la fin de 2025 [6]. Les voitures plus anciennes nécessitent plus de réparations de peinture, et les ateliers de carrosserie britanniques utilisent déjà des couches de base à base d’eau selon les règles nationales sur les solvants.
Comment les États-Unis évoluent-ils pour la demande ?
6.0% CAGR, soutenu par une vaste flotte enregistrée et un volume élevé de réparations de collision.
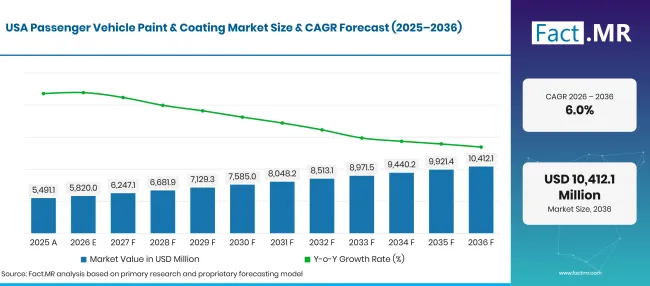
Factmr Passenger Vehicle Paint And Coating Market Forecast Usa | Source: Fact.MR
La Federal Highway Administration a compté 297.5 millions de véhicules immatriculés aux États-Unis en 2024 [7]. Les assureurs réfèrent la plupart des réparations d’accident vers de grands réseaux d’ateliers de carrosserie qui achètent de la peinture de finition dans le cadre d’accords de fournissage. Les usines de pick-up et de SUV dans le Midwest et le Sud maintiennent OEM lignes de peinture en fonctionnement à fort volume.
Qu’est-ce qui soutient l’adoption par le Japon ?
4.9% CAGR, aidé par des usines automobiles axées sur l’exportation avec des normes de finition strictes.
Le ministère japonais des Finances a annoncé des exportations de voitures de 5,148,817 unités en 2025, d’une valeur de 15.76 trillion de yens [8]. Chaque voiture exportée quitte l’usine avec un système de peinture complet d’usine conçu pour répondre aux contrôles de qualité étrangers. Les voitures électriques représentaient moins de 3% des ventes japonaises en 2025, donc les modèles hybrides et essence continuent de générer le volume des lignes de peinture [1].
Comment le Brésil développe-t-il la demande ?
4.6% CAGR, grâce à l’assemblage local et à une grande flotte de voitures d’occasion.
Les acheteurs brésiliens ajoutent des voitures électriques à une flotte principalement composée de modèles flex-fuel. L’AIE a rapporté que les ventes de voitures électriques au Brésil ont atteint 180,000 en 2025, soit 9% des ventes de voitures neuves, contre 6.5% en 2024 [1]. Les nouvelles chaînes de montage pour ces modèles nécessitent des systèmes de peinture OEM , tandis que des ateliers indépendants desservent une flotte plus ancienne avec des produits de finition.
Comment l’Allemagne se produit-elle ?
3.9% CAGR, reflète des programmes OEM finition premium dans un marché mature.
Le Kraftfahrt-Bundesamt a rapporté 545,142 nouvelles immatriculations de voitures électriques à batterie en 2025, une part de marché 19.1% [9]. Destatis a rapporté que l’Allemagne comptait environ 49.5 millions de voitures particulières au 1janvier 2026, soit 593 par 1,000 habitants [10]. Les fabricants premium spécifient des couleurs métalliques profondes et des couleurs d’effets, ce qui augmente la valeur de la peinture par voiture même lorsque les volumes restent stables.
Qui dirige le marché de la peinture et des revêtements pour véhicules particuliers ?
La compétition se divise en trois niveaux.
Des fournisseurs mondiaux de gamme complète tels que Surventis, PPG, Axalta et AkzoNobel vendent à la fois des systèmes de peinture OEM et des marques de finition. Cela leur permet de suivre une couleur de l’usine à l’atelier de carrosserie. Leur concours de remise à neuf repose sur la productivité de l’atelier. Axalta a installé ses premières machines Irus Mix entièrement automatisées au Moyen-Orient en mars 2025 [11]. PPG a lancé le brassage automatisé de peinture MIX’N’SHAKE en octobre 2025 [12], puis a ajouté un vernis Deltron en mars 2026 qui, selon elle, consomme jusqu’à 60% moins d’énergie qu’un cuisson standard [13]. Sherwin-Williams concurrence principalement via la distribution de refinition dans les Amériques. Nippon Paint et Kansai Paint entretiennent de solides liens OEM avec les constructeurs asiatiques. Mankiewicz occupe une niche plus restreintesse dans les revêtements pour les pièces plastiques extérieures et les garnitures intérieures. Les données de couleur, la vitesse de mélange et les économies d’énergie dans le stand distingueront les gagnants dans les contrats de carrosserie.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Surventis GmbH; PPG Industries, Inc. ; Axalta Coating Systems Ltd.; Akzo Nobel N.V.; la société Sherwin-Williams ; Nippon Paint Holdings Co., Ltd.; Kansai Paint Co., Ltd.; et Mankiewicz Gebr. & Co.
- Surventis GmbH
- PPG Industries, Inc.
- Axalta Coating Systems Ltd.
- Akzo Nobel N.V.
- La société Sherwin-Williams
- Nippon Paint Holdings Co., Ltd.
- Kansai Paint Co., Ltd.
- Mankiewicz Gebr. & Co.
Bibliographie
- [1] Agence internationale de l’énergie. (2026, mai 20). Perspectives mondiales des véhicules électriques 2026 : tendances des voitures électriques.
- [2] Eurostat. (juillet 2026). Voitures particulières dans l’UE.
- [3] Comité de politique réglementaire. (2025, mars 4). Les composés organiques volatils dans les peintures, vernis et produits de repintage automobile 2012 : avis post-mise en place.
- [4] Administration nationale de la sécurité routière. (avril 2026). Aperçu des accidents de la circulation en 2024.
- [5] Agence américaine de protection de l’environnement. (février 2026). Le rapport sur les tendances automobiles de l’EPA 2025 : économie de carburant et technologie depuis 1975.
- [6] Département des Transports. (2026, avril 29). Statistiques sur les licences de véhicules, Royaume-Uni : 2025.
- [7] Administration fédérale des routes. (janvier 2026). Tableau MV-1: Statistiques des routes 2024.
- [8] Ministère des Finances, Japon. (2026, mars 12). Statistiques commerciales : Valeur des exportations et importations 2025 (année civile) (janvier-décembre) (données révisées).
- [9] Kraftfahrt-Bundesamt. (2026, janvier 6). Fahrzeugzulassungen im Decembro 2025 : Jahresbilanz [Immatriculations des véhicules en décembre 2025 : bilan annuel].
- [10] Statistisches Bundesamt (Destatis). (2026, juillet 22). Pkw-Dichte 2026 erneut gestiegen [La densité de voitures a de nouveau augmenté en 2026].
- [11] Axalta Coating Systems. (2025, mars 19). Axalta Refinish installe les premières machines de mélange Axalta Irus au Moyen-Orient chez Wallan Group en Arabie Saoudite.
- [12] PPG Industries. (2025, octobre 14). PPG introduit la technologie de brassage automatisé PPG MIX’N’SHAKE pour les ateliers de carrosserie.
- [13] PPG Industries. (2026, mars 2). PPG introduit un vernis à séchage rapide sur la ligne de remise à neuf automobile de PPG DELTRON.
Ce rapport répond
- Le chiffre d’affaires pour 2025, 2026 et 2036 est défini avec la trajectoire de croissance sur la décennie prévue.
- Chaque section de segment indique le sous-segment avec la part la plus élevée en 2026 ainsi que les raisons d’achat qui le sous-tendent.
- La réparation de collisions, les règles solvables et l’âge de la flotte expliquent l’écart entre les cinq pays mentionnés.
- Les fournisseurs de revêtements sont regroupés selon qu’ils servent des lignes de peinture d’usine, des ateliers de carrosserie ou les deux.
- Les lecteurs peuvent retracer comment des outils de carrosserie tels que le mélange automatique et les vernis à faible consommation modifient les décisions d’achat.
Que couvre le marché de la peinture et des revêtements pour véhicules particuliers ?
La peinture pour voitures particulières fonctionne comme un système en couches. L’électrocouche protège le métal nu contre la corrosion, l’apprêt renforce l’adhérence et la résistance aux éclats, la couche de base conserve la couleur et la couche transparente ajoute la brillance et la protection UV.
Chaque couche est comptée qu’elle soit pulvérisée dans une usine de véhicules ou dans un atelier de carrosserie. Les produits à base d’eau, à base de solvants et en poudre sont suivis sur les SUV, berlines et hayons. Les technologies conventionnelles et polyvalentes aux UV sont également suivies.
Qu’est-ce qui est inclus dans le périmètre ?
Les revêtements pour les panneaux extérieurs, pare-chocs, carters de rétroviseurs et autres pièces peintes des voitures particulières sont dans le champ d’application. Les systèmes de peinture d’usine achetés par les constructeurs automobiles et les produits de remise à neuf vendus via des distributeurs aux ateliers de carrosserie comptent tous deux dans le chiffre d’affaires.
Les sous-couches, charges pulvérisées dans le cadre du système de peinture et les vernis vendus sous les marques de refinition sont incluses. Les teintes de couleur utilisées dans les systèmes de mélange en atelier carrosserie, souvent fabriquées avec des dispersions pigmentaires, sont comptabilisées à la valeur du revêtement fini.
Qu’est-ce qui est exclu de la portée ?
La peinture pour les véhicules commerciaux, camions lourds, bus, motos et équipements tout-terrain n’est pas prise en compte. Les revêtements pour les usages marins, aéronautiques, industriels et du bâtiment sont laissés de côté. Il en va de même pour les revêtements automobiles vendus pour ces catégories de véhicules.
Les pistolets pulvérisateurs, cabines, abrasifs et films de protection de peinture ne sont pas du compte de revenus. Les pigments bruts et résines vendus aux fabricants de revêtements sont également exclus, donc la valeur n’est comptabilisée qu’une seule fois.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
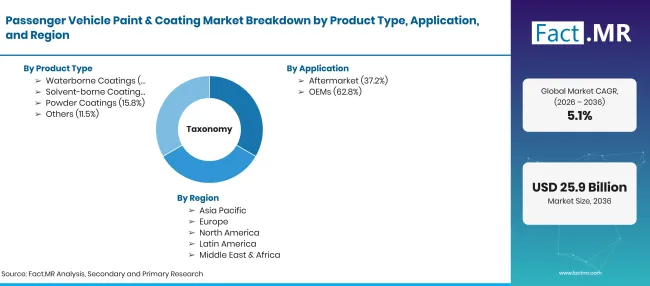
Factmr Passenger Vehicle Paint And Coating Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Peintures et revêtements appliqués sur les carrosseries et parties visibles des voitures particulières, de l’électrocouche et apprêt à la couche de base et au vernis transparent. Les revenus couvrent l’application en usine chez les constructeurs automobiles et les produits de finition vendus aux ateliers de carrosserie. |
| Type de produit | Revêtements à base d’eau ; Revêtements à base de solvants ; Revêtements en poudre |
| Canal de vente | Marché secondaire ; OEMs |
| Type de véhicule | SUV ; Berlines ; Hatchbacks |
| Technologie | conventionnel ; Durcissement UV |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Royaume-Uni; États-Unis; le Japon ; le Brésil ; Allemagne |
| Entreprises profilées | Surventis GmbH; PPG Industries, Inc. ; Axalta Coating Systems Ltd.; Akzo Nobel N.V.; La Société Sherwin-Williams ; Nippon Paint Holdings Co., Ltd.; Kansai Paint Co., Ltd.; Mankiewicz Gebr. & Co. |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant la production de véhicules et les données de parcs automobiles ; l’utilisation de peinture par véhicule et par réparation ; les volumes de réparations de collision ; les règles solvables par pays ; et l’examen du portefeuille des fournisseurs. |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Revêtements aquatiques
- Revêtements à base de solvants
- Revêtements en poudre
-
Par canal de vente
- Marché secondaire
- OEMs
-
Par type de véhicule
- SUV
- Berlines
- Hatchbacks
-
Par technologie
- Conventionnel
- Durcissement UV
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché de la peinture et des revêtements pour véhicules particuliers en 2026 ?
Quel est le CAGR du marché des peintures et revêtements pour véhicules particuliers de 2026 à 2036 ?
Quel type de produit domine le marché de la peinture et des revêtements pour véhicules particuliers ?
Quel canal de vente domine le marché de la peinture et des revêtements pour véhicules particuliers ?
Quel type de véhicule domine le marché de la peinture et des revêtements pour véhicules particuliers ?
Quelle technologie domine le marché de la peinture et des revêtements pour véhicules particuliers ?
Quel pays connaîtra le plus de croissance sur le marché des peintures et revêtements pour véhicules particuliers ?
Quelles sont les principales entreprises du marché des peintures et revêtements pour véhicules particuliers ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF