- Market Value (2025): USD 265.4 Mn
- Estimated Value (2026): USD 279.4 Mn
- Forecast Value (2036): USD 467.9 Mn
- CAGR (2026-2036): 5.3%
Quelle est la valeur prévue du marché des sonobouées passives d’ici 2036 ?
USD 279.44 millions en 2026 pour USD 467.91 millions d’ici 2036, à un 5.3% CAGR.
- Selon Fact.MR le marché des sonobuoyes passifs à USD 265.4 millions en 2025, juste avant une phase de ravitaillement et de modernisation plus forte.
- Les dépenses devraient passer de USD 279.4 millions en 2026 à USD 467.9 millions d’ici 2036, à mesure que l’intensité des patrouilles anti-sous-marines et la détection sous-marine distribuée augmentent.
- Un 5.3% CAGR est attendu jusqu’en 2036. Cette expansion est liée à la consommation récurrente de formations, au ravitaillement des stocks et au déploiement plus large de champs acoustiques en réseau provenant d’avions de patrouille maritime, d’hélicoptères, de navires et de plateformes sans pilote.
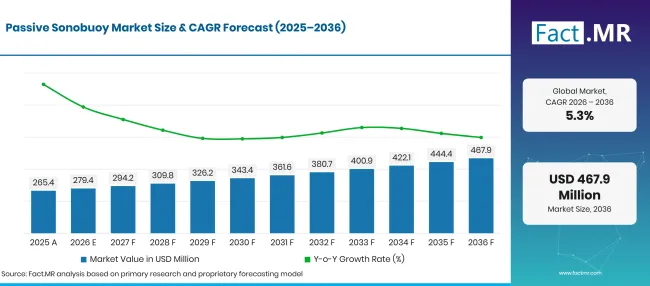
Factmr Passive Sonobuoy Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 265.4 |
| 2026 | Estimation | 279.4 |
| 2036 | Prévisions | 467.9 |
| CAGR 2026 à 2036 | Période de prévision | 5.3% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des sonobuoys passifs ?
La prévision représente USD 188.47 millions de dollars de valeur annuelle supplémentaire sur le marché d’ici 2036. Les systèmes passifs directionnels représentent la majeure partie de la valeur car la localisation et les informations de relèvement comptent davantage dans les opérations en eaux contestées que la simple détection acoustique.
- Moteurs de la demande sur le marché
- Les commandements navals mondiaux étendent les stocks d’avions de patrouille maritime et les stocks de vol pour sonobouys afin de contrer l’activité furtive de sous-marins diesel-électriques et nucléaires à travers des corridors océaniques contestés. Ultra Maritime a obtenu un accord de USD 49 millions d’autres transactions avec la marine américaine pour accélérer le développement technique de sonbouées Q62 de nouvelle génération [1]. Les opérateurs militaires privilégient les systèmes acoustiques passifs qui écoutent la cavitation subtile et le bruit des machines sans transmettre des signaux acoustiques actifs susceptibles d’alerter les sous-marins adverses.
- Les escadres d’aviation navale nécessitent des sonobouées à endurance étendue capables de surveiller les points d’étranglement à travers d’immenses zones économiques maritimes exclusives lors de missions de surveillance de plusieurs jours. Ultra Maritime a reçu un accord de USD 99 millions de la marine américaine pour la production de sonobuoys Q53H et le réapprovisionnement opérationnel des stocks [2]. Les équipes d’approvisionnement militaire se concentrent sur des réseaux d’hydrophones haute fidélité qui distinguent le bruit océanique biophonique des signatures de propulsion réelles des sous-marins.
- Les partenariats alliés de défense et les pactes maritimes bilatéraux favorisent des initiatives coordonnées de coproduction de sonobouoys et d’interopérabilité des stocks dans les théâtres indo-pacifique et atlantique. Ultra Maritime a signé un accord de coproduction de défense avec Bharat Dynamics Limited pour fabriquer des sonobouoys aéroportées de spécification américaine en Inde afin de soutenir les flottes de patrouille maritime [3]. Les canaux de communication acoustique standardisés permettent aux forces navales multinationales de partager des pistes de contact sous-marins en temps réel lors d’exercices navals conjoints.
- Les avancées rapides dans le traitement de données acoustiques multi-statiques permettent aux équipages de patrouille maritime de combiner des signaux acoustiques passifs à travers des motifs de sonobouées largement dispersés. Le ministère britannique de la Défense et de l’Innovation en Défense a mis en avant le déploiement opérationnel du programme Anti-Submarine Warfare Spearhead pour traiter simultanément plusieurs canaux de sonobuoyes sur des hélicoptères Merlin Mk 2 [4]. Les suites de traitement améliorées permettent aux opérateurs acoustiques de suivre des contacts sous-marins silencieux avec une précision de triangulation supérieure.
- Segments clés analysés
- L’analyse directionnelle de fréquence et l’enregistrement des bouées dominent la valeur car l’opérateur a besoin d’informations de relèvement et spectrales pour classifier et localiser un contact. Les bouées passives omnidirectionnelles restent utiles pour les barrières de recherche et le signalement à moindre coût, en particulier lorsque les forces doivent couvrir une zone plus large avant de concentrer les actifs.
- Le déploiement aéroporté 67.9% de la demande de 2026 car les avions de patrouille et les hélicoptères maritimes peuvent semer rapidement un schéma de recherche à travers une vaste zone d’opérations. Le déploiement embarqué et autonome élargit la persistance, mais les plateformes aériennes restent le moyen le plus rapide d’enquêter sur un contact sous-marin sensible au facteur temps.
- La défense répond à 72.3% de la demande de 2026, reflétant les exercices de flotte, la préparation opérationnelle et la nature consommable des bouées déployées. L’utilisation civile et de recherche reste plus modeste mais techniquement importante dans la surveillance des mammifères marins, l’acoustique océanique, les travaux sismiques et l’observation environnementale.
- Les forces navales représentent 64.1% de la demande des utilisateurs finaux en 2026 car les stocks de sonobouées sont directement liés aux cycles d’entraînement anti-sous-marins et aux besoins en temps de guerre. Les institutions de recherche et les utilisateurs d’enquêtes commerciales achètent de manière plus sélective et optimisent généralement la qualité des mesures plutôt que la vitesse de réponse tactique.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La modernisation passive des sonobouées évolue vers des réseaux multi-capteurs numérisés et un déploiement aérien autonome. Les forces navales ne peuvent plus compter sur des hydrophones analogiques à canal unique contre les coques modernes silencieuses de sous-marins. Les fabricants de sonobouées qui intègrent avec succès la formation numérique de faisceau embarquée, les liaisons VHF et satellites sécurisées, ainsi que les batteries d’eau de mer à durée de vie prolongée domineront les contrats d’approvisionnement en défense alors que les marines alliées reconstruiront leurs stocks de guerre anti-sous-marine. »
- Implications stratégiques
- Les agences de défense navale accélèrent les essais de plateformes aériennes autonomes et sans pilote configurées pour distribuer et surveiller des sonobuoys passifs à travers des points d’étranglement maritimes. Le ministère britannique de la Défense a lancé le banc d’essai rotatif autonome Proteus pour valider le déploiement automatisé des sonobouoyes et les capacités de retransmission de données pour les opérations navales anti-sous-marines [5].
- Les sous-traitants de la défense renforcent les liaisons radio de télémétrie des sonobouées contre le brouillage électronique et l’usurpation, en utilisant des algorithmes de saut de fréquence et un chiffrement numérique des données. Des protocoles de transmission sécurisés garantissent que les flux de suivi acoustique restent protégés tout en étant relayés aux avions de patrouille maritime et aux centres d’information de combat survolant.
- Les développeurs de capteurs acoustiques intègrent des capteurs vectoriels miniaturisés et des chaînes d’hydrophones multi-éléments qui se déploient vers des zones de profondeur spécifiques basées sur la stratification thermique océanique. La pénétration de la couche thermique permet aux réseaux acoustiques de détecter les signatures sous-marines cachées sous les thermoclines de surface et les zones d’ombre.
- Les commandements logistiques navals établissent des accords-cadres pluriannuels pour garantir que les lignes de fabrication de sonobuoys maintiennent une forte capacité de surcharge lors de tensions géopolitiques accrues. Des programmes de rotation continue des stocks garantissent que les stocks prêts à l’emploi restent frais et fonctionnellement fiables entre les groupes de frappe des porte-avions.
L’Allemagne devrait croître à un 6.7% CAGR, tandis que le Brésil enregistre 6.1%, stimulé par la modernisation navale et l’expansion des patrouilles maritimes de l’Atlantique Sud. Les États-Unis progressent à 5.5%, soutenus par des opérations de patrouille P-8A Poseidon à grande échelle et des déploiements de la flotte indo-pacifique. Le Royaume-Uni se lève à 4.9%, soutenu par la protection des groupes de frappe des porte-avions et des engagements anti-sous-marins dans l’Atlantique Nord. Le Japon rapporte 4.4%, soutenu par des missions continues de patrouille maritime à travers les chaînes d’îles d’Asie de l’Est.
Comment le marché des sonobuoys passifs se répartit-il par segment ?
60.3%directionnelles ; 72.3%de défense ; 67.9%aéroportées ; Forces navales 64.1% en 2026.
Quel type domine ?
Directional détient 60.3% part en 2026.
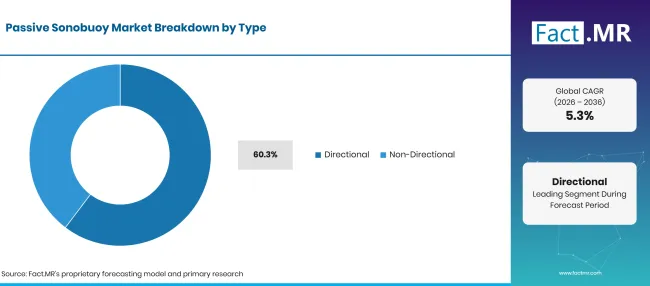
Factmr Passive Sonobuoy Market Breakdown Type | Source: Fact.MR
| Type | Partager (2026) |
|---|---|
| Directionnel (segment principal) | 60.3% |
| D’autres segments combinés | 39.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Les sonobouées passives directionnelles détiennent la part de marché principale car elles fournissent des données essentielles de relèvement azimutal nécessaires à l’établissement de lignes de trajectoire précises de la cible. Les sonobouées DIFAR utilisent des paires de capteurs de vitesse orthogonales et des hydrophones omnidirectionnels pour calculer le relèvement directionnel des signatures acoustiques détectées. Les sonobouées non directionnelles remplissent des rôles de recherche de barrières moins coûteux, établissant des portes de détection acoustique à travers des détroits étroits avant le lancement des unités directionnelles pour localiser le contact. Fact.MR les revues du marché évaluant le marché des sonobouées et de la guerre anti-sous-marine soulignent la préférence croissante pour les bouées acoustiques directionnelles multi-canaux. Les analyses techniques du marché des capteurs acoustiques sous-marins confirment que la précision numérique des relèvements reste la référence principale pour les autorités d’approvisionnement naval.
Qu’est-ce qui mène le segment Application ?
La défense représente 72.3% part en 2026.
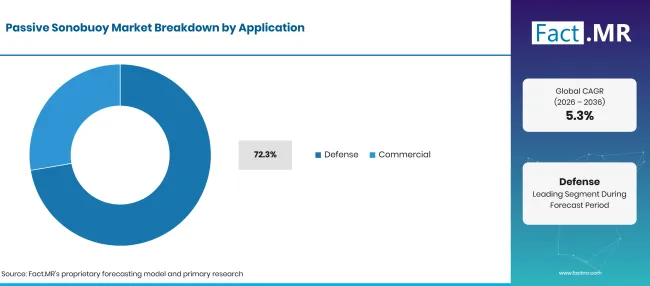
Factmr Passive Sonobuoy Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Défense (segment de tête) | 72.3% |
| D’autres segments combinés | 27.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Les applications de défense militaire représentent le segment d’achat dominant, portées par les dépenses annuelles de formation à la défense, les patrouilles périmétriques et le stockage stratégique de la guerre anti-sous-marine. Les forces de défense navale maintiennent des stocks de haute préparation sur les bases aériennes de première ligne et les destroyers lance-missiles. Les applications de recherche commerciale et scientifique utilisent des bouées passives pour effectuer la surveillance acoustique des mammifères marins, des levés géophysiques sismiques et la cartographie du bruit océanique. Fact.MR évaluations du marché des avions de patrouille maritime et des systèmes sonar embarqués illustrent comment les escadres aériennes de défense coordonnent les opérations de sonobouées avec des ensembles de capteurs multi-domaines plus larges.
Comment le mode déploiement façonne-t-il la demande ?
Airborne représente 67.9% part en 2026.
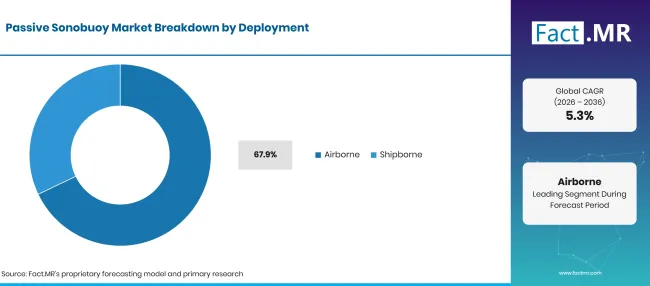
Factmr Passive Sonobuoy Market Breakdown Deployment | Source: Fact.MR
| Déploiement | Partager (2026) |
|---|---|
| Aéroporté (segment de tête) | 67.9% |
| D’autres segments combinés | 32.1%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Le déploiement aéroporté représente plus des deux tiers de la consommation totale de sonobouées, car les avions de patrouille maritime à voilure fixe (comme le Boeing P-8A Poseidon et le Kawasaki P-1) et les hélicoptères maritimes (comme le MH-60R Seahawk et AW101 Merlin) déploient des dizaines de bouées par sortie opérationnelle. Les avions peuvent lancer rapidement des motifs de sonobouées sur des centaines de kilomètres carrés d’océan en quelques minutes. Les lanceurs embarqués installés sur des frégates et destroyers déploient des sonobouées via des mortiers pneumatiques pour enquêter sur les contacts sous-marins détectés au-delà des portées sonar montées sur la coque.
Qu’est-ce qui accélère l’adoption du marché des sonobuoys passifs, et qu’est-ce qui la freine ?
La concurrence sous-marine mondiale croissante, l’expansion des flottes d’avions de patrouille maritime et la vigilance accrue du périmètre sous-marin favorisent une expansion régulière du marché. Les coûts unitaires élevés d’acquisition pour les réseaux directionnels multi-capteurs, la durée de vie opérationnelle limitée en usage unique et des règles strictes d’allocation du spectre radiofréquence posent des obstacles opérationnels.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Expansion de la flotte d’avions de patrouille maritime | +1.1% | Amérique du Nord, Asie de l’Est, Europe | À court terme (<= 2 ans) |
| Protection des infrastructures sous-marines critiques | +0.9% | Europe, Amérique du Nord | Moyen terme (2–4 ans) |
| Suivi moderne des sous-marins diesel-électriques silencieux | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Traitement sonar coopératif multistatique | +0.7% | OTAN, Indo-Pacifique | Moyen terme (2–4 ans) |
| Systèmes autonomes de déploiement de sonobouées aériennes | +0.5% | Europe, États-Unis | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Intégration numérisée de réseaux d’hydrophones à large bande | +0.9% | Mondial | À court terme (<= 2 ans) |
| Capteurs acoustiques à profondeur variable en profondeurs profondes | +0.7% | États-Unis, Europe | Moyen terme (2–4 ans) |
| Cellules de batterie lithium-eau de mer à durée prolongée | +0.6% | Mondial | Moyen terme (2–4 ans) |
| Partenariats internationaux de coproduction de défense | +0.5% | Indo-Pacifique, Asie du Sud | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Économie opérationnelle jetable à usage unique | -0.8% | Mondial | À court terme (<= 2 ans) |
| Retards dans la chaîne d’approvisionnement dans les capteurs piézoélectriques spécialisés | -0.6% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Télémétrie Congestion de la bande passante RF dans les eaux côtières très fréquentées | -0.5% | Europe, Asie de l’Est | Moyen terme (2–4 ans) |
| Réglementations environnementales sévères sur la récupération maritime | -0.3% | Europe, Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Quels pays étendent le marché des sonobouées passives jusqu’en 2036 ?
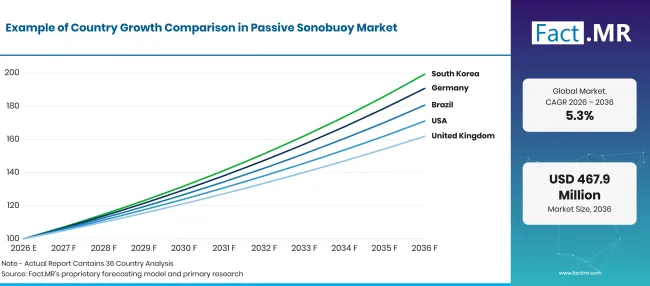
Factmr Passive Sonobuoy Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 6.7% |
| Brésil | 6.1% |
| États-Unis | 5.5% |
| Royaume-Uni | 4.9% |
| Japon | 4.4% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Pourquoi l’Allemagne rythme-t-elle l’achat européen de sonobuoyes ?
6.7% CAGR, portée par l’acquisition moderne d’avions de patrouille maritime, les exigences de surveillance en mer Baltique et les engagements du Traité de l’Atlantique Nord.
La marine allemande modernise sa flotte de surveillance maritime aéroportée avec des avions de patrouille maritime avancés P-8A Poseidon, nécessitant des stocks initiaux importants et un ravitaillement récurrent de bouées sonores passives directionnelles. Les planificateurs de la défense allemands privilégient la surveillance acoustique dans les eaux littorales de la Baltique et de la mer du Nord afin de protéger les câbles énergétiques sous-marins critiques et les infrastructures de télécommunications. L’expansion des budgets de défense soutient l’augmentation des allocations d’exercices pour les réseaux de détection acoustique largués par avion.
Comment le Brésil développe-t-il ses opérations de sonobuoyes dans l’Atlantique Sud ?
6.1% CAGR, propulsé par la surveillance offshore Blue Amazon, la modernisation des forces sous-marines et la modernisation des avions de patrouille maritime.
La Marine et l’Armée de l’air brésiliennes déploient des sonobouées passives pour surveiller les routes maritimes de l’Atlantique Sud et protéger les plateformes pétrolières et gazières offshore pré-salines vitales. La modernisation des avions de patrouille maritime et l’acquisition d’hélicoptères anti-sous-marins modernes génèrent une demande constante de sonobouées directionnelles fiables. Les exercices de défense régionale mettent l’accent sur l’interopérabilité de la surveillance sous-marine au-delà des frontières maritimes sud-américaines.
Qu’est-ce qui soutient l’approvisionnement en grande quantité de sonobuoyes aux États-Unis ?
5.5% CAGR, soutenu par d’importantes opérations mondiales de patrouille maritime, une formation continue au vol naval et la défense stratégique du groupe de frappe de porte-avions.
La marine des États-Unis exploite le plus grand inventaire mondial39d’avions de patrouille maritime et d’hélicoptères anti-sous-marins embarqués, consommant des dizaines de milliers de sonobouoys passives chaque année lors de l’entraînement opérationnel et de la surveillance avancée. Les projets de loi d’autorisation de défense privilégient la stabilité industrielle des sonobuoys sur plusieurs années afin d’éviter les goulots d’étranglement de production lors de crises internationales. Un rythme opérationnel élevé dans le Pacifique occidental et l’Atlantique Nord garantit des contrats d’approvisionnement cohérents de plusieurs millions de dollars.
Pourquoi le Royaume-Uni étend-il la surveillance anti-sous-marine ?
4.9% CAGR, façonné par les corridors de défense sous-marine de l’Atlantique Nord, la protection des groupes de frappe des porte-avions et les améliorations acoustiques des hélicoptères Merlin.
La Royal Navy et la Royal Air Force maintiennent des patrouilles anti-sous-marines intensives à travers la brèche Groenland-Islande-Royaume-Uni afin de protéger les sous-marins de dissuasion nationaux et les flottes de surface alliées. Des investissements importants dans les systèmes de traitement acoustique Merlin Mk2 et les opérations P-8A Poseidon soutiennent une demande récurrente de sonobuoys passifs haute performance. Les centres technologiques britanniques de défense testent activement des plateformes autonomes pour étendre la couverture des capteurs acoustiques dans les eaux du nord.
Comment le Japon maintient-il un déploiement constant de sonobuoyes ?
4.4% CAGR, influencé par la protection régionale du périmètre maritime, la surveillance des chaînes d’îles et les opérations d’avions de patrouille indigènes.
La Force maritime d’autodéfense japonaise maintient une vaste flotte d’avions de patrouille maritime Kawasaki P-1 et P-3C, effectuant une surveillance quotidienne à travers des détroits de transit maritime vitaux. Les planificateurs de la défense japonais exigent de grandes réserves nationales de sonobouées directionnelles passives pour détecter et suivre les mouvements des sous-marins le long des fosses océaniques environnantes. Des exercices d’entraînement naval rigoureux assurent une rotation continue et l’acquisition de stocks modernes de sonobouées acoustiques.
Qui dirige le marché des sonobuoys passifs ?
Ultra Electronics occupe la position de leader sur le marché mondial grâce à sa division Ultra Maritime, fournissant la majorité des stocks de sonobouoys de la marine américaine et de la Royal Navy et pionnier en capteurs acoustiques directionnels avancés. Thales Group et General Dynamics Mission Systems fournissent des suites intégrées de traitement acoustique aéroporté, des analyseurs de signaux numériques et des interfaces de systèmes de combat navals. Lockheed Martin Corporation et RTX Corporation ingénieurs ont des plateformes avancées de patrouille maritime, des ensembles d’intégration sonar aéroporté et des processeurs de surveillance multi-capteurs.
L3Harris Technologies et Northrop Grumman Corporation fabriquent des communications de télémétrie robustes, des réseaux acoustiques sous-marins et des mécanismes de lancement automatisés. BAE Systems et Kongsberg Gruppen fournissent des équipements spécialisés en électronique navale, des systèmes sonar et du matériel d’intégration de patrouille maritime. Rafael Advanced Defense Systems fournit des systèmes spécialisés de surveillance acoustique côtière et de défense navale autonome. Le marché des dispositifs acoustiques marins illustre comment l’intégration des capteurs acoustiques dicte le leadership sur le marché de la défense.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Ultra Electronics ; Thales Group ; General Dynamics Mission Systems ; Lockheed Martin Corporation; RTX Corporation; L3Harris Technologies; Northrop Grumman Corporation; BAE Systems ; Kongsberg Gruppen ; et Rafael Advanced Defense Systems.
- Ultra Electronics
- Groupe de Thales
- Systèmes de mission de General Dynamics
- Lockheed Martin Corporation
- RTX Corporation
- L3Harris Technologies
- Northrop Grumman Corporation
- Systèmes BAE
- Kongsberg Gruppen
- Systèmes de défense avancés Rafael
Bibliographie
- [1] Ultra Maritime. (juin 252024 ). Q de la Marine américaine62 un autre accord de transaction d’une valeur de49 millions de dollars attribué à Ultra Maritime.
- [2] Ultra Maritime. (2024, septembre 18). Ultra Maritime reçoit99 millions de dollars d’autres accords de transaction de la marine américaine pour des sonobouées Q53H.
- [3] Ultra Maritime. (2025, février 12). Ultra Maritime signe un accord avec Bharat Dynamics Limited pour la coproduction de sonobouées en Inde.
- [4] Innovation de défense britannique & Ministère de la Défense. (2024, mars 14). UKDI : ASW Spearhead améliore les capacités de Merlin et du sonar grâce à une innovation rapide.
- [5] Innovation de défense britannique & ministère de la Défense. (2025, novembre 5). UKDI : Trois bancs d’essai navals transforment l’innovation en défense pour la guerre anti-sous-marine autonome.
Ce rapport répond
- Le rapport évalue les capacités techniques sur les réseaux d’hydrophones DIFAR directionnels et les capteurs acoustiques non directionnels.
- L’analyse d’application explique pourquoi les forces navales de défense représentent plus de sept dixièmes des dépenses annuelles d’approvisionnement en sonobuoys.
- Les évaluations au niveau des pays explorent les facteurs permettant à l’Allemagne et au Brésil d’atteindre des taux de croissance plus rapides de la surveillance anti-sous-marine.
- Les évaluations de déploiement passent en revue les avantages opérationnels de la distribution aéroportée par rapport aux systèmes de lancement pneumatique embarqués.
- Le profilage concurrentiel évalue la capacité de production de sonobouies, les notes de sensibilité à l’hydrophone et les arriérés de contrats gouvernementaux parmi les principaux entrepreneurs de la défense.
Que couvre le marché des sonobuoys passifs ?
Le marché englobe des capteurs acoustiques océanographiques et de défense jetables, conçus pour écouter passivement le bruit sous-marin émis par les sous-marins, les navires de surface et les environnements marins. Il suit les sonobouées directionnelles et omnidirectionnelles déployées depuis des avions de patrouille maritime à voilure fixe, des hélicoptères navals et des navires de surface de combat. L’analyse intègre des évaluations Fact.MR connexes de l’électronique de défense navale et de l’acoustique sous-marine.
Qu’est-ce qui est inclus dans le périmètre ?
Le télescope couvre les unités de sonobouées passives emballées en usine, les charges utiles de capteurs d’hydrophone calibrés, les parachutes de stabilisation de descente et les émetteurs radiofréquences intégrés vendus aux forces de défense navales et aux agences scientifiques.
Les revenus reflètent les valeurs de livraison des fabricants dans le cadre des contrats d’approvisionnement gouvernemental et les ventes militaires à l’étranger. Les prototypes de développement livrés dans le cadre d’accords de transaction de défense valides sont inclus dans les totaux du marché.
Qu’est-ce qui est exclu de la portée ?
Le scope exclut les bouées sonores actives à écho qui émettent des pings acoustiques pour localiser les cibles, les bouées bathythermographiques ne mesurant que les profils de température de l’eau, et les réseaux d’hydrophones au fond marin amarrés.
Les ordinateurs spécialisés de traitement acoustique intérieur des avions et les bobines sonar de plongée d’hélicoptère sont exclus du total des produits de sonobouées. Les coûts d’exploitation des vols militaires et les frais d’élimination des armements navals sont en dehors des limites du rapport.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
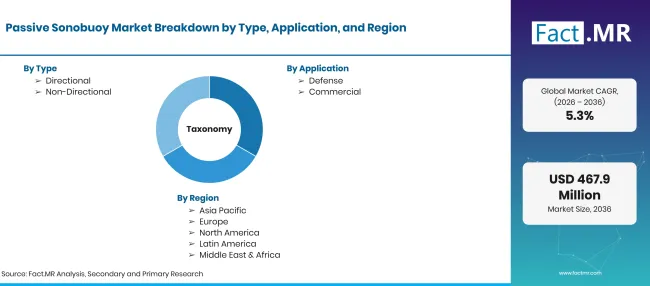
Factmr Passive Sonobuoy Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions |
| Définition du marché | Dispositifs d’écoute acoustique jetables déployés dans les environnements océaniques pour détecter, suivre et localiser les signatures acoustiques sous-marines. |
| Type | Directionnel ; Non directionnel |
| Application | Défense ; Commercial |
| Déploiement | aéroporté ; Embarqué sur vaisseau |
| Utilisateur final | Forces navales ; Avions de patrouille maritime ; Institutions de recherche ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Ultra Électronique ; Groupe Thales ; General Dynamics ; Lockheed Martin ; RTX ; L3Harris ; Northrop Grumman ; BAE Systems ; Kongsberg ; Rafael |
| Période de prévision | 2026 à 2036 |
| Approche | Analyse des budgets d’approvisionnement du ministère de la Défense, des heures de vol de l’aviation navale, des registres d’attribution des contrats publics et des entretiens avec des intégrateurs de systèmes navals |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Comment le marché est-il segmenté ?
-
Par type
- Directionnel
- Non directionnel
-
Par application
- Défense
- Commercial
-
Par déploiement
- Aéroporté
- Embarqué
-
Par utilisateur final
- Forces navales
- Avions de patrouille maritime
- Institutions de recherche
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des sonobuoys passifs en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de conduit ?
Quelles applications mènent ?
Quelles entreprises participent aux sonobouées passives ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF