- Market Value (2025): USD 2.66 Bn
- Estimated Value (2026): USD 2.83 Bn
- Forecast Value (2036): USD 5.32 Bn
- CAGR (2026-2036): 6.5%
Quelle est la valeur prévue du marché des systèmes d’alimentation RF d’ici 2036 ?
USD 2.8 milliards en 2026 à USD 5.3 milliards d’ici 2036 à 6.5% CAGR.
- En 2025, le marché des systèmes d’alimentation RF valait USD 2.66 milliards, construit sur des lignes d’alimentation installées à travers les tours relais, les émetteurs de diffusion et les sites sans fil spécialisés.
- Les revenus passeront de USD 2.83 milliards en 2026 à USD 5.32 milliards d’ici 2036, les exploitants ajoutant 5sites G et remplaçant les anciennes lignes coaxiales sur les tours existantes.
- Un 6.5% CAGR reflète une densification stable du réseau, avec des systèmes de couverture intérieure et des antennes à bande supérieure ajoutant de nouveaux câbles et connecteurs par site.
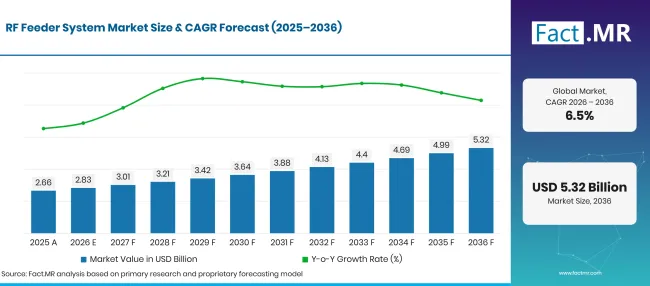
Rf Feeder System Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.66 |
| 2026 | Estimation | 2.83 |
| 2036 | Prévisions | 5.32 |
| CAGR 2026 à 2036 | Période de prévision | 6.5% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des systèmes d’alimentation RF ?
La période 2026-2036 ajoute USD 2.5 milliards de nouvelles valeurs, concentrée dans les réseaux d’opérateurs télécoms ainsi que dans les achats de câbles et de connecteurs d’alimentation.
- Moteurs de la demande sur le marché
- 5couverture G a encore de la marge de diffusion, ce qui maintient la construction de nouveaux sites active. The International Telecommunication Union rapporte que les réseaux 5G ont couvert 55% de la population mondiale en 2025, contre 84% dans les pays à revenu élevé et 4% dans les pays à faible revenu [1]. Chaque nouvelle zone couverte nécessite des câbles d’alimentation, des câbles de pont et des connecteurs sur chaque site.
- La croissance du trafic pousse les opérateurs à augmenter la capacité sur les tours existantes. L’UIT estime que le trafic mobile haut débit sera à 1.5 ZB en 2025, avec une croissance d’environ 19% par an depuis 2021 [2]. Des opérateurs supplémentaires et des secteurs d’antennes sur le même mât ajoutent du contenu de cavaliers et de connecteurs.
- La migration des abonnés vers 5G augmente la part des sites nécessitant de nouveaux équipements radio et d’antennes. Les données de l’UIT montrent que 5G représente 36% de tous les abonnements à haut débit mobile en 2025 [3]. Les opérateurs réagissent en rééquipant les sites avec des antennes multibandes et des interconnexions à faible perte.
- Les projets de couverture intérieure et urbaine élargissent la gamme de produits. Les petites cellules, les systèmes d’antennes distribuées et les câbles rayonnants dans les tunnels, les stades et les bureaux créent une demande pour des lignes d’alimentation plus fines et flexibles ainsi que des connecteurs compacts.
- Les utilisateurs de la radiodiffusion, de l’aérospatiale et de la défense maintiennent une base régulière de commandes de remplacement. Ces acheteurs spécifient des câbles RF et des connecteurs qui maintiennent la stabilité en fréquence sous vibration, chaleur et humidité, et les remplacent lors de cycles de maintenance fixes.
- Segments clés analysés
- Par composant : Les câbles conserveront 38.5% part en 2026, puisque chaque paire antenne et radio sur un site doit être connectée à un alimentateur ou un jumper entre eux.
- Par application : Les télécommunications représenteront 42.3% des revenus de 2026, car 5agrandissements de sites G et les améliorations de capacité génèrent la majeure partie des nouvelles installations de câbles d’alimentation.
- Par utilisateur final : Les opérateurs télécom récupéreront 44.9% de la valeur 2026, à condition qu’ils possèdent, modernisent et entretiennent les antennes et les toits où sont installés les systèmes d’alimentation.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le contenu des alimentateurs par site continuera d’augmenter même si les radios se rapprochent de l’antenne, car les opérateurs ajoutent des bandes, des secteurs et des couches intérieures à la même empreinte. Les fournisseurs qui associent des câbles à faible perte à des connecteurs que les installateurs peuvent installer rapidement remporteront les contrats de remise à niveau qui dépassent désormais en nombre les constructions greenfield dans les réseaux matures. Les marchés émergents qui continuent d’étendre la couverture 5G augmenteront le volume, tandis que l’Europe et le Japon récompenseront la durabilité et la performance d’intermodulation passive. »
- Implications stratégiques
- Les fabricants de câbles devraient se concentrer sur des conceptions à faible atténuation, un blindage solide et des gaines résistantes aux UV, car les câbles extérieurs sont jugés sur la perte de signal et la durée de vie.
- Les fournisseurs de connecteurs doivent privilégier des conceptions évaluées pour des fréquences et des niveaux de puissance plus élevés que les installateurs peuvent terminer sur le terrain sans outillage spécial.
- Les fournisseurs d’antennes et de solutions sur site devraient proposer des kits de câbles, connecteurs et antennes pré-assortis qui réduisent le temps d’installation sur les antennes encombrées.
- Les opérateurs télécoms et les compagnies de tours devraient standardiser les interfaces selon les générations réseau afin de réduire les pièces de rechange, simplifier la maintenance et protéger la qualité du signal lors des mises à niveau.
L’Allemagne mène le pays fixé à 7.8%, où la couverture quasi complète de la zone 5G déplace les dépenses vers des remises à niveau de capacité et du comblement rural. Le Brésil suit à 7.1%, 0.7 points derrière, car son déploiement de 5G se déplace encore des capitales des États vers des municipalités plus petites. Les États-Unis, à 6.5%, accusent un retard de 0.6 points sur le Brésil, la réforme du site et la croissance des petites cellules soutenant des mises à niveau régulières dans une large base installée. Le Royaume-Uni enregistre 5.8%, car les travaux autonomes 5G se concentrent sur la modernisation des mâts existants. Le Japon réduit la portée à 5.1%, puisque la couverture démographique est déjà proche de l’universelle et que la demande repose sur le remplacement et la densification.
Comment le marché des systèmes d’alimentation RF se répartit-il par segment ?
Les câbles dirigeront la composante à 38.5%; les télécommunications dirigeront l’application à 42.3%; les opérateurs télécom tiendront l’utilisateur final à 44.9% en 2026.
Quel composant mène ?
Les câbles représentent 38.5% des ventes de 2026.
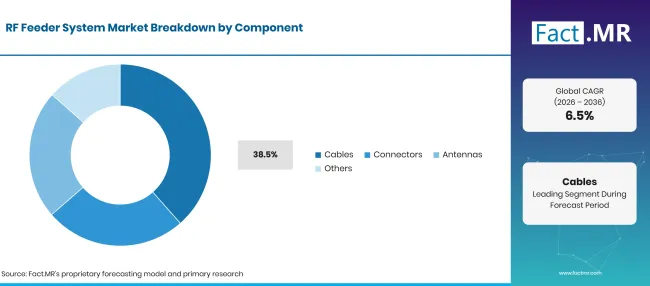
Rf Feeder System Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Câbles (segment principal) | 38.5% |
| D’autres segments combinés | 61.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Chaque unité radio et antenne sur une tour a besoin d’un chemin de transmission, donc les lignes d’alimentation et les cavaliers sont achetés en volume sur chaque nouveau site ou réaménagé. La perte de signal, la stabilité d’impédance et la durabilité de la chemise déterminent quel câble est spécifié, et les opérateurs remplacent les passages vieillis sur des cycles planifiés. La demande pour des fils et câbles à faible perte avec conducteurs extérieurs en cuivre ondulé reste forte sur les sites macro où de longues distances subsistent. Les connecteurs, antennes et autres composants constituent le reste du mix des composants. La demande de connecteurs augmente à chaque bande et secteur supplémentaires, tandis que les antennes multibande absorbent une part croissante des budgets du site lors des remises à niveau 5G. Une puissance de sortie plus élevée des radios construites autour d’un étage amplificateur RF élève également la barre pour la gestion thermique des connecteurs et la performance passive en intermodulation.
Qu’est-ce qui soutient les télécommunications dans l’application ?
Les télécommunications représentent 42.3% des revenus de 2026.
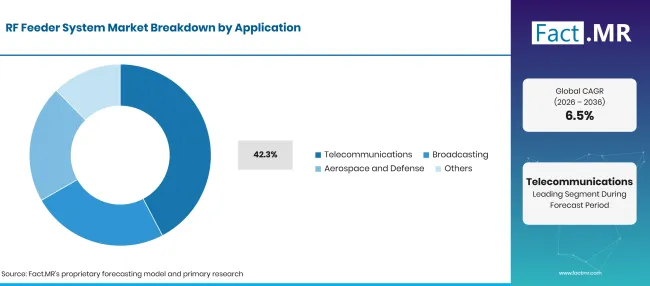
Rf Feeder System Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Télécommunications (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
La construction de réseaux mobiles génère la plupart des nouvelles installations d’alimentation, car chaque site 5G ajoute des ports d’antenne et des connexions radio. Le rapport de la Commission européenne sur l’état de la décennie numérique 2025 note que l’UE a progressé sur la couverture 5G de base mais reste loin de ses objectifs pour les 5G autonomes [4]. Combler cet écart nécessitera d’autres améliorations du site, et les fournisseurs d’équipements de réseau5G et d’interconnexions passives en bénéficieront également. La radiodiffusion repose sur des lignes coaxiales haute puissance pour les émetteurs TV et radio, et les remplace lors de longs cycles de maintenance. Les acheteurs aérospatiaux et de défense commandent des câbles RF spécialisés pour les systèmes radar, satellites et radio tactiques, y compris les programmes liés aux antennes radar. D’autres applications incluent les communications ferroviaires, les réseaux de sécurité publique et les réseaux industriels privés.
Comment la forme de l’utilisateur final demande-t-elle ?
Les opérateurs télécom représentent 44.9% de la valeur de 2026.
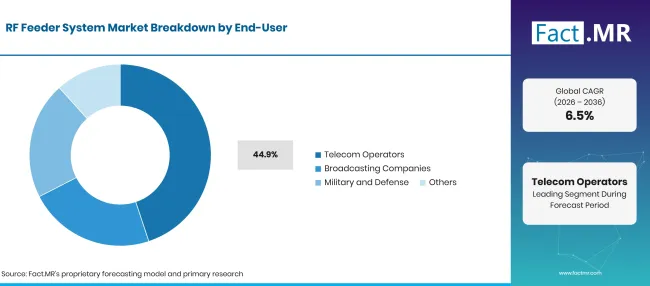
Rf Feeder System Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Opérateurs télécoms (segment de pointe) | 44.9% |
| D’autres segments combinés | 55.1%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les opérateurs disposent des budgets d’investissement pour la couverture, la capacité et l’entretien du site, c’est pourquoi leurs plans d’achat fixent le rythme de la demande des alimentateurs. Ils privilégient désormais les ensembles de composants assortis qui réduisent le temps d’installation et réduisent les pannes sur les sites surchargés. Les opérateurs déployant un accès sans fil fixe5G ajoutent également de la capacité aux tours existantes, ce qui entraîne de nouvelles commandes de jumpers et de connecteurs. Les sociétés de radiodiffusion achètent des lignes de transmission rigides et semi-flexibles pour les sites d’émetteurs. Les organisations militaires et de défense spécifient des assemblages robustes qui respectent des normes de qualification strictes, souvent pour des plateformes utilisant également des systèmes d’antennes militaires. D’autres utilisateurs finaux incluent les compagnies de tours, les fournisseurs hôtes neutres et les entreprises exploitant des réseaux privés.
Qu’est-ce qui accélère l’adoption du marché des systèmes d’alimentation RF, et qu’est-ce qui la freine ?
L’augmentation du trafic mobile et le déploiement continu 5G poussent les opérateurs à rééquiper les sites avec de nouvelles lignes d’alimentation, des jumpers et des connecteurs. Les coûts d’installation et le passage aux unités radio distantes avec fronthaul fibre limitent les longs trajets coaxiaux sur les nouvelles tours. Les fluctuations des prix du cuivre réduisent les marges des fournisseurs, et une pénurie d’équipes qualifiées peut retarder les projets.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Expansion de l’infrastructure 5G et déploiement de nouvelles stations de base | +2.0% | Mondial | Moyen terme (2-4 ans) |
| Augmentation du trafic de données mobiles et augmentation de capacité sur les sites existants | +1.6% | Mondial | Moyen terme (2-4 ans) |
| Modernisation des infrastructures sans fil et antennes existantes | +1.2% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>=4 ans) |
| Densification du réseau via de petites cellules et systèmes d’antennes distribuées | +1.0% | Amérique du Nord, Asie de l’Est, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Besoins de connectivité RF fiable en radiodiffusion et défense | +0.7% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Câbles d’alimentation à faible perte pour les sites 5G à bande supérieure | +0.5% | Mondial | Moyen terme (2-4 ans) |
| Déploiement de 5G sur les marchés émergents des télécommunications | +0.4% | Asie du Sud et Pacifique, Amérique latine, Moyen-Orient et Afrique | À long terme (>=4 ans) |
| Antennes multibande avec kits de connectivité RF assortis | +0.3% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Assemblages RF spécialisés pour les plateformes aérospatiales et de défense | +0.2% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts élevés d’installation et de modernisation du site | -0.9% | Mondial | À court terme (<=2 ans) |
| Unités radio à distance et fronthaul fibre de courtichose, lignes coaxiales | -0.7% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Problèmes de perte de signal, d’adaptation d’impédance et de performance des connecteurs | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Fluctuations des prix du cuivre et des matières premières | -0.3% | Mondial | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels pays étendent le marché des systèmes d’alimentation RF jusqu’en 2036 ?
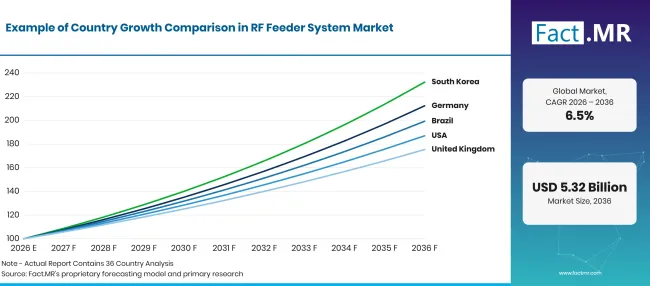
Rf Feeder System Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 7.8% |
| Brésil | 7.1% |
| États-Unis | 6.5% |
| Royaume-Uni | 5.8% |
| Japon | 5.1% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Qu’est-ce qui soutient l’adoption en Allemagne ?
7.8% CAGR, stimulé par des remises à niveau de capacité et un remplissage rural 5G.
Les opérateurs allemands ont atteint une large couverture 5la zone G et augmentent désormais la capacité et comblent les lacunes restantes le long des routes, des voies ferrées et des districts ruraux. La Bundesnetzagentur a rapporté en mai 2025 que 5G était disponible sur plus de 93.85% de la zone allemande auprès d’au moins un opérateur de réseau [5]. Passer de la couverture à la capacité signifie plus de bandes par site, ce qui augmente le nombre de départs et de connecteurs et favorise les lignes d’alimentation à faible perte sur des mâts partagés.
Comment le Brésil développe-t-il la demande ?
7.1% CAGR, soutenu par 5expansion G vers des municipalités plus petites.
La construction de 5G au Brésil s’étend encore au-delà des grandes villes, ce qui maintient la construction de nouveaux sites active. Le gouvernement fédéral a rapporté en juillet 2025 que 5G avait atteint 1,507 municipalités, et que plus de 1,000 villes avaient mis à jour leurs lois municipales sur les antennes d’ici mai 2025 [6]. Des permis locaux plus simples raccourcent les délais d’approbation des sites, et chaque nouvelle installation de tour ou de toit nécessite un ensemble complet d’alimentation de la radio à l’antenne.
Qu’est-ce qui façonne l’adoption par les États-Unis ?
6.5% CAGR, aidée par la réforme du site et la croissance des petites cellules.
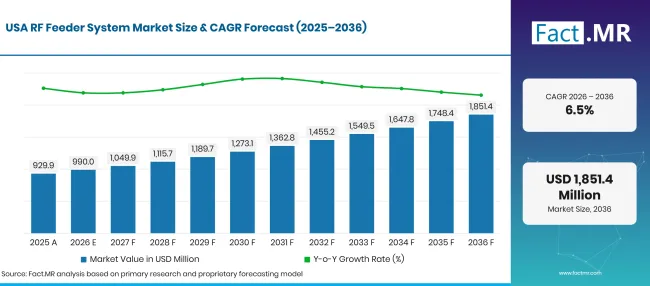
Rf Feeder System Market Forecast Usa | Source: Fact.MR
Les opérateurs américains augmentent la capacité dans les métropoles denses tout en modernisant une très grande base de tours installées. Dans un avis réglementaire de septembre 2025, la Federal Communications Commission a noté que les sites cellulaires opérationnels ont augmenté 24% et que les petites cellules 110% depuis l’entrée en vigueur des réformes de localisation en 2018 [7]. Les petites cellules et les systèmes intérieurs ont besoin de jumpers compacts et flexibles, tandis que les macro-remises à niveau maintiennent la demande de câbles d’alimentation plus grands et de connecteurs étanches.
Qu’est-ce qui soutient l’adoption au Royaume-Uni ?
5.8% CAGR, reflétant des améliorations 5G autonomes sur les mâts existants.
Les opérateurs britanniques convertissent les sites en 5G autonomes et augmentent la capacité pour suivre le rythme du trafic. Ofcom a rapporté en novembre 2025 que 83% du Royaume-Uni pouvait accéder à 5G autonome depuis au moins un réseau, et que la consommation mensuelle de données mobiles dépassait 1.2 milliard de Go, soit 18% par rapport à l’année précédente [8]. Ces mises à niveau ont principalement lieu sur des mâts existants, donc les câbles de remplacement, les nouveaux cavaliers et kits de connecteurs représentent une grande partie des dépenses.
Comment le Japon se comporte-t-il ?
5.1% CAGR, en tant que remplacement et densification des achats de plomb.
Les réseaux japonais couvrent déjà presque toute la population, la demande provient donc de la densification, de la capacité de bande plus élevée et du remplacement des lignes plus anciennes. Le ministère de l’Intérieur et des Communications a rapporté 5couverture de 98.4% G à la fin de l’exercice 2024, avec 5stations de base G installées dans toutes 1,741 municipalités [9]. Les systèmes intérieurs dans les stations, bureaux et lieux ajoutent des commandes régulières pour des câbles d’alimentation fins et des connecteurs compacts.
Qui dirige le marché des systèmes d’alimentation RF ?
La concurrence se divise en trois groupes. Les fournisseurs de solutions complètes sur site comme Amphenol, via sa marque ANDREW, et RFS vendent des câbles d’alimentation, des cavaliers, des connecteurs et des antennes en un seul package, permettant aux opérateurs de s’approvisionner en un site entier auprès d’un seul fournisseur.
ANDREW a remporté deux Small Cell Forum Awards en juin 2026 pour sa technologie DAS numérique et CleanBeam metaLens pour petites cellules [10]. RFS a lancé des câbles rayonnants RADIAFLEX blancs pour la couverture en bâtiment en novembre 2026 [11]. Un second groupe, comprenant Rosenberger, HUBER+SUHNER et TE Connectivity, est en concurrence sur les connecteurs de précision, les ensembles de câbles et les antennes, où la performance passive en intermodulation et l’installation rapide décident des commandes. Radiall et Pasternack desservent les acheteurs aérospatiales, de défense et d’essai avec des connecteurs RF spécialisés, et Radiall a introduit des connecteurs SMPM spatiaux d’une puissance jusqu’à 40 GHz en juillet 2026 [12]. Jusqu’en 2036, le choix des fournisseurs permettra d’activer les ensembles de composants assortis, la fiabilité sur le terrain et la vitesse de livraison pour les programmes de remise à niveau.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des systèmes d’alimentation RF incluent Amphenol, RFS, Rosenberger, HUBER+SUHNER, TE Connectivity, Radiall et Pasternack.
- Amphenol
- RFS
- Rosenberger
- HUBER+SUHNER
- Connectivité TE
- Radiall
- Pasternack
Bibliographie
- [1] Union internationale des télécommunications. (2025, octobre 15). Plus de la moitié de la population mondiale est couverte par 5G.
- [2] Union internationale des télécommunications. (2025, octobre 15). Le trafic mobile haut débit croît plus vite, mais les réseaux fixes transportent encore la majorité des données Internet.
- [3] Union internationale des télécommunications. (2025, octobre 15). Les abonnements5G représentent déjà plus d’un tiers de tous les abonnements mobiles haut débit.
- [4] Commission européenne. (juin 162025 ). Rapport sur l’état de la décennie numérique 2025.
- [5] Bundesnetzagentur. (2025, mai 23). Semaine de la mesure du réseau mobile à travers le pays.
- [6] Agência Gov. (juillet 22025). Tecnologia 5G já chega a mais de 1.500 cidades e alcança 70% da população.
- [7] Commission fédérale des communications. (2025, septembre 30). Construire l’Amérique : éliminer les obstacles au déploiement du sans-fil, avis de proposition de réglementation.
- [8] Ofcom. (2025, novembre 19). Les Britanniques dévorent les données à des niveaux records alors que les réseaux mobiles cherchent à améliorer 5G.
- [9] Ministère de l’Intérieur et des Communications. (2025, septembre 19).5G Statut de développement (à la fin de l’exercice 2024).
- [10] ANDREW, une entreprise d’amphenols. (juin 42026 ). ANDREW a été honoré pour son innovation par deux prix SCF Mobile Network.
- [11] Systèmes à radiofréquence. (2026, novembre 5). Le RFS lance des câbles RADIAFLEX blancs pour répondre à la demande de solutions discrètes en bâtiment.
- [12] Radiall. (2026, juillet 13). SMPM et SMPM-Lock spatial par Radiall.
Ce rapport répond
- Comment les dépenses sont-elles réparties entre câbles, connecteurs, antennes et autres composants, et pourquoi les câbles mènent-ils ?
- Quels projets de réseau font des télécommunications leur principale application, et comment la radiodiffusion et la défense contribuent-elles à la demande ?
- Quels schémas d’achat les opérateurs télécom suivent-ils lorsqu’ils rénovent les sites pour la capacité 5G ?
- Comment les petites cellules, les systèmes d’antennes distribuées et le fronthaul en fibre vont-ils modifier le contenu des alimentateurs par site ?
- Pourquoi la croissance diffère-t-elle entre l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon ?
- Quels groupes de fournisseurs se disputent des contrats de solution de site, de connecteurs et de RF spécialisés, et selon quelles conditions ?
Que couvre le marché des systèmes d’alimentation RF ?
Cette étude suit les composants qui transportent les signaux radiofréquences entre les équipements radio et les antennes. Les câbles d’alimentation, les cavaliers, les connecteurs, les antennes et les ensembles de transmission associés forment les groupes de produits principaux.
Le chiffre d’affaires est mesuré en fonction de la valeur de vente du fabricant dans les télécommunications, la radiodiffusion, l’aérospatiale et la défense. La couverture des utilisateurs finaux couvre les opérateurs télécoms, les sociétés de radiodiffusion, les organisations militaires et de défense ainsi que d’autres propriétaires de réseaux.
Qu’est-ce qui est inclus dans le périmètre ?
Câbles d’alimentation coaxiaux RF, ensembles de montants et câbles rayonnants utilisés dans l’infrastructure sans fil.
Connecteurs RF, adaptateurs et kits de connecteurs installables sur le terrain utilisés dans les stations de base et les sites intérieurs.
Les antennes de base, petites cellules et DAS étaient vendues dans le cadre des installations des systèmes d’alimentation.
Câbles RF spécialisés et connecteurs pour émetteurs de diffusion, radars, satellites et systèmes radio tactiques.
Qu’est-ce qui est exclu de la portée ?
Câbles à fibre optique polyvalents et équipements de réseau optique autonomes.
Les câbles électriques et les composants électroniques généraux ne sont pas utilisés dans un chemin de transmission RF.
Unités radio, équipements de bande de base et dispositifs sans fil autonomes.
Main-d’œuvre d’installation, services télécoms, licences de spectre et revenus d’abonnement.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
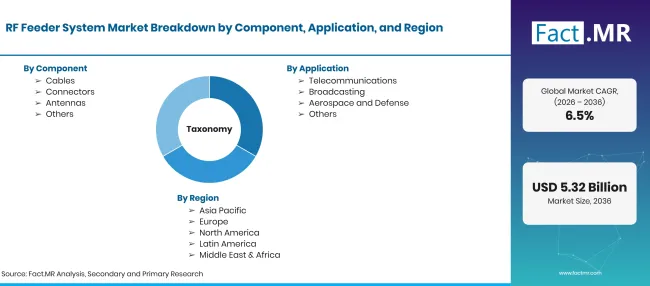
Rf Feeder System Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Les systèmes d’alimentation RF sont les câbles, connecteurs, antennes et composants de transmission associés qui transportent les signaux radiofréquences entre les équipements radio et les antennes dans les réseaux de télécommunications, de diffusion, aérospatial et de défense. |
| Composant | Câbles ; Connecteurs ; Antennes ; Autres |
| Application | Télécommunications ; Radiodiffusion ; Aérospatiale et Défense ; Autres |
| Utilisateur final | opérateurs télécoms ; sociétés de radiodiffusion ; militaires et de défense ; autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Amphénol ; RFS ; Rosenberger ; HUBER+SOUHNER ; Connectivité TE ; Radial ; Pasternack |
| Période de prévision | 2026 à 2036 |
| Approche | La construction au niveau du site combinant l’ajout de stations de base, les cycles de remise à niveau, le contenu des alimentateurs et des connecteurs par site, ainsi que la composition des applications et des utilisateurs finaux, a été vérifiée par rapport aux portefeuilles des fabricants. |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Câbles
- Connecteurs
- Antennes
- Autres
-
Par application
- Télécommunications
- Diffusion
- Aérospatiale et Défense
- Autres
-
Par utilisateur final
- Opérateurs télécoms
- Sociétés de radiodiffusion
- Militaire et Défense
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des systèmes d’alimentation RF en 2026 ?
Quel taux de croissance le marché des systèmes d’alimentation RF enregistrera-t-il ?
Quel composant est en tête ?
Quelles applications mènent ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF