- Market Value (2025): USD 2.08 Bn
- Estimated Value (2026): USD 2.26 Bn
- Forecast Value (2036): USD 5.26 Bn
- CAGR (2026-2036): 8.8%
Quelle est la valeur prévue du marché des ceintures de sécurité avant l’accident d’ici 2036 ?
USD 2.3 milliards en 2026 à USD 5.3 milliards d’ici 2036, à un 8.8% CAGR.
- Le marché des ceintures de sécurité avant l’accident était évalué àUSD 2.08 milliards en 2025.
- La demande passera de USD 2.26 milliards en 2036 à USD 5.26 milliards d’ici 2036, alors que les constructeurs spécifieront les fonctions de retenue des occupants avant le lancement des véhicules.
- Le marché dispose d’une 8.8% CAGR de 2026 à 2036, reflétant une utilisation plus large de la protection électronique coordonnée des occupants.
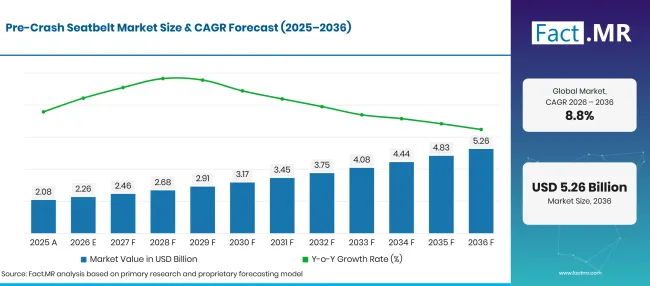
Pre Crash Seatbelt Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Estimation historique | 2.08 |
| 2026 | Estimation | 2.26 |
| 2036 | Prévisions | 5.26 |
| CAGR 2026 à 2036 | Période de prévision | 8.8% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des ceintures de sécurité avant accident ?
USD 3.0 milliards de dollars supplémentaires de valeur annuelle d’ici 2036 ; les ceintures de sécurité passives et les voitures particulières constituent la base principale.
- Moteurs de la demande sur le marché
- Les ingénieurs en retenue automobile nécessitent des systèmes de ceinture de sécurité compatibles avec les capteurs de collision et capables de gérer le mou de la ceinture avant un impact potentiel. Les décisions d’intégration sont prises tôt car le système de ceinture doit s’adapter à la conception électrique du siège et du véhicule.
- Euro NCAP a annoncé en novembre 2025 son approche révisée d’évaluation des véhicules pour 2026, couvrant la protection contre les accidents aux côtés de l’évitement des collisions [2]. Les constructeurs automobiles ont donc une raison claire d’examiner comment les systèmes de protection fonctionnent ensemble lors du développement des véhicules.
- Les constructeurs automobiles font face à des préoccupations persistantes en matière de sécurité routière malgré les améliorations des résultats de la conduite.
- Les équipes d’ingénierie des composants comparent les mécanismes de serrage de ceinture réinitialisables avec les dispositifs de crash à usage unique. Les systèmes qui s’activent sur un avertissement et reviennent aux réglages de confort habituels créent une tâche de conception différente de la tension traditionnelle uniquement en cas de crash.
- Segments clés analysés
- Par technologie : Les ceintures passives représentent 63.5% part en 2026, reflétant la large base des installations conventionnelles de contention.
- Par type de véhicule : Les voitures particulières représentent 65.1% part de marché en 2026, car le développement de nouveaux modèles définit des spécifications de retenue.
- Par canal de vente : OEM représente 76.4% part en 2026, puisque l’intégration originale du véhicule détermine le contrôle de la ceinture et les agencements de montage.
- Par utilisateur final : Le secteur automobile représente 95.4% part de part en 2026, reflétant l’orientation des dispositifs de contention pour occupants.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La conception de la ceinture avant accident se définit par le moment où un avertissement devient une consigne pour serrer la ceinture. Les ingénieurs ont besoin d’un calage de signal fiable et d’un ajustement familier pour les occupants. Les ventes futures devraient privilégier des systèmes intégrés à d’autres contrôles de sécurité des véhicules tout en maintenant les plaintes de confort et la complexité d’installation gérables. »
- Implications stratégiques
- Les constructeurs de véhicules doivent évaluer le comportement de serrage de courroie lors des tests des capteurs d’évitement de collision, afin que les fausses activations répétées ne réduisent pas la confiance du conducteur.
- Les fournisseurs de dispositifs de contention doivent documenter la réponse des actionneurs et réinitialiser le comportement selon les positions des sièges avant de contacter les constructeurs automobiles pour une nouvelle plateforme.
- Les fabricants de composants doivent planifier les approvisionnements en moteurs et rétracteurs de courroie autour des lancements des véhicules, car des modifications tardives des pièces peuvent perturber l’approbation des contentions.
- Les réseaux de réparation doivent distinguer une activation pré-crash réutilisable d’un événement de crash nécessitant inspection et remplacement des pièces de retenue.
Le Royaume-Uni affiche une perspective 11.4% CAGR jusqu’en 2036. Le Brésil suit à 8.9% et les États-Unis à 7.5%. Le Japon est prévu à 6.8%, tandis que l’Allemagne est à 6.3%. Différentes bases de production de véhicules et calendriers de changement de modèle façonnent les opportunités d’intégration de dispositifs de contention avant accident.
Comment le marché des ceintures de sécurité avant accident se répartit-il par segment ?
Ceintures passives 63.5%; Voitures particulières 65.1%; OEM 76.4%; 95.4% automobile en 2026.
Quel segment de la technologie domine ?
Les ceintures passives représentent 63.5% part de part en 2026.
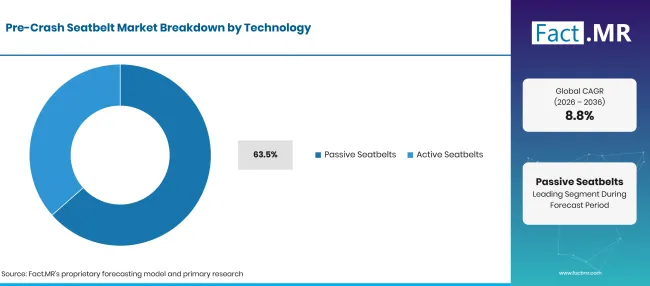
Pre Crash Seatbelt Market Breakdown Technology | Source: Fact.MR
| Segment | Partager (2026) |
|---|---|
| Ceintures passives (segment de tête) | 63.5% |
| D’autres segments combinés | 36.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Les configurations passives représentent la base d’équipement plus large de la ceinture, tandis que les systèmes actifs ajoutent un réglage motorisé avant une collision suspectée. Les conceptions pré-collision reposent sur une activation bien synchronisée et un retour contrôlé à la position normale d’usure. Les ingénieurs vérifient si les signaux d’alerte sont fiables et la sensation de la courroie lors des déplacements ordinaires. Les dispositifs conventionnels restent pertinents même lorsque des fonctions actives sont introduites, la distinction entre les deux technologies doit donc être claire dans les spécifications du produit.
Qu’est-ce qui mène le segment des types de véhicules ?
Les voitures voyageurs mènent avec 65.1% part de marché en 2026.
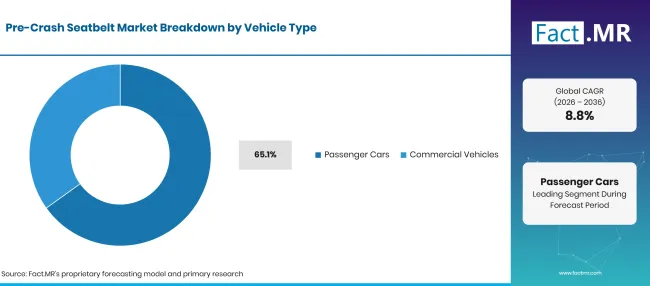
Pre Crash Seatbelt Market Breakdown Vehicle Type | Source: Fact.MR
| Segment | Partager (2026) |
|---|---|
| Voitures voyageurs (segment de tête) | 65.1% |
| D’autres segments combinés | 34.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Les programmes pour voitures particulières offrent des occasions répétées de spécifier des systèmes de ceinture de sécurité coordonnés électroniquement lors de la mise à jour des modèles. Le tracé des ceintures et la position des sièges varient selon les véhicules, nécessitant des tests avant l’approbation du paquet final de retenue. Les véhicules commerciaux présentent des défis distincts car les configurations de cabine et les conditions de fonctionnement du conducteur diffèrent de celles des voitures particulières. Les fournisseurs doivent démontrer l’ajustement et la reproductibilité de fonctionnement pour chaque famille de véhicules plutôt que de supposer qu’une installation commune fonctionne sur toute la gamme. La géométrie des sièges relie également la planification des attachesaux traces de siège automobiles lors de la conception des plateformes du véhicule.
Comment le canal de vente influence-t-il l’achat ?
OEM capte 76.4% part en 2026.
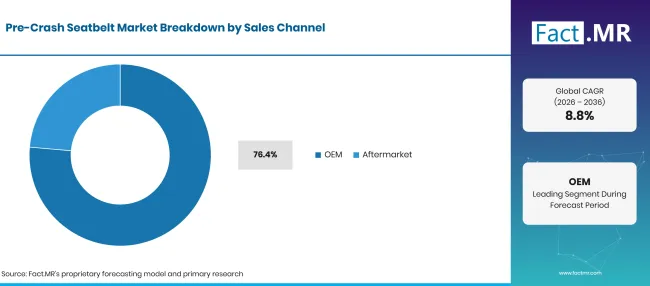
Pre Crash Seatbelt Market Breakdown Sales Channel | Source: Fact.MR
| Segment | Partager (2026) |
|---|---|
| OEM (Segment principal) | 76.4% |
| D’autres segments combinés | 23.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
OEM 'intégration a lieu lorsque les constructeurs automobiles finalisent les spécifications de sécurité et les connexions électriques. Un fournisseur de rechange fait face à des défis de compatibilité car un système de ceinture ordinaire ne peut pas obtenir des fonctions pré-collision par un simple remplacement. Les pièces de service dépendent donc de la configuration d’origine du véhicule. Les composants montés sur les sièges sont examinés parallèlement aux modules de contrôle des siègesautomobiles lors de la conception électrique de l’habitacle
Quels comptes utilisateurs finaux représentent le plus de ventes ?
L’automobile représente 95.4% part en 2026.
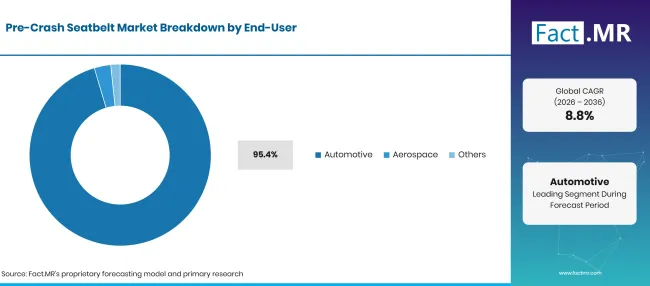
Pre Crash Seatbelt Market Breakdown End User | Source: Fact.MR
| Segment | Partager (2026) |
|---|---|
| Automobile (segment principal) | 95.4% |
| D’autres segments combinés | 4.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
La protection des passagers des véhicules voyageurs et des véhicules commerciaux définit l’utilisation finale principale des composants de ceinture de sécurité avant collision. Les équipes d’ingénierie automobile examinent l’ensemble de la réponse de sécurité avant de confirmer la conception de la contention pour la production. Les usages aérospatiaux nécessitent leurs propres processus d’installation et de qualification, ils doivent donc être évalués séparément des plateformes automobiles. Les clients dans d’autres applications font face à des conditions d’exploitation différentes qui limitent le transfert direct d’une conception de retenue pour véhicule routier.
Qu’est-ce qui accélère l’adoption du marché des ceintures de sécurité avant l’accident, et qu’est-ce qui la freine ?
La préparation de la contention liée aux capteurs soutient l’adoption ; le coût de validation et l’intégration complexe ralentissent une utilisation plus large.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Intégration de la protection contre les accidents | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Nouveaux quais pour voitures voyageurs | +0.8% | Europe, Asie | Moyen terme (2–4 ans) |
| Systèmes d’alerte basés sur des capteurs | +0.7% | Mondial | À long terme (>= 4 ans) |
| Contrôle du confort des occupants | +0.5% | Europe, Japon | Moyen terme (2–4 ans) |
| Affinement de l’actionneur de ceinture de sécurité | +0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Modules de prétension réutilisables | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Conceptions de contention à l’échelle de la plateforme | +0.6% | Europe, États-Unis | À long terme (>= 4 ans) |
| Améliorations de la sécurité des véhicules commerciaux | +0.5% | Amériques | Moyen terme (2–4 ans) |
| Pièces de rechange de service | +0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Frais de validation système | -0.8% | Mondial | À court terme (<= 2 ans) |
| Coût de l’emballage et du moteur | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Différences d’interface électronique | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Compatibilité après-vente | -0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Quels pays étendent le marché des ceintures de sécurité avant collision jusqu’en 2036 ?
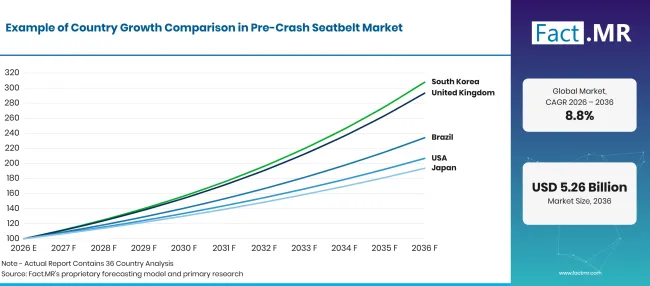
Pre Crash Seatbelt Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Royaume-Uni | 11.4% |
| Brésil | 8.9% |
| États-Unis | 7.5% |
| Japon | 6.8% |
| Allemagne | 6.3% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Quelles sont les ventes de ceintures de sécurité avant collision au Royaume-Uni ?
11.4% CAGR jusqu’en 2036, lié à l’assemblage et à l’évaluation de la sécurité des véhicules britanniques.
Le Royaume-Uni dispose d’une base d’ingénierie automobile où les fournisseurs peuvent introduire des rétracteurs de courroie motorisés lors des mises à jour des modèles. La SMMT a déclaré la production de 764,715 véhicules en janvier 2026 pour l’année civile 2025 [5]. Le Département des Transports a rapporté en juillet 2026 qu’environ un quart des décès de passagers avec statut de ceinture connu concernaient des occupants sans ceinture [6].
Quelles sont les formes des ventes de ceintures de sécurité avant le crash au Brésil ?
8.9% CAGR jusqu’en 2036, lié à l’assemblage automobile national et à la localisation des modèles.
Les usines brésiliennes de véhicules proposent une voie d’assemblage locale pour intégrer les systèmes de ceinture de sécurité pré-collision dans les programmes de voitures particulières. Anfavea a rapporté en janvier 2026 que le pays avait produit 2.644 millions de véhicules en 2025 [4]. L’association a également enregistré une 2.1% augmentation des immatriculations en 2025. Les équipes d’ingénierie des véhicules devraient envisager des équipements actifs de serrage de ceinture lors de la mise à jour des spécifications de retenue pour les voitures assemblées localement.
Quelles sont les ventes de ceintures de sécurité avant l’accident aux États-Unis ?
7.5% CAGR jusqu’en 2036, lié aux exigences de protection des occupants et à la conception du modèle.
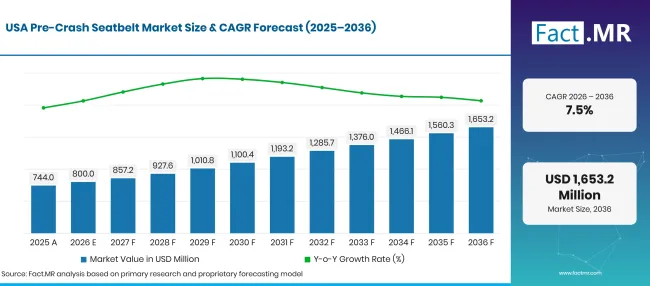
Pre Crash Seatbelt Market Forecast Usa | Source: Fact.MR
L’ingénierie de la ceinture de sécurité aux États-Unis est façonnée par une large base de véhicules particuliers et des exigences établies en matière de protection des occupants. La NHTSA a rapporté un taux national d’utilisation de la ceinture de sécurité 91.3% pour 2025 [8]. En avril 2026, l’agence a estimé 36,640 décès sur la route pour 2025 [1]. Les constructeurs de véhicules devraient examiner le resserrement avant accident ainsi que d’autres fonctions de retenue lors du développement de la plateforme.
Qu’est-ce qui influence les ventes de ceintures de sécurité avant le crash au Japon ?
6.8% CAGR jusqu’en 2036, lié à l’intégration de véhicules de précision et à l’approvisionnement en retenue établi.
Les fournisseurs japonais de dispositifs de retenue travaillent dans des conceptions de véhicules étroitement intégrées où le mouvement des ceintures doit correspondre aux signaux de capteurs et à la position de chaque occupant. La VDA a publié les chiffres de production de février 2026 qui situaient la production japonaise de voitures particulières à 7,207,127 véhicules en 2025 [9]. Cette base de fabrication crée des opportunités pour l’installation d’ensembles de ceintures approuvés à travers des programmes répétés de véhicules.
Quelles sont les tendances des ceintures de sécurité avant le crash en Allemagne ?
6.3% CAGR jusqu’en 2036, lié à l’ingénierie de véhicules à grande échelle et au renouvellement de modèles.
L’Allemagne dispose d’une base établie de fournisseurs d’ingénierie automobile et d’automobile pour intégrer des dispositifs de sécurité avant accident lors du développement de nouveaux modèles. La VDA a rapporté en janvier 2026 que le pays avait fabriqué environ 4.15 millions de voitures particulières en 2025 [3]. Le même organisme industriel a rapporté environ 2.86 millions de nouvelles immatriculations de voitures particulières en 2025. Les constructeurs automobiles devraient évaluer les équipements de ceinture motorisée dans le cadre d’une conception plus large de protection des occupants.
Qui dirige le marché des ceintures de sécurité avant accident ?
Les systèmes de sécurité Autoliv et Joyson ont une pertinence directe pour la retenue des occupants ; d’autres fournisseurs d’électronique pour véhicules assurent les fonctions connexes.
Autoliv développe des produits de sécurité pour les occupants et a divulgué des travaux liés à l’électronique pré-prétensioneuse [7]. Joyson Safety Systems est un fournisseur de services de sécurité pour les passagers pour l’activité de ceinture de sécurité et d’airbags. La sélection des produits dépend du mécanisme précis de la ceinture et de son application approuvée, de sorte que les larges portefeuilles de systèmes de sécurité ne sont pas interchangeables avec des gammes de ceintures de sécurité vérifiées avant collision.
Robert Bosch est pertinent pour l’électronique plus large des véhicules, tandis que Hyundai Mobis fournit des composants de sécurité automobile. Toyoda Gosei et Tokai Rika disposent de portefeuilles de composants plus larges. Le rôle de chaque entreprise dans les assemblages de ceintures avant collision diffère, de sorte qu’un portefeuille sécurité véhicule seul ne constitue pas une couverture directe des produits.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Autoliv Inc.; ZF LIFETEC ; Robert Bosch GmbH; Joyson Safety Systems ; Hyundai Mobis Co. Ltd.; Toyoda Gosei Co. Ltd.; Tokai Rika Co. Ltd.
- Autoliv Inc.
- ZF LIFETEC
- Robert Bosch GmbH
- Systèmes de sécurité Joyson
- Hyundai Mobis Co. Ltd.
- Toyoda Gosei Co. Ltd.
- Tokai Rika Co. Ltd.
Bibliographie
- [1] Administration nationale de la sécurité routière. (2026, avril 1). Le département des Transports de Trump annonce des taux de décès et de mortalité sur la route les plus bas en 2025.
- [2] Programme européen d’évaluation des voitures neuves. (2025, novembre 26). Euro NCAP annonce les changements de protocole 2026 pour lutter contre les risques de conduite moderne.
- [3] Verband der Automobilindustrie. (2026, janvier 5). Pkw-Produktion 2025 l’objectif de Vorjahresniveau.
- [4] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, janvier 15). Production e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta en 2026.
- [5] Société des constructeurs et commerçants automobiles. (2026, janvier 29). Année difficile pour l’automobile mais de nouveaux modèles et la stratégie industrielle peuvent favoriser la croissance.
- [6] Département des Transports. (2026, juillet 30). RRCGB 2025 : Comportements et circonstances à risque.
- [7] Autoliv. (octobre 92025 ). Autoliv et HSAE : Nouvelle coentreprise stratégique pour faire progresser l’électronique de sécurité automobile.
- [8] Administration nationale de la sécurité routière. (s.d.). Ceintures de sécurité.
- [9] Verband der Automobilindustrie. (2026, février 16). Production automobile.
Ce rapport répond
- La prévision compare la valeur marchande entre 2026 et 2036.
- L’analyse technologique sépare les équipements de retenue passifs du réglage actif de la ceinture pré-collision.
- L’analyse des voitures particulières examine où le développement des plateformes des véhicules influence le choix des dispositifs de contention.
- L’analyse par canal de vente distingue OEM installation du remplacement de service spécifique au modèle.
- Les comparaisons par pays couvrent le Royaume-Uni, le Brésil, les États-Unis, le Japon et l’Allemagne.
- La discussion concurrentielle distingue les fournisseurs de contention des entreprises adjacentes à composantes.
Que couvre le marché des ceintures de sécurité avant accident ?
Le marché couvre les ensembles de courroies conçus pour préparer les occupants avant une éventuelle collision. Les marchés de composants associés incluent les systèmes de sièges automobiles, les systèmes de sièges automobiles et les modules de contrôle de sièges automobiles, les modules de contrôle de siège automobile, qui partagent les exigences d’intégration véhicule-plateforme avec les ensembles de courroies.
Qu’est-ce qui est inclus dans le périmètre ?
Le périmètre comprend des composants de contention pré-collision installés dans les programmes originaux du véhicule. Les ceintures passives restent une catégorie de comparaison distincte. Les fournisseurs sont évalués en fonction de leur relation avec les fonctions anticipatoires de la ceinture.
Qu’est-ce qui est exclu de la portée ?
Les airbags et les unités de freinage automatique restent des produits distincts. Les courroies de remplacement ordinaires sans fonction active avant collision sont exclues des ventes en fonction active. Les dispositifs aérospatiaux ne sont considérés que dans le segment des utilisateurs finaux aérospatiaux.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
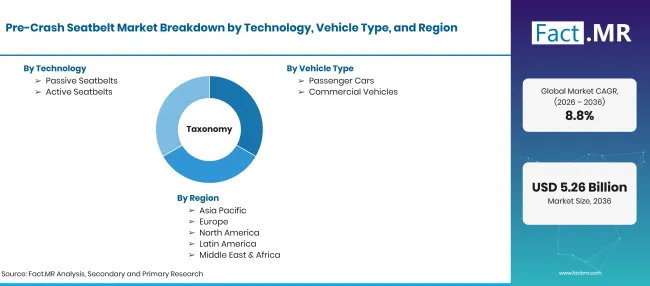
Pre Crash Seatbelt Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 et 2036 ; CAGR de 2026 à 2036 |
| Définition du marché | Composants et systèmes de ceinture de sécurité conçus pour préparer ou ajuster la tension de la ceinture en prévision d’une collision de véhicule potentielle. |
| Technologie | Ceintures passives ; Ceintures de sécurité actives |
| Type de véhicule | voitures particulières ; véhicules utilitaires |
| Canal de vente | OEM; Après-vente |
| Utilisateur final | automobile ; Aérospatiale ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Autoliv Inc.; ZF LIFETEC ; Robert Bosch GmbH; Systèmes de sécurité Joyson ; Hyundai Mobis Co. Ltd.; Toyoda Gosei Co. Ltd.; Tokai Rika Co. Ltd. |
| Période de prévision | 2026 à 2036 |
| Approche | Demandes de retenue de véhicule, informations publiques sur la sécurité routière, déclarations des fournisseurs et revue des scénarios de prévision |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Comment le marché est-il segmenté ?
-
Par technologie
- Ceintures de sécurité passives
- Ceintures de sécurité actives
-
Par type de véhicule
- Voitures voyageurs
- Véhicules commerciaux
-
Par canal de vente
- OEM
- Marché secondaire
-
Par utilisateur final
- Automobile
- Aérospatiale
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des ceintures de sécurité avant accident en 2026 ?
Quel est le CAGR du marché des ceintures de sécurité avant l’accident de 2026 à 2036 ?
Quelle technologie domine le marché des ceintures de sécurité avant accident ?
Quel type de véhicule domine le marché des ceintures de sécurité avant accident ?
Quelles sont les principales entreprises sur le marché des ceintures de sécurité avant l’accident ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF