- Market Value (2025): USD 34.3 Bn
- Estimated Value (2026): USD 38.1 Bn
- Forecast Value (2036): USD 107.0 Bn
- CAGR (2026-2036): 10.9%
Quelle est la valeur prévue du marché automobile PreCash System d’ici 2036 ?
USD 38.1 milliards en 2026 à USD 107.0 milliards d’ici 2036 à 10.9% CAGR.
- Selon Fact.MR analyse, le marché des systèmes automobiles pré-collision était évalué à USD 34.3 milliards en 2025.
- La demande passera de USD 38.1 milliards en 2026 à USD 107.0 milliards d’ici 2036.
- Les prévisions devraient enregistrer un 10.9% CAGR de 2026 à 2036, stimulées par la demande croissante de technologies avancées de sécurité des véhicules et une meilleure protection des occupants.
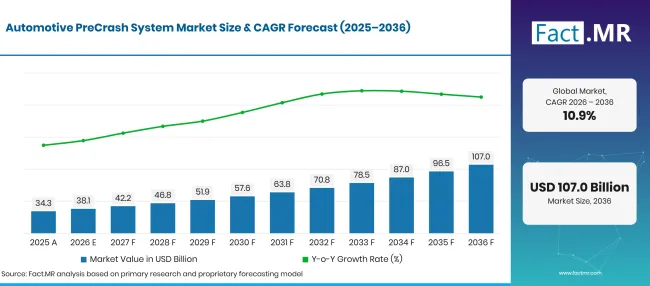
Factmr Automotive Precrash System Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 34.3 |
| 2026 | Estimation | 38.1 |
| 2036 | Prévisions | 107.0 |
| CAGR 2026 à 2036 | Période de prévision | 10.9% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des systèmes automobiles pré-collision ?
USD 68.9 milliards d’opportunités absolues entre 2026 et 2036
- Moteurs de la demande sur le marché
- Les constructeurs automobiles accordent une importance croissante à la prévention des collisions et à la sécurité des occupants, alors que les systèmes avancés d’assistance à la conduite prennent de plus en plus d’importance dans la conception des véhicules. Les systèmes pré-collision utilisent des capteurs et d’autres technologies pour détecter les collisions potentielles et soutenir des avertissements ou interventions rapides du véhicule. La règle de sécurité de la NHTSA sur le freinage automatique d’urgence du 29avril 2024 met en lumière le rôle des technologies de prévention des collisions dans l’amélioration de la sécurité routière [1].
- Les exigences en matière de sécurité des véhicules et les attentes des consommateurs encouragent l’intégration de technologies avancées de détection de collisions.
- Les constructeurs automobiles et les fournisseurs de technologies développent des technologies autonomes de freinage d’urgence, de détection des piétons et d’évitement des collisions pour aider à réduire les risques de collision. Ces systèmes reposent sur une détection environnementale précise, un logiciel fiable et une intégration avec les systèmes de contrôle et de retenue du véhicule.
- Les fabricants d’équipements d’origine (OEMs) restent au cœur de l’adoption sur le marché car les technologies d’avant l’accident sont de plus en plus intégrées lors de la conception et de la production des véhicules.
- Segments clés analysés
- Par composant : Les capteurs compteront 32.4% part en 2026, ce qui reflète leur rôle dans la détection des véhicules à proximité, des obstacles et des risques potentiels de collision.
- Par type de véhicule : Les voitures particulières représentent 72.3% part en 2026, soutenues par l’intégration de dispositifs de sécurité avancés dans les véhicules privés.
- Par technologie : Le freinage d’urgence autonome représentera 41.2% part en 2026, reflétant la demande pour des technologies conçues pour intervenir en cas de risque de collision détecté.
- Par canal de vente : OEMs. 88.4% part de part en 2026, car les technologies pré-crash sont couramment intégrées aux véhicules lors de la fabrication.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les systèmes automobiles pré-collision devraient susciter un intérêt croissant à mesure que les constructeurs privilégient la prévention des collisions et la protection des occupants. Les constructeurs automobiles ont toujours besoin de performances de détection fiables, d’une intégration efficace des systèmes et d’une validation rigoureuse sous différentes conditions de conduite avant d’adopter ces technologies à grande échelle. »
- Implications stratégiques
- Les fabricants devraient accorder la priorité à la précision des capteurs, à la fiabilité du système et à la compatibilité avec les architectures de sécurité des véhicules afin de soutenir une adoption plus large.
- Les fournisseurs automobiles doivent renforcer la collaboration avec OEMpour intégrer les technologies de détection de collision et de freinage lors du développement du véhicule.
- Les développeurs technologiques doivent se concentrer sur l’amélioration des performances des systèmes autonomes de freinage d’urgence et de détection des piétons dans des conditions variées de routes, de conditions météorologiques et de circulation.
- Les constructeurs de véhicules devraient évaluer les coûts des systèmes en parallèle avec la sécurité des performances, les exigences réglementaires et la demande des consommateurs lors du choix des technologies d’avant le crash.
L’Allemagne devrait enregistrer un 12.1% CAGR jusqu’en 2036. Le Brésil devrait enregistrer 11.0%, suivi des États-Unis à 10.0%. Le Royaume-Uni devrait progresser à 8.9%, tandis que le Japon est prévu à 7.9%. Les différences dans la production automobile, les exigences de sécurité automobile et l’adoption de technologies avancées d’assistance à la conduite créent des voies distinctes pour la croissance du marché dans ces pays.
Comment le marché des systèmes automobiles pré-collision se répartit-il par segment ?
Fact.MR constate que les capteurs dirigent la composante à 32.4%; les voitures particulières mènent le type de véhicule à 72.3%; le freinage d’urgence autonome dirige la technologie à 41.2%; OEM dirige le canal de vente à 88.4%.
Quel type de véhicule domine ?
Les voitures particulières détiennent 72.3% part en 2026.
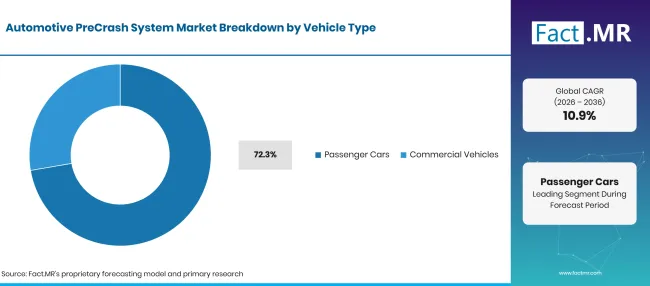
Factmr Automotive Precrash System Market Breakdown Vehicle Type | Source: Fact.MR
| Type de véhicule | Partager (2026) |
|---|---|
| Voitures voyageurs (segment de tête) | 72.3% |
| D’autres segments combinés | 27.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Les voitures particulières représentent la part indiquée dans les types de véhicules, les constructeurs intégrant de plus en plus les technologies de sécurité pré-collision dans les véhicules particuliers pour soutenir la prévention des collisions et la protection des occupants.
Qu’est-ce qui mène le segment Composantes ?
Les capteurs représentent 32.4% part en 2026.
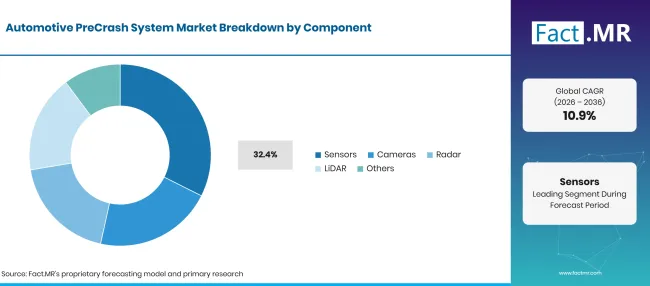
Factmr Automotive Precrash System Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Capteurs (segment de tête) | 32.4% |
| D’autres segments combinés | 67.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Les capteurs prennent en compte la part de composants indiquée car les systèmes d’avant collision dépendent d’une détection fiable des véhicules environnants, des piétons, des obstacles et des conditions changeantes de la route. Ces composants fournissent des données qui soutiennent des alertes en temps opportun et des réponses automatisées de sécurité.
Comment la technologie façonne-t-elle la demande ?
Le freinage d’urgence autonome représente 41.2% part de part en 2026.
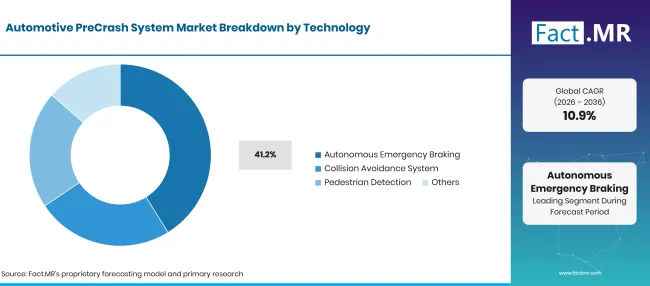
Factmr Automotive Precrash System Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Freinage d’urgence autonome (segment de tête) | 41.2% |
| D’autres segments combinés | 58.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Le freinage d’urgence autonome détient une part dominante du marché, la demande augmentant pour les technologies qui activent automatiquement les freins en cas de risque de collision détecté. L’adoption du freinage d’urgence autonome est en hausse, les constructeurs automobiles accordant la priorité à la prévention des collisions et à la sécurité des piétons. Les avancées en radar, caméras et reconnaissance d’objets permettent une détection plus rapide des dangers et des réponses au freinage. Les exigences réglementaires et l’intégration croissante de systèmes avancés d’assistance à la conduite soutiennent encore l’expansion du marché.
Comment le segment des Canaux de Vente façonne-t-il la demande du marché ?
OEM capte 88.4% part en 2026.
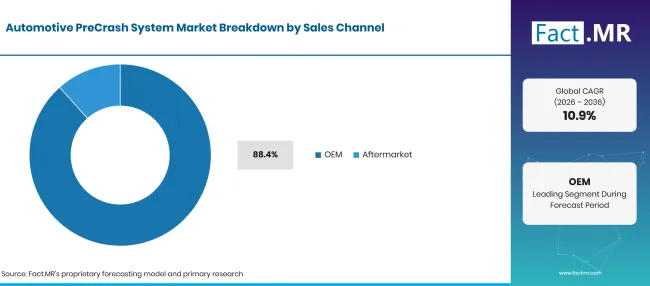
Factmr Automotive Precrash System Market Breakdown Sales Channel | Source: Fact.MR
| Canal de vente | Partager (2026) |
|---|---|
| OEM (Segment principal) | 88.4% |
| D’autres segments combinés | 11.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
OEMexplique la part de marché indiquée car les systèmes d’avant collision sont couramment intégrés dans les véhicules lors de la fabrication. L’installation en usine permet aux constructeurs automobiles de coordonner capteurs, caméras, radars, commandes de freinage et logiciels du véhicule au sein d’une architecture de sécurité unifiée. Le marché secondaire sert les propriétaires de véhicules souhaitant ajouter ou améliorer des technologies de sécurité après l’achat, bien que l’installation puisse dépendre de la compatibilité du véhicule, de la complexité du système et des exigences d’intégration.
Qu’est-ce qui accélère l’adoption du marché des systèmes automobiles PreCrash, et qu’est-ce qui la freine ?
La demande croissante pour la sécurité des véhicules et les systèmes avancés d’assistance à la conduite stimule l’adoption, mais les coûts élevés d’intégration des systèmes et la complexité technique freinent l’expansion du marché.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Intégration croissante des systèmes avancés d’aide à la conduite (ADAS) | +1.0% | Europe, Amériques | Moyen terme (2–4 ans) |
| Renforcement des réglementations sur la sécurité des véhicules | +0.9% | Mondial | Courte durée (≤ 2 ans) |
| Demande croissante pour le freinage d’urgence autonome | +0.7% | Mondial | Moyen terme (2–4 ans) |
| Avancées dans les technologies de capteurs et d’appareils photo | +0.5% | Mondial | À court terme (≤ 2 ans) |
| OEM investissement dans des systèmes intégrés de sécurité des véhicules | +0.4% | Asie, Europe | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Intégration de systèmes de prédiction de collisions basés sur l’IA | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Expansion des technologies d’avant le krach dans les marchés émergents | +0.6% | Asie, Amériques | Moyen terme (2–4 ans) |
| Développement de systèmes radar avancés et LiDAR | +0.5% | Europe, Asie | À long terme (≥ 4 ans) |
| Rénovation et solutions de sécurité aftermarket | +0.4% | Mondial | À court terme (≤ 2 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts élevés de développement et d’intégration du système | -0.8% | Mondial | À court terme (≤ 2 ans) |
| Intégration complexe avec les architectures de véhicules existantes | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Limitations des performances des capteurs dans des conditions météorologiques défavorables | -0.5% | Mondial | À court terme (≤ 2 ans) |
| Compatibilité limitée en aftermarket et complexité d’installation | -0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Quels pays étendent le marché des chélates métalliques jusqu’en 2036 ?
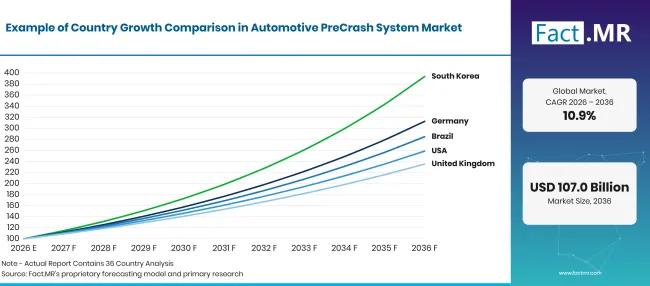
Factmr Automotive Precrash System Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026-2036) |
|---|---|
| Allemagne | 12.1% |
| Brésil | 11.0% |
| USA | 10.0% |
| Royaume-Uni | 8.9% |
| Japon | 7.9% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
12.1% CAGR, porté par des normes strictes de sécurité automobile et une production automobile avancée.
La demande pour les systèmes automobiles pré-collision en Allemagne bénéficie de son industrie de fabrication automobile bien établie et se concentre sur des technologies avancées d’assistance à la conduite. Le Règlement général sur la sécurité de l’Union européenne a introduit des dispositifs de sécurité obligatoires supplémentaires pour les nouveaux véhicules, notamment un freinage d’urgence avancé et des systèmes de détection des usagers vulnérables de la route dans les catégories de véhicules concernées. Ces exigences soutiennent OEM 'intégration de capteurs, caméras, radars et systèmes de freinage d’urgence autonome. [2]
Comment le Brésil développe-t-il l’adoption ?
11.0% CAGR, soutenue par l’évolution des exigences de sécurité des véhicules et une intégration plus large des technologies d’alerte aux collisions.
Le marché brésilien peut bénéficier des efforts réglementaires visant à améliorer la sécurité des véhicules et de l’intérêt croissant pour les fonctionnalités avancées d’assistance à la conduite. La résolution CONTRAN n° 759 établi des exigences pour les systèmes d’alerte arrière ou de surveillance dans certaines catégories de véhicules, avec une mise en œuvre débutant pour les nouveaux projets de véhicules en 2025 et s’étendant à tous les véhicules en production à partir de 2027. Ces mesures peuvent répondre à la demande de caméras, de capteurs et d’autres systèmes aidant les conducteurs à détecter les obstacles à proximité. [3]
Qu’est-ce qui soutient l’adoption par les États-Unis ?
10.0% CAGR, façonné par les exigences obligatoires de freinage automatique d’urgence et l’intégration croissante de l’ADAS.
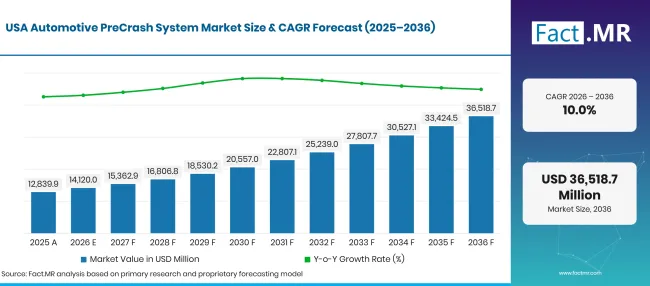
Factmr Automotive Precrash System Market Forecast Usa | Source: Fact.MR
Le marché américain des systèmes automobiles pré-collision devrait croître d’un 10.0% CAGR jusqu’en 2036. Cette croissance est soutenue par des exigences obligatoires de freinage automatique d’urgence, des règles fédérales de sécurité plus strictes et une utilisation plus large des fonctionnalités ADAS dans les véhicules récents. Les constructeurs automobiles ajoutent davantage de fonctions de sécurité basées sur des capteurs pour répondre aux exigences réglementaires et améliorer la prévention des accidents sur les modèles de véhicules particuliers et commerciaux.
Comment le Royaume-Uni construit-il l’adoption ?
8.9% CAGR, façonné par des initiatives de sécurité routière et une intégration croissante des technologies de prévention des collisions.
Le marché britannique renforce les normes de sécurité des véhicules et réduit les accidents routiers. Le gouvernement a consulté sur l’introduction de technologies de sécurité supplémentaires dans le cadre d’homologation des véhicules du Royaume-Uni, notamment le freinage d’urgence et d’autres systèmes d’assistance à la conduite. Ces initiatives pourraient soutenir une adoption plus large de capteurs, de caméras et de freinage d’urgence autonome, notamment via des installations OEM dans les voitures particulières. [4]
Qu’est-ce qui soutient l’adoption par le Japon ?
7.9% CAGR, soutenue par des capacités technologiques automobiles établies et un accent mis sur la prévention des collisions.
Les ventes de systèmes automobiles pré-collision au Japon bénéficient de son industrie avancée de fabrication de véhicules et se concentrent sur la prévention des collisions impliquant véhicules et piétons. Le ministère des Terres, des Infrastructures, des Transports et du Tourisme a introduit des exigences pour les systèmes de freinage d’atténuation des dommages liés aux collisions dans les nouveaux véhicules, avec une mise en œuvre progressive selon les catégories de véhicules et les délais de production. Ces mesures soutiennent la demande de radars, caméras, capteurs et systèmes de freinage d’urgence autonomes, notamment grâce à des technologies de sécurité installées en usine. [5]
Qui dirige le marché des systèmes automobiles pré-collision ?
Fact.MR profils Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation et Aptiv PLC sur le marché des systèmes automobiles pré-collision.
Les entreprises incluses sur le marché participent à la sécurité automobile et aux systèmes avancés d’assistance à la conduite (ADAS), incluant la détection basée sur radar, les systèmes de caméras, la détection d’objets et l’évaluation des risques de collision. Leurs technologies prennent en charge des applications telles que le freinage d’urgence autonome (AEB), l’alerte de collision frontale, l’évitement des collisions et la détection des piétons. Le transfert prévu par ZF Friedrichshafen AGde son activité ADAS pour voitures particulières vers HARMAN est une évolution pertinente, couvrant le radar, les caméras intelligentes, les solutions informatiques et les logiciels ADAS. Parmi les autres évolutions de l’écosystème plus large de la détection figurent l’acquisition de Fusionride par Zadar Labs en février 2026 et l’accord d’indie Semiconductor pour acquérir une gamme de produits de capteurs d’image auprès d’ams OSRAM en mai 2026 [6] [7][8].
La concurrence commerciale dépend de la précision de la détection, de la fiabilité des capteurs, de l’intégration logicielle et du temps de réponse. Les constructeurs automobiles privilégient des systèmes validés et rentables, tandis que les développeurs ADAS nécessitent du matériel et des logiciels compatibles pour la prise de décision en temps réel. Les comparaisons de fournisseurs doivent prendre en compte les capacités spécifiques d’avant le crash, la scalabilité de la production et le support technique.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des systèmes automobiles pré-collision incluent Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation et Aptiv PLC.
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- DENSO Corporation
- Aptiv PLC
Bibliographie
- [1] Administration nationale de la sécurité routière. (2024, avril 29). La NHTSA finalise la règle clé de sécurité pour réduire les accidents et sauver des vies.
- [2] Commission européenne. (2026, juillet 8). Voitures plus sûres, routes plus sûres : de nouvelles règles entrent en vigueur.
- [3] Ministério dos Transportes. (2022, décembre 22). Résolution CONTRAN nº 759, de 20 de décembre de 2018.
- [4] Département des Transports. (2026, juillet 16). Obligation des technologies de sécurité des véhicules dans le cadre de l’approbation du type GB : Réponse gouvernementale.
- [5] Ministère des Terres, des Infrastructures, des Transports et du Tourisme. (2020, janvier 31). Introduction de normes internationales pour les systèmes de freinage d’atténuation des dommages par collision et exigences obligatoires pour les véhicules nouveaux.
- [6] ZF Friedrichshafen AG. (2025, décembre 23). ZF vend des affaires ADAS au leader de l’électronique en cabine Harman.
- [7] Zadar Labs. (2026, février 25). Zadar Labs finalise l’acquisition de Fusionride, introduisant zSIGNAL 2.0.
- [8] Samsung Electronics. (2025, décembre 23). HARMAN va acquérir l’activité ADAS de ZF.
Ce rapport répond
- Le rapport décrit comment les systèmes automobiles pré-collision soutiennent la détection des collisions, la prévention des accidents et la sécurité des véhicules à travers les types de véhicules spécifiés.
- L’analyse par segment compare les catégories de composants spécifiées, les types de véhicules, les technologies et les canaux de vente, y compris leurs parts de marché 2026 lorsqu’elles sont indiquées.
- L’analyse par pays aborde l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon, en fonction de leurs taux de croissance de marché respectifs.
- L’aperçu concurrentiel Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation et Aptiv PLC.
- L’analyse technologique distingue le freinage d’urgence autonome, les systèmes d’évitement des collisions et la détection des piétons, tandis que l’analyse du canal de vente sépare OEM ventes du marché secondaire.
Que couvre le marché des systèmes automobiles pré-collision ?
Le marché couvre les systèmes automobiles pré-collision conçus pour détecter les collisions potentielles et soutenir la sécurité préventive des véhicules. Il suit les applications dans les voitures particulières et les véhicules commerciaux. La couverture des produits comprend des capteurs, des caméras, des radars, du LiDAR et d’autres composants, tandis que la couverture technologique distingue le freinage d’urgence autonome, les systèmes d’évitement des collisions et la détection des piétons. Les exigences en matière de sécurité des véhicules et l’adoption de systèmes avancés d’assistance à la conduite influencent les décisions d’achat.
Qu’est-ce qui est inclus dans le périmètre ?
Les produits et technologies inclus sont associés à la détection automobile avant collision et à la prévention des collisions. La couverture du marché inclut des systèmes intégrant les composants et technologies spécifiés, avec des canaux de vente répartis entre OEM et aftermarket. La segmentation couvre également les voitures particulières et les véhicules commerciaux, ainsi que les pays identifiés : Allemagne, Brésil, États-Unis, Royaume-Uni et Japon.
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les technologies automobiles non liées à la détection ou à la prévention des collisions. Les composants généraux des véhicules sans rôle direct dans la catégorie définie des systèmes pré-collision sont hors de la portée du champ d’action. Les équipements de fabrication automobile autonomes et les accessoires véhicules non liés sont également exclus. Les revenus provenant de systèmes automobiles non liés ne doivent pas être inclus à moins qu’ils ne se situent dans la limite définie du marché des systèmes pré-collision.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
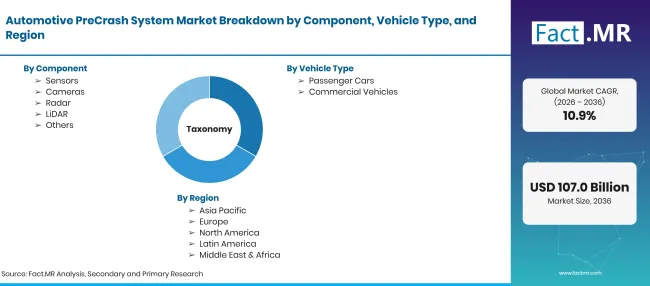
Factmr Automotive Precrash System Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards : valorisation 2026, prévisions 2036 et CAGR |
| Définition du marché | Des systèmes automobiles pré-collision utilisant des technologies de détection, de détection et de sécurité pour identifier les collisions potentielles et soutenir les mesures préventives de sécurité des véhicules. |
| Composant | Capteurs ; Caméras ; Radar ; LiDAR ; Autres |
| Type de véhicule | voitures particulières ; véhicules utilitaires |
| Technologie | Freinage d’urgence autonome ; Système d’évitement des collisions ; Détection des piétons ; Autres |
| Canal de vente | OEM; Après-vente |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Robert Bosch GmbH; ZF Friedrichshafen AG; DENSO Corporation; Aptiv PLC |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation du marché et analyse des prévisions basées sur les composants, le type de véhicule, la technologie, le canal de vente et les taux de croissance au niveau des pays. |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Capteurs
- Appareils photo
- Radar
- LiDAR
- Autres
-
Par type de véhicule
- Voitures voyageurs
- Véhicules commerciaux
-
Par technologie
- Freinage d’urgence autonome
- Système d’évitement des collisions
- Détection des piétons
- Autres
-
Par canal de vente
- OEM
- Marché secondaire
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des systèmes automobiles PreCrash en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quelle composante détient la plus grande part déclarée ?
Quel type de véhicule mène ?
Quelles compagnies sont couvertes ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF