- Market Value (2025): USD 19.1 Bn
- Estimated Value (2026): USD 21.6 Bn
- Forecast Value (2036): USD 73.2 Bn
- CAGR (2026-2036): 13.0%
Quelle est la valeur prévue du marché de l’orchestration de procédés d’ici 2036 ?
USD 21.56 milliards en 2026 pour USD 73.22 milliards d’ici 2036, à un 13.0% CAGR.
- Selon Fact.MR analyse, le marché Process_Orchestration_Market était évalué à USD 19.1 milliards en 2025.
- Le chiffre d’affaires de l’industrie devrait passer de USD 21.6 milliards en 2026 à USD 73.2 milliards d’ici 2036.
- La 13.0% CAGR de prévision reflète une complexité croissante de l’intégration, un déploiement cloud et la demande d’automatisation auditable dans les fonctions métier.
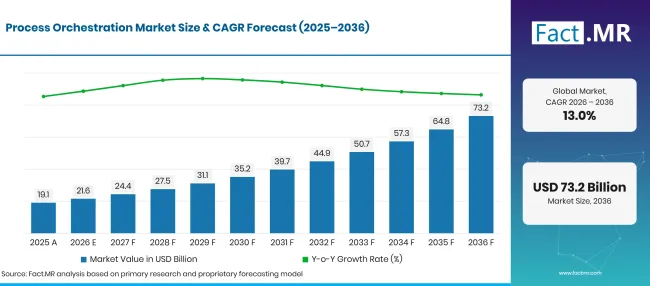
Process Orchestration Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Estimation historique | 19.1 |
| 2026 | Estimation de l’année de référence | 21.6 |
| 2036 | Prévisions | 73.2 |
| CAGR 2026–2036 | Croissance prévue | 13.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de l’orchestration de processus ?
La valeur marchande devrait augmenter de USD 51.66 milliard entre 2026 et 2036. Les solutions couvrent 58.2% de la division de type 2026, le déploiement cloud pour les 60.0% et les grandes entreprises pour 67.3%. La gestion de la chaîne d’approvisionnement et la gestion des commandes constituent la plus grande allocation fonctionnelle à 28.4%, tandis que BFSI est le plus grand secteur utilisateur final à 22.4%. Ces parts n’incluent pas toutes les applications de workflow ou services de cloud computing sous-jacents. CNCF' les enquêtes récentes documentent une adoption large de l’infrastructure basée sur conteneurs, un environnement important permettant l’orchestration sans être une mesure directe de ce marché. [1] [3]
- Moteurs de la demande sur le marché
- Les parcours clients complexes impliquent plusieurs systèmes d’enregistrement. Les équipes ont besoin d’une vision durable de la vérité qu’un paiement, une réservation d’inventaire ou un transfert de service a réellement été terminé, surtout après une défaillance partielle.
- Le déploiement cloud réduit le besoin de construire un moteur d’exécution distinct pour chaque process. L’expansion des systèmes d’orchestration cloud fournit un contexte technique, bien que la planification des ressources d’infrastructure soit distincte de la coordination du travail métier.
- Les banques et les assureurs ont un besoin important de traces d’audit pour l’intégration, le service et la gestion des exceptions. L’orchestration peut rendre les transferts observables sans enlever la responsabilité des décisions réglementées.
- À mesure que les entreprises déploient des tâches prises en charge par l’IA, elles ont également besoin de portes d’approbation, de comportements de réessayage, de contrôle de version et d’escalade humaine pour les actions sensibles. La gouvernance devient plus précieuse lorsque les décisions automatisées peuvent modifier leurs effets en aval. [4]
- Les responsables opérationnels mesurent de plus en plus le temps d’achèvement des processus et les taux d’exception entre les départements plutôt que de juger l’automatisation uniquement au nombre de tâches individuelles accomplies.
- Segments clés analysés
- Par types : Les solutions représentent 58.2% du marché 2026. Les plateformes d’orchestration détiennent la plus grande allocation de valeur.
- Par déploiement : Le cloud représente 60.0% du marché 2026. La livraison cloud est le mode de déploiement le plus important.
- Par taille d’entreprise : Les grandes entreprises représentent 67.3% du marché 2026. Les ensembles de processus complexes concentrent la demande parmi les grandes entreprises.
- Par fonctions métier : la gestion de la chaîne d’approvisionnement et la gestion des commandes représentent 28.4% du marché 2026. La gestion des commandes dispose de la plus forte allocation fonctionnelle.
- Par utilisateurs finaux : BFSI représente 22.4% du marché 2026. BFSI est le plus grand segment utilisateur final unique.
- Avis des analystes à Fact.MR
- Shambu Nath Jha, consultant senior, Fact.MR déclare : « La plateforme d’orchestration gagnante ne sera pas nécessairement celle qui possède le plus de connecteurs. Les acheteurs d’entreprise recherchent une exécution prévisible lorsqu’un processus s’étend sur plusieurs systèmes, dure plusieurs jours et rencontre des exceptions qui ne peuvent être résolues par une réévaluation automatique. Des enregistrements d’audit durables, le contrôle des versions et des points de contrôle humain détermineront si l’orchestration passe aux opérations principales. »
- Implications stratégiques
- Les acheteurs de technologies devraient choisir un parcours à forte friction, documenter ses parcours de défaillance et quantifier les remaniements manuels avant de déployer une couche d’orchestration plus large.
- Les fournisseurs doivent soutenir l’idempotence, les actions compensatrices et l’état clair du processus afin que les essais intersystèmes ne créent pas de paiements ou commandes en double.
- Les organisations régulées ont besoin de portails de décision humains et de dossiers d’exécution prêts à l’audit lorsqu’ils introduisent des composants autonomes issus du marché de l’orchestration agentique. [4]
- Les cabinets de conseil peuvent renforcer leurs projets en attribuant la propriété des processus à une fonction métier plutôt que de traiter le programme comme une installation informatique uniquement sur la plateforme.
Comment le marché de l’orchestration de procédés se répartit-il par segment ?
Types de responsables de solutions à 58.2%; Le cloud domine le déploiement à 60.0%; Les grandes entreprises représentent 67.3%; La gestion de la chaîne d’approvisionnement et la gestion des commandes dirige les fonctions métier chez 28.4%; BFSI dirige les utilisateurs finaux chez 22.4%.
Pourquoi les solutions mènent-elles la séparation du type d’orchestration du processus ?
Les solutions représentent 58.2% du segment des Types en 2026.
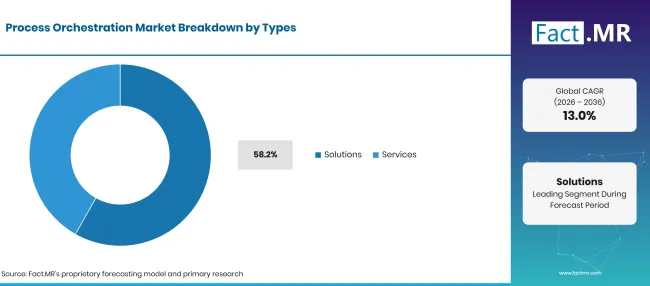
Process Orchestration Market Breakdown Types 1 | Source: Fact.MR
| Types | Partager (2026) |
|---|---|
| Solutions (segment principal) | 58.2% |
| D’autres segments combinés | 41.8% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Les solutions représentent 58.2% de valeur 2026 car les organisations ont besoin de moteurs persistants qui modélisent les dépendances, gèrent l’état et enregistrent un historique complet d’exécution. Les services restent importants à 41.8%, couvrant la conception des processus, l’intégration, la migration et les changements continus de déploiements complexes. La vente de logiciels seule ne garantit pas un déploiement efficace. Un chemin d’exception mal défini peut bloquer un processus métier même lorsque chaque application connectée semble opérationnelle. Le marché adjacent de l’automatisation des workflows métier chevauche le routage des tâches, mais inclut aussi une automatisation qui ne coordonne pas un processus multi-système de bout en bout.
Qu’est-ce qui fait du cloud le modèle de déploiement leader ?
Le cloud représente 60.0% du segment Déploiement en 2026.
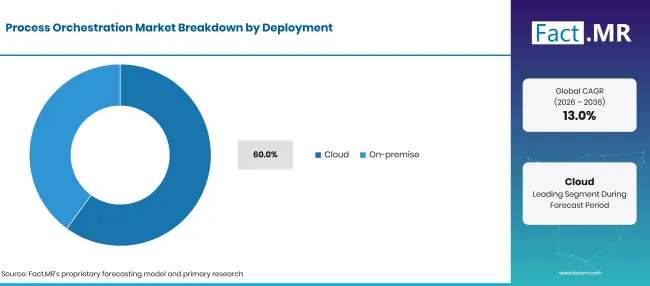
Process Orchestration Market Breakdown Deployment 1 | Source: Fact.MR
| Déploiement | Partager (2026) |
|---|---|
| Cloud (segment principal) | 60.0% |
| D’autres segments combinés | 40.0% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Le déploiement cloud reste 60.0% en 2026, aidé par une capacité d’exécution élastique, des services managés et la commodité de la connexion des applications distribuées. Le déploiement sur site reste important là où des charges de travail sensibles, des politiques de résidence de données ou des dépendances système héritées compliquent la migration. Les grandes entreprises opèrent souvent un ensemble hybride et souhaitent un modèle d’orchestration unique couvrant plusieurs emplacements d’hébergement. CNCF' les rapports S montrent que les pratiques d’infrastructure mûrissent, tandis que l’entreprise doit encore concevoir des retentions, des contrôles d’accès et la propriété des exceptions au niveau métier. [1] [3]
Pourquoi les grandes entreprises répondent-elles à la majorité de la demande du marché ?
Les grandes entreprises représentent 67.3% du segment de la taille des entreprises en 2026.
| Taille de l’entreprise | Partager (2026) |
|---|---|
| Grandes entreprises (segment leader) | 67.3% |
| D’autres segments combinés | 32.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Les grandes entreprises représentent 67.3% des dépenses de 2026. Elles peuvent exécuter plusieurs instances ERP, une plateforme de relations clients, des entrepôts de données et des systèmes départementaux spécialisés, créant de longues chaînes de dépendances. Un transfert raté peut bloquer des milliers de transactions ou nécessiter des rapprochements manuels coûteux. Les petites organisations bénéficient également de l’orchestration, mais l’achat d’entrée doit être suffisamment simple à gérer sans une équipe d’ingénierie dédiée à la plateforme. Les services, les modèles et le déploiement géré peuvent réduire cette barrière.
Pourquoi la satisfaction des commandes mène-t-elle à la division de la demande fonctionnelle ?
La gestion de la chaîne d’approvisionnement et la gestion des commandes représentent 28.4% du segment des Fonctions Commerciales en 2026.
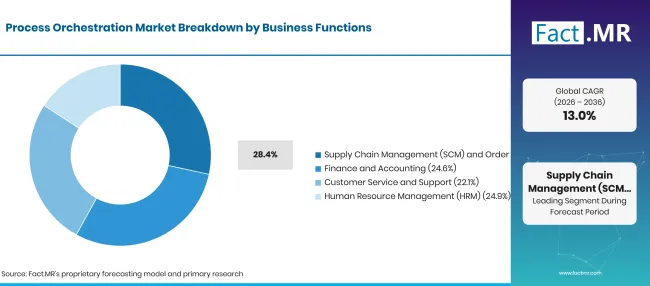
Process Orchestration Market Breakdown Business Functions 1 | Source: Fact.MR
| Fonctions commerciales | Partager (2026) |
|---|---|
| Gestion de la chaîne d’approvisionnement et exécution des commandes (segment leader) | 28.4% |
| D’autres segments combinés | 71.6% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
La gestion de la chaîne d’approvisionnement et la gestion des commandes prennent 28.4% de la valeur 2026 car une commande peut passer par l’autorisation de crédit, les contrôles d’inventaire, la libération d’entrepôt, l’expédition et la facturation. Une défaillance partielle peut créer un décalage coûteux entre les biens physiques et les dossiers système. La finance et les ressources humaines offrent des opportunités comparables, mais leurs structures d’approbation et de conformité diffèrent. Le service client bénéficie souvent lorsque la gestion des tickets et l’état de la distribution sont connectés. Les bots individuels au niveau écran restent intégrés au marché de l’automatisation des processus robotiques ; l’orchestration ajoute l’état et la coordination des processus au-dessus de ces tâches.
Qu’est-ce qui place BFSI en tête des autres industries des utilisateurs finaux ?
BFSI représente 22.4% du segment des utilisateurs finaux en 2026.
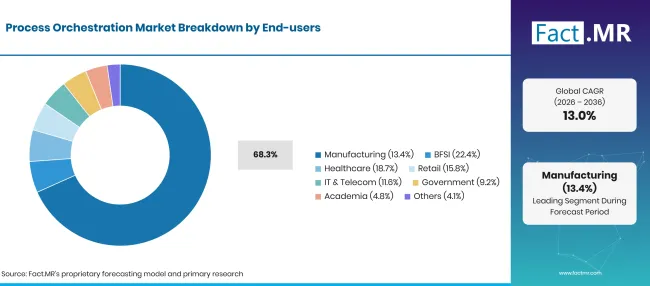
Process Orchestration Market Breakdown End Users 1 | Source: Fact.MR
| Utilisateurs finaux | Partager (2026) |
|---|---|
| BFSI (segment principal) | 22.4% |
| D’autres segments combinés | 77.6% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
BFSI représente 22.4% du marché 2026. L’intégration, la gestion des réclamations et des exceptions nécessitent des dossiers clairs sur qui a approuvé quoi et quand un processus a changé d’état. La santé suit avec 18.7%, en reflétant les orientations, la planification, l’administration des patients et la coordination du cycle des revenus. Le commerce de détail nécessite la gestion des commandes et des retours, tandis que la fabrication valorise la connexion entre planification, approvisionnement et exécution. Les agences du secteur public peuvent utiliser l’orchestration pour réduire les transferts manuels répétés, mais l’identité, la responsabilité et le traitement équitable restent essentiels. L’OCDE a mis en lumière des questions de gouvernance qui accompagnent l’adoption plus large de l’IA au sein du gouvernement. [5]
Qu’est-ce qui accélère l’adoption du marché de l’orchestration des procédés, et qu’est-ce qui la freine ?
La forte demande est tempérée par le travail d’intégration et l’adoption organisationnelle. La valeur financière dépend de la résilience et de l’observabilité des processus une fois automatisés, et non du nombre de workflows qui ont été diagrammés.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Complexité des processus multi-applications | +1.3% | Amérique du Nord, Europe | 2026–2036 |
| Adoption d’applications métier natives dans le cloud | +1.1% | Mondial | 2026–2035 |
| Demande de conformité pour les processus auditables | +0.8% | BFSI, santé | 2027–2036 |
| Besoin de résoudre les exceptions de processus plus rapidement | +1.0% | Vente au détail, fabrication | 2026–2034 |
| Intégration des tâches humaines et assistées par l’IA | +0.9% | États-Unis, Allemagne, Japon | 2028–2036 |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Exécution unifiée à travers des environnements hybrides | +1.2% | Allemagne, Japon, Royaume-Uni | 2028–2036 |
| Plans de processus industriels préassemblés | +0.7% | BFSI, santé | 2027–2035 |
| Services d’observabilité de processus de longue durée | +0.8% | Entreprises mondiales | 2026–2036 |
| Orchestration managée prête pour les experts | +0.6% | Brésil, Asie | 2027–2036 |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Complexité d’intégration héritée | -1.0% | Grandes entreprises à l’échelle mondiale | 2026–2036 |
| Propriété incertaine entre l’entreprise et l’informatique | -0.8% | Mondial | 2026–2032 |
| Accès aux données et exigences d’audit | -0.7% | Europe, BFSI | 2027–2036 |
| Étalement des processus sans gouvernance opérationnelle | -0.9% | Entreprises axées sur le cloud | 2028–2036 |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels pays étendent le marché de l’orchestration de procédés jusqu’en 2036 ?
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 16.32% |
| Brésil | 10.74% |
| États-Unis | 9.99% |
| Royaume-Uni | 9.62% |
| Japon | 11.17% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Pourquoi l’Allemagne est-elle prévue comme leader de la croissance dans l’orchestration des processus ?
16.32% CAGR jusqu’en 2036. La complexité des flux de travail et les besoins de conformité du secteur favorisent une adoption rapide.
L’Allemagne a la meilleure prévision parmi les cinq pays à 16.32% CAGR. Les fabricants et les prestataires de services aux entreprises doivent coordonner des processus de longue durée entre les systèmes ERP, les fournisseurs et les usines régionales. L’opportunité est importante lorsque la gestion manuelle des exceptions retarde les commandes ou les mouvements d’inventaire. Les attentes européennes en matière d’IA et de gouvernance des données encouragent également des enregistrements plus clairs des décisions automatisées plutôt que des scripts incontrôlés. [4] Les organisations capables de démontrer des bénéfices opérationnels et de maintenir la responsabilité sont susceptibles de passer plus rapidement des pilotes à la production.
Comment le marché brésilien reflète-t-il la modernisation des processus numériques ?
10.74% CAGR jusqu’en 2036. Les services en contact client ajoutent une automatisation inter-systèmes.
Brésil' la vision 10.74% CAGR est soutenue par la banque numérique, la vente au détail et l’utilisation croissante des services cloud d’entreprise. De nombreuses organisations exploitent encore un mélange d’applications modernes et de systèmes hérités personnalisés, ce qui fait de la qualité d’intégration le principal enjeu d’adoption. Un premier projet pratique peut couvrir l’intégration de prêts ou la conciliation commande-liquidité, où un cas bloqué a un coût visible. Un déploiement plus simple et des talents d’intégration locale compteront davantage que l’ajout d’un grand nombre de fonctionnalités rarement utilisées.
Qu’est-ce qui motive les investissements américains malgré une base plus mature ?
9.99% CAGR jusqu’en 2036. Les entreprises transforment l’automatisation établie en flux de travail résilients.
Les États-Unis devraient s’étendre à 9.99% CAGR. Les grands ensembles logiciels contiennent déjà l’automatisation robotique, des outils de workflow et des intégrations d’API ; les achats par orchestration traitent de plus en plus de ce qui se passe lorsque ces outils ne sont pas d’accord. Les entreprises souhaitent un historique d’exécution qui révèle les exceptions avant qu’elles ne deviennent des plaintes clients. Les études de cas de la CNCF illustrent la maturité des moteurs de workflow en environnement technique, bien qu’un pipeline technique ne soit pas un substitut direct de la catégorie orchestration métier. [2] Les décisions d’approvisionnement dépendent souvent de réductions mesurables dans la conciliation manuelle.
Comment les industries de services britanniques déploient-elles l’orchestration ?
9.62% CAGR jusqu’en 2036. L’auditabilité et l’intégration héritée influencent les choix de mise en œuvre.
Le Royaume-Uni devrait croître à 9.62%. Les organisations de services financiers et de services publics sont confrontées à des chaînes d’approbation complexes, tandis que les opérateurs de commerce de détail et de logistique ont besoin d’une gestion fiable des commandes et des retours. Les exigences en matière de contrôles d’accès et de décisions traçables peuvent étendre la conception des projets, surtout lorsque des tâches pilotées par l’IA sont intégrées dans un processus réglementé. Les acheteurs peuvent préférer une intégration progressive avec les systèmes existants plutôt qu’un remplacement rapide de chaque application de workflow.
Pourquoi le Japon accorde-t-il la priorité à la fiabilité des processus ?
11.17% CAGR jusqu’en 2036. Les contraintes de main-d’œuvre et les transferts opérationnels précis renforcent l’argument.
Japon' la vision 11.17% CAGR reflète la pression pour rendre les processus administratifs et opérationnels moins dépendants des transferts manuels. Les entreprises de fabrication, de services financiers et de logistique disposent de flux de travail bien définis mais relient souvent des systèmes construits à des moments différents. Une exécution durable et une propriété claire des exceptions peuvent aider à réduire les retards sans forcer chaque département à se concentrer sur une seule application. Les acheteurs sont susceptibles de tester soigneusement la stabilité et la profondeur d’intégration avant un déploiement général.
Qui est en concurrence sur le marché de l’orchestration de procédés ?
Camunda et Appian se concentrent sur l’automatisation des processus et les capacités d’orchestration, tandis qu’IBM, SAP, Microsoft, ServiceNow et Pegasystems proposent des outils pertinents au sein de portefeuilles logiciels d’entreprise plus larges. UiPath et Automation Anywhere apportent des capacités d’automatisation des tâches pouvant être coordonnées par des systèmes au niveau des processus. Les offres diffèrent par le modèle d’exécution, la conception des workflows, la portée d’intégration et la propriété opérationnelle, elles ne doivent donc pas être considérées comme des produits interchangeables.
L’évaluation concurrentielle va désormais au-delà des diagrammes de processus. Les acheteurs testent les journaux d’exécution, le comportement de redémarrage et de réessayage, l’application des politiques, la maintenance des connecteurs et l’effort total de mise en œuvre. Le meilleur ajustement commercial varie selon le cas d’usage : une banque traitant une décision réglementée a des exigences différentes de celles d’un fabricant qui coordonne une commande entre les usines.
Quelles entreprises sont les principaux fournisseurs ?
- Camunda Services GmbH
- Appian Corporation
- IBM Corporation
- SAP SE
- Microsoft Corporation
- ServiceNow, Inc.
- Pegasystems Inc.
- UiPath Inc.
- Automation Anywhere, Inc.
Comment le marché est-il segmenté ?
-
Par types
- Solutions
- Services
-
Par déploiement
- Cloud
- Sur site
-
Par taille d’entreprise
- Grandes entreprises
- Petites et moyennes entreprises
-
Par fonctions commerciales
- Gestion de la chaîne d’approvisionnement et exécution des commandes
- Gestion des ressources humaines
- Finance et comptabilité
- Service client et support
-
Par utilisateurs finaux
- BFSI
- Soins de santé
- Vente au détail
- Fabrication
- TI & Télécom
- Gouvernement
- Milieu universitaire
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Bibliographie
- [1] Fondation Cloud Native Computing. (2025, novembre 11). État du développement cloud natif.
- [2] Fondation Cloud Native Computing. (2026, avril 30). Adobe : étude de cas CNCF.
- [3] Fondation Cloud Native Computing. (2026, janvier 20). L’enquête annuelle du CNCF sur le cloud native : L’infrastructure du futur de l’IA.
- [4] Commission européenne. (s.d.). Loi sur l’IA : cadre réglementaire pour l’intelligence artificielle.
- [5] Organisation pour la coopération et le développement économiques. (2025, septembre 18). Gouverner par intelligence artificielle.
Ce rapport répond
- Quelle est la taille du marché de l’orchestration de procédés en 2026 et 2036 ?
- Quelle valeur génèrent les solutions par rapport aux services ?
- Quelle est la répartition entre le déploiement cloud et le déploiement sur site ?
- Quelle fonction métier représente la plus grande part ?
- Pourquoi BFSI est-il le plus grand secteur utilisateur final ?
- Quelle est la différence entre l’orchestration des processus, la RPA et l’orchestration de l’infrastructure cloud ?
Que couvre le marché de l’orchestration de procédés ?
L’étude mesure les solutions logicielles et les services associés qui coordonnent les processus métier en plusieurs étapes entre applications, personnes et systèmes. Elle examine le déploiement, la taille de l’entreprise, la fonction, l’industrie et cinq marchés nationaux. L’orchestration se définit par le contrôle de l’exécution de bout en bout, de l’état, des dépendances et de la gestion des exceptions, plutôt que de simplement automatiser une seule action.
Qu’est-ce qui est inclus dans le périmètre ?
Revenus de plateformes d’orchestration de processus, services d’intégration et opérationnels directement liés, déploiements cloud et sur site, implémentations d’entreprise et PME, applications de fonction métier et secteurs utilisateurs finaux listés dans la segmentation.
Qu’est-ce qui est exclu de la portée ?
Licences autonomes de bots RPA utilisées sans orchestration ; planification des ressources Kubernetes uniquement en infrastructure ; calcul ou stockage cloud général ; logiciels BPM non liés ne réalisant pas l’orchestration ; et tous les revenus de l’entreprise en dehors de la catégorie logicielle et services définie.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
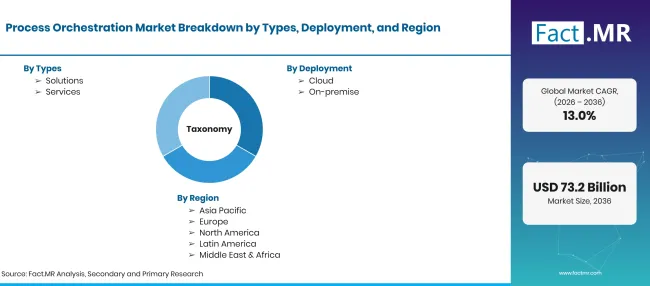
Process Orchestration Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD 21.56 milliards en 2026 pour USD 73.22 milliards d’ici 2036 à 13.0% CAGR |
| Définition du marché | Solutions logicielles et services associés qui coordonnent les processus métier à travers plusieurs applications, départements et systèmes d’entreprise. La valeur marchande inclut les plateformes d’orchestration et les services de soutien pour l’exécution des processus, l’intégration, la surveillance et la gestion des exceptions. |
| Types | Solutions ; Services |
| Déploiement | Cloud ; Sur site |
| Taille de l’entreprise | Grandes entreprises ; Petites et moyennes entreprises |
| Fonctions commerciales | Gestion de la chaîne d’approvisionnement et exécution des commandes ; Gestion des ressources humaines ; Finances et comptabilité ; Service client et support |
| Utilisateurs finaux | BFSI ; Santé ; Commerce de détail ; Industrie manufacturière ; Informatique et télécommunications ; Gouvernement ; Académique ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; le Japon ; Royaume-Uni; États-Unis; Brésil |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant les dépenses logicielles d’entreprise, l’adoption du cloud, les modèles de déploiement, la taille de l’organisation, les budgets d’automatisation des processus métier, les revenus de solutions et de services, ainsi que l’analyse du portefeuille fournisseurs. |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Questions fréquentes
Quelle est la taille du marché de l’orchestration de procédés en 2026 ?
Quelle valeur marchande est projetée pour 2036 ?
Quelle est la météo CAGR?
Lequel génère le plus de revenus ?
Quelle est la part de déploiement cloud ?
Quelle industrie utilisateur finale est la plus importante ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF