- Market Value (2025): USD 3.12 Bn
- Estimated Value (2026): USD 3.41 Bn
- Forecast Value (2036): USD 8.18 Bn
- CAGR (2026-2036): 9.1%
Quelle est la valeur prévue du marché des systèmes d’imagerie médicale robotisée d’ici 2036 ?
USD 3.4 milliards en 2026 à USD 8.2 milliards d’ici 2036, soit 9.1% CAGR.
- Le marché des systèmes d’imagerie médicale robotisée a atteint USD 3.12 milliards en 2025.
- Selon Fact.MR analyse, les ventes devraient passer de USD 3.41 milliards en 2026 à USD 8.18 milliards d’ici 2036.
- Les perspectives 2026-2036 ont un 9.1% CAGR car les hôpitaux évaluent les systèmes motorisés de positionnement et d’imagerie pour les flux de travail cliniques.
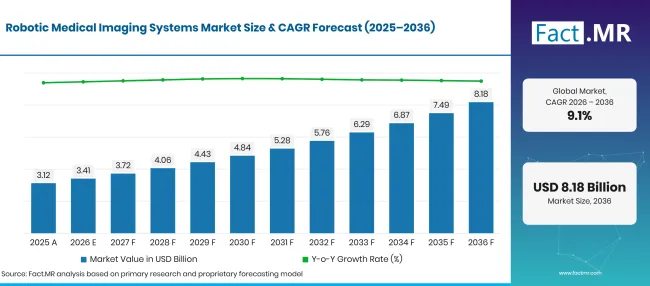
Robotic Medical Imaging Systems Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 3.12 |
| 2026 | Estimation | 3.41 |
| 2036 | Prévisions | 8.18 |
| CAGR 2026 à 2036 | Période de prévision | 9.1% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des systèmes d’imagerie médicale robotisée ?
USD 4.8 milliards d’opportunités absolues entre 2026 et 2036, l’utilisation diagnostique et les hôpitaux constituant la principale base d’achats.
- Moteurs de la demande sur le marché
- Les équipes d’intervention achètent des systèmes d’imagerie motorisée lorsque l’accès autour du patient affecte la rapidité et la cohérence des procédures guidées par image. En mai 2026, Siemens Healthineers a annoncé l’approbation de la FDA pour six systèmes interventionnels Artis, dont la configuration phéno-phénographique robotique Artis montée au sol [1].
- Les laboratoires de cathétérisme accordent de l’importance à l’alignement des images avec le mouvement de l’appareil pendant le traitement. Philips a introduit en octobre 2025 une intégration CT et Azurion qui synchronise les images CT préopératoires avec le mouvement du C-arm pour les interventions coronariennes. [2]
- Les planificateurs hospitaliers doivent prendre en compte le coût d’un système d’imagerie robotisée ainsi que la disposition des chambres et le soutien des services disponibles. L’équipement doit laisser suffisamment d’espace de travail pour le personnel clinique ainsi que pour le bras d’imagerie mobile.
- Segments clés analysés
- Par type de produit : Les systèmes à rayons X représentent 28.4% part en 2026 car les plateformes mobiles en C-arm servent à l’imagerie interventionnelle et chirurgicale.
- Par application : Les diagnostics représentent 52.3% part en 2026, alors que les équipes d’imagerie évaluent les flux de travail automatisés d’examen.
- Par utilisateur final : Les hôpitaux détiennent 54.8% part en 2026, car les salles d’imagerie spécialisée sont souvent accompagnées de services interventionnels et chirurgicaux.
- Par technologie : Les systèmes intégrés par IA capturent 54.8% part en 2026, les logiciels aidant la reconstruction d’images et le guidage des procédures.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les systèmes d’imagerie médicale robotisée rivalisent sur la valeur pratique de déplacer une chaîne d’imagerie autour des patients. Pour un hôpital, une séquence de positionnement plus courte ne crée de la valeur que lorsque la qualité de l’image et l’accès aux salles restent fiables. »
- Implications stratégiques
- Les administrateurs hospitaliers devraient comparer le nombre de procédures prises en charge par une salle d’imagerie avant d’approuver une plateforme robotique.
- Les fabricants d’imagerie doivent documenter comment le mouvement motorisé modifie la position des patients et l’installation des équipements dans des conditions cliniques normales.
- Les équipes cliniques doivent évaluer si le positionnement automatisé laisse suffisamment d’espace pour l’accès du personnel lors d’interventions complexes.
- Les prestataires de services doivent planifier l’étalonnage et les mises à jour logicielles sur une flotte d’imagerie installée.
L’Allemagne devrait afficher 11.7% CAGR, tandis que le Brésil suit à 10.7% alors que les systèmes de santé examinent l’accès à l’imagerie et la capacité clinique. Les États-Unis affichent une vision 9.7% , avec le Royaume-Uni en 8.7%.
Comment le marché des systèmes d’imagerie médicale robotique se répartit-il par segment ?
28.4%radiographie ; 52.3%diagnostiques ; hôpitaux 54.8%; 54.8% intégrée à l’IA en 2026.
Quel type de produit domine ?
Selon Fact.MR analyse, la radiographie détient 28.4% part en 2026.
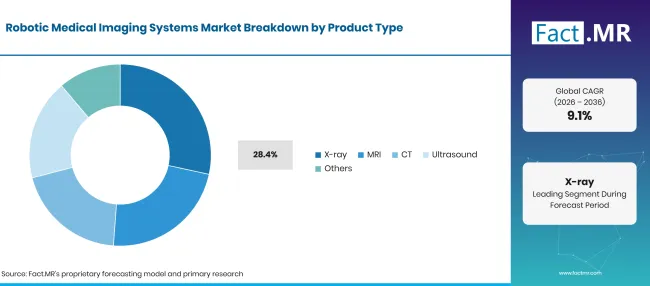
Robotic Medical Imaging Systems Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Rayons X (segment principal) | 28.4% |
| D’autres segments combinés | 71.6% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les plateformes à rayons X motorisées sont utiles lorsque les cliniciens ont besoin d’imagerie pendant une intervention et que le bras en C doit se déplacer autour de la table de procédure. Le matériel IRM sert à l’imagerie des tissus mous et à certains flux de travail guidés par imagerie, bien que l’IRM conventionnelle en salle fixe soit en dehors des limites strictement robotiques. Les systèmes CT soutiennent des interventions planifiées où les scanners guident le placement des instruments. [3]
Qu’est-ce qui mène le segment Application ?
Les diagnostics représentent 52.3% part en 2026.
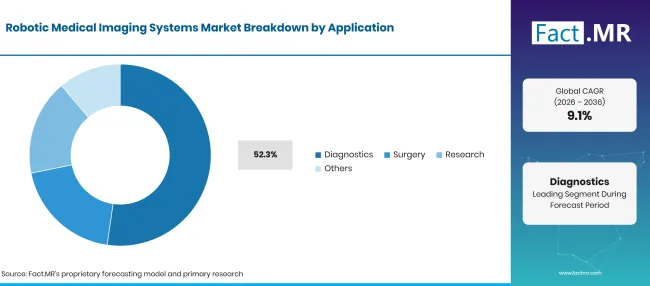
Robotic Medical Imaging Systems Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Diagnostic (segment principal) | 52.3% |
| D’autres segments combinés | 47.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
L’imagerie diagnostique représente la majorité spécifiée des ventes d’applications, car les cliniciens utilisent un positionnement automatisé pour rendre les examens plus cohérents. La chirurgie représente une décision d’équipement distincte où l’imagerie doit rester disponible pendant la procédure. Les sites de recherche examinent les méthodes de balayage robotisée avant une utilisation clinique plus large, en se concentrant souvent sur la manière dont le mouvement affecte l’acquisition d’images. Ces conditions de fonctionnement aident à expliquer les différents choix technologiques au sein des groupes d’applications.
Comment l’achat par l’utilisateur final influence-t-il les ventes ?
Les hôpitaux mènent avec 54.8% part en 2026.
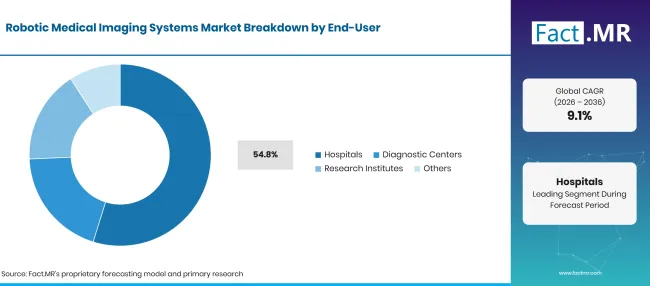
Robotic Medical Imaging Systems Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 54.8% |
| D’autres segments combinés | 45.2% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les hôpitaux peuvent utiliser l’imagerie robotisée en radiologie, chirurgie et soins interventionnels lorsque la conception des chambres le permet. Les centres de diagnostic comparent généralement le débit des patients et les examens répétables, tandis que les sites de recherche évaluent des méthodes de mouvement et de balayage plus spécialisées. La configuration utile dépend du travail effectué par chaque site.
Quelle technologie a la plus grande part de prévision ?
AI-Integrated représente 54.8% part de part en 2026.
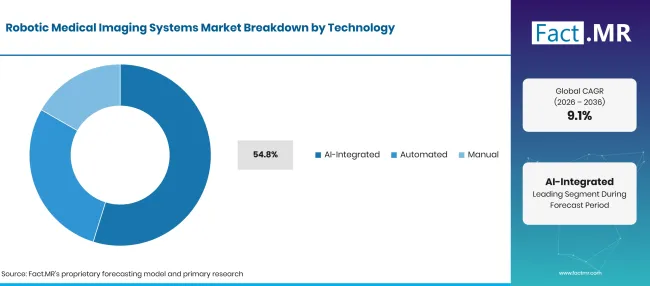
Robotic Medical Imaging Systems Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| IA-Intégré (Segment de premier plan) | 54.8% |
| D’autres segments combinés | 45.2% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les systèmes d’imagerie intégrés par IA appliquent des logiciels à des tâches telles que le traitement des images ou le guidage de l’opérateur à travers des étapes familières. La robotique fait référence au mouvement physique contrôlé, donc l’IA et le mouvement robotique décrivent différentes capacités qui peuvent apparaître sur une même plateforme. Les systèmes automatisés gèrent des séquences de positionnement sélectionnées dans le cadre d’un flux de travail prédéfini, tandis que l’opération manuelle laisse plus d’ajustements au personnel clinique.
Qu’est-ce qui accélère l’adoption sur le marché des systèmes d’imagerie médicale robotisée, et qu’est-ce qui la freine ?
Le positionnement contrôlé des images soutient l’utilisation clinique ; les coûts d’installation et d’approbation des équipements limitent la vitesse d’achat.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Améliorations interventionnelles des salles | +1.0% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Positionnement répétable | +0.8% | Mondial | À court terme (<= 2 ans) |
| Navigation guidée par image | +0.7% | Europe, États-Unis | Moyen terme (2–4 ans) |
| Intégration des flux de travail cliniques | +0.5% | Mondial | Moyen terme (2–4 ans) |
| Automatisation par échographie | +0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Refonte de la pièce hybride | +0.8% | Europe, Amérique du Nord | Moyen terme (2–4 ans) |
| Contrôle robotisé par échographie | +0.6% | Mondial | À long terme (>= 4 ans) |
| Mises à jour logicielles | +0.5% | Mondial | À court terme (<= 2 ans) |
| Couverture du service | +0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Dépenses d’équipement d’équipement | -0.8% | Mondial | À court terme (<= 2 ans) |
| Limites d’installation des pièces | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Besoins en formation clinique | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Approbation et validation | -0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels pays étendent les systèmes d’imagerie médicale robotisée jusqu’en 2036 ?
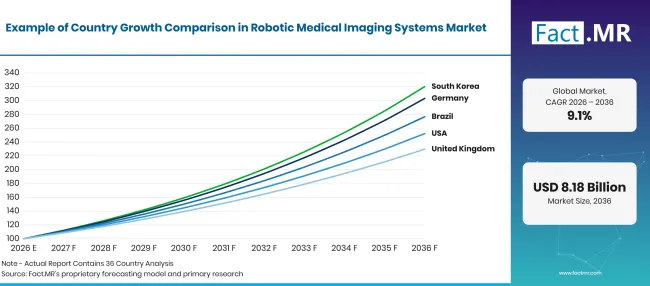
Robotic Medical Imaging Systems Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 11.7% |
| Brésil | 10.7% |
| États-Unis | 9.7% |
| Royaume-Uni | 8.7% |
| Japon | 7.7% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Pourquoi l’Allemagne étend-elle l’adoption de l’imagerie médicale robotique ?
11.7% CAGR, soutenu par des besoins d’imagerie interventionnelle et des mises à niveau des équipements hospitaliers.
Les hôpitaux allemands évaluent l’imagerie robotisée pour les procédures nécessitant un mouvement contrôlé autour de la table de traitement. Statistisches Bundesamt a signalé environ 17.5 millions de cas hospitaliers hospitalisés en 2024 [4]. En cardiologie et en soins vasculaires, les systèmes motorisés C-arm peuvent soutenir les changements de position d’imagerie tout en maintenant un accès clinique au patient.
Comment le Brésil élargit-il l’accès aux systèmes robotiques d’imagerie médicale ?
10.7% CAGR, façonné par l’accès au diagnostic, la capacité de traitement spécialisé et l’entretien des équipements.
Les hôpitaux brésiliens examinent leur capacité d’imagerie à mesure que l’accès aux procédures diagnostiques s’élargit. En juillet 2026, le Ministério da Santé a mis à jour les modalités de paiement couvrant plus de 120 procédures diagnostiques au sein du système SUS [5]. Les plus grands hôpitaux peuvent envisager l’imagerie robotique pour les suites interventionnelles, tandis que les décisions d’achat dépendent également du coût de l’équipement, du personnel formé et d’un support technique local fiable.
Qu’est-ce qui motive les ventes d’imagerie médicale robotisée aux États-Unis ?
9.7% CAGR, influencée par l’innovation des équipements et l’adoption clinique réglementée.
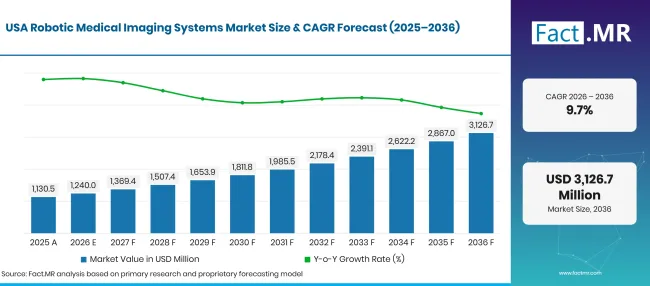
Robotic Medical Imaging Systems Market Forecast Usa | Source: Fact.MR
Les hôpitaux américains prennent en compte l’imagerie robotique lors du remplacement ou de la mise à niveau des équipements utilisés dans les salles de diagnostic et d’intervention. Les systèmes disponibles dans le commerce offrent aux prestataires plus d’options pour un positionnement contrôlé, tandis que les équipes d’achats évaluent l’accès des patients, l’utilisation des chambres, l’approbation des investissements, le support logiciel et les besoins en maintenance avant d’introduire une nouvelle plateforme.
Comment le Royaume-Uni développe-t-il l’utilisation de l’imagerie médicale robotisée ?
8.7% CAGR, lié à la planification des capacités diagnostiques et à l’amélioration des flux de travail hospitaliers.
Les services d’imagerie britanniques évaluent les systèmes robotiques où le mouvement contrôlé peut soutenir des procédures guidées par image et améliorer l’accès autour de la table des patients. Les hôpitaux prennent également en compte la disponibilité des équipements et la conception des salles avant l’installation, car les établissements plus anciens peuvent nécessiter des modifications physiques pour accueillir le matériel d’imagerie motorisée.
Pourquoi le Japon maintient-il une croissance constante de l’imagerie médicale robotique ?
7.7% CAGR, influencé par le remplacement sélectif des équipements et les flux de travail en radiologie établis.
Les hôpitaux japonais évaluent l’imagerie robotisée selon les procédures réalisées et l’espace disponible dans les salles d’imagerie existantes. Fujifilm a mis en place des activités d’imagerie domestique qui soutiennent l’entretien des équipements cliniques. Les hôpitaux envisageant un positionnement motorisé examinent également la qualité des scans, la formation du personnel, la compatibilité des chambres et le support technique à long terme avant de remplacer les systèmes existants.
Qui dirige le marché des systèmes d’imagerie médicale robotisée ?
Siemens Healthineers propose des plateformes Artis incluant une configuration de positionnement robotique. GE HealthCare développe des applications d’imagerie autonome et fournit des équipements motorisés à rayons X. Philips prend en charge les procédures guidées par image via les systèmes Azurion, certains avec une géométrie FlexArm multi-axes.
Fujifilm Holdings et ses opérations de santé, Samsung Medison, Brainlab AGCarestream Health possèdent des portefeuilles d’imagerie couvrant des applications cliniques connexes. Leur inclusion reflète la capacité d’imagerie, mais certains produits spécifiques de mouvement robotique ou de positionnement automatisé doivent être évalués modèle par modèle.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent GE HealthCare Technologies Inc.; Siemens Healthineers AG; Fujifilm Healthcare Corporation; Brainlab AG; et Medtronic plc.
- GE HealthCare Technologies Inc.
- Siemens Healthineers AG
- Fujifilm Healthcare Corporation
- Brainlab AG
- PLC Medtronic
Bibliographie
- [1] Siemens Healthineers. (2026, mai 12). Siemens Healthineers reçoit l’approbation de la FDA pour six nouveaux systèmes interventionnels avec la chaîne d’imagerie par IA Optiq.
- [2] Philips. (2025, octobre 27). Philips introduit l’intégration en laboratoire de cathétérisme qui synchronise automatiquement le scanner préopératoire avec le mouvement du C-arm, ouvrant la voie à la PCI guidée par CT.
- [3] GE HealthCare. (2025, juillet 24). GE HealthCare lance un nouveau système avancé de rayons X numériques pour permettre l’accès et augmenter l’efficacité dans des environnements à haut débit.
- [4] Statistisches Bundesamt (Destatis). (2025, novembre 6).2,0 % mehr stationäre Krankenhausbehandlungen im Jahr 2024.
- [5] Ministério da Saúde. (juillet 252026 ). Ministério da Santé actualiza des valeurs pour l’offre de tomografias e ressonâncias na rede privada pelo SUS.
- [6] Département de la Santé et des Soins Sociaux. (2026, avril 13). Les patients du NHS reçoivent des tests et des examens plus rapides près de chez eux.
Ce rapport répond
- Le rapport évalue l’imagerie robotique dans des contextes diagnostiques et interventionnels.
- L’analyse produit distingue les plateformes de positionnement à rayons X des équipements d’IRM, de scanner et d’échographie avec des niveaux d’automatisation variables.
- L’analyse d’application évalue le travail diagnostique séparément de la chirurgie et de l’utilisation en recherche.
- Les perspectives pays comparent l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon.
- L’analyse concurrentielle explique pourquoi les portefeuilles d’imagerie à l’échelle des fournisseurs doivent être distingués des capacités des dispositifs robotiques.
Que couvre le marché des systèmes d’imagerie médicale robotique ?
Ce marché couvre les systèmes d’imagerie dans lesquels le mouvement mécanique contrôlé contribue à l’acquisition d’imagerie ou à l’orientation des procédures. Les systèmes pertinents incluent des C-arms robotiques et des plateformes d’échographie automatisées sélectionnées.
Qu’est-ce qui est inclus dans le périmètre ?
Le scope comprend des systèmes robotisés de radiographie pour les salles d’intervention et des équipements d’imagerie automatisés avec mouvement contrôlé. L’imagerie diagnostique et le guidage chirurgical sont couverts lorsque l’appareil remplit cette fonction. Les hôpitaux et centres de diagnostic sont évalués comme acheteurs d’équipements. La répartition technologique inclut les catégories IA-Intégrée, Automatisée et Manuelle.
Qu’est-ce qui est exclu de la portée ?
Les scanners fixes conventionnels avec uniquement un logiciel de traitement d’image sont exclus, sauf si l’appareil inclut le contrôle d’imagerie robotique ou motorisé pertinent. Les robots chirurgicaux sans système d’imagerie intégré se situent hors des limites de l’équipement d’imagerie. Les logiciels d’analyse d’image autonomes sont également exclus lorsqu’ils sont vendus séparément du système spécifié.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
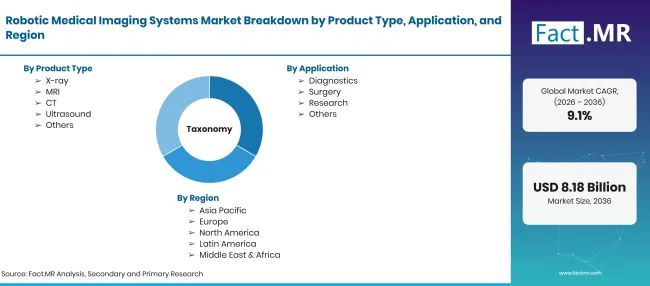
Robotic Medical Imaging Systems Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 à USD milliards d’ici 2036, soit CAGR |
| Définition du marché | Systèmes d’imagerie médicale avec positionnement robotisé ou motorisé utilisés dans les flux de travail d’imagerie clinique |
| Type de produit | Radiographie ; IRM ; CT ; Échographie ; Autres |
| Application | Diagnostic ; Chirurgie ; Recherche ; Autres |
| Utilisateur final | Hôpitaux ; Centres de diagnostic ; Instituts de recherche ; Autres |
| Technologie | IA-Intégré ; Automatisé ; Manuel |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | GE HealthCare Technologies Inc.; Siemens Healthineers AG; Fujifilm Healthcare Corporation; Brainlab AG; et Medtronic plc |
| Période de prévision | 2026 à 2036 |
| Approche | Classification des équipements, évaluation des flux de travail cliniques, perspectives pays et développements produits publiés |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- IRM
- Échographie
-
Par application
- Chirurgie
- Autres
- Hôpitaux
- Instituts de recherche
-
Par technologie
- IA-Intégrée
- Automatisé
- Manuel
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des systèmes d’imagerie médicale robotique en 2026 ?
Quelles CAGR sont prévues pour 2026 à 2036 ?
Quel type de produit mène en 2026 ?
Quelle application détient la part principale ?
Quelles sont les principales entreprises du marché des systèmes d’imagerie médicale robotisée ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF