- Market Value (2025): USD 82.6 Mn
- Estimated Value (2026): USD 88.0 Mn
- Forecast Value (2036): USD 164.5 Mn
- CAGR (2026-2036): 6.5%
Quelle est la valeur prévue du marché des microcomposants semi-conducteurs d’ici 2036 ?
USD 87.96 milliards en 2026 pour USD 164.49 milliards d’ici 2036, à un 6.5% CAGR.
- Fact.MR place le marché des microcomposants semi-conducteurs à USD 82.6 milliards en 2025, constituant la base du cycle d’expansion actuel.
- Les revenus devraient passer de USD 88.0 milliards en 2026 à USD 164.5 milliards d’ici 2036, à mesure que davantage de traitements se déplacent vers les véhicules, les équipements connectés et les nœuds de calcul distribué.
- Cela se traduit par une 6.5% CAGR entre 2026 et 2036. La croissance est assurée par une teneur en silicium plus élevée par système plutôt que par des livraisons unitaires seules, en particulier dans les serveurs en périphérie, les véhicules définis par logiciel et les centres de données riches en accélérateurs.
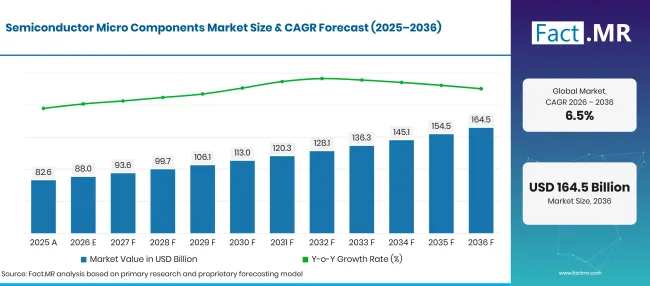
Factmr Semiconductor Micro Components Market Forecast Global | Source: Fact.MR
| Valeur marchande (USD milliards) | ||
|---|---|---|
| 2025 | Réel | 82.6 |
| 2026 | Estimation | 88.0 |
| 2036 | Prévisions | 164.5 |
| CAGR 2026 à 2036 | Période de prévision | 6.5% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des microcomposants semi-conducteurs ?
La prévision ajoute USD 76.53 milliards de dollars de valeur annuelle sur le marché entre 2026 et 2036. Les microprocesseurs et la logique en silicium restent le cœur de la fabrication, tandis que les contrôleurs spécifiques aux applications et les dispositifs de traitement du signal élargissent le vivier de revenus adressable.
- Moteurs de la demande sur le marché
- Les opérateurs d’infrastructures de données à hyperéchelle s’approvisionnent de plus en plus sur des microprocesseurs à haute densité pour accélérer les charges de calcul parallèles et la modélisation algorithmique à travers les réseaux distribués. L’Association de l’industrie des semi-conducteurs a rapporté que les ventes mondiales de l’industrie des semi-conducteurs ont atteint USD 630.5 milliard en 2024, augmentant d' 19.1% année en année alors que les investissements en infrastructures numériques augmentaient [1]. Les opérateurs cloud privilégient les plateformes micro-composants qui offrent des performances en virgule flottante élevées par watt afin de contenir les budgets thermiques des centres de données.
- Les fabricants d’équipements automobiles d’origine intègrent des microcontrôleurs spécialisés et des processeurs de signal numériques pour coordonner l’électrification de la chaîne motopropulsion et des suites avancées d’assistance à la conduite. Les architectures électriques modernes des véhicules exigent des plateformes en silicium avec une conformité à la sécurité fonctionnelle au niveau matériel et une durabilité opérationnelle accrue sous des cycles thermiques extrêmes. Les fournisseurs de composants alignent les calendriers de fabrication des plaquettes avec les calendriers de production automobiles de premier niveau pour éviter les perturbations de la chaîne de montage.
- Les architectes d’appareils électroniques grand public spécifient des composants micro ultra-faible consommation pour prolonger la durée de vie des batteries dans les portables connectés et les terminaux informatiques personnels. Les concepteurs privilégient les dispositifs multi-cœurs système-on-puce qui unifient le traitement central, le rendu graphique et la perception machine sur les empreintes compactes de la puce. Les spécialistes de l’emballage déploient des techniques d’échelle au niveau des plaquettes pour minimiser les parasites et économiser la surface des circuits imprimés.
- Les fabricants de matériel de télécommunications intègrent des microcomposants robustes dans les stations de base de nouvelle génération et les commutateurs optiques de transport pour soutenir la transmission à haut débit. L’infrastructure réseau nécessite des microcircuits intégrés capables de traiter des flux de paquets avec un minimum de gigue tout en supportant des conditions extérieures difficiles dans les cabines. Un contrôle environnemental rigoureux assure une continuité ininterrompue du service entre les sites cellulaires métropolitains.
- Segments clés analysés
- La composition des composants restera dirigée par le processeur, mais la raison est structurelle : les serveurs d’entreprise et les plateformes de contrôle industriel nécessitent une gestion des instructions à haut débit, tandis que les microcontrôleurs absorbent les volumes d’unités beaucoup plus importants créés par les fonctions embarquées. Cette combinaison maintient les microprocesseurs en avance en valeur même lorsque les contrôleurs prolifèrent sur les véhicules et les appareils.
- L’électronique grand public devrait contribuer 32.5% de la demande de 2026, car les appareils compacts nécessitent des fonctions de traitement, de connectivité et de gestion de l’énergie de plus en plus denses. L’électronique automobile représente l’opportunité de changement le plus rapide, car le calcul centralisé et le contrôle de domaine remplacent plusieurs unités de contrôle électroniques autonomes.
- Le silicium conserve une part 81.4% en 2026 car son écosystème de fabrication, ses bibliothèques de conception et son infrastructure d’emballage sont difficiles à remplacer à grande échelle. L’arséniure de gallium et le carbure de silicium restent des alternatives sélectives plutôt que universelles, gagnant là où le comportement radiofréquence, la tolérance à la tension ou la performance thermique l’emportent sur le coût.
- Les fabricants d’appareils intégrés sont en tête avec une part 58.2% en 2026 car la propriété de la conception, de la fabrication et de la qualification raccourcit les boucles de contrôle pour les programmes à forte valeur. Les fournisseurs sans usine restent influents dans les conceptions numériques à cycle rapide, mais dépendent de la capacité de fonderie et de la disponibilité avancée des emballages.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La consommation de microcomposants semi-conducteurs connaît un changement structurel transformateur alors que les charges de travail passent des salles de serveurs centralisées aux nœuds de calcul en périphérie. Les architectes systèmes passent des dies monolithiques à des topologies modulaires multi-chiplets interconnectées via des tissus d’emballage haute densité. Les fonderies qui réussiront à étendre des solutions d’emballage avancées et à offrir des améliorations de performance énergétique vérifiées réaliseront des gains de conception substantiels dans l’électronique grand public, les réseaux télécoms et les plateformes automobiles. »
- Implications stratégiques
- Les fabricants de semi-conducteurs investissent massivement dans des emballages multi-puces avancés, utilisant des interposeurs en silicium 2.5D et 3D pour contourner les limites des réticules physiques conventionnels. Le National Institute of Standards and Technology et le Département du Commerce des États-Unis ont alloué USD 1.4 milliards de subventions pour le programme CHIPS afin de déployer des supports d’emballage avancés et des installations pilotes [2].
- Les opérateurs de fonderie et les consortiums de recherche déploient la modélisation des jumeaux numériques sur les lignes de fabrication de plaquettes afin d’optimiser la planification des outils et la réduction des défauts lors de séquences lithographiques complexes. Le NIST a attribué les Semiconductor Research Corporation USD 285 millions pour établir des instituts nationaux de recherche sur les jumeaux numériques visant à compresser les cycles de développement des prototypes physiques [3].
- Les fabricants de dispositifs de premier rang élargissent leurs réserves de capacité de fonderie à long terme afin de sécuriser les allocations critiques de wafers avant le lancement de la nouvelle génération de plateformes. Une planification proactive de la capacité sur plusieurs années protège la disponibilité des composants contre les chocs d’approvisionnement régionaux inattendus et les goulots d’étranglement des matériaux d’emballage.
- Les centres d’ingénierie des semi-conducteurs construisent des environnements de test collaboratifs pour valider les standards émergents d’interconnexion chiplet à travers des modules en silicium multi-fournisseurs. Le NIST a confirmé la sélection du Arizona State University Research Park comme site du troisième site phare de R&D de CHIPS for America pour accélérer les transitions de prototypage [4].
Le Japon devrait progresser à un 8.4% CAGR, tandis que le Royaume-Uni progresse à 8.0%, porté par la conception spécialisée de microcomposants et l’assemblage régional d’électronique automobile. Le Brésil enregistre une croissance 6.6% , soutenue par l’intégration du matériel grand public local et la modernisation régionale des télécommunications. Les États-Unis enregistrent un 5.9% CAGR, soutenus par l’expansion de l’infrastructure cloud des entreprises et des investissements dans la fabrication de plaquettes nationales. L’Allemagne connaît une croissance à 4.9%, soutenue par des contrôles d’automatisation industrielle et une fabrication automobile de précision.
Qu’est-ce qui accélère l’adoption du marché des microcomposants semi-conducteurs, et qu’est-ce qui la freine ?
La prolifération de matériel de périphérie compatible avec l’IA, l’électrification des véhicules et la migration continue dans le cloud des entreprises stimulent une forte demande de composants. Les dépenses d’investissement élevées dans la fabrication de plaquettes, les contraintes d’outils de lithographie et les restrictions géopolitiques commerciales freinent une expansion sans friction du marché.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Mise à l’échelle parallèle du calcul en centres de données cloud | +1.2% | Amérique du Nord, Asie de l’Est | À court terme (<= 2 ans) |
| Électrification par contrôleur zonal automobile | +1.0% | Europe, Asie de l’Est, États-Unis | Moyen terme (2–4 ans) |
| Intégration de l’IA en périphérie dans les portables mobiles | +0.9% | Mondial | Moyen terme (2–4 ans) |
| Adoption d’emballages hétérogènes multi-chiplets | +0.7% | États-Unis, Asie de l’Est | Moyen terme (2–4 ans) |
| Mises à niveau avancées des stations réseau 5G | +0.5% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Dies accélérateurs de traitement neuronal dédiés | +1.1% | Mondial | À court terme (<= 2 ans) |
| Intégration optique co-emballée par photonique sur silicium | +0.8% | États-Unis, Europe | Moyen terme (2–4 ans) |
| Modules hybrides de puissance et de logique à large bande passante | +0.6% | Europe, Japon | Moyen terme (2–4 ans) |
| Architectures embarquées RISC-V à standard ouvert | +0.5% | Asie-Pacifique, Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts extrêmes d’outillage de fabrication sub-nanométriques | -0.9% | Mondial | À court terme (<= 2 ans) |
| Étancheté avancée de l’alimentation des substrats d’emballage | -0.7% | Asie de l’Est, Amérique du Nord | Moyen terme (2–4 ans) |
| Réglementations mondiales sur l’exportation de l’offre de semi-conducteurs | -0.6% | États-Unis, Europe, Asie | Moyen terme (2–4 ans) |
| Limites de gestion thermique dans les châssis compacts | -0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Quels pays étendent le marché des microcomposants semi-conducteurs jusqu’en 2036 ?
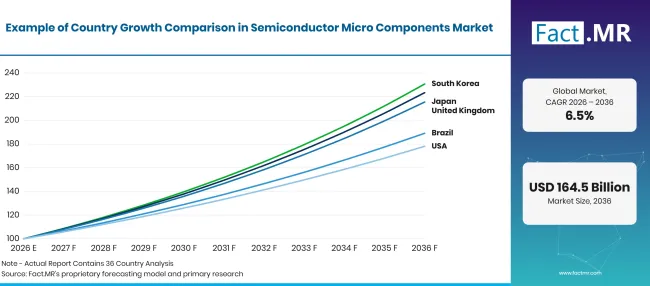
Factmr Semiconductor Micro Components Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Japon | 8.4% |
| Royaume-Uni | 8.0% |
| Brésil | 6.6% |
| États-Unis | 5.9% |
| Allemagne | 4.9% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Pourquoi le Japon accélère le déploiement des microcomposants semi-conducteurs ?
8.4% CAGR, porté par les mises à niveau de l’automatisation industrielle, la centralisation du contrôle électronique automobile et les initiatives de fabrication nationale de semi-conducteurs.
Les fabricants japonais de machines de précision et les fournisseurs automobiles de premier plan intégrent activement des microcontrôleurs avancés et des processeurs de signaux d’image dans la robotique industrielle et les plateformes de véhicules de nouvelle génération. Le gouvernement et les consortiums privés investissent massivement dans des fonderies de semi-conducteurs avancées et des laboratoires de recherche pour sécuriser les chaînes d’approvisionnement nationales en composants automobiles et d’automatisation. Les distributeurs de composants rapportent une augmentation des commandes de microcomposants économes en énergie, adaptés aux lignes d’automatisation industrielles et à la robotique intelligente.
Comment le Royaume-Uni étend-il l’adoption des microcomposants semi-conducteurs ?
8.0% CAGR, soutenu par des clusters de conception de propriété intellectuelle en semi-conducteurs, des investissements dans les infrastructures télécommunications et le développement de l’électronique aérospatiale.
Les maisons de conception sans usine britanniques et les centres de recherche technique sont à l’avant-garde de l’innovation dans l’architecture des processeurs, les configurations de cœurs à faible consommation et le matériel de sécurité embarqué. Les intégrateurs de systèmes dans les secteurs aérospatial, de la défense et des télécommunications britanniques exigent des microcomposants à haute fiabilité certifiés pour un fonctionnement continu sous une forte pression environnementale. L’augmentation des investissements dans les réseaux nationaux de communications sans fil et les équipements terrestres satellites favorise l’acquisition d’unités spécialisées de traitement du signal numérique.
Quels facteurs soutiennent la croissance au Brésil ?
6.6% CAGR, propulsé par l’assemblage d’électronique grand public dans les zones franches et l’expansion des infrastructures de télécommunications.
Les fabricants brésiliens d’électronique sous contrat situés à Manaus et dans les ceintures industrielles du sud-est consomment de grandes quantités de microprocesseurs et de microcontrôleurs pour les électroménagers grand public, les téléviseurs et les smartphones. Les opérateurs de réseaux mobiles étendent leur infrastructure cellulaire pour élargir la couverture des données à haut débit, générant une demande constante pour des microcomposants en bande de base. Les usines locales d’assemblage automobile intègrent également davantage d’unités de contrôle électroniques dans les véhicules particuliers pour satisfaire aux obligations régionales de sécurité.
Qu’est-ce qui maintient des ventes régulières aux États-Unis ?
5.9% CAGR, soutenue par des investissements cloud à grande échelle, des achats d’électronique aérospatiale et une expansion de la fabrication de plaquettes nationales.
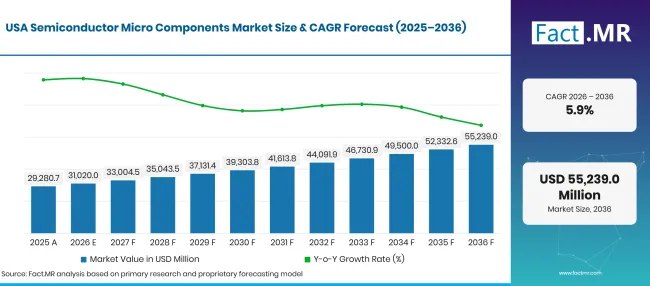
Factmr Semiconductor Micro Components Market Forecast Usa | Source: Fact.MR
Les fournisseurs de services cloud américains et les opérateurs de serveurs d’entreprise représentent39le segment de clients le plus lucratif pour les microprocesseurs de serveurs avancés et les puces d’accélérateurs. Intel Corporation a déclaré un chiffre d’affaires annuel 2024 de USD 53.1 milliards tout en investissant substantiellement dans la fabrication et les lignes d’emballage de wafers de nouvelle génération pour soutenir des architectures logiques à haute densité [5]. Les sous-traitants de la défense et les fabricants aérospatiaux achètent en continu des microcomposants tolérants aux radiations et à haute fiabilité pour les systèmes avioniques critiques.
Pourquoi l’Allemagne maintient-elle la demande industrielle pour les microcomposants ?
4.9% CAGR, guidé par des améliorations de l’architecture électronique automobile et des programmes d’automatisation industrielle 4.0 usine.
Les fabricants allemands d’équipements automobiles d’origine et les constructeurs de machines industrielles exigent des microcomposants certifiés qui respectent des normes strictes de sécurité fonctionnelle et de compatibilité électromagnétique. Les usines industrielles de Bavière et de Bade-Wurtemberg intègrent des microcontrôleurs embarqués dans des unités d’entraînement automatisées, des passerelles de capteurs et des nœuds de surveillance d’usine. Les équipes d’ingénierie mettent l’accent sur des cycles de vie prévisibles sur plusieurs années des composants et une documentation transparente de la chaîne d’approvisionnement afin d’assurer une fabrication ininterrompue des équipements industriels.
Qui dirige le marché des microcomposants semi-conducteurs ?
Intel Corporation et Samsung Electronics occupent des positions dominantes dans l’informatique commerciale et la production de microcomposants intégrés à la mémoire, tirant parti de gammes de lithographie avancées et de programmes de R&D de plusieurs milliards de dollars. Taiwan Semiconductor Manufacturing Company (TSMC) est le principal partenaire de fonderie pour les innovateurs mondiaux de la logique sans fabrication, fabriquant des matrices de processeur de pointe utilisant la lithographie ultraviolette extrême de pointe. Qualcomm Incorporated et Broadcom Inc. dirigent la fourniture de systèmes mobiles sur puce haute performance, de processeurs de communication sans fil et de silicium de routage.
Texas Instruments Incorporated propose un vaste portefeuille de microcontrôleurs analogiques intégrés et de processeurs de signal numériques pour les applications industrielles et automobiles. NVIDIA Corporation et Advanced Micro Devices (AMD) dominent les architectures de traitement parallèle, les moteurs graphiques haute performance et les microprocesseurs spécialisés pour centres de données. Micron Technology et SK Hynix proposent des architectures mémoire à haute bande passante étroitement intégrées qui interagissent directement avec des piles logiques micro-composants avancées. Des revues complètes Fact.MR du marché de l’emballage des semi-conducteurs, des processeurs embarqués et industriels détaillent comment les alliances stratégiques d’emballage dictent le positionnement sur le marché.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Intel Corporation; Samsung Electronics ; TSMC ; Qualcomm ; Broadcom ; Texas Instruments ; NVIDIA ; AMD ; Micron Technology ; et SK Hynix.
- Intel Corporation
- Samsung Electronics
- TSMC
- Qualcomm
- Broadcom
- Texas Instruments
- NVIDIA
- AMD
- Technologie Micron
- SK Hynix
Bibliographie
- [1] Association de l’industrie des semi-conducteurs. (2025, février 7). Les ventes mondiales de semi-conducteurs augmentent 19.1% en 2024 ; croissance à deux chiffres projetée pour 2025.
- [2] Institut national des normes et de la technologie. (2025, janvier 16). Le département du Commerce des États-Unis annonce1.4 milliards de dollars en subventions finales pour soutenir la prochaine génération d’emballages avancés en semi-conducteurs américains.
- [3] Institut National des Normes et de la Technologie. (2025, janvier 14). L’administration Biden-Harris attribue Semiconductor Research Corporation Manufacturing Consortium Corporation 285millions de dollars au nouvel institut CHIPS Manufacturing USA pour jumeaux numériques.
- [4] Institut national des normes et de la technologie. (2025, janvier 10). L’administration Biden-Harris annonce que le parc de recherche de l’Université d’État de l’Arizona est le site prévu pour un troisième centre phare de R&D de CHIPS for America.
- [5] Intel Corporation. (2025, janvier 30). Intel rapporte les résultats financiers du quatrième trimestre et de l’année 2024.
Ce rapport répond
- Le rapport évalue l’adoption de la technologie sur les microprocesseurs, microcontrôleurs et processeurs de signal numérique.
- Les évaluations d’application détaillent pourquoi l’électronique grand public et l’électronique automobile absorbent la plus grande part de la production de micro-composants.
- L’analyse au niveau des pays étudie les facteurs permettant au Japon et au Royaume-Uni d’atteindre des taux de croissance plus rapides.
- Les comparaisons de matériaux examinent pourquoi le silicium conserve une domination structurelle à long terme sur les semi-conducteurs composés dans la fabrication logique.
- Le profilage concurrentiel établit des références sur la capacité de fabrication, les feuilles de route pour l’emballage de chiplets et les partenariats de fonderie auprès des principaux fournisseurs de semi-conducteurs.
Que couvre le marché des microcomposants semi-conducteurs ?
Le marché englobe des circuits intégrés monolithiques et à chiplets conçus pour exécuter la logique programmée, traiter des signaux en temps réel et contrôler des fonctions électroniques périphériques. Il suit les dispositifs logiques installés dans des ordinateurs personnels, des serveurs cloud, des unités de contrôle électronique automobile, des téléphones mobiles et des machines industrielles. L’analyse intègre des recherches connexes Fact.MR semi-conducteurs sur le matériel informatique et les dispositifs microélectroniques.
Qu’est-ce qui est inclus dans le périmètre ?
Le champ d’application couvre les expéditions marchandes et captives de microprocesseurs, microcontrôleurs et processeurs de signal numériques vendus sous forme de composants emballés ou de modules multi-puces. Les revenus reflètent les ventes de composants semi-conducteurs finis reconnues par les fabricants de dispositifs et les fonderies. Les structures d’emballage avancées, incluant les interposeurs 2.5D et les packages de niveau wafer à éventail de vents, sont évaluées dans les limites de revenus des composants.
Qu’est-ce qui est exclu de la portée ?
Le champ exclut les composants semi-conducteurs discrets tels que les diodes individuelles, transistors et résistances ou condensateurs passifs. Les modules mémoire standard (DRAM et NAND flash) vendus comme unités de stockage autonomes sont exclus du total des micro-composants. Les équipements de fabrication de plaquettes en silicium, les frais de licence logiciels d’automatisation de la conception électronique et les lingots de silicium bruts non traités sont hors des limites du rapport.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
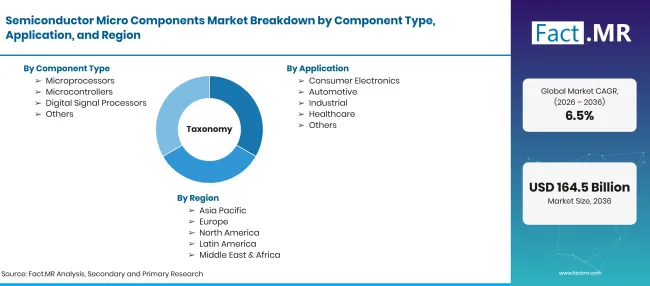
Factmr Semiconductor Micro Components Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à 6.5% CAGR |
| Définition du marché | Circuits logiques semi-conducteurs intégrés, y compris microprocesseurs, microcontrôleurs et processeurs de signaux numériques, conçus pour le calcul et le contrôle. |
| Type de composant | Microprocesseurs ; Microcontrôleurs ; Processeurs de signal numérique ; Autres |
| Application | Électronique grand public ; Automobile ; Industrie ; Santé ; Autres |
| Matériel | Silicium ; Arséniure de Gallium ; Carbure de silicium ; Autres |
| Utilisateur final | TI et Télécommunications ; BFSI ; Santé ; Automobile ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | le Japon ; Royaume-Uni; Brésil ; États-Unis; Allemagne |
| Entreprises profilées | Intel Corporation; Samsung Electronics ; TSMC ; Qualcomm ; Broadcom ; Texas Instruments ; NVIDIA ; AMD ; Micron Technology ; SK Hynix |
| Période de prévision | 2026 à 2036 |
| Approche | Analyse des données d’expédition des fonderies de wafers, des indices de capacité d’emballage, des statistiques commerciales et des discussions principales avec les concepteurs de fabless et les OEMs |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Comment le marché est-il segmenté ?
-
Par type de composant
- Microprocesseurs
- Microcontrôleurs
- Processeurs de signal numériques
- Autres
-
Par application
- Électronique grand public
- Automobile
- Industriel
- Soins de santé
- Autres
-
Par matériau
- Silicium
- Arséniure de gallium
- Carbure de silicium
- Autres
-
Par utilisateur final
- Informatique et télécommunications
- BFSI
- Soins de santé
- Automobile
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des microcomposants semi-conducteurs en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de composant se dirige ?
Quel matériau mène ?
Quelles entreprises participent aux composants micro-conducteurs ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF