- Market Value (2025): USD 4.82 Bn
- Estimated Value (2026): USD 5.28 Bn
- Forecast Value (2036): USD 13.1 Bn
- CAGR (2026-2036): 9.5%
Quelle est la prévision du marché des onduleurs solaires monophasés d’ici 2036 ?
USD 5.3 milliards en 2026 pour USD 13.1 milliards d’ici 2036, à un 9.5% CAGR.
- Selon Fact.MR analyse, le marché des onduleurs solaires monophasés a atteint USD 4.82 milliards en 2025.
- La demande passera de USD 5.28 milliards en 2026 à USD 13.1 milliards d’ici 2036.
- Le marché devrait enregistrer une CAGR 9.5% entre 2026 et 2036, les installateurs résidentiels et les petits propriétaires immobiliers investissant dans des équipements solaires sur toit.
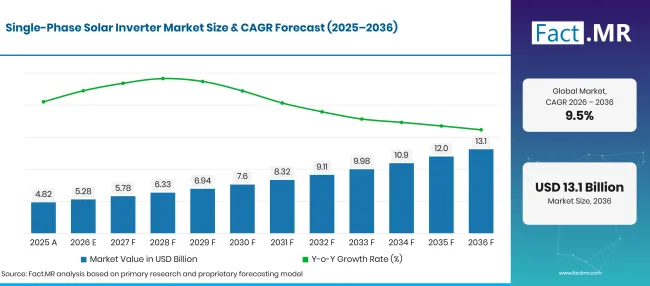
Factmr Single Phase Solar Inverter Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Estimation historique | 4.8 |
| 2026 | Estimation | 5.3 |
| 2036 | Prévisions | 13.1 |
| CAGR 2026 à 2036 | Période de prévision | 9.5% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des onduleurs solaires monophasés ?
USD 7.8 milliards d’opportunités absolues de 2026 à 2036, portées par les onduleurs à fil et les installations résidentielles.
- Moteurs de la demande sur le marché
- Les installateurs solaires domestiques choisissent des onduleurs adaptés à la fois à l’alimentation électrique monophasée de la propriété et à la sortie des panneaux de toit. Un ajustement correct permet au système de fonctionner comme prévu et de maintenir l’installation dans le cadre prévu.
- Les entrepreneurs électriciens préfèrent des instructions claires pour le câblage et un support technique fiable lors de l’installation des systèmes de toiture. Des exigences d’approbation simples les aident également à planifier les travaux avec moins de retards.
- Les propriétaires comparent souvent les fonctionnalités de surveillance et les possibles agrandissements de batterie lorsqu’ils choisissent un onduleur pour un système solaire résidentiel.
- Les propriétaires de petits locaux commerciaux choisissent généralement la capacité des onduleurs après avoir examiné l’espace de toiture utilisable et la consommation d’électricité pendant les heures de travail.
- Segments clés analysés
- Par type : Les onduleurs de chaîne représentent 54.1% part de part en 2026, reflétant son utilisation dans des ensembles complets de toitures résidentielles.
- Par application : Le secteur résidentiel devrait représenter 58.3% part en 2026, car les systèmes domestiques utilisent des onduleurs compacts adaptés aux connexions monophasées.
- Par connectivité : Grid-Tied détient 72.4% part en 2026, en référence aux installations qui exportent l’électricité solaire excédentaire éligible.
- Par puissance nominale : Jusqu’à 3 kW devrait représenter 39.9% part de part en 2026, desservant des réseaux plus petits et des connexions à faible capacité.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La compatibilité électrique est essentielle pour choisir un onduleur solaire monophasé. Les installateurs comparent les règles locales du réseau, l’accès au service et le prix avant de recommander une unité. La conception du toit aide ensuite à déterminer si une conversion au niveau de l’onduleur ou du tableau est plus adaptée. »
- Implications stratégiques
- Les fabricants d’onduleurs peuvent aider les installateurs en facilitant la recherche des réglages de réseau approuvés et des documents de connexion locaux avant le choix d’un modèle.
- Les distributeurs peuvent soutenir les installateurs résidentiels en stockant des puissances courantes communes et en identifiant clairement les modèles de remplacement compatibles. La disponibilité locale facilite également l’organisation des visites de service.
- Les installateurs résidentiels comparent les conditions de garantie, le service de dépannage et les prix des équipements ensemble. L’accès à un service fiable influence souvent le modèle recommandé.
- Des écrans de surveillance clairs aident les propriétaires à comprendre la production solaire et à identifier quand leur système pourrait nécessiter une intervention. Les fabricants peuvent rendre ces fonctions plus faciles à utiliser sans ajouter une complexité inutile.
Le Japon devrait enregistrer un 12.1% CAGR, tandis que l’Allemagne devrait atteindre 11.7% jusqu’en 2036. Les États-Unis devraient progresser à 10.2% alors que les équipements solaires domestiques seront installés et remplacés. Le Royaume-Uni affiche des perspectives 9.8% , tandis que le Brésil devrait enregistrer 8.9% à mesure que la production distribuée continue de façonner les achats solaires.
Comment le marché des onduleurs solaires monophasés se répartit-il par segment ?
L’onduleur de chaîne détient 54.1%; Les comptes résidentiels représentent 58.3%; Les câbles reliés au réseau avec 72.4%; Jusqu’à 3 kW de capture 39.9% en 2026.
Quel type domine ?
String Inverter détient 54.1% part en 2026.
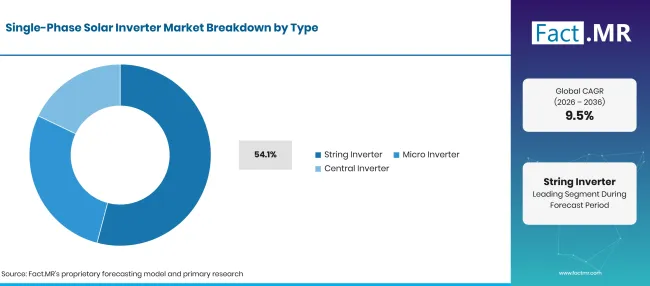
Factmr Single Phase Solar Inverter Market Breakdown Type | Source: Fact.MR
| Type | Partager (2026) |
|---|---|
| Onduleur à chaîne (segment principal) | 54.1% |
| D’autres segments combinés | 45.9% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les onduleurs à chaîne relient une série de modules solaires à une unité de conversion. Les installateurs comparent la taille du système avec la capacité d’inverseur et l’espace mural disponible. Les micro-onduleurs convertissent plutôt la sortie des panneaux au niveau du module, ce qui convient à certains toits complexes. Les équipements à onduleur central sont principalement associés à des installations plus grandes et sortent de l’application résidentielle monophasée typique.
Qu’est-ce qui mène le segment Application ?
Le secteur résidentiel représente 58.3% part en 2026.
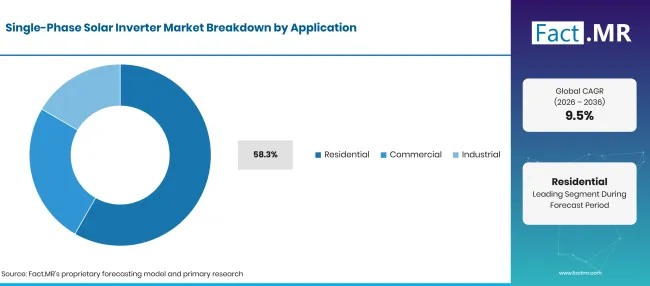
Factmr Single Phase Solar Inverter Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Résidentiel (segment principal) | 58.3% |
| D’autres segments combinés | 41.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les ventes résidentielles se concentrent sur des systèmes de toiture adaptés à la consommation électrique domestique et aux limites locales de connexion. Les entrepreneurs électriciens choisissent des équipements adaptés à l’approvisionnement du bien et permettant un tracé de câbles pratique. Les locaux commerciaux peuvent également utiliser des équipements monophasés pour les petits systèmes de toiture, bien que les grands sites nécessitent généralement d’autres configurations électriques. Les utilisateurs industriels évaluent généralement une conversion de puissance de sortie plus élevée lorsque les charges électriques dépassent les connexions monophasées plus petites.
Comment la connectivité façonne-t-elle la demande ?
Grid-Tied détient 72.4% part en 2026.
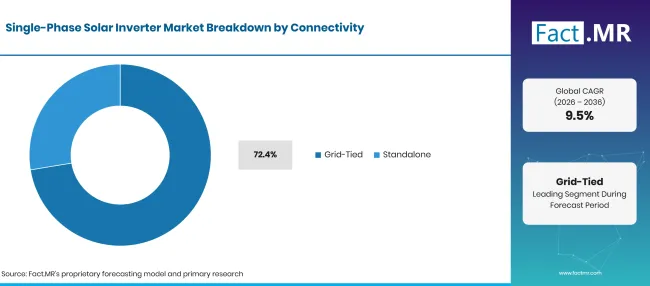
Factmr Single Phase Solar Inverter Market Breakdown Connectivity | Source: Fact.MR
| Connectivité | Partager (2026) |
|---|---|
| Quadrillage (segment de tête) | 72.4% |
| D’autres segments combinés | 27.6% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les onduleurs connectés au réseau synchronisent la production solaire avec l’alimentation électrique locale afin que les systèmes adaptés puissent utiliser ou exporter l’électricité produite. Les installateurs doivent respecter les exigences de connexion de l’opérateur réseau local. Les systèmes autonomes desservent des sites où l’électricité doit être utilisée sans liaison réseau et nécessitent généralement une coordination plus stricte avec les batteries ou autres équipements. Pour les foyers ordinaires déjà connectés au réseau, un modèle connecté au réseau approuvé peut réduire la complexité du système.
Quelle note de puissance sert la base la plus large ?
Jusqu’à 3 kW capturent 39.9% part en 2026.
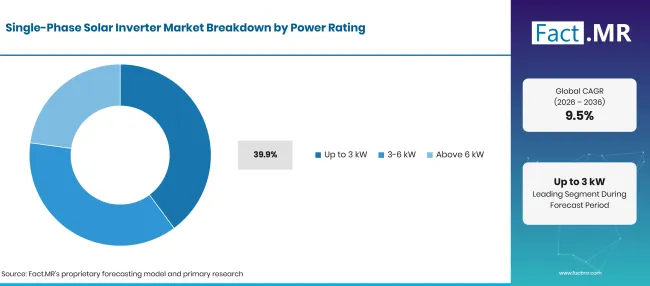
Factmr Single Phase Solar Inverter Market Breakdown Power Rating | Source: Fact.MR
| Puissance nominale | Partager (2026) |
|---|---|
| Jusqu’à 3 kW (segment de tête) | 39.9% |
| D’autres segments combinés | 60.1% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les onduleurs d’une capacité allant jusqu’à 3 kW conviennent aux installations solaires plus petites où la surface de toit ou la consommation d’électricité limitent les besoins de production. La catégorie 3à6 kW couvre les ensembles résidentiels plus grands et les locaux plus petits nécessitant une production diurne supplémentaire. Les produits supérieurs à 6 kW nécessitent un examen plus approfondi des limites de connexion et de savoir si le bâtiment utilise une alimentation monophasée ou multiphasée. Les installateurs évaluent l’onduleur selon la capacité des panneaux et la puissance attendue, au lieu de choisir uniquement sur la nominalité.
Qu’est-ce qui accélère l’adoption du marché des onduleurs solaires monophasés, et qu’est-ce qui la freine ?
Les installations solaires sur les toits génèrent des ventes d’onduleurs, tandis que les approbations du réseau et le coût initial de l’équipement peuvent retarder certains achats.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Installations résidentielles sur les toitures | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Conceptions d’onduleurs compatibles avec le réseau | +0.8% | Europe, Amérique du Nord | À court terme (<= 2 ans) |
| Accès de l’installateur et du distributeur | +0.7% | Mondial | Moyen terme (2–4 ans) |
| Remplacement des anciennes unités de conversion | +0.5% | Europe, Amérique du Nord | À court terme (<= 2 ans) |
| Surveillance et accès aux services | +0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Conversion au niveau des modules | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Améliorations résidentielles prêtes au stockage | +0.6% | Europe, Amérique du Nord | À court terme (<= 2 ans) |
| Installations de toitures compactes | +0.5% | Mondial | Moyen terme (2–4 ans) |
| Partenariats de services locaux | +0.4% | Europe, Amérique du Nord | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Délais d’approbation des connexions | -0.8% | Mondial | Moyen terme (2–4 ans) |
| Coûts initiaux du système | -0.6% | Europe, Amérique du Nord | À court terme (<= 2 ans) |
| Contrôles de compatibilité produit | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Retards de service et de garantie | -0.4% | Europe, Amérique du Nord | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels pays étendent le marché des onduleurs solaires monophasés jusqu’en 2036 ?
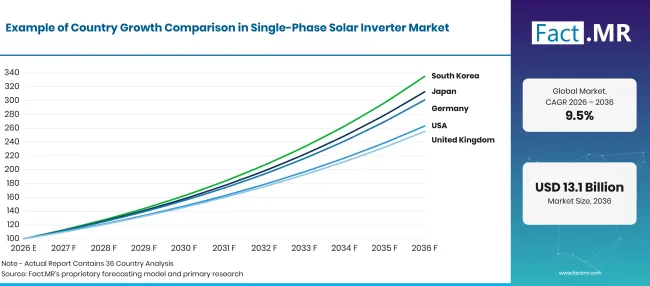
Factmr Single Phase Solar Inverter Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Japon | 12.1% |
| Allemagne | 11.7% |
| USA | 10.2% |
| Royaume-Uni | 9.8% |
| Brésil | 8.9% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Comment le Japon soutient-il les ventes d’onduleurs résidentiels ?
12.1% CAGR, façonné par des systèmes compacts de toiture et des normes de connexion domestique.
Le marché du logement du Japon ' S crée un rôle pratique pour les petits systèmes de conversion solaire fonctionnant dans un espace de toiture limité. En mars 2025, le ministère japonais de l’Économie, du Commerce et de l’Industrie a publié des accords de soutien aux énergies renouvelables couvrant les installations solaires résidentielles de moins de 10 kW [3]. Les installateurs évaluent la disposition des panneaux en parallèle de l’alimentation domestique avant de choisir des modèles à chaîne ou micro-onduleurs. Enphase a commencé à produire des micro-onduleurs IQ8 au Japon en avril 2025 via ITOCHU, offrant une autre option pour la conversion de toitures au niveau des modules [4]. Pourquoi l’Allemagne est-elle un marché important pour les onduleurs de toiture ?
L’Allemagne, un marché important pour les onduleurs de toit ?
11.7% CAGR, soutenue par la base solaire établie sur le toit.
Les installateurs allemands choisissent les modèles résidentiels d’onduleurs après avoir vérifié les besoins de toiture utilisable et de connexion réseau locale. Destatis a rapporté en mars 2026 que près de 4.8 millions de systèmes photovoltaïques avaient été installés à travers l’Allemagne fin 2025 [5]. Une grande base installée crée des opportunités pour de nouveaux systèmes domestiques et des équipements de remplacement selon l’évolution des besoins produits. En mars 2026, Destatis a signalé séparément 70.1 milliards de kWh d’électricité photovoltaïque injectée dans le réseau durant 2025 [6].
Quelle est la forme de l’achat d’onduleurs solaires ménagers aux États-Unis ?
10.2% CAGR, lié à la capacité solaire domestique et à la couverture des services d’installation.
Les installateurs résidentiels américains comparent la puissance nominale et la compatibilité électrique avant de finaliser une commande d’onduleur sur toit. En septembre 2026, l’Administration américaine de l’information sur l’énergie a rapporté 40,474.8 MW de capacité solaire résidentielle à petite échelle estimée pour 2025 [1]. Cette base installée offre aux fabricants d’équipements un marché pour le remplacement résidentiel en parallèle de nouvelles installations. Enphase a annoncé en mai 2025 un logiciel permettant aux propriétaires de systèmes IQ7 de s’étendre en utilisant des micro-onduleurs IQ8 [7].
Comment les ménages britanniques ajoutent-ils des équipements solaires monophasés ?
9.8% CAGR, influencé par les installations sur les toits et les arrangements d’exportation.
Les propriétaires au Royaume-Uni examinent généralement la disposition des toits et la consommation d’électricité lorsqu’ils choisissent la taille d’un onduleur solaire. En mai 2026, le Département de la sécurité énergétique et de la neutralité carbone a rapporté 269,000 installations solaires achevées en 2025 [2]. Plus d’installations domestiques offrent aux entrepreneurs électriciens la possibilité de fournir des équipements monophasés adaptés. Le communiqué du département & #39; s publié séparément en avril 2026 a rapporté plus de 27,000 installations solaires en mars 2026 [6].
Qu’est-ce qui soutient le marché brésilien des onduleurs solaires distribués ?
8.9% CAGR, lié à la génération et à la distribution des installateurs au niveau des consommateurs.
Les installations solaires sur les toits brésiliennes dépendent d’équipements adaptés aux connexions électriques domestiques et aux besoins des entreprises locales de distribution. Le ministère des Mines et de l’Énergie a rapporté dans son rapport de gestion annuel 2025 que la microgénération distribuée et la minigénération ont dépassé 43.6 GW de capacité installée au cours de 2025 [8].
Qui dirige le marché des onduleurs solaires monophasés ?
SMA Solar Technology, Fronius et SolarEdge opèrent dans des équipements d’onduleurs résidentiels où les règles de connexion électrique et le service après-vente déterminent le choix des fournisseurs. Enphase fournit des micro-onduleurs au niveau du module pour les systèmes domestiques. Sungrow et Huawei disposent d’un large portefeuille d’onduleurs, bien que l’éligibilité des produits dépende du modèle et de sa connexion électrique cible.
Delta Electronics propose des applications de conversion et de gestion énergétique. La participation actuelle des produits doit être évaluée au niveau de la marque et de la famille de produits. Les installateurs comparent les codes réseau pris en charge, le processus d’installation et l’administration de la garantie lors du choix d’un onduleur résidentiel pratique.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent SMA Solar Technology AG; Huawei Technologies Co., Ltd.; Sungrow Power Supply Co., Ltd.; SolarEdge Technologies Inc.; Fronius International GmbH; Enphase Energy Inc.; et Delta Electronics Inc.
- SMA Solar Technology AG
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- SolarEdge Technologies Inc.
- Fronius International GmbH
- Enphase Energy Inc.
- Delta Electronics Inc.
Bibliographie
- [1] Administration américaine de l’information sur l’énergie. (2026, septembre 24). Electric Power Monthly : Tableau 6.1.B. Capacité solaire nette estimée estivale à partir d’installations à petite échelle par secteur. https://www.eia.gov/electricity/monthly/epm_table_grapher.php?t=table_6_01_b
- [2] Département de la sécurité énergétique et de la neutralité carbone. (2026, mai 28). La Grande-Bretagne continue de battre des records d’énergie propre. https://www.gov.uk/government/news/britain-continues-to-break-clean-power-records
- [3] Ministère de l’Économie, du Commerce et de l’Industrie. (2025, mars 21). METI fixe le taux de surtaxe pour l’exercice 2025, les prix d’achat d’énergie renouvelable à partir de l’exercice 2025, ainsi que d’autres détails relatifs aux dispositifs FIT et FIP. https://www.meti.go.jp/english/press/2025/0321_001.html
- [4] Enphase Energy. (2025, avril 28). Enphase Energy entre sur le marché solaire japonais avec IQ8 micro-onduleurs. https://newsroom.enphase.com/news-releases/news-release-details/enphase-energy-enters-solar-market-japan-iq8-micro-onduleurs/
- [5] Statistisches Bundesamt (Destatis). (2026, mars 12). 4,8 Millionen Photovoltaikanlagen zum Jahresende 2025 installiert. https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/03/26_N017_43.html
- [6] Statistisches Bundesamt (Destatis). (2026, mars 6). Stromerzeugung aus Photovoltaik und Erdgas erreicht im Jahr 2025 neue Höchstwerte. https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/03/26_073_43312.html
- [7] Enphase Energy. (2025, mai 8). Enphase Energy annonce une expansion facile de l’IQ7 des systèmes solaires avec IQ8 micro-onduleurs. https://investor.enphase.com/news-releases/news-release-details/enphase-energy-announces-easy-expansion-iq7-solar-systems-iq8
- [8] Ministério de Minas e Energia. (2026). Rapport de Gestão MME 2025. https://www.gov.br/mme/pt-br/acesso-a-informacao/auditorias/prestacao-contas/processo-de-contas-annual-2025/mme_rel-gestao-2025_final.pdf
Ce rapport répond
- Le rapport compare les alternatives de type inverter et module pour l’installation solaire résidentielle.
- L’analyse d’application explique la pertinence des connexions électriques domestiques pour l’achat d’onduleurs.
- L’analyse par pays prend en compte les règles de grille et les installations sur les toitures en Allemagne, au Brésil, aux États-Unis, au Royaume-Uni et au Japon.
- La couverture concurrentielle distingue les produits d’onduleurs résidentiels des portefeuilles plus larges d’équipements solaires et électriques.
- L’analyse de puissance évalue en quoi les réseaux plus petits diffèrent des systèmes de conversion plus grands.
Que couvre le marché des onduleurs solaires monophasés ?
Le marché couvre les équipements onduleurs utilisés pour convertir l’électricité solaire photovoltaïque en charges électriques monophasées ou en connexions réseau approuvées. Il inclut des conceptions au niveau des chaînes et des modules. L’analyse Fact.MR connexe concerne les systèmes d’onduleurs raccordés au réseau et les conceptions d’onduleurs bidirectionnels.
Qu’est-ce qui est inclus dans le périmètre ?
Le périmètre comprend des équipements de conversion de toiture résidentielle et des petites unités commerciales adaptées à une connexion électrique monophasée.
Les systèmes connectés au réseau sont inclus lorsque l’onduleur est conçu pour se synchroniser avec le réseau local. Les systèmes autonomes sont couverts lorsque l’équipement remplit la même fonction de conversion monophasée. La capacité de surveillance est considérée comme faisant partie de l’offre d’onduleurs, bien que les revenus par abonnement séparés et les travaux électriques non liés soient des ventes d’équipements externes.
Qu’est-ce qui est exclu de la portée ?
Le périmètre exclut la conversion d’électricité centrale triphasée vendue uniquement pour les installations à l’échelle des services publics.
Les modules solaires, les rails de montage et les batteries autonomes sont des catégories de produits distinctes, sauf si une valeur groupée est explicitement allouée à l’onduleur lui-même. L’analyse exclut également les travaux de raccordement au réseau et les équipements de distribution électrique larges qui n’effectuent pas la conversion d’énergie photovoltaïque.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
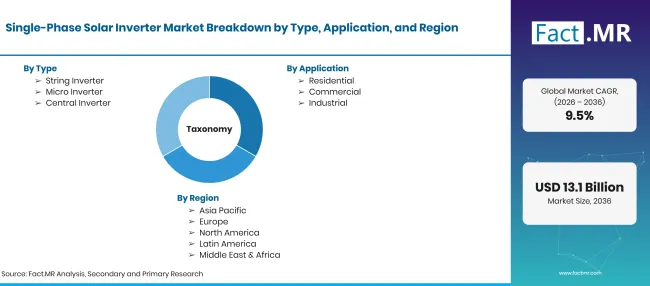
Factmr Single Phase Solar Inverter Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Onduleurs de puissance destinés aux systèmes électriques photovoltaïques monophasés. |
| Type | Onduleur à chaîne ; Micro-onduleur ; Onduleur central |
| Application | Résidentiel ; Commercial ; Industriel |
| Connectivité | Réseau à Réseau ; Autonome |
| Puissance nominale | Jusqu’à 3 kW ; 3-6 kW ; Au-dessus de 6 kW |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | SMA Solar Technology AG; Huawei Technologies Co., Ltd.; Sungrow Power Supply Co., Ltd.; SolarEdge Technologies Inc.; Fronius International GmbH; Enphase Energy Inc.; et Delta Electronics Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Revue par segments, données solaires officielles, contrôles produit-fonction et évaluation géographique |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Comment le marché est-il segmenté ?
-
Par type
- Onduleur à chaîne
- Micro-onduleur
- Onduleur central
-
Par application
- Résidentiel
- Commercial
- Industriel
-
Par connectivité
- Réseau
- Autonome
-
Par puissance nominale
- Jusqu’à 3 kW
- 3-6 kW
- Au-dessus de 6 kW
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des onduleurs solaires monophasés en 2026 ?
Quelles CAGR sont prévues pour 2026 à 2036 ?
Quel type d’onduleur a la plus grande part ?
Quelle application représente la part la plus importante ?
Quelles sont les principales entreprises sur le marché des onduleurs solaires monophasés ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF