- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
Quelle est la valeur prévue du marché des véhicules sous-marins sans pilote (UUV) d’ici 2036 ?
USD 5.7 milliards en 2026 à USD 18.4 milliards d’ici 2036 à 12.5% CAGR.
- D’une valeur deUSD 5.05 milliards en 2025, le marché des véhicules sous-marins sans pilote tirait la majeure partie de ses revenus des travaux d’enquête et d’inspection sous-marine.
- Les revenus passeront de USD 5.68 milliards en 2026 à USD 18.4 milliards d’ici 2036, alors que les marines commanderont des véhicules de chasse aux mines et de sécurité des fonds marins aux côtés des flottes commerciales.
- Un 12.5% CAGR de 2026 à 2036 suivra avec des véhicules autonomes mieux classés qui couvrent plus de fonds marins par mission.
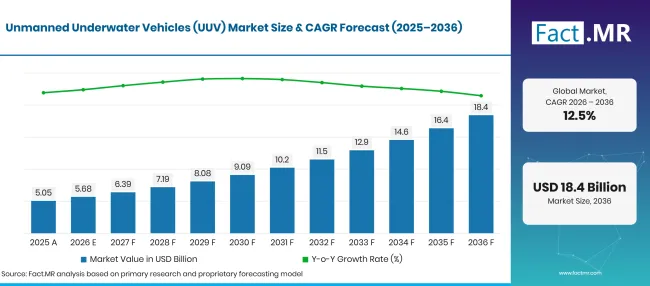
Unmanned Underwater Vehicles Uuv Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 5.05 |
| 2026 | Estimation | 5.68 |
| 2036 | Prévisions | 18.4 |
| CAGR 2026 à 2036 | Période de prévision | 12.5% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des véhicules sous-marins sans pilote (UUV) ?
La période 2026-2036 ajoute USD 12.7 milliards de nouveaux fonds, portés par les programmes d’énergie offshore et navals.
- Moteurs de la demande sur le marché
- Les marines souhaitent surveiller le fond marin avec moins de navires équipés d’équipage. Le ministère britannique de la Défense a déclaré en décembre 2025 que le ministère de la Défense et l’industrie avaient engagé14 millions de livres sterling de financement pour les semences de semence à son programme sous-marin Atlantic Bastion, et 26 entreprises britanniques et européennes soumissionnent avec des propositions de capteurs anti-sous-marins [1]. Des programmes de ce type créent des commandes constantes pour des véhicules autonomes porteurs de capteurs.
- Les dommages aux câbles sous-marins ont placé la protection des infrastructures à l’ordre du jour de la défense. L’OTAN a lancé Baltic Sentry en janvier 2025 après que les câbles reliant l’Estonie et la Finlande ont été endommagés le 25décembre 2024 [2]. Les patrouilles qui couvrent les pipelines et câbles nécessitent des véhicules capables d’inspecter à plusieurs reprises le fond marin.
- De larges parties des eaux nationales restent mal cartographiées. Le groupe de travail interagences américain sur la cartographie océanique et côtière a rapporté que 68% des 787,000 milles marins carrés de l’Arctique de l’Alaska n’étaient pas cartographiées à la fin de 2025 [3]. Les bureaux hydrographiques et les sous-traitants de relevés font appel à des AUV pour combler ces lacunes plus rapidement que le sonar embarqué seul.
- Les champs pétroliers et gaziers offshore doivent être inspectés sur toute leur durée de vie opérationnelle. Les pipelines, les montants et les têtes de puits sont vérifiés selon des cycles fixes, et les ROV de classe ouvrière effectuent les réparations qui suivent.
- De meilleures batteries et un meilleur traitement embarqué permettent à un véhicule d’en faire plus par plongée. Les opérateurs peuvent désormais examiner les données sonar pendant une mission et renvoyer le véhicule vers une cible sans la récupérer.
- Segments clés analysés
- Par type : Les véhicules sous-marins autonomes (AUV) détiendront 54.2% part en 2026, car ils explorent de vastes zones sans attache à un navire de soutien.
- Par demande : L’exploration commerciale représentera 42.6% part en 2026 grâce à la cartographie des fonds marins et aux levés de tracés de pipelines pour l’énergie offshore.
- Par système de propulsion : Electric conquiert 67.3% part en 2026, étant donné que les propulseurs à batterie fonctionnent silencieusement et conviennent aux coques compactes.
- Par utilisateur final : Le secteur pétrolier et gazier occupera 79.9% part en 2026, les producteurs ayant pris en charge les travaux d’inspection, de maintenance et de réparation sur les actifs sous-marins.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les producteurs offshore rédigent encore la plupart des chèques, car chaque champ sous-marin doit être inspecté pendant des décennies. Le changement le plus rapide concerne la marine, où la chasse aux mines et la protection des câbles passent des navires habités aux véhicules. Les fournisseurs qui associent une longue autonomie des batteries à des données sonar fiables remporteront des commandes répétées des deux groupes. »
- Implications stratégiques
- Les constructeurs de véhicules devraient concevoir des baies à charge utile modulaires, afin qu’une coque puisse alterner entre l’inspection des pipelines, la chasse aux mines et la cartographie des capteurs.
- Les opérateurs offshore devraient déplacer les inspections de pipeline et de riser de routine vers les AUV, en conservant les ROV de classe ouvrière pour les tâches d’intervention.
- Les ministères de la Défense devraient financer le lancement et la récupération à partir des navires et sous-marins existants, car l’intégration hôte-plateforme retarde souvent le déploiement.
- Les fournisseurs de capteurs et de batteries doivent qualifier les cellules et les têtes sonar pour des pressions supérieures à 6,000 mètres afin d’atteindre les clients en eaux profondes.
À 14.4% CAGR, l’Allemagne ira de l’avant avec l’ajout de la chasse aux mines par drone par sa marine. Le Brésil suit à 13.1%, avec des champs de pré-sel nécessitant une inspection sous-marine constante. Les États-Unis atteignent 11.9% grâce à la production dans le golfe d’Amérique et aux programmes d’autonomie navale. Pour le Royaume-Uni, un rythme 10.6% reflète les véhicules lancés depuis des sous-marins et la sécurité des fonds marins. Le Japon conclut le groupe à 9.4%, où la recherche en haute mer est le moteur du développement des véhicules.
Comment le marché des véhicules sous-marins sans pilote (UUV) se répartit-il par segment ?
Les véhicules sous-marins autonomes (AUV) seront en tête du type à 54.2%; L’exploration commerciale sera en tête des applications à 42.6%; L’électrique dirigera le système de propulsion à 67.3%; Le pétrole et le gaz occupera la première place chez l’utilisateur final à 79.9%.
Quel type mène ?
Les AUV représentent 54.2% des ventes de 2026.
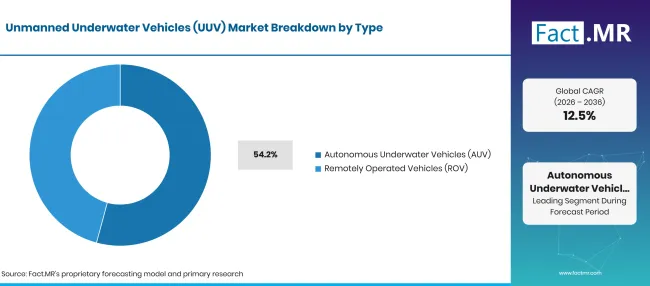
Unmanned Underwater Vehicles Uuv Market Breakdown Type | Source: Fact.MR
| Type | Partager (2026) |
|---|---|
| Véhicules sous-marins autonomes (AUV) (segment de tête) | 54.2% |
| D’autres segments combinés | 45.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Les sociétés de relevés préfèrent les véhicules qui suivent une trajectoire pré-planifiée pendant toute une journée pendant que le navire-mère effectue d’autres travaux. Les AUV transportent des échosondeurs multifaisceaux et un sonar à synthèse d’ouverture sur de vastes zones sans câble. Les véhicules télécommandés restent l’outil pour le tournage, le nettoyage et la réparation des valves, et les flottes de drones sous-marins de location effectuent de courtes inspections. Les indices de profondeur continuent d’augmenter. La NOAA Ocean Exploration a rapporté en juillet 2025 que l’AUV Orpheus avait effectué plusieurs plongées sous 5,600 mètres et imagé des nodules polymétalliques à 5,645 mètres à l’est de la fosse des Mariannes [4]. La demande pour les véhicules sous-marins autonomes augmente à mesure que ces profondeurs deviennent courantes.
Qu’est-ce qui soutient l’exploration commerciale dans l’application ?
L’exploration commerciale représente 42.6% du chiffre d’affaires de 2026.
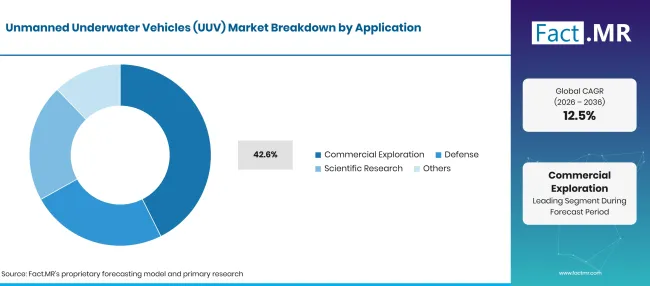
Unmanned Underwater Vehicles Uuv Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Exploration commerciale (segment de pointe) | 42.6% |
| D’autres segments combinés | 57.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Les entreprises énergétiques cartographient les itinéraires, vérifient les pipelines et évaluent le fond marin avant chaque nouveau développement sous-marin. Les sous-traitants de relevés intègrent véhicules, sonar et traitement de données dans des contrats à long terme avec les opérateurs de terrain. En mars 2026, Kongsberg Discovery a annoncé que le DOF avait commandé un AUV HUGIN 3000 avec la détection électromagnétique Kongsberg Listen pour des relevés et inspections en eaux profondes au large du Brésil [5]. La défense couvre les contre-mesures de mines et la reconnaissance, tandis que la recherche scientifique finance l’exploration en haute mer. Les relevés de câbles pour câbles sous-marins renforcent le travail des développeurs éoliens offshore.
Comment le système de propulsion façonne-t-il la demande ?
Les propulseurs électriques occupent une part 67.3% en 2026.
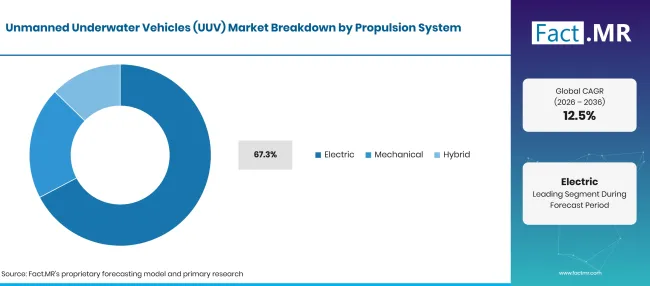
Unmanned Underwater Vehicles Uuv Market Breakdown Propulsion System | Source: Fact.MR
| Système de propulsion | Partager (2026) |
|---|---|
| Électrique (segment de tête) | 67.3% |
| D’autres segments combinés | 32.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Les véhicules de petite et moyenne taille ont peu de place pour le carburant ou les moteurs. Les propulseurs alimentés par batterie offrent un contrôle précis pendant le vol stationnaire et produisent un faible bruit, ce qui facilite l’imagerie sonar et les opérations navales clandestines. Les batteries lithium-ion tolérantes à la pression fixent la durée de mission de la plupart des AUV. Les systèmes hybrides combinant batteries et générateurs diesel desservent des véhicules très grands comme l’Orca de Boeing, qui voyagent pendant des semaines. Les entraînements mécaniques et hydrauliques restent dans des ROV lourds de classe ouvrière alimentés depuis la surface.
Qu’est-ce qui guide le segment Utilisateur Final ?
Le pétrole et le gaz représentent 48.2% de la demande de 2026.
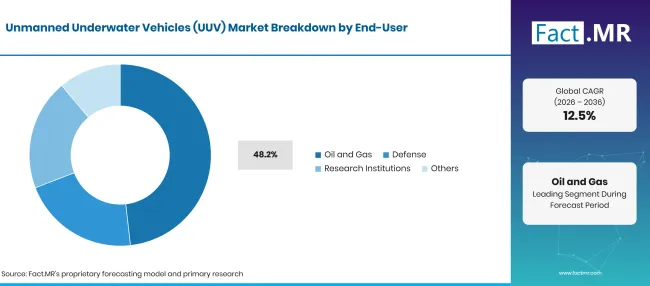
Unmanned Underwater Vehicles Uuv Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Pétrole et gaz (Segment de tête) | 79.9% |
| D’autres segments combinés | 20.1%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Les producteurs offshore doivent inspecter les pipelines, les montants et les têtes de puits selon des règles strictes d’intégrité pendant toute la durée de vie de chaque champ. Les ROV de classe ouvrière avec manipulateurs assurent les réparations qui suivent chaque inspection. Oceaneering a remporté en mai 2025 un contrat pluriannuel avec BP Mauritania Investments Limited pour l’inspection, la maintenance et la réparation au champ Greater Tortue Ahmeyim, desservi par un navire transportant deux de ses robots sous-marins [6]. Les agences de défense et les instituts de recherche achètent moins de véhicules mais spécifient une autonomie plus élevée et des évaluations plus profondes.
Qu’est-ce qui accélère l’adoption sur le marché des véhicules sous-marins sans pilote (UUV) et qu’est-ce qui la freine ?
Les cycles d’inspection offshore, la chasse aux mines navales et la cartographie des fonds marins poussent les acheteurs vers des véhicules qui fonctionnent sans plongeurs. Les coûts élevés des véhicules et des capteurs, ainsi qu’une communication sous-marine faible, ralentissent encore l’adoption par les petits opérateurs.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Pipeline offshore, inspection des têtes de riser et de têtes de puits avec AUV et ROV | +2.1% | Mondial | À court terme (<= 2 ans) |
| Dépenses navales pour les contre-mesures de mines et la surveillance sous-marine | +1.8% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Avancées en autonomie, navigation et résolution sonar | +1.3% | Mondial | Moyen terme (2-4 ans) |
| Cartographie des fonds marins et programmes de recherche en haute mer | +0.8% | Asie de l’Est, Amérique du Nord, Europe de l’Ouest | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| AUVs à longue endurance pour le relevé en eaux profondes | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Des charges utiles modulaires de capteurs partagées entre des missions commerciales et de défense | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Véhicules résidents amarrés au fond marin pour inspection au large | +0.5% | Amérique du Nord, Amérique latine, Europe de l’Ouest | À court terme (<= 2 ans) |
| Protection des câbles et pipelines sous-marins | +0.4% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût initial élevé des véhicules, charges utiles et équipements de lancement | -0.6% | Mondial | À court terme (<= 2 ans) |
| Limites de la communication, de la navigation et de la récupération sous-marines | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Pénurie d’opérateurs formés et de soutien à la maintenance | -0.3% | Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Quels pays étendent le marché des véhicules sous-marins sans pilote (UUV) jusqu’en 2036 ?
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 14.4% |
| Brésil | 13.1% |
| États-Unis | 11.9% |
| Royaume-Uni | 10.6% |
| Japon | 9.4% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
14.4% CAGR, motivé par l’investissement de la marine dans les contre-mesures de mines basées sur des drones.
La Bundeswehr a rapporté en mai 2025 que son contrat couvre quatre drones SeaCat autonomes, avec des options pour d’autres, à intégrer aux chasseurs de mines de classe 332 [7]. SeaCat utilise un sonar à synthèse d’ouverture pour imager le fond marin à des profondeurs allant jusqu’à 300 mètres [7]. L’éolien offshore ajoute des travaux d’inspection civile, les Bundesnetzagentur comptant 9.5 GW de capacité éolienne en mer du Nord et de la mer Baltique à la fin de 2025 [8].
Comment le Brésil développe-t-il la demande ?
13.1% CAGR, soutenu par la production de pétrole des eaux profondes provenant des champs pré-salins.
L’Agence nationale brésilienne du pétrole, du gaz naturel et des biocarburants a rapporté que la production pétrolière moyenne de 3.8 million de barils par jour en 2025, en hausse 12% par rapport à 2024 [9]. Les champs de pré-sel ont fourni environ 80% de cette production [9]. Ces champs se trouvent en eaux profondes, les opérateurs s’appuient donc sur les ROV et les AUV pour les relevés de pipelines, les contrôles des riser et la cartographie des fonds marins.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
11.9% CAGR, reflète les programmes de développement du golfe d’Amérique et d’autonomie de la Marine.
L’Administration américaine de l’information sur l’énergie a rapporté que la production moyenne de brut du golfe d’Amérique a atteint en moyenne 1.9 millions de barils par jour en 2025, aidée par cinq nouveaux projets, dont Whale et Ballymore [10]. Chaque nouveau projet en eaux profondes ajoute du matériel sous-marin nécessitant une inspection régulière. La Marine finance également la chasse aux mines et les véhicules autonomes extra-grands construits par des fournisseurs nationaux.
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
10.6% CAGR, aidé par l’autonomie lancée depuis un sous-marin et la sécurité du fond marin.
La Royal Navy a rapporté en juillet 2025 que des véhicules sous-marins sans équipage avaient été lancés et récupérés via le tube lance-torpilles d’un sous-marin en Méditerranée dans le cadre du projet Scylla [11]. Les travaux, réalisés avec L3Harris via AUKUS Pillar 2, soutiennent la reconnaissance sous-marine et la guerre des fonds marins [11]. Les pipelines et câbles de la mer du Nord maintiennent la demande d’inspection commerciale stable.
Comment le Japon se comporte-t-il ?
9.4% CAGR, car la science des profondeurs océaniques façonne la conception des véhicules.
JAMSTEC a rapporté en mai 2026 que son 8000 AUV Urashima envoyait des images sonar latérales à balayage réduit à la surface à environ 58 kbps de 7,000 à 7,500 mètres dans la fosse du Japon [12]. L’imagerie quasi en temps réel permet aux chercheurs d’ajuster un relevé alors que le véhicule est encore immergé. Les missions scientifiques de tranchée profonde testent également des capteurs qui atteignent ensuite des véhicules commerciaux d’arpentage.
Qui dirige le marché des véhicules sous-marins sans pilote (UUV) ?
Trois groupes façonnent la fourniture. Les spécialistes des AUV de relevé rivalisent sur l’endurance et la qualité des capteurs. Kongsberg Discovery vend la famille HUGIN, et Teledyne Marine propose des véhicules Gavia, Osprey et SeaRaptor. L3Harris construit la gamme Iver. En mars 2026, Kongsberg a remporté une commande DOF pour un 3000 HUGIN équipé de son capteur Listen pour le travail au large du Brésil [5].
Les primes de défense sont en concurrence sur l’intégration des missions. General Dynamics Mission Systems fournit des véhicules Bluefin pour la chasse aux mines, et Boeing construit le véhicule extra-large Orca. ATLAS ELEKTRONIK propose le SeaCat hybride AUV, le type de drone commandé pour les chasseurs de mines allemands [7]. L3Harris ont également soutenu les essais du projet Scylla de la Royal Navy en 2025 [11]. Saab et Oceaneering ancrent le groupe d’inspection avec des ROV Sabertooth et de la classe ouvrière, et Oceaneering a ajouté un contrat de bp en Mauritanie en mai 2025 [6]. Des évaluations de profondeur éprouvées et l’intégration des charges utiles distingueront les gagnants à mesure que les commandes navales et offshore augmentent.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Kongsberg Discovery ; Teledyne Marine ; Saab AB; General Dynamics Mission Systems ; La société Boeing ; ATLAS ELEKTRONIK GmbH; L3Harris Technologies, Inc. ; et Oceaneering International, Inc.
- Découverte de Kongsberg
- Teledyne Marine
- Saab AB
- Systèmes de mission de General Dynamics
- La société Boeing
- ATLAS ELEKTRONIK GmbH
- L3Harris Technologies, Inc.
- Oceaneering International, Inc.
Bibliographie
- [1] Ministère de la Défense, Royaume-Uni. (2025, décembre 8). Le Royaume-Uni dévoile une nouvelle technologie de guerre sous-marine pour contrer la menace russe.
- [2] Quartier général suprême de l’OTAN des puissances alliées en Europe. (2025, janvier 14). Baltic Sentry pour renforcer la présence de l’OTAN en mer Baltique.
- [3] Groupe de travail inter-agences sur la cartographie océanique et côtière, NOAA. (mars 2026). Rapport d’avancement 2026 : Eaux américaines non cartographiées.
- [4] Exploration océanique de la NOAA. (2025, juillet 7). Un nouveau véhicule autonome aide à faire progresser la compréhension des profondeurs de l’océan et de ses minéraux critiques.
- [5] Kongsberg. (mars 2026). Kongsberg Listen obtient un succès commercial avec commande DOF HUGIN.
- [6] Oceaneering International. (2025, mai 7). Oceaneering annonce l’attribution d’un contrat d’inspection, maintenance et réparation par BP Mauritania Investments Limited.
- [7] Bundeswehr. (Mai 132025). Neue SeaCat-Drohnen : Modernisierung der Minenjagdboote zur Seeminenabwehr [Nouveaux drones SeaCat : modernisation des chasseurs de mines pour la défense contre les mines].
- [8] Bundesnetzagentur. (2026, janvier 8). Croissance des énergies renouvelables en 2025.
- [9] Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP). (2026, juin 30). ANP divulga dados consolidados do sector regulado em 2025 [ANP publie des données consolidées pour le secteur réglementé en 2025].
- [10] Administration américaine de l’information sur l’énergie. (2026, mars 31). La production de pétrole brut américaine a augmenté en 2025, établissant un nouveau record.
- [11] Royal Navy. (2025, juillet 22). La Royal Navy lance des véhicules autonomes depuis un sous-marin lors d’un essai pionnier.
- [12] Agence japonaise pour les sciences et technologies marines-terrestres. (2026, mai 15). Transmission réussie en temps réel d’images sonar via communication acoustique à haute vitesse depuis l’AUV de classe 8,000 m Urashima 8000.
Ce rapport répond
- Combien les revenus des UUV croiseront-ils entre 2026 et 2036, et quels acheteurs apportent le plus de valeur ?
- Pour le type, l’application, la propulsion et l’utilisateur final, les lecteurs apprennent quel sous-segment mène et pourquoi les acheteurs le choisissent.
- Les programmes navals, la production offshore et la recherche océanique encadrent la comparaison entre l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon.
- Les constructeurs de véhicules et les opérateurs de service sont regroupés par rôle, avec leurs contrats récents et leurs gammes de produits.
- Les limites de batteries, la communication sous-marine et les compétences des opérateurs sont évaluées comme des critères d’adoption.
Que couvre le marché des véhicules sous-marins sans pilote (UUV) ?
Les véhicules sous-marins autonomes et les véhicules télécommandés forment les deux types de véhicules sur ce marché. Les AUV suivent des missions préprogrammées via la navigation embarquée, tandis que les ROV restent reliés à un navire de surface par un câble transportant alimentation et signaux de contrôle.
Les acheteurs incluent des entreprises énergétiques offshore, des marines, des sous-traitants en topographie et des instituts de recherche. Les véhicules diffèrent selon la capacité de profondeur, la capacité de charge utile, l’endurance et le degré d’autonomie, allant des unités lancées à la main aux véhicules navals très grands.
Qu’est-ce qui est inclus dans le périmètre ?
Les AUV et ROV complets vendus avec leurs charges utiles standard de navigation, sonar et caméras sont comptabilisés, en propulsion électrique, mécanique et hybride. Les véhicules lance-torpilles lancés par tube et les véhicules navals extra-grands sont inclus.
Les véhicules utilisés pour les contrôles de fondations de l’éolien offshore sont dans le champ d’application, tandis que l’inspection des drones d’éoliennes aéroportées reste à l’extérieur. Les petits robots sous-marins de classe inspection comptent lorsqu’ils sont vendus pour des travaux professionnels d’inspection ou d’inspection.
Qu’est-ce qui est exclu de la portée ?
Les submersibles habités, sous-marins, navires de surface sans pilote et drones aériens sont laissés de côté. Les têtes sonar, batteries et unités de navigation vendues séparément comme pièces détachées sont également exclues.
Les revenus du service offshore provenant de la location de navires, du traitement des données et de la plongée ne sont pas comptabilisés, sauf s’ils font partie d’une vente de véhicule.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
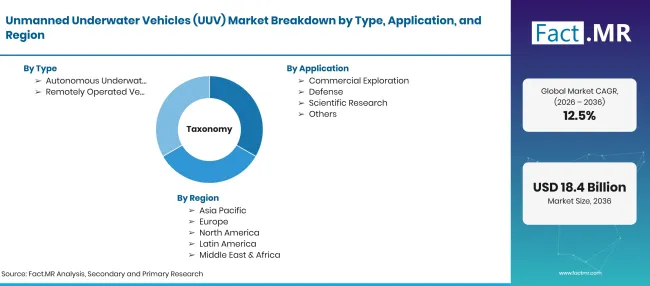
Unmanned Underwater Vehicles Uuv Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Véhicules sans équipage opérant sous la surface de l’eau, soit de manière autonome, soit sous contrôle à distance. La lunette couvre les AUV et ROV vendus pour l’exploration commerciale, la défense, la recherche scientifique et d’autres travaux sous-marins. |
| Type | Véhicules sous-marins autonomes (AUV) ; Véhicules télécommandés (ROV) |
| Application | Exploration commerciale ; Défense ; Recherche scientifique ; Autres |
| Système de propulsion | Électrique ; Mécanique ; Hybride |
| Utilisateur final | Pétrole et gaz ; Défense ; Institutions de recherche ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Kongsberg Discovery ; Teledyne Marine ; Saab AB; General Dynamics Mission Systems ; La société Boeing ; ATLAS ELEKTRONIK GmbH; L3Harris Technologies, Inc. ; Oceaneering International, Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant le nombre de champs et pipelines offshore ; programmes de contre-mesures navales de mines et de sécurité du fond marin ; prix des véhicules par type et par profondeur ; répartition de la propulsion ; et revue du portefeuille des fournisseurs. |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Comment le marché est-il segmenté ?
-
Par type
- Véhicules sous-marins autonomes (AUV)
- Véhicules télécommandés (ROV)
-
Par application
- Exploration commerciale
- Défense
- Recherche scientifique
- Autres
-
Par système de propulsion
- Électrique
- Mécanique
- Hybride
-
Par utilisateur final
- Pétrole et gaz
- Défense
- Institutions de recherche
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des véhicules sous-marins sans pilote en 2026 ?
Quelle est la CAGR du marché des véhicules sous-marins sans pilote de 2026 à 2036 ?
Quel type domine le marché des véhicules sous-marins sans pilote ?
Quelle application domine le marché des véhicules sous-marins sans pilote ?
Quel système de propulsion domine le marché des véhicules sous-marins sans pilote ?
Quel utilisateur final domine le marché des véhicules sous-marins sans pilote ?
Quel pays connaîtra le plus de succès sur le marché des véhicules sous-marins sans pilote ?
Quelles sont les principales entreprises du marché des véhicules sous-marins sans pilote ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF