- Market Value (2025): USD 76.2 Bn
- Estimated Value (2026): USD 82.5 Bn
- Forecast Value (2036): USD 181.4 Bn
- CAGR (2026-2036): 8.2%
Quelle est la valeur prévue du marché du diabète de type 2 d’ici 2036 ?
USD 82.5 milliards en 2026 pour USD 181.4 milliards d’ici 2036 à un 8.2% CAGR.
- Selon Fact.MR analyse, le marché du diabète de type 2 était évalué à USD 76.2 billion en 2025.
- La demande devrait passer de USD 82.5 milliards en 2026 à USD 181.4 milliards d’ici 2036.
- La prévision représente un CAGR 8.2% de 2026 à 2036, soutenue par la nécessité d’une gestion du glucose à long terme et d’une utilisation plus large de thérapies avancées et de technologies de surveillance.
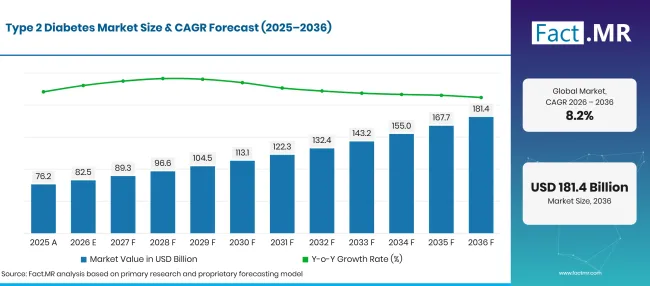
Type 2 Diabetes Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 76.2 |
| 2026 | Estimation | 82.5 |
| 2036 | Prévisions | 181.4 |
| CAGR 2026 à 2036 | Période de prévision | 8.2% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du diabète de type 2 ?
USD 98.9 milliards d’opportunités absolues entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Le besoin croissant de gestion de la glycémie à long terme soutient la demande de médicaments utilisés pour contrôler le diabète de type 2 . Les patients peuvent avoir besoin de changements de traitement au fur et à mesure de l’évolution de leur affection, créant une demande dans toutes les classes de médicaments insuliniques et non insuliniques.
- L’utilisation plus large des agonistes des récepteurs GLP-1 et des inhibiteurs de2 SGLT élargit les options de traitement au-delà des médicaments conventionnels pour réduire le glucose. Ces thérapies peuvent offrir des bénéfices cliniques supplémentaires aux patients éligibles, influençant les décisions de prescription et le choix des traitements.
- La surveillance régulière de la glycémie est une partie importante de la gestion du diabète. Les dispositifs de mesure de la glycémie aident les patients et les professionnels de santé à évaluer les schémas glycémiques et à prendre des décisions éclairées sur le traitement.
- Un accent croissant sur l’adhésion au traitement et la commodité du patient soutient la demande de dispositifs d’administration d’insuline et de canaux de distribution accessibles. Un accès plus facile aux médicaments et aux produits de surveillance peut aider les patients à maintenir les routines de traitement prescrites.
- Segments clés analysés
- Par classe de médicaments : L’insuline représentera 38.2% du marché en 2026, grâce au rôle continu de la gestion du glucose chez les patients nécessitant une thérapie à l’insuline.
- Par type d’appareil : Les dispositifs de surveillance de la glycémie représentent 54.6% part en 2026, soutenus par la nécessité d’un suivi régulier de la glycémie et d’une gestion des traitements.
- Par canal de distribution : Les pharmacies de détail détiennent 44.7% part en 2026, ce qui reflète leur rôle dans l’accès continu aux médicaments sur ordonnance et aux produits de soins pour le diabète.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le marché du diabète de type 2 évolue à mesure que les décisions de traitement prennent de plus en plus en compte le contrôle à long terme de la glycémie et les besoins de soins spécifiques aux patients. Les prestataires doivent équilibrer efficacité thérapeutique avec l’accessibilité, l’adhésion au traitement et l’accès aux dispositifs de surveillance. Les entreprises qui soutiennent un parcours plus large de soins pour le diabète peuvent renforcer leur position sur ce marché. »
- Implications stratégiques
- Les entreprises pharmaceutiques devraient renforcer leur portefeuille en incluant des thérapies abaissantes de glycémie établies et des options de traitement plus récentes tout en tenant compte de l’accessibilité financière pour les patients.
- Les fabricants d’appareils doivent se concentrer sur une surveillance précise, la facilité d’utilisation et la compatibilité avec les plateformes numériques de gestion du diabète.
- Les professionnels de santé peuvent prendre en compte les besoins de traitement spécifiques à chaque patient lors du choix des médicaments et des technologies de surveillance.
- Les partenaires de distribution doivent maintenir un accès fiable aux thérapies sur ordonnance et aux dispositifs essentiels de soins pour le diabète dans les commerces de détail et les hôpitaux.
L’Allemagne devrait enregistrer un 10.3% CAGR jusqu’en 2036. Le Brésil devrait enregistrer 8.4%, suivi du Royaume-Uni à 9.3%. Les États-Unis devraient progresser à 6.9%, tandis que le Japon devrait croître à 6.2%.
Comment le marché du diabète de type 2 se répartit-il par segment ?
Fact.MR constate que l’insuline est en tête de la classe de médicaments à 38.2%; Les dispositifs de surveillance de la glycémie sont les principaux dispositifs à 54.6%; et les pharmacies de détail dirigent le canal de distribution à 44.7%.
Quelle classe de médicaments domine ?
L’insuline devrait conserver 38.2% part en 2026.
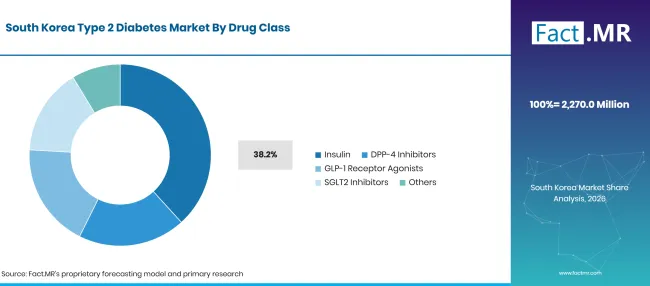
Type 2 Diabetes Market South Korea By Drug Class | Source: Fact.MR
| Classe de médicaments | Partager (2026) |
|---|---|
| Insuline (segment principal) | 38.2% |
| D’autres segments combinés | 61.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
L’insuline reste une option thérapeutique importante pour les personnes atteintes de diabète de type 2 qui nécessitent un contrôle supplémentaire de la glycémie au-delà des autres thérapies. Le choix du traitement dépend de la progression de la maladie, du taux de glucose et des besoins cliniques individuels. Les inhibiteurs du DPP-4 , les agonistes des récepteurs du GLP-1 et les inhibiteurs du2 SGLT offrent des options de traitement non insuliniques. D’autres classes de médicaments contribuent également au paysage du traitement.
Quel type d’appareil conduit-il ?
Les dispositifs de surveillance de la glycémie devraient représenter 54.6% part en 2026.
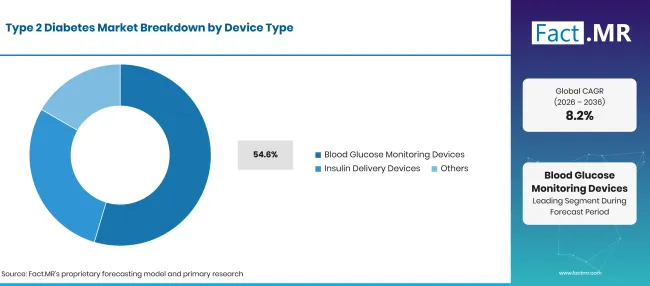
Type 2 Diabetes Market Breakdown Device Type | Source: Fact.MR
| Type de dispositif | Partager (2026) |
|---|---|
| Dispositifs de surveillance de la glycémie (segment principal) | 54.6% |
| D’autres segments combinés | 45.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les dispositifs de mesure de la glycémie aident les patients à suivre le taux de glucose et à comprendre comment les repas, l’activité physique et les médicaments influencent leurs mesures. Ces produits soutiennent la gestion quotidienne du diabète et peuvent aider les professionnels de santé à évaluer l’évolution des traitements. Les dispositifs d’administration d’insuline servent les patients nécessitant de l’insuline et incluent des produits conçus pour soutenir une administration précise et pratique.
Quel canal de distribution domine ?
Les pharmacies de détail devraient représenter 44.7% part en 2026.
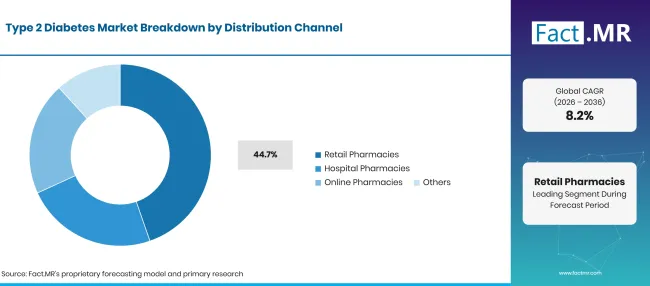
Type 2 Diabetes Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Pharmacies de détail (segment de premier plan) | 44.7% |
| D’autres segments combinés | 55.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les pharmacies de détail offrent aux patients un accès à des médicaments prescrits pour le diabète et à des fournitures essentielles de surveillance. Leur rôle est particulièrement pertinent pour les traitements continus, les ordonnances répétées et les achats de routine. Les pharmacies hospitalières soutiennent l’accès aux médicaments lors des soins hospitaliers et des consultations spécialisées. Les pharmacies en ligne offrent une autre voie pour la délivrance des ordonnances et la livraison à domicile, sous réserve des réglementations locales.
Qu’est-ce qui accélère l’adoption du marché du diabète de type 2 , et qu’est-ce qui la freine ?
La demande croissante pour une gestion du glucose à long terme et un accès plus large aux nouvelles thérapies soutiennent l’expansion du marché, tandis que les coûts de traitement, les disparités d’accès et les défis d’adhésion peuvent freiner la croissance.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Besoin croissant de gestion du glucose à long terme | +1.1% | Mondial | Courte durée (≤2 ans) |
| Adoption d’agonistes du récepteur GLP-1 et d’inhibiteurs de2 SGLT | +0.9% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Utilisation croissante des dispositifs de mesure de la glycémie | +0.8% | Mondial | Courte durée (≤2 ans) |
| Accès élargi aux médicaments contre le diabète via les pharmacies de détail | +0.6% | Asie, Amériques | Moyen terme (2–4 ans) |
| Utilisation croissante des technologies de soins connectés au diabète | +0.5% | Amérique du Nord, Europe, Asie | À long terme (≥4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Expansion de la surveillance continue et connectée du glucose | +0.9% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Développement de thérapies combinées adaptées aux patients | +0.7% | Mondial | Moyen terme (2–4 ans) |
| Accès élargi aux soins du diabète dans les économies émergentes | +0.6% | Asie, Amérique latine | À long terme (≥4 ans) |
| Intégration des dispositifs de surveillance avec des plateformes de santé numériques | +0.5% | Mondial | À long terme (≥4 ans) |
| Amélioration de l’accessibilité financière et de la disponibilité des thérapies établies | +0.4% | Asie, Amérique latine, Afrique | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts élevés des nouveaux traitements pour le diabète | -0.9% | Mondial | Courte durée (≤2 ans) |
| Accès inégal au diagnostic et au traitement continu | -0.7% | Asie, Afrique, Amérique latine | Moyen terme (2–4 ans) |
| Défis d’adhésion au traitement et arrêt de la thérapie | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Limitations de remboursement et de couverture d’assurance | -0.5% | Mondial | Courte durée (≤2 ans) |
| Obstacles à l’accessibilité et à l’utilisabilité des appareils | -0.4% | Économies émergentes | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels pays étendent le marché du diabète de type 2 jusqu’en 2036 ?
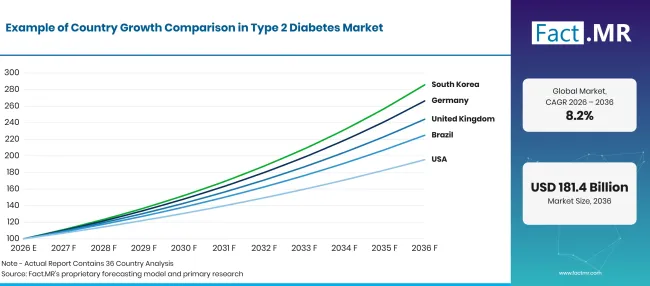
Type 2 Diabetes Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 10.3% |
| Brésil | 8.4% |
| USA | 6.9% |
| Royaume-Uni | 9.3% |
| Japon | 6.2% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
10.3% CAGR, soutenue par la demande de thérapies avancées pour le diabète et un accès structuré aux soins de santé.
Allemagne' le marché des États-Unis est soutenu par l’accès aux médicaments sur ordonnance et à des services établis de soins pour le diabète. La demande couvre les thérapies à base d’insuline et non insulinique, ainsi que les dispositifs de mesure du glucose utilisés pour la gestion systématique des maladies. Une utilisation plus large des nouvelles options de traitement et une attention continue aux complications liées au diabète peuvent soutenir l’expansion du marché. Les fabricants doivent répondre aux exigences de remboursement et démontrer la valeur clinique de leurs traitements. L’Institut Robert Koch (RKI) en Allemagne, dans des informations mises à jour le 13 juillet 2026, a rapporté que 10.3% d’adultes âgés de 18 ans et plus (environ 7 millions de personnes) avaient été diagnostiqués diabètiques. Plus de 90% cas de diabète en Allemagne sont attribués au diabète de type 2 . [1]
Comment le Brésil développe-t-il l’adoption du diabète de type 2 ?
8.4% CAGR, motivé par la nécessité d’améliorer l’accès au traitement et au suivi du diabète.
Brésil' une large base de patients crée une demande pour des médicaments accessibles et des produits de surveillance dans les établissements de santé publics et privés. Les pharmacies de détail jouent un rôle important dans l’accès continu aux traitements, tandis que les pharmacies hospitalières soutiennent les soins spécialisés. Brésil' le ministère de la Santé a rapporté le 28 janvier 2026 que la proportion d’adultes diabétiques est passée de 5.5% en 2006 à 12.9% en 2024, ce qui représente une 135% augmentation. Les chiffres concernent des diagnostics médicaux auto-déclarés chez des adultes dans les capitales des États brésiliens et du District fédéral, selon Vigitel Brasil 2006–2024. [2] [6][2][2]
Qu’est-ce qui soutient l’adoption par les États-Unis ?
6.9% CAGR, porté par des options de traitement avancées et une utilisation plus large des technologies de suivi du diabète.
Les États-Unis disposent d’un marché établi pour les thérapies à base d’insuline et non d’insuline, incluant des agonistes des récepteurs GLP-1 et des inhibiteurs de2 SGLT. Les dispositifs de surveillance de la glycémie soutiennent également la gestion de routine du diabète. Les Centers for Disease Control and Prevention (CDC) des États-Unis ont mis à jour leur rapport national sur les statistiques du diabète le 16 septembre 2026. Il estimait que 40.1 millions de personnes avaient un diabète diagnostiqué ou non en 2023, représentant 12.0% de la population. Parmi elles, 29.1 millions avaient un diabète diagnostiqué et 11.0 millions d’adultes diabétiques restaient non diagnostiqués. [3]
Comment le Royaume-Uni construit-il l’adoption ?
9.3% CAGR, façonné par une gestion structurée du diabète et la demande de traitements efficaces à long terme.
Le marché britannique bénéficie de parcours organisés pour le diabète et de l’accès aux thérapies sur ordonnance via des canaux de santé établis. Les médicaments restent essentiels à la gestion du glucose, tandis que les dispositifs de surveillance soutiennent la revue des traitements et l’autogestion des patients. Le gouvernement' le profil du diabète d’avril 2026 a rapporté que plus de 152,000 adultes âgés de 19 à 39 en Angleterre avaient reçu un diagnostic de diabète de type 2 en mars 2024. Il a également indiqué que 58.2% des personnes atteintes de diabète de type 2 et d’autres diabètes ont bénéficié de huit processus de soins recommandés au cours de l’exercice financier se terminant en mars 2025. Ces résultats soulignent l’importance d’un suivi régulier et d’une gestion des traitements. Les fabricants doivent prendre en compte les recommandations cliniques et la rentabilité lors de l’introduction de nouvelles thérapies. [4]
Qu’est-ce qui soutient l’adoption par le Japon ?
6.2% CAGR, soutenue par un vieillissement de la population et la demande de gestion continue du diabète.
Le marché du Japon' s est façonné par le besoin de gestion à long terme du diabète de type 2 et des risques sanitaires associés. Les médicaments sur ordonnance et les dispositifs de surveillance de la glycémie soutiennent le traitement de routine dans tous les établissements de santé.39Le Ministère de la Santé, du Travail et du Bien-être (MHLW) du Japon et du Bien-être (MHLW) a publié les résultats de son Enquête nationale sur la santé et la nutrition 2024 le 2 décembre 2025. L’enquête estimait qu’environ 11 millions de personnes étaient fortement suspectées de souffrir de diabète, tandis qu’environ 7 millions ne pouvaient pas être exclues comme potentiellement diabétiques. [5]
Qui dirige le marché du diabète 2 type ?
Fact.MR présente Novo Nordisk A/S, Sanofi, Eli Lilly and Company, Merck & Co., Inc. et AstraZeneca plc aux côtés de Boehringer Ingelheim, Johnson & Johnson dans le domaine des thérapies et soins pour le diabète.
Novo Nordisk participe au marché grâce à son portefeuille d’insuline et à ses thérapies diabètiques à base de GLP-1. Sanofi est bien présente dans le traitement de l’insuline, tandis qu’Eli Lilly propose des produits à base d’insuline et des thérapies plus récentes à base d’incrétine pour le diabète de type 2 . Merck participe via son portefeuille d’inhibiteurs DPP-4 , incluant des traitements à base de sitagliptine.
AstraZeneca et Boehringer Ingelheim occupent une position forte dans les thérapies SGLT2 inhibiteurs. Leurs portefeuilles de diabète incluent respectivement des traitements à base de dapagliflozine et d’empagliflozine. Ces médicaments sont utilisés dans la prise en charge du diabète de type 2 et comportent des considérations cliniques supplémentaires qui influencent la prescription.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises présentées incluent Novo Nordisk A/S; Sanofi ; Eli Lilly and Company ; Merck & Co., Inc. ; AstraZeneca plc ; Boehringer Ingelheim ; et Johnson & Johnson.
- Novo Nordisk A/S
- Sanofi
- Eli Lilly and Company
- Merck & Co., Inc.
- AstraZeneca plc
- Boehringer Ingelheim
- Johnson & Johnson
Bibliographie
- [1] Institut Robert Koch. (2026, juillet 13). Diabète sucré.
- [2] Agência Gov. (janvier 282026 ). Diabetes, hypertensão e obesidade : Saúde investe R$ 340 milhões para stimular prévention
- [3] Centres pour le contrôle et la prévention des maladies. (2026, septembre 16). Rapport national sur les statistiques du diabète.
- [4] Bureau pour l’amélioration de la santé et les disparités. (2026, avril 8). Profil sur le diabète : commentaire statistique, avril 2026
- [5] Ministère de la Santé, du Travail et du Bien-être. (2025, décembre 2). [Résultats de l’Enquête nationale sur la santé et la nutrition 2024].
- [6] Ministério da Saúde. (2026, juillet 7). Vigitel Brasil 2006–2024. https://www.gov.br/saude/pt-br/centrais-de-conteudo/publicacoes/svsa/vigitel/vigitel-brasil-2006-2024.pdf/view/
Ce rapport répond
- Le rapport examine la demande de médicaments et dispositifs médicaux utilisés dans la prise en charge du diabète de type 2 .
- L’analyse des classes de médicaments compare les catégories de traitement insulinique et non insulinique.
- L’analyse du dispositif évalue la surveillance de la glycémie et les solutions d’administration de l’insuline.
- L’analyse des canaux de distribution examine les pharmacies de détail, les pharmacies hospitalières et les pharmacies en ligne.
- L’analyse par pays aborde l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon, ainsi que les exigences en matière de soins liés au diabète.
- L’aperçu concurrentiel dresse les huit entreprises incluses dans l’ensemble des entreprises.
Que couvre le marché du diabète de type 2 ?
Le marché couvre les médicaments et dispositifs médicaux utilisés pour gérer le diabète de type 2 . La couverture pharmaceutique inclut les classes de médicaments insuliniques et non insuliniques telles que les inhibiteurs DPP-4 , les agonistes des récepteurs GLP-1 et les inhibiteurs SGLT2 . La couverture des dispositifs inclut la surveillance de la glycémie et les produits d’administration d’insuline. L’analyse prend également en compte la distribution via les pharmacies de détail, les pharmacies hospitalières et les pharmacies en ligne.
Qu’est-ce qui est inclus dans le périmètre ?
Les produits inclus comprennent des médicaments sur ordonnance indiqués pour la gestion du diabète de type 2 et des dispositifs médicaux utilisés pour la surveillance de la glycémie ou l’administration d’insuline. Le marché couvre également les ventes via les canaux de distribution spécifiés. L’inclusion des produits dépend de son usage prévu et de sa pertinence pour les soins du diabète de type 2 .
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les médicaments destinés exclusivement au diabète de type 1 ou à d’autres affections non apparentées. Les équipements de santé généraux sans fonction directe de gestion du diabète sont en dehors du marché défini. Les produits utilisés exclusivement pour le diabète gestationnel sont exclus à moins qu’ils ne soient également commercialisés et inclus pour la gestion du diabète de type 2 . Les services hospitaliers généraux, les consultations diagnostiques et les plateformes de santé numérique non liées sont également exclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants pharmaceutiques, des entreprises de dispositifs médicaux, des prestataires de soins de santé, des distributeurs, des pharmacies, des patients39; des parties prenantes du soin et des experts du domaine. Ces discussions examinent les préférences de traitement, l’adoption des produits, les priorités d’achat, les exigences de remboursement et les facteurs influençant l’accès au marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques de santé gouvernementales, les publications réglementaires, les recommandations cliniques, les dossiers d’entreprises, les informations sur les produits, les études de santé, les associations industrielles et d’autres sources faisant autorité. Les sources utilisées dans l’analyse doivent être documentées dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, la demande de traitement, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les évolutions réglementaires, les approbations de produits et les changements dans l’accès aux soins de santé. Les mises à jour régulières passent en revue les lancements de nouveaux produits, les développements cliniques, les partenariats et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
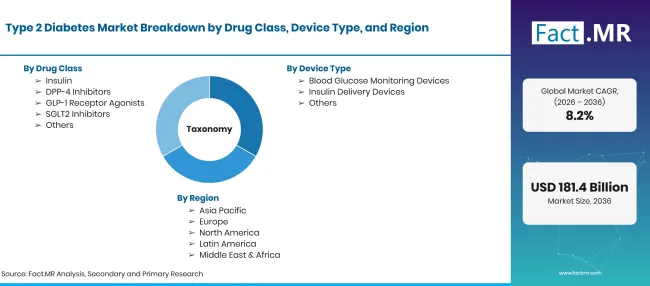
Type 2 Diabetes Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Le marché du diabète de type 2 comprend des thérapies pharmaceutiques et des dispositifs médicaux utilisés pour gérer le taux de glucose sanguin et soutenir le traitement à long terme du diabète de type 2 . Le marché inclut l’insuline et des médicaments abaisseurs de glucose non insuliniques tels que les inhibiteurs du DPP-4 , les agonistes des récepteurs GLP-1 et les inhibiteurs du2 SGLT. |
| Classe de médicaments | Insuline ; inhibiteurs du DPP-4 ; agonistes des récepteurs GLP-1 ; inhibiteurs du SGLT2 ; Autres |
| Type de dispositif | Dispositifs de surveillance de la glycémie ; Dispositifs d’administration d’insuline ; Autres |
| Canal de distribution | Pharmacies de détail ; Pharmacies hospitalières ; Pharmacies en ligne ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Novo Nordisk A/S; Sanofi ; Eli Lilly and Company ; Merck & Co., Inc. ; AstraZeneca plc ; Boehringer Ingelheim ; Johnson & Johnson |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation du marché et analyse basée sur des scénarios, soutenue par les tendances du traitement du diabète, les indicateurs de santé, les portefeuilles d’entreprises et les développements en dispositifs médicaux |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Comment le marché est-il segmenté ?
-
Par classe de médicaments
- Insuline
- Inhibiteurs de DPP-4
- Agonistes des récepteurs GLP1
- SGLT2 Inhibiteurs
- Autres
-
Par type d’appareil
- Dispositifs de surveillance de la glycémie
- Dispositifs d’administration d’insuline
- Autres
-
Par canal de distribution
- Pharmacies de détail
- Pharmacies hospitalières
- Pharmacies en ligne
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du diabète de type 2 en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quelle classe de médicaments a la plus grande part ?
Quel type d’appareil domine le marché ?
Quel canal de distribution détient la plus grande part ?
Quels pays sont couverts ?
Quelles compagnies sont couvertes ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF