- Market Value (2025): USD 83.68 Bn
- Estimated Value (2026): USD 90.6 Bn
- Forecast Value (2036): USD 201.2 Bn
- CAGR (2026-2036): 8.3%
Quelle est la valeur prévue du marché du traitement du diabète d’ici 2036 ?
USD 90.6 milliards en 2026 pour USD 201.2 milliards d’ici 2036 à un 8.3% CAGR.
- Fact.MR estime que le marché du traitement du diabète a atteint USD 83.7 milliards en 2025, avec des agents hypoglycémicants oraux, de l’insuline et des injectables non insuliniques constituant la base de revenus.
- Les revenus passeront de USD 90.6 milliards en 2026 à USD 201.2 milliards d’ici 2036, les nouvelles classes de médicaments occupant une part plus importante des dépenses de traitement de chaque patient.
- La valeur s’accumulera à 8.3% CAGR de 2026 à 2036, puisque la population traitée plus importante connaît une migration constante vers l’incrétine et des thérapies hebdomadaires.
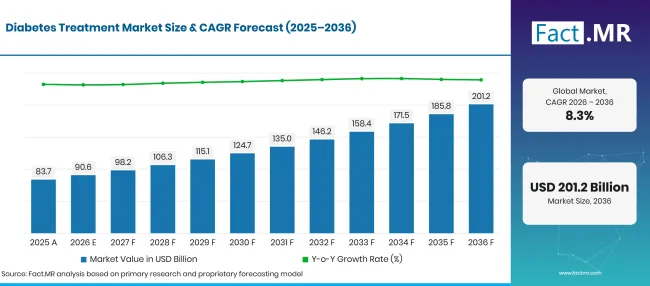
Factmr Diabetes Treatment Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 83.68 |
| 2026 | Estimation | 90.6 |
| 2036 | Prévisions | 201.2 |
| CAGR 2026 à 2036 | Période de prévision | 8.3% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du traitement du diabète ?
La période 2026-2036 ajoute USD 110.6 milliards de nouveaux éléments, concentrés dans les agents oraux et les injectables à l’incrétin.
- Moteurs de la demande sur le marché
- Une grande population non traitée maintient l’entonnoir des patients large. L’Organisation mondiale de la santé a rapporté en septembre 2025 que plus de 800 millions de personnes étaient diabétiques en 2022 et que la moitié d’entre elles n’étaient pas traitées [1]. Chaque personne placée en soins devient un titulaire d’ordonnance à long terme.
- Les labels fondés sur les résultats renforcent la valeur de chaque ordonnance. En janvier 2025, la FDA américaine a approuvé Ozempic pour réduire le risque d’aggravation des maladies rénales et de décès cardiovasculaire chez les adultes atteints de diabète de type 2 et de maladies rénales chroniques [2]. Les prescripteurs choisissent désormais des agents pour la protection des organes ainsi que pour le contrôle du glucose.
- Les options d’insuline à moindre coût élargissent l’accès. La FDA a approuvé Merilog, le premier biosimilaire insulinoïque à action rapide, en février 2025 pour les adultes et les enfants diabétiques [3]. La concurrence des biosimilaires laisse aux payeurs la possibilité de couvrir davantage de patients sous insuline.
- Les patients âgés ont besoin d’un traitement pendant plus d’années. Le risque de diabète augmente avec l’âge, et les patients diagnostiqués dans la cinquantaine peuvent rester sous plusieurs traitements médicamenteux pendant des décennies.
- Les appareils connectés transmettent les décisions de dosage quotidiennes à la maison. Les relevés de capteurs synchronisés avec les applications mobiles aident les patients et les cliniciens à ajuster les doses entre les consultations, ce qui favorise le respect des médicaments sur ordonnance.
- Segments clés analysés
- Par type de produit : Les agents hypoglycémiants oraux détiendront 42.8% part en 2026, car les comprimés à faible coût restent la première étape du traitement pour la plupart des personnes atteintes de diabète de type 2 .
- Par type de traitement : Les médicaments représentent 88.3% part en 2026, puisque les schémas oraux et injectables sans insuline couvrent presque tous les patients diagnostiqués.
- Par canal de distribution : Les pharmacies hospitalières capteront 44.2% part en 2026 grâce à l’initiation des traitements, aux soins hospitaliers et à la prescription spécialisée.
- Par utilisateur final : Homecare aura 49.5% part en 2026, étant donné que les comprimés, l’auto-injection et les contrôles de glucose ont lieu chaque jour à domicile.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les prescripteurs jugent désormais un médicament pour le diabète selon ses effets sur le cœur, les reins et le poids corporel, et le contrôle du glucose ne gagne plus seul une place dans le formulaire de liste. Les entreprises qui associent les données de résultats à des dosages simples et à un suivi associé garderont les patients pendant des années, tandis que les génériques et biosimilaires portent le volume à faible prix. La prochaine vague de valeur viendra des marchés émergents qui étendent la couverture d’assurance et des patients qui passent des comprimés aux injectables. »
- Implications stratégiques
- Les fabricants de médicaments devraient placer les résultats cardiovasculaires, rénaux et pondériques à côté des données glycémiques dans les dossiers des payeurs, car les comités de formulaire évaluent les quatre.
- Les fournisseurs d’insuline et d’injectables devraient augmenter l’offre de stylos, les formats hebdomadaires et la capacité des biosimilaires, étant donné que le coût à leur charge détermine si les patients commencent et continuent la thérapie.
- Les chaînes de pharmacies devraient intégrer les rappels de renouvellement et la livraison à domicile dans les services de soins chroniques, car les renouvellements manqués réduisent la valeur à vie de chaque patient.
- Les systèmes de santé et les payeurs devraient lier le dépistage aux programmes de suivi afin que les nouveaux patients diagnostiqués reçoivent une thérapie appropriée avant que des complications n’apparaissent.
Les États-Unis resteront en tête à 10.7% CAGR, avec un vivier important de patients et une adoption rapide des traitements contre l’incretin. Le Brésil suit en 9.8% alors que le système de santé publique élargit l’accès libre aux médicaments contre le diabète. L’Allemagne progressera à 9.5%, où l’assurance statutaire et les programmes de soins structurés maintiennent les patients en traitement régulier. Le rythme 8.4% du Japon reflète une population vieillissante qui a besoin de thérapie plus longtemps. Le Royaume-Uni complète ce groupe à 7.5% au sein d’un système de soins matures financé par des fonds publics.
Comment le marché du traitement du diabète se répartit-il par segment ?
Les agents hypoglycémiques oraux mèneront le type de produit à 42.8%; Les médicaments prendront la tête du type de traitement à 88.3%; Les pharmacies hospitalières occuperont la première place dans le canal de distribution à 44.2%; Les soins à domicile seront les meilleurs utilisateurs finaux à 49.5%.
Quel type de produit domine ?
Les agents hypoglycémiques oraux représentent 42.8% des ventes de 2026.
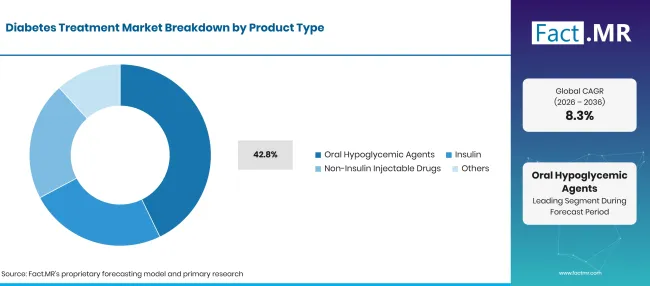
Factmr Diabetes Treatment Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Agents hypoglycémiques oraux (segment principal) | 42.8% |
| D’autres segments combinés | 57.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
La plupart des personnes atteintes de diabète de type 2 commencent par comprimés, et beaucoup les prennent pendant des années. La metformine, les sulfonylurées, les inhibiteurs du DPP-4 et les inhibiteurs de2 SGLT sont souvent combinés dans des produits à dose fixe qui réduisent la charge des pilules. Les versions génériques maintiennent un accès large sur les marchés sensibles au prix. L’insuline reste essentielle dans les soins de type 1 et avancés de type 2, et les stylos injectables facilitent et précisent le dosage. Les injectables non insuliniques, dirigés par des agonistes des récepteurs GLP-1, gagnent du terrain grâce aux bienfaits combinés poids et glucose. En novembre 2025, la Commission européenne a autorisé Kyinsu, une combinaison hebdomadaire d’insuline icodec et de sémaglutide pour les adultes atteints de diabète de type 2 insuffisamment contrôlés par l’insuline basale ou un anoniste du récepteur GLP-1 [4].
Qu’est-ce qui soutient la médication selon le type de traitement ?
Les médicaments représentent 88.3% de la demande en 2026.
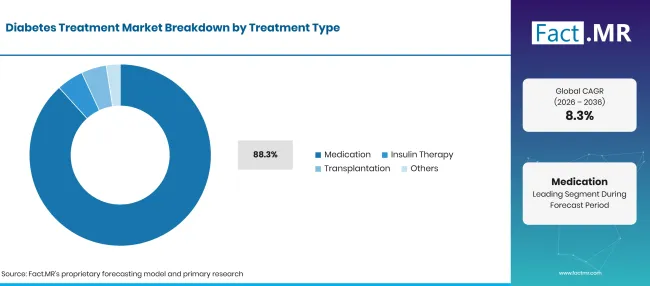
Factmr Diabetes Treatment Market Breakdown Treatment Type | Source: Fact.MR
| Type de traitement | Partager (2026) |
|---|---|
| Médication (Segment principal) | 88.3% |
| D’autres segments combinés | 11.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Le contrôle du glucose à vie dépend de traitements médicamenteux quotidiens ou hebdomadaires, allant des agents oraux aux injectables non insuliniques protégeant le cœur et les reins. Les médecins ajoutent ou changent de classe au fur et à mesure de l’évolution de la maladie, si bien qu’un seul patient utilise souvent plusieurs produits sur une décennie. La thérapie à l’insuline constitue une voie distincte pour les patients de type 1 et ceux atteints de maladie avancée de type 2 . La transplantation, qui couvre les procédures pancréatiques et des îlots, sert un petit groupe atteint de maladies graves et est limitée par l’offre et le coût des donneurs. Les programmes de mode de vie et les approches cellulaires émergentes constituent les options restantes.
Qu’est-ce qui motive le segment des canaux de distribution ?
Les pharmacies hospitalières représentent 44.2% du chiffre d’affaires de 2026.
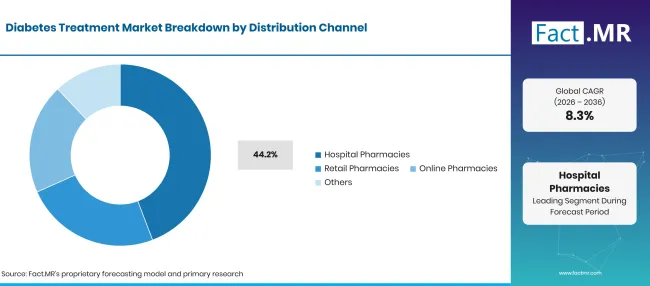
Factmr Diabetes Treatment Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Pharmacies hospitalières (segment principal) | 44.2% |
| D’autres segments combinés | 55.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les consultations spécialisées et les admissions hospitalières sont les endroits où de nombreux patients reçoivent leur première prescription pour un injectable ou de l’insuline. Les séjours en hospitalisation pour complications ajoutent un volume constant, et les formulaires hospitaliers influencent les marques que les patients transportent chez eux. Les pharmacies de détail gèrent la plupart des ordonnances répétées pour les comprimés et l’insuline, ainsi que des conseils sur la technique d’injection et le stockage. Les pharmacies en ligne gagnent des utilisateurs grâce à la livraison à domicile de thérapies chroniques. Les programmes de vente par correspondance et la distribution en clinique complètent la gamme de canaux.
Comment la forme de l’utilisateur final demande-t-elle ?
Homecare représente 30.3% des ventes de 2026.
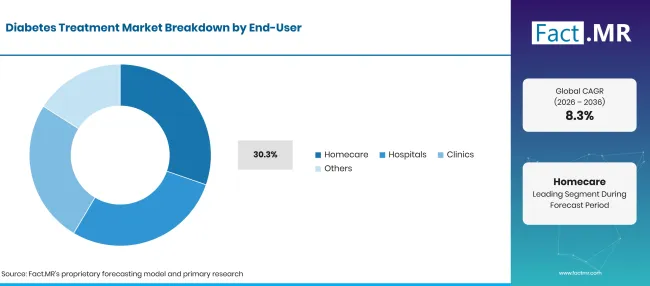
Factmr Diabetes Treatment Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Soins à domicile (segment principal) | 49.5% |
| D’autres segments combinés | 50.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les patients effectuent eux-mêmes la plupart des soins quotidiens grâce à des comprimés, à l’auto-injection et à des contrôles de glucose. Les stylos, pompes à insuline et capteurs connectés réduisent l’effort et réduisent le nombre de visites en clinique nécessaires. Les hôpitaux interviennent pour les épisodes aigus et pour le début de protocoles complexes. Les cliniques gèrent le dépistage, le suivi et le renouvellement des ordonnances. La croissance des services de soins à domicile apporte également l’injection et la surveillance assistées par des infirmières aux patients âgés vivant seuls.
Qu’est-ce qui accélère l’adoption du marché du traitement du diabète, et qu’est-ce qui la freine ?
Un dépistage et un remboursement plus étendus continueront à orienter les patients vers de nouvelles thérapies. L’expiration des brevets, le contrôle des prix et l’accès limité sur les marchés à faibles revenus maintiendront la croissance de la valeur en dessous du rythme de la croissance des patients.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Augmentation du fardeau du diabète de type 2 et de l’obésité | +2.3% | Mondial | À court terme (<= 2 ans) |
| Passage des prescripteurs vers les inhibiteurs du SGLT2 et les thérapies GLP-1 | +1.8% | Mondial | À court terme (<= 2 ans) |
| Patients âgés nécessitant un contrôle soutenu de la glycémie | +1.4% | Asie de l’Est, Europe de l’Ouest, Amérique du Nord | À long terme (>= 4 ans) |
| Couverture élargie de sélection et de remboursement | +0.9% | Amérique latine, Asie du Sud et Pacifique, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Les soins à domicile sont soutenus par la surveillance connectée | +0.5% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Insulines biosimilaires et génériques à bas coût dans les marchés émergents | +1.1% | Mondial | Moyen terme (2-4 ans) |
| Formulations GLP-1 hebdomadaires et orales | +0.9% | Mondial | À court terme (<= 2 ans) |
| Administration automatisée d’insuline liée à la surveillance continue du glucose | +0.6% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Expirations des brevets et pression sur les prix des médicaments de marque | -0.6% | Mondial | À court terme (<= 2 ans) |
| Les coûts élevés de la thérapie restreignent l’accès dans les marchés à faibles revenus | -0.4% | Amérique latine, Asie du Sud et Pacifique, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Effets secondaires, lacunes d’approvisionnement et faible adhésion des patients | -0.2% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels pays étendent le marché du traitement du diabète jusqu’en 2036 ?
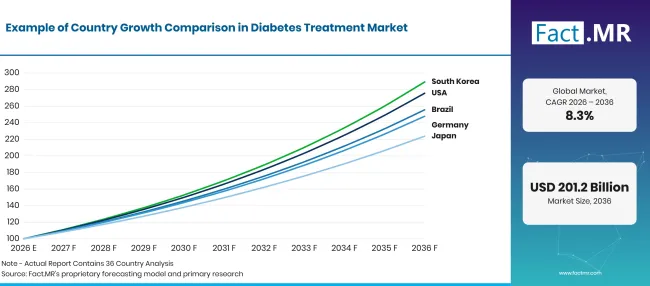
Factmr Diabetes Treatment Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| États-Unis | 10.7% |
| Brésil | 9.8% |
| Allemagne | 9.5% |
| Japon | 8.4% |
| Royaume-Uni | 7.5% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Qu’est-ce qui soutient l’adoption par les États-Unis ?
10.7% CAGR, porté par une large base de patients et une adoption rapide des nouvelles classes de médicaments.
Les Centers for Disease Control and Prevention rapportent qu' 40.1 millions de personnes, soit 12.0% de la population américaine, étaient diabétiques en 2023 [5]. Les prix négociés par Medicare pour Januvia, Jardiance et Farxiga sont entrés en vigueur en 2026, et les prix pour Ozempic, Rybelsus, Janumet et Tradjenta suivront en 2027 [6]. Des coûts à la charge de leur poche plus bas pour les patients âgés permettront de soutenir les volumes de renouvellement via les pharmacies de détail et de livraison à domicile.
Comment le Brésil se produit-il ?
9.8% CAGR, soutenu par un accès public plus large aux médicaments pour le diabète.
Le ministère brésilien de la Santé a rapporté dans ses résultats du Vigitel 2025 que les adultes ayant un diagnostic médical de diabète sont passés de 5.5% en 2006 à 12.9% en 2024 [7]. Le système de santé publique unifié, SUS, est la principale source de soins.
Qu’est-ce qui soutient la croissance de l’Allemagne ?
9.5% CAGR, grâce à une couverture d’assurance large et à des programmes de soins structurés.
L’Institut Robert Koch estimait en septembre 2025 que 6.05 millions de personnes en Allemagne avaient diagnostiqué diabète de type 2 en 2022, soit une prévalence de 8.6% [8]. Sa projection situe ce chiffre à 11.01 millions d’ici 2050 si l’incidence et la mortalité excessive restent inchangées [8]. L’assurance maladie statutaire couvre la plupart des thérapies, et les évaluations des prestations favorisent les médicaments ayant des résultats cardiaques et rénaux prouvés.
Comment le Japon est-il en train de développer la demande ?
8.4% CAGR, reflétant une population vieillissante nécessitant une thérapie à long terme.
Le Bureau des statistiques du Japon a rapporté que les personnes âgées de 65 ans et plus représentaient 29.4% de la population en septembre 2025, une part record [9]. Le ministère de la Santé, du Travail et du Bien-être a estimé en décembre 2025 qu’environ 11 millions de personnes sont fortement suspectées de souffrir de diabète, un chiffre qui continue d’augmenter [10]. L’assurance universelle et les révisions régulières des prix maintiennent une croissance stable, tandis que les patients âgés privilégient des protocoles oraux hebdomadaires plus simples.
Comment le Royaume-Uni développe-t-il la demande ?
7.5% CAGR, en tant que système mature et financé par des fonds publics, gère la plupart des soins.
En Angleterre, seules 58.2% des personnes atteintes de diabète de type 2 et d’autres diabètes ont bénéficié des huit procédures de soins recommandées pour l’année jusqu’en mars 2025, selon l’Office for Health Improvement and Disparities [11]. Le même commentaire montre 45.2% atteint les trois objectifs de traitement [11]. Le NHS propose la plupart des traitements via les médecins généralistes et les pharmacies communautaires, et les directives nationales privilégient les génériques rentables.
Qui dirige le marché du traitement du diabète ?
La concurrence se déroule sur trois lignes. Les spécialistes de l’incrétine et de l’insuline se disputent sur les preuves des résultats et la prise hebdomadaire. Novo Nordisk propose Ozempic, Rybelsus et Tresiba, et en janvier 2025, il a obtenu une indication américaine de protection rénale pour Ozempic [2].
Eli Lilly associe Mounjaro et Trulicity à Humalog et Basaglar, tandis que Sanofi fournit Lantus et Toujeo et a obtenu l’approbation FDA pour le biosimilaire Merilog en février 2025 [3]. Les fabricants de médicaments oraux et cardiométaboliques sont en concurrence sur les étiquettes et prix du cœur et des reins. Merck commercialise Januvia et Janumet, AstraZeneca propose Farxiga, et Boehringer Ingelheim vend Jardiance et Tradjenta. Les fournisseurs d’appareils prennent en charge le dosage à domicile. Abbott fournit les capteurs FreeStyle Libre, Roche propose les compteurs Accu-Chek et l’application mySugr, et MiniMed a lancé sa pompe MiniMed Flex contrôlée par une application aux États-Unis en juin 2026 [12]. Sur la période de prévision, les entreprises qui associent données de résultats, accès abordable et outils de dosage connectés gagneront le plus de terrain.
Quelles entreprises sont les principaux fournisseurs ?
Parmi les entreprises clés figurent Novo Nordisk ; Eli Lilly ; Sanofi ; Merck ; AstraZeneca ; Boehringer Ingelheim ; Abbott ; Roche ; et MiniMed.
- Novo Nordisk
- Eli Lilly
- Sanofi
- Merck
- AstraZeneca
- Boehringer Ingelheim
- Abbott
- Roche
- MiniMed
Bibliographie
- [1] [1] Organisation mondiale de la santé. (2025, septembre 5). L’OMS met à jour la liste des médicaments essentiels pour inclure les principaux traitements contre le cancer et le diabète.
- [1] [2] Novo Nordisk. (janvier 282025). La FDA approuve Ozempic (sémaglutide) comme le seul GLP-1 AR à réduire le risque d’aggravation des maladies rénales et de décès cardiovasculaire chez les adultes atteints de diabète de type 2 et de maladie rénale chronique.
- [1] [3] Food and Drug Administration des États-Unis. (2025, février 14). La FDA approuve le premier produit biosimilaire d’insuline à action rapide pour le traitement du diabète.
- [4] Agence européenne des médicaments. (novembre 2025). Kyinsu : EPAR.
- [5] Centres pour le contrôle et la prévention des maladies. (2026, septembre 16). Rapport national sur les statistiques du diabète.
- [6] Centres pour les services Medicare et Medicaid. (2026, septembre 22). Médicaments sélectionnés et prix négociés.
- [7] Ministério da Saúde, Brésil. (2026). Para o povo brasileiro viver mais e viver melhor : Résultats Vigitel 2025 [Pour que les Brésiliens vivent plus longtemps et mieux : résultats de Vigitel 2025].
- [8] Institut Robert Koch. (2025, septembre 17). Tendances de la prévalence et du nombre de cas de diabète de type 2 diagnostiqué en Allemagne : projections jusqu’en 2050.
- [9] Bureau des statistiques du Japon. (2025, septembre 14). [Sujets de statistiques n° 146: Les personnes âgées au Japon telles que vues dans les statistiques].
- [10] Ministère de la Santé, du Travail et du Bien-être, Japon. (2025, décembre 2). [Résultats de l’Enquête nationale sur la santé et la nutrition 2024].
- [11] Bureau pour l’amélioration de la santé et les disparités. (2026, avril 8). Profil diabète : commentaire statistique, avril 2026.
- [12] MiniMed. (2026, juin 17). La plus petite pompe à insuline contrôlée par application de MiniMed est désormais disponible aux États-Unis.
Ce rapport répond
- Les tailles pour 2026 et 2036 sont réparties par type de produit, type de traitement, canal de distribution, utilisateur final et région.
- Chaque segment indique quel sous-segment le dirige en 2026 ainsi que les besoins du patient et du prescripteur derrière ce poste.
- Le nombre de patients, le remboursement et l’accès aux thérapies plus récentes encadrent la comparaison des cinq pays listés.
- L’entreprise présente des profils de fabricants d’incrétine et d’insuline, des fabricants de médicaments cardiométaboliques oraux, ainsi que des fournisseurs d’appareils.
- Les lecteurs peuvent retracer comment les dates d’expiration des brevets, les biosimilaires et les nouvelles classes de médicaments modifient le choix des traitements et les prix.
Que couvre le marché du traitement du diabète ?
Cette évaluation suit les médicaments, produits insuliniques et thérapies associées utilisés par les personnes pour contrôler la glycémie et limiter les complications du diabète de type 1 et 2 . Elle couvre les agents oraux, les injectables d’insuline et non d’insuline, ainsi que les catégories de traitement de soutien vendues par les pharmacies et les prestataires de soins.
Le chiffre d’affaires est comptabilisé lors de la première vente de chaque produit, que ce soit via un hôpital, une pharmacie de détail ou en ligne. Les parts de type de traitement désignent la voie principale de soins utilisée par le patient, tandis que les autres parts couvrent toutes les ventes de traitements.
Qu’est-ce qui est inclus dans le périmètre ?
Les médicaments oraux sur ordonnance, les produits à base d’insuline et les injectables non insuliniques sont dans le champ d’application, y compris les médicaments de marque, les génériques et les biosimilaires. Les combinaisons à dose fixe, les stylos et les dispositifs d’administration d’insuline utilisés avec chaque dose sont également pris en compte ici.
Les traitements utilisés dans les hôpitaux, les cliniques et les soins à domicile se situent dans la répartition des utilisateurs finaux. Les fournisseurs de systèmes de surveillance de glucose et d’administration d’insuline sont profilés car leurs produits guident les décisions de dosage et soutiennent l’adhésion.
Qu’est-ce qui est exclu de la portée ?
Les compléments en vente libre et les produits de bien-être vendus pour soutenir la glycémie sont exclus. Les tests diagnostiques utilisés uniquement pour le dépistage sont exclus, tout comme les traitements pour d’autres affections prescrites aux personnes diabétiques.
Les logiciels et services numériques vendus seuls, sans médicament ni système de délivrance, ne sont pas comptabilisés. Le financement de la recherche et les services d’essais cliniques sont également exclus des revenus du marché.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
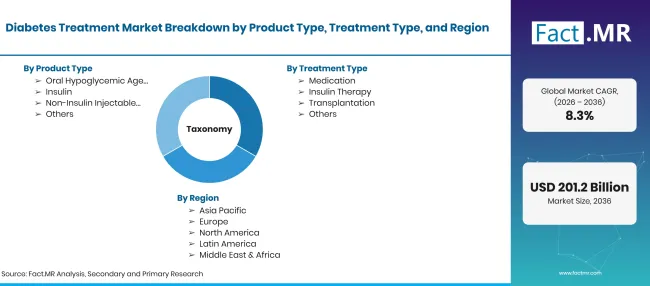
Factmr Diabetes Treatment Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Médicaments, produits à base d’insuline et thérapies associées utilisés pour gérer le diabète de type 1 et 2 , vendus via les pharmacies hospitalières, de détail et en ligne. La couverture couvre les traitements oraux et injectables ainsi que l’administration d’insuline pour les besoins hospitaliers, cliniques et à domicile. |
| Type de produit | Agents hypoglycémiques oraux ; Insuline ; Médicaments injectables non insuliniques ; Autres |
| Type de traitement | Médicaments ; Thérapie insulinique ; Transplantation ; Autres |
| Canal de distribution | Pharmacies hospitalières ; Pharmacies de détail ; Pharmacies en ligne ; Autres |
| Utilisateur final | Soins à domicile ; Hôpitaux ; Cliniques ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | États-Unis; Brésil ; Allemagne; le Japon ; Royaume-Uni |
| Entreprises profilées | Novo Nordisk ; Eli Lilly ; Sanofi ; Merck ; AstraZeneca ; Boehringer Ingelheim ; Abbott ; Roche ; MiniMed |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant le nombre de patients diagnostiqués et traités ; les prix des thérapies par classe de médicaments ; la vente par canal de pharmacie ; et l’examen du portefeuille de l’entreprise. |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Agents hypoglycémiques oraux
- Insuline
- Médicaments injectables non insuliniques
- Autres
-
Par type de traitement
- Médication
- Thérapie par insuline
- Transplantation
- Autres
-
Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Autres
-
Par utilisateur final
- Soins à domicile
- Hôpitaux
- Cliniques
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du traitement du diabète en 2026 ?
Quelle est la CAGR du marché du traitement du diabète de 2026 à 2036 ?
Quel type de produit est en tête du marché du traitement du diabète ?
Quel type de traitement est le leader sur le marché du traitement du diabète ?
Quel canal de distribution est le leader du marché du traitement du diabète ?
Quel utilisateur final dirige le marché du traitement du diabète ?
Quel pays connaîtra le plus de croissance sur le marché du traitement du diabète ?
Quelles sont les principales entreprises du marché du traitement du diabète ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF