- Market Value (2025): USD 27.4 Bn
- Estimated Value (2026): USD 29.8 Bn
- Forecast Value (2036): USD 68.6 Bn
- CAGR (2026-2036): 8.7%
Quelle est la valeur prévue du marché des moniteurs de diabète d’ici 2036 ?
USD 29.8 milliards en 2026 pour USD 68.6 milliards d’ici 2036 à un 8.7% CAGR.
- Le marché des moniteurs de diabète était évalué àUSD 27.4 milliards en 2025, avec des achats récurrents de capteurs et de bandelettes de test fournissant la majeure partie des revenus.
- Les revenus passeront de USD 29.8 milliards en 2026 à USD 68.6 milliards d’ici 2036, à mesure que de plus en plus de personnes atteintes de diabète de type 2 passent des compteurs aux capteurs portables.
- Un 8.7% CAGR reflète une plus grande usure des capteurs, un accès en vente libre aux CGM et une utilisation plus large d’applications connectées qui partagent les relevés avec les équipes soignantes.
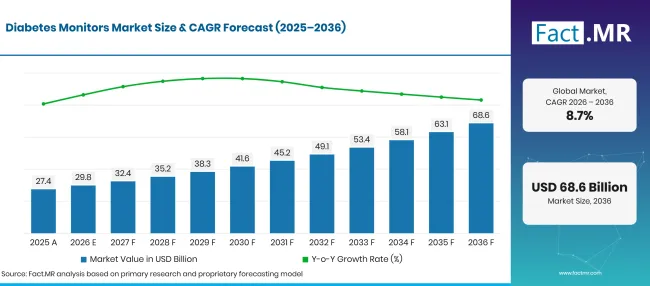
Diabetes Monitors Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 27.4 |
| 2026 | Estimation | 29.8 |
| 2036 | Prévisions | 68.6 |
| CAGR 2026 à 2036 | Période de prévision | 8.7% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des moniteurs de diabète ?
La période 2026-2036 ajoute USD 38.8 milliards de nouvelles valeurs, principalement grâce à des capteurs portables achetés pour un usage domestique.
- Moteurs de la demande sur le marché
- La base de patients ne cesse de s’élargir. Le communiqué de l’Atlas du diabète d’avril 2025 de la The International Diabetes Federation compte 589 millions d’adultes âgés de 20 à 79 vivant avec le diabète, dont 252 millions ignorent leur condition [1]. Chaque nouveau diagnostic crée un besoin à long terme de compteurs, bandes ou capteurs.
- Les régulateurs ouvrent la CGM aux personnes qui n’utilisent pas d’insuline. En juin 2026, la Food and Drug Administration des États-Unis a approuvé le système de biocapteurs Stelo Glucose de Dexcom pour une utilisation en vente libre chez les enfants de deux ans et plus, après une autorisation adulte en mars 2024 [2]. Les acheteurs peuvent désormais acheter un capteur sans ordonnance, ce qui permet d’entrer sur le marché les utilisateurs non insuliniques.
- Une durée de vie plus longue du capteur réduit la charge de l’utilisation quotidienne. Dexcom a lancé son système G7 15 Day aux États-Unis le 1décembre 2025, avec 15.5 jours d’usure par capteur et un MARD global de 8.0% [3]. Moins de changements de capteurs par mois facilitent l’utilisation du CGM pour les patients plus âgés.
- Les capteurs commencent à suivre plus que le glucose. Abbott a reçu en août 2026 l’autorisation FDA De Novo pour Libre Duo 10 Day, qui surveille le glucose et alerte les utilisateurs de l’augmentation des niveaux de cétones [4]. Les utilisateurs d’insuline et les personnes sous inhibiteurs du SGLT2 reçoivent un avertissement précoce pour l’acidocétose diabétique grâce au même appareil portable.
- Segments clés analysés
- Par type de produit : Les moniteurs de glucose continus conserveront 42.3% part en 2026, car un seul capteur portable remplace de nombreux tests quotidiens de piqûres et indique la direction du changement de glucose.
- Par application : Le diabète de type 2 représentera 58.4% de la valeur de 2026, compte tenu de la taille du groupe de patients et du nombre croissant d’utilisateurs non insuliniques désormais éligibles aux capteurs.
- Par utilisateur final : Les paramètres de soins à domicile captureront 52.1% en 2026, alors que les patients testeront, lisent les alertes et partageront des données depuis leur domicile entre les visites en clinique.
- Par canal de distribution : Les boutiques en ligne représenteront 63.0% des revenus de 2026, grâce aux renouvellements d’abonnement de capteurs et de bandelettes ainsi qu’aux ventes directes au consommateur de CGM en vente libre.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La surveillance du glucose devient un service continu et basé sur les données, et le capteur portable sera le point d’entrée pour la plupart des nouveaux patients jusqu’en 2036. La prochaine vague de valeur viendra des personnes atteintes de diabète de type 2 qui n’utilisent pas d’insuline, un groupe que les capteurs en vente libre et les coûts mensuels réduits introduiront dans la surveillance régulière. Les fournisseurs qui associent des capteurs précis et durables à des applications fonctionnant avec des pompes à insuline et des logiciels de clinique gagneront le plus de terrain. »
- Implications stratégiques
- Les fabricants devraient concevoir des niveaux de capteurs moins coûteux pour les patients de type 2 non insuliniques tout en gardant la précision proche de celle de leurs systèmes haut de gamme.
- Les distributeurs et les pharmacies en ligne devraient mettre en place des programmes de renouvellement automatique pour capteurs, bandelettes et lancets, car les renouvellements manqués sont une raison fréquente pour laquelle les patients arrêtent de surveiller.
- Les cliniciens et les payeurs devraient s’accorder sur des critères clairs pour la couverture CGM au-delà des utilisateurs d’insuline, en utilisant les données dans la plage pour évaluer le bénéfice.
- Les investisseurs devraient surveiller les entreprises qui ajoutent la détection de cétones, une usure plus longue ou l’intégration des pompes, car ces fonctionnalités permettent de fixer des prix premium dans un secteur de capteurs saturé.
L’Allemagne est en tête de la comparaison des cinq pays à 11.2%, où les assureurs légaux financent largement la CGM et de nouvelles marques de capteurs prévoient un lancement. Les États-Unis suivent à 8.8%, leur large base assurée désormais rejointe par des acheteurs de capteurs en vente libre. Le Royaume-Uni connaît une croissance à 8.3% alors que les programmes du NHS pour le diabète poussent davantage de patients vers des soins soutenus par la technologie. Le Brésil enregistre 7.0%, avec une augmentation du taux de diabète chez les adultes compensée par des achats publics sensibles aux prix. Le Japon termine le jeu à 6.2%, où un vivier de patients âgés maintient les compteurs largement utilisés et l’adoption des CGM se fait plus lentement.
Comment le marché des moniteurs de diabète se répartit-il par segment ?
Les moniteurs de glucose continus mèneront le type de produit à 42.3%; Le diabète de type 2 dirigera l’application à 58.4%; Les paramètres de soins à domicile seront en tête de l’utilisateur final à 52.1%; Les boutiques en ligne tiendront le canal de distribution à 63.0% en 2026.
Quel type de produit mène ?
Les glucomètres continus détiennent 42.3% des ventes de 2026.
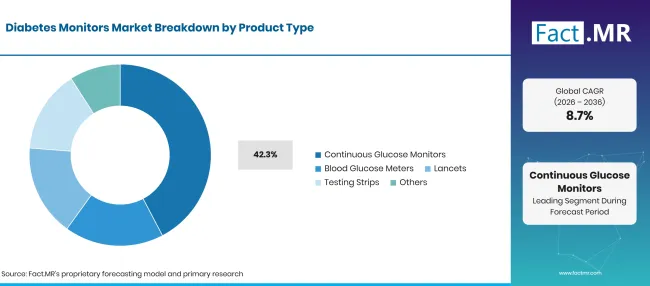
Diabetes Monitors Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Moniteurs de glucose continus (segment de tête) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Un capteur porté sur le bras ou l’abdomen envoie une lecture toutes les quelques minutes, ce qui permet aux patients de constater des hauts et des bas qu’un piqûre matinal manquerait. Les flèches de tendance et les alertes aident les utilisateurs à agir avant qu’un creux ne devienne dangereux. Le7 G 15jour de Dexcom et le capteur double glucose-cétone d’Abbott montrent comment les fournisseurs rivalisent désormais en termes de durée d’usure et de mesures supplémentaires [3][4]. De nombreux composants du capteur recoupent le champ plus large des biocapteurs de glucose. Les glucomètres sanguins restent le premier appareil pour de nombreux patients nouvellement diagnostiqués et servent de secours lorsqu’une lecture du capteur doit être confirmée. Les bandelettes et lancetes sont achetées en grand volume et remplacées chaque jour, ce qui maintient un chiffre d’affaires stable dans le segment conventionnel. Les solutions de contrôle et les dispositifs de lance-lance complètent la gamme des appareils de surveillance glycémie.
Qu’est-ce qui soutient le diabète de type 2 dans la pratique ?
Le diabète de type 2 représente 58.4% des revenus de 2026.
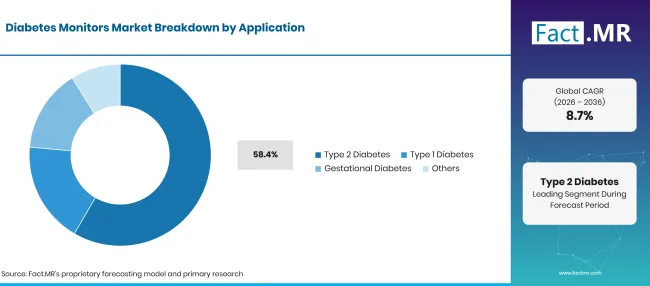
Diabetes Monitors Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Diabète de type 2 (segment principal) | 58.4% |
| D’autres segments combinés | 41.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
La plupart des adultes diabétiques souffrent de maladie de type 2 , et beaucoup sont diagnostiqués tardivement. L’estimation de l’IDF de 252 millions d’adultes non diagnostiqués indique un grand groupe qui devra être surveillé une fois identifié [1]. Les patients sous insuline basale, sulfonylurées ou inhibiteurs de2 SGLT testent fréquemment pour détecter des hypoglycémies ou des cétones. Ceux qui suivent un régime ou une thérapie orale commencent à utiliser des capteurs en vente libre pour comprendre comment les repas affectent le glucose. Le diabète de type 1 nécessite moins de patients mais une surveillance plus intensive, car chaque dose d’insuline dépend des relevés actuels. De nombreux utilisateurs de diabète de type 1 associent un capteur à une pompe automatisée provenant de la catégorie pompes à insuline . Le diabète gestationnel nécessite des contrôles étroits pendant toute la durée de la grossesse, et d’autres formes couvrent le diabète monogénique et secondaire.
Quelle est la demande de la forme de l’utilisateur final ?
Les paramètres de soins à domicile représentent 52.1% de la valeur de 2026.
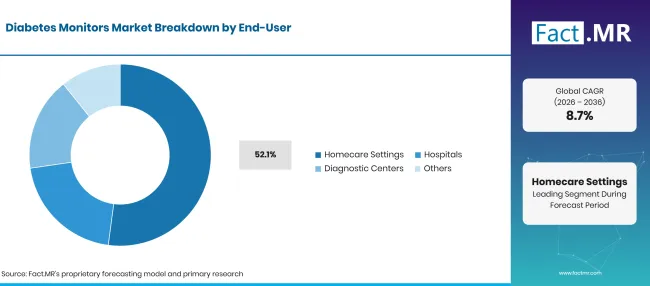
Diabetes Monitors Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Paramètres de soins à domicile (segment principal) | 52.1% |
| D’autres segments combinés | 47.9%* |
| Total | 100.0%\ |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Les personnes diabétiques font des choix de traitement plusieurs fois par jour, et presque tous se produisent à la maison, au travail ou à l’école. Les applications mobiles affichent les relevés en temps réel et envoient des rapports aux cliniciens et aux membres de leur famille. La revue à distance permet aux équipes de soins d’ajuster la thérapie sans visite en personne. Les hôpitaux utilisent désormais des compteurs et, plus souvent, des capteurs pour gérer le glucose chez les patients hospitalisés et ceux en convalescence après une opération. Les centres de diagnostic effectuent des tests de dépistage et de confirmation qui fonctionnent en parallèle avec les diagnostics du diabète tels que les tests HbA1C. D’autres utilisateurs finaux incluent les foyers de soins de longue durée et les services de santé scolaires.
Quel canal de distribution gagne le plus de terrain ?
Les boutiques en ligne captent 63.0% des ventes de 2026.
| Canal de distribution | Partager (2026) |
|---|---|
| Boutiques en ligne (segment principal) | 63.0% |
| D’autres segments combinés | 37.0%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Les capteurs et les bandelettes sont des achats répétés, donc de nombreux patients créent des abonnements en ligne qui expédient des fournitures chaque mois. Les capteurs en vente libre comme Stelo sont vendus directement aux consommateurs via les sites web de l’entreprise et des boutiques [2]. Les pharmacies restent la première étape pour les nouveaux patients diagnostiqués qui ont besoin de conseils sur l’utilisation d’un compteur ou l’application d’un capteur. Les magasins de détail proposent des compteurs, des bandes et des lancets pour les acheteurs en espèces. D’autres canaux incluent des contrats de fournitures hospitalières et des appels d’offres publics qui achètent en gros pour des programmes nationaux.
Qu’est-ce qui accélère l’adoption du marché des moniteurs de diabète, et qu’est-ce qui la freine ?
Un diabète plus diagnostiqué, des capteurs plus durables et un accès en vente libre attirent de nouveaux utilisateurs en suivi continu. De meilleurs liens d’applications avec les pompes et les logiciels de la clinique ajoutent de la valeur aux patients déjà utilisant un capteur. Le coût du capteur est le principal frein, surtout lorsque les assureurs limitent la couverture aux utilisateurs d’insuline. Les réactions cutanées et l’accès inégal dans les régions à faibles revenus ralentissent également l’adoption.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Augmentation de la population diabétique diagnostiquée | +1.4% | Mondial | À long terme (>= 4 ans) |
| Passage du test de pointe aux doigts vers le CGM | +1.2% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Gestion de la glycémie à domicile | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Applications connectées et partage de données avec les cliniciens | +0.7% | Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Accès aux capteurs en vente libre | +0.6% | Amérique du Nord | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| CGM à moindre coût pour les patients de type 2 non insuliniques | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Capteurs à plus longue usure et multi-analytes | +0.7% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Intégration avec l’administration automatisée d’insuline | +0.6% | Mondial | À long terme (>= 4 ans) |
| Couverture de remboursement élargie | +0.5% | Europe de l’Ouest, Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts élevés d’appareils et de capteurs | -0.9% | Mondial | À court terme (<= 2 ans) |
| Couverture de remboursement limitée | -0.7% | Amérique latine, Asie du Sud et Pacifique | Moyen terme (2-4 ans) |
| Accès inégal à la technologie du diabète | -0.5% | Asie de l’Est, Amérique latine | À long terme (>= 4 ans) |
| Irritation cutanée et problèmes d’adhérence des capteurs | -0.4% | Mondial | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Quels pays étendent le marché des moniteurs de diabète jusqu’en 2036 ?
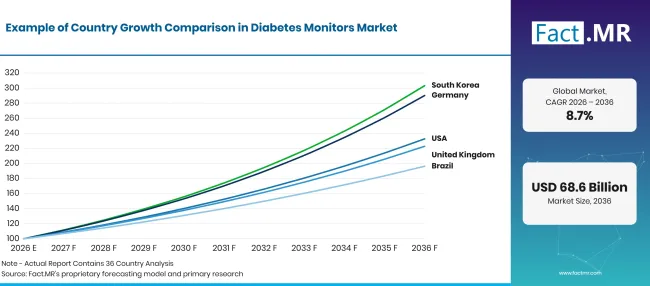
Diabetes Monitors Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 11.2% |
| États-Unis | 8.8% |
| Royaume-Uni | 8.3% |
| Brésil | 7.0% |
| Japon | 6.2% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Qu’est-ce qui donne à l’Allemagne la plus forte croissance sur ce marché ?
11.2% CAGR, porté par un large financement des assureurs pour la CGM et une large base de patients adultes.
L’Allemagne compte l’une des plus grandes populations diabétiques d’Europe occidentale. Le rapport de surveillance de mars 2025 de l’Institut Robert Koch estime le nombre d’adultes atteints de diabète connu ou inconnu à environ 7 millions si l’on inclut les personnes âgées de 80 ans et plus [5]. Les assureurs santé statutaires remboursent la CGM en temps réel pour de nombreux utilisateurs d’insuline, et les fournisseurs voient une marge de croissance. LifeScan prévoit de lancer son CGM OneTouch Vita en Allemagne d’ici début 2027 [6].
Qu’est-ce qui soutient l’adoption par les États-Unis ?
8.8% CAGR, soutenu par la couverture Medicare et un nouveau canal de capteurs en vente libre.
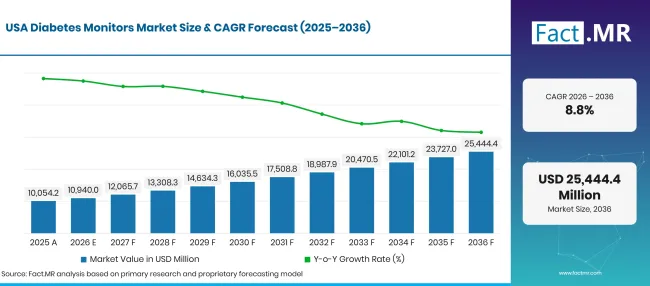
Diabetes Monitors Market Forecast Usa | Source: Fact.MR
Parmi les cinq pays, les États-Unis possèdent le marché des CGM le plus mature. Le rapport national sur les statistiques du diabète du CDC, mis à jour en septembre 2026, compte 40.1 millions de personnes diagnostiquées ou non diagnostiquées en 2023, dont 11.0 millions d’adultes non diagnostiqués [7]. Medicare couvre des capteurs tels que Dexcom G7 15 Day [3]. Les autorisations en vente libre ajoutent des consommateurs qui achètent des capteurs sans ordonnance.
Comment le Royaume-Uni développe-t-il la demande ?
8.3% CAGR, reflète les programmes du NHS qui relient les données de glucose à un meilleur contrôle.
NHS England suit de près les soins du diabète, et les résultats montrent une meilleure place pour un meilleur contrôle du glucose. Le commentaire du profil du diabète d’avril 2026 rapporte que seulement 41.5% des personnes atteintes de diabète de type 1 ont atteint un HbA1c de 58 mmol/mol ou moins dans l’année jusqu’en mars 2025, contre 64.7% pour le diabète de type 2 et d’autres diabètes [8]. Ces lacunes renforcent l’argument en faveur d’un accès plus large au CGM et à la boucle fermée hybride.
Comment le Brésil est-il en train de développer la demande ?
7.0% CAGR, à mesure que de plus en plus d’adultes sont diagnostiqués et ont besoin de contrôles réguliers de la glycémie.
Le diabète se propage rapidement chez les adultes brésiliens. Le ministère de la Santé a rapporté en janvier 2026 que la part des adultes diabétiques était passée de 5.5% en 2006 à 12.9% en 2024, soit une 135% augmentation [9]. La plupart des patients dépendent encore des compteurs et bandelettes distribués par le système de santé public et les pharmacies. Les achats sensibles au prix maintiennent l’adoption du CGM concentrée dans les soins privés.
Qu’est-ce qui soutient l’adoption par le Japon ?
6.2% CAGR, en raison d’un groupe important et vieillissant qui nécessite une surveillance à long terme.
Le Japon compte une grande population à risque métabolique. Le communiqué du ministère de la Santé, du Travail et du Bien-être de décembre 2025 de l’Enquête nationale sur la santé et la nutrition 2024 estime environ 11 millions de personnes fortement suspectées de diabète, un chiffre qui continue d’augmenter [10]. Les compteurs et bandes restent courants chez les patients âgés.
Qui dirige le marché des moniteurs de diabète ?
Le marché se divise en trois groupes qui rivalisent sur des forces différentes. Les spécialistes du CGM Dexcom et Abbott ont imposé le rythme en matière de précision des capteurs, de durée d’usure et de nouvelles mesures, avec le lancement de la G7 15jour de Dexcom en décembre 2025 [3] et l’autorisation double glucose-cétone d’Abbott en août 2026 [4].
MiniMed concurrence grâce à des capteurs reliés à ses pompes à insuline, et a obtenu le CE Mark en mars 2026 pour le MiniMed 780G avec le capteur Instinct de 15jours fabriqué par Abbott [11], puis a commencé un déploiement européen en juin 2026 [12]. Roche, Ascensia Diabetes Care, LifeScan et AgaMatrix forment le groupe des glucomètres sanguins, en concurrence sur le prix des bandes, la fiabilité du compteur et la portée des pharmacies. Roche a démontré des prédictions basées sur l’IA pouvant alerter de creux nocturnes jusqu’à 7 heures à l’avance [13], et LifeScan s’intéresse aux capteurs via son partenariat OneTouch Vita [6]. Jusqu’en 2036, la concurrence s’intéressera au prix des capteurs pour les utilisateurs de type 2 , à l’intégration des pompes et aux plateformes de données en lesquelles les cliniciens ont confiance.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des moniteurs de diabète incluent Dexcom, Inc., Abbott Laboratories, MiniMed, F. Hoffmann-La Roche Ltd, Ascensia Diabetes Care, LifeScan, Inc. et AgaMatrix, Inc.
- Dexcom, Inc.
- Laboratoires Abbott
- MiniMed
- F. Hoffmann-La Roche Ltd
- Ascensia Diabetes Care
- LifeScan, Inc.
- AgaMatrix, Inc.
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Moniteurs de glucose continus
- Glucomètres sanguins
- Lancets
- Bandes de test
- Autres
-
Par application
- Diabète de type 2
- Diabète de type 1
- Diabète gestationnel
- Autres
-
Par utilisateur final
- Paramètres de soins à domicile
- Hôpitaux
- Centres de diagnostic
- Autres
-
Par canal de distribution
- Boutiques en ligne
- Pharmacies
- Magasins de détail
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Bibliographie
- [1] Fédération internationale du diabète. (2025, avril 7). Plus de 250 millions de personnes dans le monde ignorent qu’elles sont diabétiques.
- [2] Food and Drug Administration des États-Unis. (2026, juin 12). La FDA approuve le premier moniteur de glucose continu en vente libre pour les enfants.
- [3] Dexcom, Inc. (novembre 202025). Le système de surveillance continue du glucose Dexcom G7 15 jour sera lancé le 1 décembre aux États-Unis.
- [4] Abbott. (août 252026 ). Abbott reçoit l’autorisation de la FDA pour la première technologie au monde de détection double glucose-cétone pour les personnes diabétiques.
- [5] Institut Robert Koch. (2025, mars 31). Prévalence du diabète connu et inconnu : adultes.
- [6] LifeScan, Inc. (février 112026). LifeScan annonce un partenariat transformationnel avec i-SENS pour lancer le système de surveillance continue du glucose OneTouch.
- [7] Centres pour le contrôle et la prévention des maladies. (2026, septembre 16). Rapport national sur les statistiques du diabète.
- [8] Bureau pour l’amélioration de la santé et les disparités. (2026, avril 8). Profil sur le diabète : commentaire statistique, avril 2026.
- [9] Ministério da Saúde, Brésil. (2026, janvier 28). Diabetes cresce 135% no Brasil em 18 anos, hypertensão e obesidade aussi avançam.
- [10] Ministère de la Santé, du Travail et du Bien-être, Japon. (2025, décembre 2). 令和6年「国民健康・栄養調査」の結果.
- [11] MiniMed. (2026, mars 10). MiniMed étend son portefeuille de capteurs en Europe avec la marque CE pour le système MiniMed 780G avec le capteur Instinct, fabriqué par Abbott.
- [12] MiniMed. (juin 232026 ). MiniMed lance les capteurs Instinct en Europe, offrant aux personnes diabétiques plus de choix de capteurs avec les mêmes résultats éprouvés.
- [13] Roche. (août 52026 ). Le pouvoir de la prévoyance : comment la prédiction activée par l’IA peut réduire le risque de creux nocturnes.
Ce rapport répond
- Comment les revenus des moniteurs de diabète sont-ils répartis selon le type de produit, l’application, l’utilisateur final et le canal de distribution ?
- Pourquoi les glucomètres continus remplacent-ils les tests de piqûre au doigt, et où s’insèrent encore les compteurs, bandes et lancets ?
- Quelle est l’ampleur de l’opportunité de type 2 une fois que les capteurs en vente libre atteignent les utilisateurs non insuliniques ?
- Pourquoi l’Allemagne, les États-Unis, le Royaume-Uni, le Brésil et le Japon croissent-ils à des rythmes différents ?
- Quels spécialistes des capteurs, fabricants de pompes et fournisseurs de compteurs sont en concurrence, et selon quelles conditions ?
- Comment la tarification, le remboursement et l’intégration des pompes des capteurs influenceront-ils la demande en 2036 ?
Que couvre le marché des moniteurs de diabète ?
Cette étude suit les appareils et consommables qui mesurent le glucose chez les personnes diabétiques, des capteurs portables aux poignetmètres au doigt, ainsi que les bandes et lancets qu’elles utilisent. Les logiciels vendus avec ces appareils sont comptabilisés lorsqu’ils sont nécessaires pour lire ou partager des données de glucose.
Les valeurs sont mesurées aux prix de vente des fabricants en USD milliards. Les ventes via des boutiques en ligne, pharmacies, magasins de détail et contrats institutionnels sont toutes comptabilisées.
Qu’est-ce qui est inclus dans le périmètre ?
Capteurs, émetteurs et lecteurs CGM à balayage en temps réel et intermittente, y compris les biocapteurs en vente libre.
Glucomètres sanguins, bandelettes de test, lancets, dispositifs de lanceur et solutions de contrôle pour l’auto-surveillance.
Des capteurs avec des mesures supplémentaires telles que les cétones, où la surveillance du glucose reste la fonction principale.
Les capteurs CGM vendus pour être utilisés avec des systèmes automatisés reliés à des pompes à patch d’insuline et des pompes tubulaires, comptabilisés au niveau du capteur.
Qu’est-ce qui est exclu de la portée ?
Insuline, GLP-1 médicaments et autres médicaments contre le diabète.
Les pompes à insuline, stylos et seringues vendus sans capteur de glucose, qui appartiennent à la catégorie des dispositifs d’administration d’insuline .
Les analyseurs HbA1C de laboratoire et les systèmes de chimie hospitaliers utilisés pour le diagnostic.
Des traqueurs d’activité et des montres connectées qui ne mesurent pas le glucose.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
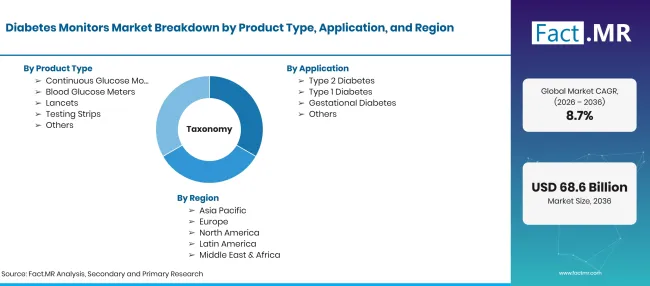
Diabetes Monitors Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Dispositifs et consommables utilisés pour mesurer et suivre le glucose chez les personnes atteintes de diabète, incluant des glucomètres continus, des glucomètres sanguins, des lancets et des bandelettes de test. |
| Type de produit | Glucomètres continus ; Glucomètres sanguins ; Lancets ; Bandes de test ; Autres |
| Application | Diabète de type 2 ; Diabète de type 1 ; Diabète gestationnel ; Autres |
| Utilisateur final | Établissements de soins à domicile ; Hôpitaux ; Centres de diagnostic ; Autres |
| Canal de distribution | Boutiques en ligne ; Pharmacies ; Magasins de détail ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; États-Unis; Royaume-Uni; Brésil ; Japon |
| Entreprises profilées | Dexcom, Inc. ; Abbott Laboratories ; MiniMed ; F. Hoffmann-La Roche Ltd; Ascensia Diabetes Care ; LifeScan, Inc. ; AgaMatrix, Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Les revenus des appareils et des consommables sont constitués du nombre de patients, de la fréquence des tests, du temps d’usure des capteurs et des tarifs des canaux, vérifiés par rapport aux règles de remboursement et aux lancements d’entreprises. |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Questions fréquentes
Quelle est la taille du marché des moniteurs de diabète en 2026 ?
Quel taux de croissance le marché des moniteurs de diabète enregistrera-t-il ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quels utilisateurs finaux sont les leads ?
Quel canal de distribution mène ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF