- Market Value (2025): USD 18.7 Bn
- Estimated Value (2026): USD 20.0 Bn
- Forecast Value (2036): USD 38.6 Bn
- CAGR (2026-2036): 6.8%
2036年までに先進的な船舶電源市場の予測はいくらになるのでしょうか?
2026年にはUSD 20.0億人、2036年にはUSD 38.6億人に6.8% CAGR。
- 2025年時点で USD 18.7 億 にのぼる先進的な海洋用電源市場は、すでに商船、洋上、海軍の艦隊にまたがっており、海上で毎時間発電機、配電盤、電力コンバーターに依存しています。
- 収益は2026年のUSD 20.0億ドルから2036年にはUSD 38.6億に増加し、造船所が新しい船体により多くのバッテリー、コンバーター、電力管理システムを搭載する見込みです。
- 2036年までの1CAGR 6.8% は、新造船の着実な電化と既存艦隊の陸上電力およびハイブリッド運用のための改修を追う予定です。
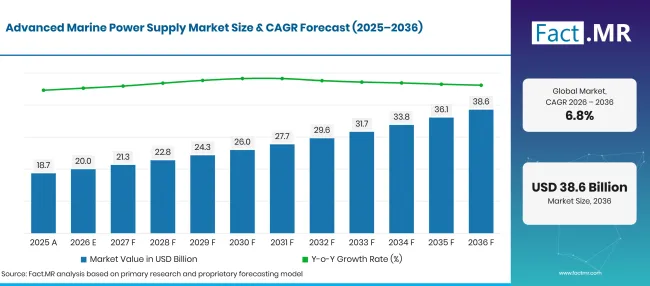
Advanced Marine Power Supply Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 18.7 |
| 2026 | 推定 | 20.0 |
| 2036 | 予報 | 38.6 |
| CAGR 2026年から2036年 | 予測期間 | 6.8% |
出典: Fact.MRの分析。2026年11月6日 更新
先進船舶電源市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間はUSD 18.6億の新規価値が加算され、その大部分は交流システム、商用船舶、1 5MWの定格、造船業が占めています。
- 市場の需要要因
- バッテリー電源は補助的な役割から主電源へと移行しています。IMOの船舶設計小委員会は、2028年までにSOLAS規則II-1/41 を改正する作業計画に合意し、バッテリーが主要な電力源および照明源として機能できるようにしています [1]。このような明確な規則は、船主がより大型のバッテリーシステムやそれを管理する変換器を発注する自信を与えます。
- クリーン船舶技術への公的資金が新規プロジェクトを推進させています。英国政府は2025年7月に第6ラウンドのクリーン海事実証コンペティション[2]を通じて3000万ポンドを授与しました。このラウンドは電気技術、水素技術、アンモニア技術などを対象としています。
- 港湾規則により、係留地での排出物は船舶を陸上接続に誘導します。グリッドに接続する船舶には、周波数変換器、ケーブル管理、外部電力を安全に受け入れられる配電盤が必要です。
- 船内負荷は自動化、動的ポジショニング、デジタル監視により増加し続けています。洋上およびクルーズ船は、発電機とバッテリー間で負荷を分担するネットワークが必要です。
- 分析された主要セグメント
- 製品タイプ別:AC電源は2026年にシェア 42.3% を保持します。過去数十年で建造されたほぼすべての商船がポンプ、ウインチ、ホテルの負荷を交流で動かしているからです。
- 用途別:商業船舶は2026年価値の 45.2% を占めます。貨物船やフェリーの就役・受注数が非常に多いためです。
- 出力別: 1-5 MWシステムは2026年の収益の 43.1% を占めます。この範囲は中型貨物船、フェリー、洋上船舶の補助およびハイブリッドニーズに合致します。
- エンドユーザー別:造船は2026年の需要の 52.3% をリードします。なぜなら、電気システムは船体がまだ造船所にある間に仕様・設置されているからです。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「船主は電気アーキテクチャを燃料の決定として扱うでしょう。海上で節約される1キロワット、または陸上からの電力が運用コストと排出量を削減します。交流ネットワークはほとんどの船団の基盤であり、直流グリッドやバッテリーハイブリッドはフェリー、洋上船舶、海軍補助船で最も早く市場を拡大します。発電、蓄電、陸上接続を一つの制御システム下に統合できるサプライヤーは、新造契約の大部分を獲得します。」
- 戦略的意味
- 機器メーカーは、初日からバッテリーと陸上入力を受け入れられる交換機やコンバーターを提供し、船の配線をやり直さずに後で蓄電を追加できるようにすべきです。
- 造船所は、ケーブルルートや配電室の遅延変更が建造コストを急激に上昇させるため、コンセプト設計段階で電力アーキテクチャを確定すべきです。
- 港湾当局は、最も頻繁に訪れる船団と陸上電力の電圧と周波数を調整し、接続率と各バースのリターンを上げるべきです。
- 投資家は、発電、貯蔵、管理を共に担う一方のパートナーを好むため、実証されたシステム統合スキルを持つサプライヤーを検討すべきです。
ドイツは評価対象5か国の中で 7.8%位で、ハンブルクとキールの港湾電化と専門造船所の強力な基盤を持っています。ブラジルは 7.1%点で続き 0.7 、ハイブリッド推進の国営沖合支援船が受注に加わっています。アメリカは 6.5%を記録しています。艦隊は大規模かつ成熟しており、利益の多くは港湾助成金や海軍業務から得られています。イギリスでは法的に設定された脱炭素化目標が市場を 5.8%へと導いています。日本は 5.1%で距離を縮小しています。造船所はゼロ排出船向けに再編成を進めつつも、その能力をより段階的に発注に変換しています。
先進船舶電源市場はセグメントごとにどのように構成されていますか?
交流電源が製品タイプを 42.3%でリードします。商業船舶がアプリケーション部門を 45.2%でリードします。 1-5 MWシステムは出力が 43.1%でトップとなります。造船業は2026年にエンドユーザーを 52.3% に抑えます。
どの製品タイプがリードしているのか?
交流電源は2026年の販売の 42.3% を占めています。
| 製品タイプ | シェア(2026年) |
|---|---|
| 交流電源(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
ほとんどの商船は交流を前提に設計されており、発電機、変圧器、モーター負荷はすべて共通の規格を共有しています。これらの船舶を改修する所有者は交流バックボーンを維持し、その周囲に周波数変換器やバッテリーリンクを追加します。メインおよび非常 用海洋の配電 盤はこのセグメントの中核的な購入であり、船内のすべての消費者に電力を保護・配線しています。陸上電力はバースでの交流需要も活性化しています。ハンブルク港湾局は2025年末までにすべてのコンテナターミナルに陸上電力を導入する計画を立てており、オーシャンネットワークエクスプレスは2つのHHLAターミナルで使用を最初に約束した路線となりました[3]。直流およびハイブリッド電源はこのセグメントの新しい部分を形成し、バッテリーフェリーや洋上船舶が変換損失を減らすために直流グリッドを使用しています。
用途内で商業船舶を支援するものは何でしょうか?
商用船舶は2026年の収益の 45.2% を占めています。
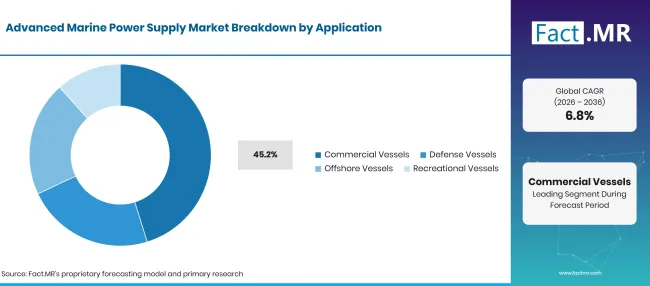
Advanced Marine Power Supply Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 商業船舶(主要セグメント) | 45.2% |
| 他のセグメントを合わせた | 54.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
貨物船や旅客フェリーはポンプ、クレーン、ホテルの積み荷を24時間稼働させています。これらの船には複数の 大型発電機 と配電盤、コンバーターが搭載されており、安定した交換やアップグレードの需要を生み出しています。固定航路のフェリーはまずバッテリー運転を採用します。EMSAは2025年11月に港湾当局および行政向けの陸上電力ガイダンスを更新し、電気およびハイブリッド電気プラグイン船がバースで充電が必要な大型バッテリーを搭載するようになったことを指摘しました[4]。防衛、洋上、レクリエーション船舶も適用範囲を完成させており、それぞれ冗長性やスペースに関する独自の規則があります。
パワーアウトプットセグメントをリードしているものは何でしょうか?
1-5 MWシステムは2026年の需要の 43.1% を占めています。
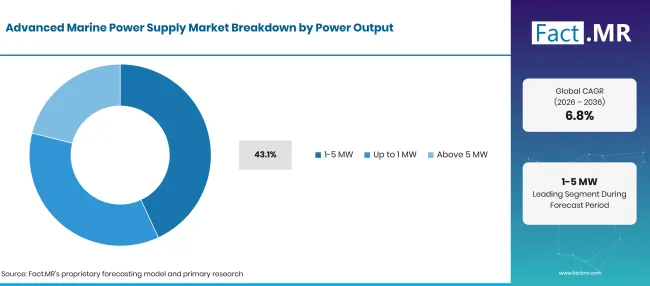
Advanced Marine Power Supply Market Breakdown Power Output | Source: Fact.MR
| 出力 | シェア(2026年) |
|---|---|
| 1-5 MWシステム(主要セグメント) | 43.1% |
| 他のセグメントを合わせた | 56.9%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
中型貨物船、フェリー、タグボート、沖合補給船は通常、補助およびハイブリッド負荷のために数メガワットを必要とします。この範囲の発電機セット、バッテリーバンク、コンバーターは標準的なカタログ製品であり、リードタイムと価格を予測可能に保っています。 バッテリー管理システムは 現在、この規格のほとんどのハイブリッドパッケージに含まれています。最大 1 MWまでのシステムは、重量とスペースが制限を決める作業船、小型フェリー、ヨットに供給されます。 5 MWを超えるユニットは、ディーゼル電気推進のクルーズ船、海軍戦闘艦、大型洋上建設船に搭載されます。
エンドユーザーは需要をどのように形成しているのでしょうか?
造船業は2026年の価値の 52.3% を占めます。
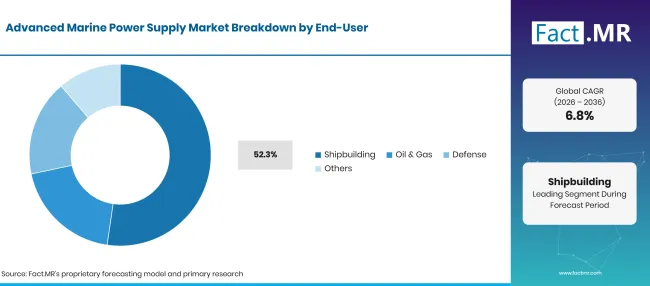
Advanced Marine Power Supply Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 造船(主要分野) | 52.3% |
| 他のセグメントを合わせた | 47.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
造船所はケーブルルート、配電室、バッテリースペースの変更が難しいため、早期に電気構造を決定します。したがって、新造契約は発電機、配電、 エネルギー貯蔵システム 、電力管理を一つのパッケージにまとめます。石油・ガス事業者は、補給船、シャトルタンカー、沖合油田にサービスを提供する浮体ユニット用の電力システムを購入します。防衛の買い手は海軍の新造や中期アップグレードに資金を提供し、冗長性に関する厳格なルールを設けています。その他のエンドユーザーにはフェリー運航者、研究所、ヨット所有者が含まれます。
先進船舶電源市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
港湾排出規制、バッテリー安全基準、クリーン船舶への公的資金が、コンバーター、貯蔵、配電盤の注文を減らしています。造船所は新しい船体ごとにさらに電気部品を追加しています。高い設置コストと古い船に新しいシステムを取り付ける作業がペースを鈍らせています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 商業造船および新造船 | +2.2% | グローバル、東アジア、ヨーロッパ | 中期(2年から4 年) |
| 海軍艦隊の近代化と新型防衛艦艇 | +1.5% | 北米、ヨーロッパ、アジア太平洋 | 長期(>=4 年) |
| ハイブリッド推進と車載電気アーキテクチャの採用 | +1.2% | ヨーロッパ、東アジア、北アメリカ | 中期(2〜4 年) |
| 専門的な船舶を必要とする沖合石油・ガス操業 | +1.0% | ラテンアメリカ、北アメリカ、中東 | 中期(2年から4 年) |
| 電力管理および監視システムの統合 | +0.9% | グローバル | 短期(<=2 年) |
出典: Fact.MRの分析。2026年11月6日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 統合ハイブリッドAC/DCマリンパワーアーキテクチャ | +1.1% | ヨーロッパ、東アジア、北アメリカ | 中期(2年から4 年) |
| 商業港の陸上電力インフラ | +0.9% | 西ヨーロッパ、北アメリカ、アジア太平洋 | 中期(2年から4 年) |
| 沖合および特殊船舶向けのモジュール式電力システム | +0.7% | ラテンアメリカ、北アメリカ、中東 | 長期(>=4 年) |
| 高効率電力変換およびエネルギー貯蔵技術 | +0.5% | グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 海上電力インフラへの初期投資は高い | -1.3% | グローバル | 短期(<=2 年) |
| 既存の船舶アーキテクチャと電気システムの複雑な統合 | -0.9% | グローバル | 中期(2年から4 年) |
| 小規模港での陸上電力インフラと電力網容量の制限 | -0.6% | 新興市場、ラテンアメリカ、アジア太平洋 | 中期(2〜4 年) |
| 専門的なメンテナンスニーズと熟練した海洋電気技術者の不足 | -0.4% | グローバル | 長期的(>=4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
2036年までに先進船舶電源市場を拡大している国はどこですか?
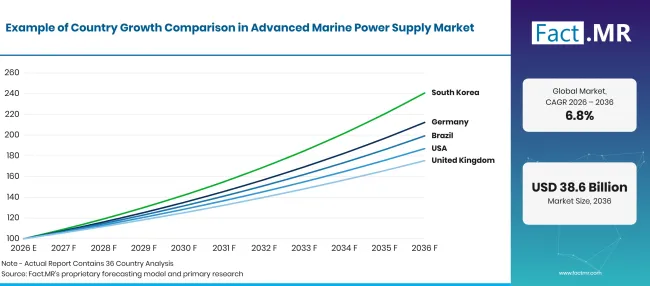
Advanced Marine Power Supply Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 7.8% |
| ブラジル | 7.1% |
| 米国 | 6.5% |
| 英国 | 5.8% |
| 日本 | 5.1% |
出典: Fact.MRの分析。2026年11月6日 更新
ドイツでの養子縁組を支えるものは何ですか?
7.8% CAGR、港湾の電化と専門的な船舶工学によって推進されています。
キール港は2025年9月に陸上電力の拡張を完了し、現在は3隻のクルーズ船を含む7隻の海上船舶に同時に電力を供給できるようになりました[5]。港は近年、陸上電力に 50 百万ユーロの投資を報告しています。この規模のプロジェクトには、埠頭に高電圧変換器やケーブルシステム、そして寄港する船舶に対応する接続パネルが必要です。専門のドイツ造船所は統合型電気パッケージの需要を安定的に増やしています。
ブラジルはどのように需要を発展させているのでしょうか?
7.1% CAGR、国家資金による洋上船舶建造に支えられています。
2025年9月、商船基金はBNDESを通じて 2.5 0億ランドを投入し、イタジャイのデトロイト・ブラジル造船所で8隻の船舶建造を約束しました[6]。この受注は、ディーゼル電気推進とリチウムイオンバッテリーバンクを備えた4隻のプラットフォーム供給船と4隻の原油流出回収船を対象としています。ペトロブラスは納入次第、これらの船舶を4年間チャーターします 12 年間。このような発注は、ハイブリッド電力システムをブラジルの洋上艦隊更新の中心に据えています。
アメリカの採用を形作っているものは何でしょうか?
6.5% CAGR、連邦の港湾助成金と海軍造船の支援を受けました。
海事局は2026年10月 27日に2026会計年度港湾インフラ開発プログラムの受給者を発表し、港湾プロジェクトには USD 497.9 百万ドルが利用可能です[7]。この種の助成金は、貨物取扱設備のアップグレードや係留地の電力インフラの資金となります。海軍プログラムは中圧配電および電力変換の需要を高冗長性で増加させます。
イギリスでの養子縁組を支えるものは何ですか?
5.8% CAGR、海上脱炭素化の明確な目標を反映しています。
運輸省の海洋脱炭素化戦略は2025年3月に発表され、2008年比で燃料ライフサイクルの温室効果ガス排出量を少なくとも 30% 削減することを2030年までに定めています。その後、2040年までに 80% 、2050年までにゼロを目標としています[8]。これらのマイルストーンは、フェリー、乗組員輸送、港湾サービス事業者をバッテリーハイブリッドや陸上接続へと推進します。
日本の成績はどうですか?
5.1% CAGR、ゼロエミッション船舶生産への国民の支持によるものです。
2025年1月、環境省はゼロエミッション船舶建造プログラムの一環として 16 プロジェクトを選定しました[9]。このプログラムは、水素、アンモニア、LNG、メタノール、またはバッテリー駆動の船舶の国内生産を支援しています。2026年8月、国土交通省はさらに4つのプロジェクトを選定し、造船および海洋機器生産に 205 億円の投資をもたらす見込みです[10]。日本の造船所は予測期間中にこの能力をバッテリー船およびハイブリッド船に転換する予定です。
先進船舶電源市場をリードしているのは誰ですか?
競争は電気統合業者とエンジンベースの電力供給者に分かれています。ABB、シーメンス・エナジー、GEヴェルノヴァ、コングスベルグ・マリタイムは、配電盤やドライブからエネルギー管理に至るまでの全電気チェーンを設計しています。彼らは統合技術とクラス承認で勝ちます。ABBは2025年6月に発表された通り、 Samsung Heavy Industries日に発注されたシャトルタンカー向けの統合電力システムの中核としてオンボードDCグリッドプラットフォームを提供します[11]。
ヴェルツィラは両方の分野にまたがっています。2025年8月にはフェリーオーロラ・ボトニアの大規模なバッテリーハイブリッドアップグレードの電気インテグレーター役を担いました[12]。ロールス・ロイス、エヴァレンス、キャタピラーは発電機セットとエンジンを供給しており、燃料の柔軟性やサービスネットワークが注文を決定します。ロールス・ロイスは2026年8月にオフショア船舶、フェリー、ヨット向けに可変速MTUマリン発電機セットのラインナップを拡大しました[13]。発電、貯蔵、陸上接続を一つの制御可能なネットワークに統合できるサプライヤーは、新造入札で優位に立つでしょう。
主要な提供者はどの企業ですか?
主な紹介企業には、ABB;シーメンス・エナジー;GEヴェルノヴァ;コングスベルク・マリタイム;ヴァルツィラ;ロールス・ロイス;エヴェルレンス;キャタピラーが含まれます。
- ABB
- シーメンス・エナジー
- GEヴェルノヴァ
- コングスベルク海事
- ヴァルツィラ
- ロールス・ロイス
- エヴェルレンス
- イモムシ
参考文献
- [1] 国際海事機関。(2026年1月) バッテリー、風力、原子力船舶の安全規則に関する作業計画案が合意されました。
- [2]運輸省。(2025年7月24日)英国全土の船舶の脱炭素化、キャリアの促進、成長の実現に£30
- [3]ハンブルク港。(2025年6月 4日)。 ハンブルク港湾局とオーシャンネットワーク・エクスプレスが、コンテナ船に陸上電力を供給する契約を締結。
- [4]欧州海事安全機関。(2025年11月 11日)。陸 上電力:港湾当局および行政への指針。
- [5]キール港。(2025年9月 9日)。 陸上電力システム完成。
- [6]Portos e Aeroportos省。(2025年9月 24日)。 Estaleiro em Itajaí (SC) receberá investimento de R$ 2,5 bilhões do Fundo da Marinha Mercante para novas embarcações.
- [7]海事局。(2026年10月 27日)。 港湾インフラ開発プログラム。
- [8]運輸省。(2025年3月 25日)。 海上脱炭素化戦略。
- [9]環境省 日本(2025年1月 9年)。.
- [10]国土交通観光省。(2026年8月 17日)。.
- [11] ABB.(2025年6月30日)。ABB、9隻のシャトルタンカーに統合電力システムを供給。
- [12]ヴァルツィラ。(2025年8月 27日) ワルツィラとワサリンの緊密な協力は、世界最大の海洋用バッテリーハイブリッドシステムプロジェクトで継続しています。
- [13]ロールス・ロイス。(2026年8月 31日) より柔軟で効率的な電動化:ロールス・ロイスは可変速度の海洋発電機セットのポートフォリオを拡大。
この報告書が答えます
- 収入は、車内の交流、直流、ハイブリッド電源システム間でどのように分配されていますか?
- なぜ商業船舶が最優先の申請位置を占めているのか、また海軍および洋上艦隊はどこに位置するのか?
- 1 5MWレンジが小規模・大型レーティングよりも優れているのはなぜでしょうか?
- 造船所が電力システムの仕様に果たす役割は、購入にどのような影響を与えるのでしょうか?
- 港湾の電化、バッテリー規制、公的資金はドイツ、ブラジル、アメリカ合衆国、イギリス、日本にとって何を意味するのでしょうか?
- どのサプライヤーグループが統合船舶電力契約を競い合い、何が彼らを際立たせるのか?
先端船舶電源市場は何を扱っていますか?
この市場は、船舶上で電力を発生、変換、貯蔵、分配、管理する電力システムを追跡しています。交流電源、直流電源、ハイブリッド電源は3つの製品グループを構成しています。
価値は商業、防衛、洋上、レクリエーション船舶のシステムレベルでカウントされます。出力帯域は最大 1 MWから 1、5 MWから 5 MW以上まで及びます。最終利用者には造船業者、石油・ガス事業者、海軍などが含まれます。
スコープには何が含まれているのでしょうか?
船上電源システムの一部として販売されている船舶 発電機セット も含まれています。
主・非常用交換盤、変圧器、周波数変換器、ドライブもこの範囲に含まれます。 リチウムイオン電池 セルを基盤としたバッテリーシステムとその制御ユニットは、船舶電力網の一部として設置された場合にカウントされます。電力管理ソフトウェアや船側の陸上接続機器も対象となります。
範囲から除外されるものは何ですか?
電気発電機能を持たない機械推進専用の主エンジンは境界外にあります。
陸上土木工事、港湾変電所、グリッド接続料金は除外されています。造船労働費、船舶建造費用、貨物収入は含まれていません。燃料、潤滑油、一般保守サービスは市場には含まれていません。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 件以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
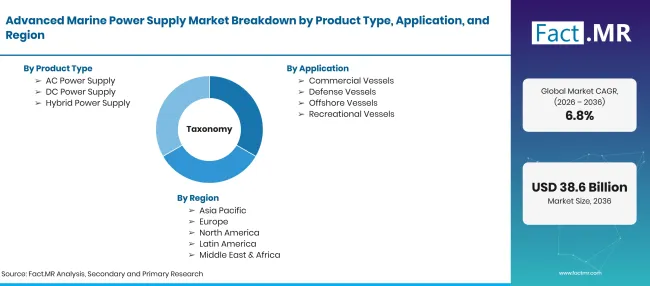
Advanced Marine Power Supply Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 商用、防衛、洋上、レクリエーション船舶で電力を発生、変換、貯蔵、配電、管理する電力システムで、交流、直流、ハイブリッド電源をカバーします。 |
| 製品タイプ | 交流電源;直流電源;ハイブリッド電源 |
| 応用 | 商業船舶、防衛船舶、沖合船舶、レクリエーション船舶 |
| 出力 | 最大 1 MW; 1-5 MW; 5 MW以上 |
| エンドユーザー | 造船、石油・ガス、防衛、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | ABB;シーメンス・エナジー;GEヴェルノヴァ;コングスベルク・マリタイム;ヴァルツィラ;ロールス・ロイス;エヴェルレンス;キャタピラー |
| 予測期間 | 2026年から2036年 |
| アプローチ | 国ごとの船舶建造、船舶クラスごとの搭載電力負荷、用途と出力の構成、エンドユーザー需要、サプライヤーポートフォリオのレビューから構築されたハイブリッドなトップダウンおよびボトムアップモデル。 |
出典: Fact.MRの分析。2026年11月6日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- 交流電源
- 直流電源
- ハイブリッド電源
-
用途別
- 商業船舶
- 防衛艦艇
- 沖合船舶
- レクリエーション用船舶
-
出力別
- 最大 1 MW
- 1-5 MW
- 5MW以上
-
エンドユーザー別
- 造船
- 石油・ガス
- 防衛
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の先進船舶電源市場の規模はどのくらいですか?
2026年から2036年にかけて、先進船舶電源市場の成長率はどのくらいになるのでしょうか?
先進船舶電源市場をリードする製品タイプは何でしょうか?
どのアプリケーションが最も大きなシェアを占めているのでしょうか?
どの出力カテゴリがリードしているのでしょうか?
どのエンドユーザーが最も貢献しているのでしょうか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード