- Market Value (2025): USD 2.56 Bn
- Estimated Value (2026): USD 2.79 Bn
- Forecast Value (2036): USD 6.47 Bn
- CAGR (2026-2036): 8.8%
2036年までに臨床試験消耗品市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 2.8億人、2036年には8.8% CAGRでUSD 6.5億人に増加します。
- 臨床試験消耗品市場は2025年に USD 2.56 億 に達し、その基盤は主に採取キット、実験室試薬、検体容器に基づいています。
- 収益は2026年の USD 2.79 0億 ドルから2036年には USD 6.47 億 ドルに増加し、スポンサーがより密集した多国籍プロトコルを実施しることで、2036年には増加すると見込まれています。
- 8.8% CAGRは、バイオマーカーパネルや分子分析がほとんどの後期設計に採用されているため、試験開始時の着実な増加と患者あたりの検査数の増加を反映しています。
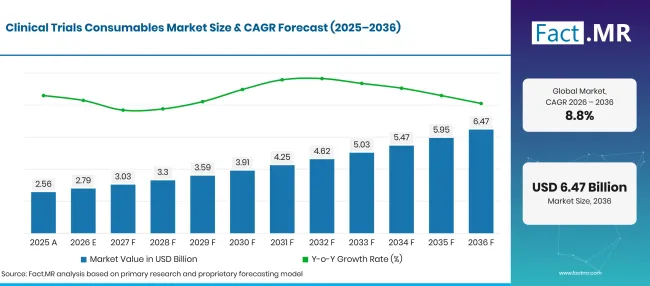
Clinical Trials Consumables Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 2.56 |
| 2026 | 推定 | 2.79 |
| 2036 | 予報 | 6.47 |
| CAGR 2026年から2036年 | 予測期間 | 8.8% |
出典: Fact.MRの分析。2026年11月2日 更新
臨床試験消耗品市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は USD 3.7 億ドルの新たな価値が加算され、その多くは後期段階の研究やプロトコル特有のキットに関連しています。
- 市場の需要要因
- 欧州医薬品庁は2025年に臨床試験情報システムを通じて 2,844 件の初回臨床試験申請を記録し ました[1]。各認可された多国籍研究は、参加施設ごとに採取キット、試薬、輸送資材の個別注文ストリームを開始します。
- 欧州委員会は、9,500か所以上の欧州拠点で実施されている10,500以上の認可研究を数えています[2]。そのうち約6,500試験は進行段階試験で、参加者一人あたりのサンプリング負荷が最も大きいです。
- 米国食品医薬品局(FDA)は2025年9月にリスクベースの品質管理を中心としたE6(R3)良好臨床実践指針を最終決定しました[3]。サンプル品質監督を強化するスポンサーは、サイトミスを減らすために事前にラベル付けされたプロトコル固有のキットを標準化する傾向があります。
- バイオマーカーや分子エンドポイントは、特に腫瘍学や希少疾患プログラムで小規模なコホートを集中的に検査する分野で、1回の訪問あたりのチューブ、安定剤、アッセイ試薬の数を増やし続けています。
- 分析された主要セグメント
- 製品タイプ別:キットと試薬が2026年にはシェアを 38.5% 保持します。なぜなら、各プロトコルが独自のアッセイ試薬と事前組み立て済みの訪問キットを必要とするためです。
- フェーズ別:フェーズIIIは、大規模なコホートと長い複数拠点サンプリングカレンダーを考慮し、2026年の価値 38.2% を捉えます。
- エンドユーザー別:製薬・バイオテクノロジー企業は、スポンサーが直接購入するか、ベンダーに拘束力のある仕様を設定するため、2026年の収益の 43.7% を占めます。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャ氏は「臨床研究における消耗品支出はサンプル数を追跡します。プロトコルがバイオマーカーや分子エンドポイントを追加するにつれて、患者あたりの消費費は増加し続けています。検証済みで事前表示済みのキットを多くの国の施設に同時に届けられるサプライヤーは、より大きな第III相契約を獲得します。コールドチェーンの信頼性とサンプルトレーサビリティは、2036年までに優先ベンダーと偶発的なベンダーを区別するでしょう。」
- 戦略的意味
- メーカーは、特定のプロトコルに応じた収集チューブ、安定剤、アッセイ試薬を組み合わせ、各国の試験規則に合致したラベル付けを組み合わせた設定可能なキットプラットフォームを構築するべきです。
- 契約研究機関は、使用量を拠点ネットワーク全体に統合し、1つの仕様と1つのロット履歴を最初の患者から最後の患者まで追跡すべきです。
- スポンサーは、フェーズIIIのサイトで単一の在庫切れがデータベースロックを遅らせる可能性があるため、少なくとも2つのサプライヤーに重要なチューブや試薬の適格性を認めるべきです。
- 投資家は、ヨーロッパやラテンアメリカの急成長する試験拠点に近いキット、コールドチェーン包装、バイオリポジトリの能力に注目すべきです。
ドイツは11.2%年で最も速い成長を示し、これは新しい連邦規則によって試験承認が加速されたことによるものです。イギリスは10.3%点差で続き、試験枠組みの書き直しにより設立期間が短縮されています。2.4ポイントの差が大きいため、7.9%年には試験活動が大きく、研究あたりの強度が成長しています。ブラジルは7.3%で米国に0.6ポイント差をつけていますが、報告書の審査が速いにもかかわらずです。日本はより多くのグローバル研究への参加を目指し、グループを7.0%で締めくくっています。
臨床試験消耗品市場はセグメントごとにどのように分布していますか?
キットおよび試薬が 38.5%年で製品タイプをリードします。フェーズIIIが 38.2%のフェーズを主導します。製薬およびバイオテクノロジー企業は2026年にエンドユーザーを 43.7% に保つ予定です。
どの製品タイプがリードしているのか?
キットと試薬は2026年の売上の 38.5% を占めます。
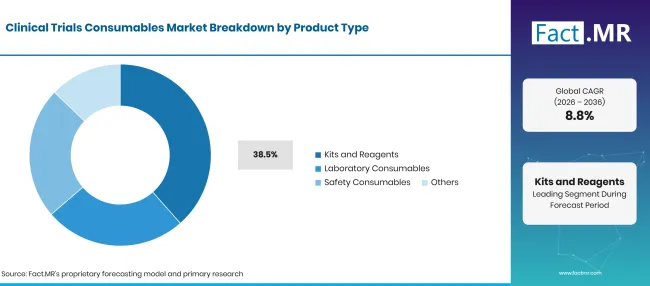
Clinical Trials Consumables Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| キットと試薬(主要セグメント) | 38.5% |
| 他のセグメントを合わせた | 61.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
プロトコル設計者は各訪問時にどの分析対象を測定するかを決定し、すべての分析対象には適切な添加剤を含む試薬またはチューブが必要です。訪問キットはこれらの項目にラベル、申請書、出荷箱をまとめてまとめているため、現場スタッフは現地で部品を調達せずに完全なサンプルセットを収集できます。 バイオマーカーを用いた免疫測定検査 の普及により、各患者訪問に試薬の量が増加しています。ピペットの先端、プレート、クライオビアル、検体容器などの実験室消耗品は、採取後の処理と保管をサポートします。安全消耗品は、生物標本や化学物質を扱うスタッフを保護します。その他のカテゴリーは特殊な輸送媒体やラベルを対象としています。 すぐに使える検査キットの需要は、現場が 緩い部品よりも組み立て済みのフォーマットを好むことを示しています。
フェーズ内のフェーズIIIを支えるものは何でしょうか?
フェーズIIIは2026年の収益の 38.2% を占めています。
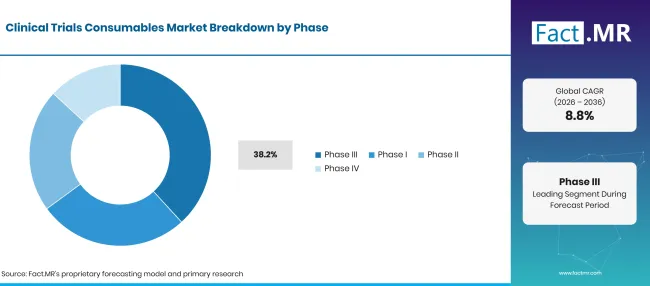
Clinical Trials Consumables Market Breakdown Phase | Source: Fact.MR
| フェーズ | シェア(2026年) |
|---|---|
| フェーズIII(主要セグメント) | 38.2% |
| 他のセグメントを合わせた | 61.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
後期段階の研究では、広範な集団で有効性と安全性が確認されており、参加者数、受害機関数、追跡期間が長くなります。NIH支援の研究は、2025会計年度にNIHが定めた第3相臨床試験に720,577名を登録しました[4]。これらの参加者は、繰り返しの採血、安全性検査パネル、サンプルの中央検査室への輸送を経ます。第1相試験は小グループでの安全性と投与に焦点を当て、数日間にわたる集中的な薬物動態サンプリングが行われます。第II相試験は早期の有効性を検証し、厳格な安全性検査スケジュールを維持します。承認後の第IV相の作業は実際の使用状況を監視し、これらの研究における治療薬のモニタリングは、収集およびアッセイ材料の継続的な需要を維持しています。
エンドユーザーは需要をどのように形成しているのでしょうか?
製薬およびバイオテクノロジー企業は2026年の価値の 43.7% を持っています。
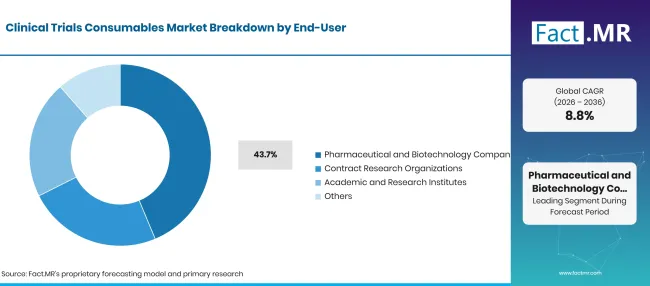
Clinical Trials Consumables Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 製薬・バイオテクノロジー企業(主要セグメント) | 43.7% |
| 他のセグメントを合わせた | 56.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
医薬品開発者はプロトコル、予算、規制リスクを所有しており、研究のすべてのベンダーが従わなければならない消耗品の仕様を設定します。大手スポンサーは、大陸間でロットの一貫性を維持するためにチューブやキットのグローバル供給契約を締結することが多いです。小規模なバイオテクノロジー企業は中央検査室やCROを通じて購入する傾向がありますが、キット設計の承認は依然として行います。契約研究機関はスポンサーのために管理する研究のために消耗品を購入または調整し、試験運営の割合は増加し続けています。学術機関や研究機関は、研究者主導の試験でこれらの製品を使用しています。その他のエンドユーザーには、試験安全パネルのための 臨床化学検査 を行う臨床検査室が含まれます。
臨床試験消耗品市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
より多くの多国籍研究、患者一人あたりのより重いサンプリング、バイオマーカーエンドポイントの広範な利用が、試験あたりの消費量を増加させています。スポンサーやCROは、サイトの誤差を減らす検証済みキットを好みます。これに対し、特殊なキットや試薬は小規模スポンサーにとって高コストです。コールドチェーン輸送はコストを増やし、資金提供停止は注文品が使われなくなることがあります。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 同時に進行中の多国籍試験も多様で、それぞれが独自のキット、チューブ、収集資料を必要としています | +2.3% | グローバル | 中期(2年から4 年) |
| 再採血、保管アリクォート、中央検査室への輸送を伴うより重いフェーズIIIサンプリングスケジュール | +1.9% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| バイオマーカーや分子検査がプロトコルに組み込まれ、患者一人あたりの試薬使用量が増加します | +1.6% | グローバル | 長期的(>= 4 年) |
| スポンサーは、消耗品を大量購入するCROに現場や検査室の物流を移転しています | +1.5% | グローバル | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年11月2日 更新
機会影響分析
| 機会 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| プロトコル専用キットは事前に梱包され、現場準備時間や取り扱いミスを短縮します | +0.9% | グローバル | 中期(2〜4 年) |
| 腫瘍学および希少疾患の研究は、小規模なコホートから多くのサンプルタイプを抽出します | +0.7% | 北アメリカ、西ヨーロッパ、東アジア | 長期(>= 4 年) |
| 試験承認の迅速化とラテンアメリカでの新規施設開設 | +0.5% | ラテンアメリカ | 中期(2年から4 年) |
| 分散型訪問のための自宅および遠隔サンプル採取キット | +0.4% | 北アメリカ、西ヨーロッパ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年11月2日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 小規模なスポンサーやサイトにとっては、専門的なキット、試薬、滅菌消耗品の高コスト | -0.4% | グローバル | 短期(<= 2 年) |
| 輸送コストを増加させ、サプライヤーの選択肢を制限するコールドチェーンおよびサンプルの完全性ルール | -0.2% | グローバル | 中期(2年から4 年) |
| 資金が厳しくなると試験が遅れたりキャンセルしたりし、注文した在庫が使われずに残る | -0.1% | 北アメリカ、西ヨーロッパ | 短期(<= 2 年) |
| 国やキットの発売が遅い場合、ラベルや輸入要件が異なります | -0.1% | 新興市場 | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年11月2日 更新
2036年までに臨床試験消耗品市場を拡大している国はどこですか?
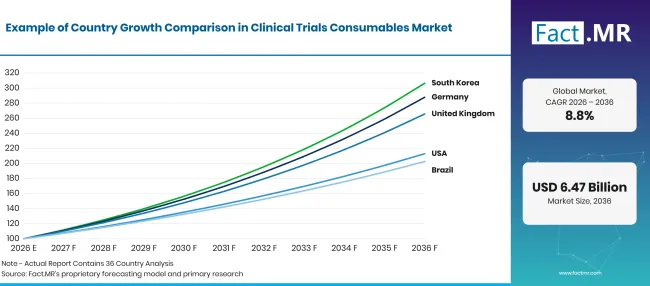
Clinical Trials Consumables Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 11.2% |
| 英国 | 10.3% |
| 米国 | 7.8% |
| ブラジル | 7.3% |
| 日本 | 7.0% |
出典: Fact.MRの分析。2026年11月2日 更新
ドイツにおける臨床試験や消耗品の普及を支えるものは何ですか?
11.2% CAGRは、試験承認段階を削減する連邦改革によって支えられています。
ドイツは2024年に809件の臨床試験申請を受け取り、そのうち351がワクチンと生物医薬品に関するものであると、ポール・エーリッヒ研究所は述べています[5]。2024年10月30日から施行されている医療研究法は、放射線防護の承認を試験プロセスに組み込み、手続きを迅速化しています。ポール・エーリック研究所だけでも、大幅な修正申請件数は2024年の1,065から2025年には1,623に増加しました[6]。改正プロトコルではしばしば訪問や分析物が追加され、新しいキットの製造が求められます。
イギリスは需要をどのように発展させているのでしょうか?
10.3% CAGR、臨床試験法の改訂によって助けられています。
英国政府は、試験申請から最初の参加者までの期間を 250 日から 150 日に短縮する目標を設定しました[7]。改正された臨床試験規則は2026年4月 28 日に完全施行され、MHRAと研究倫理委員会への単一の申請が統合され、検証後 30 日以内に決定が出される予定です[8]。早期の施設の活性化により、収集キットや実験室用品の注文が前倒しされます。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
7.8% CAGR、すでに大規模な試験ベース内でより深い試験を行っていることを反映しています。
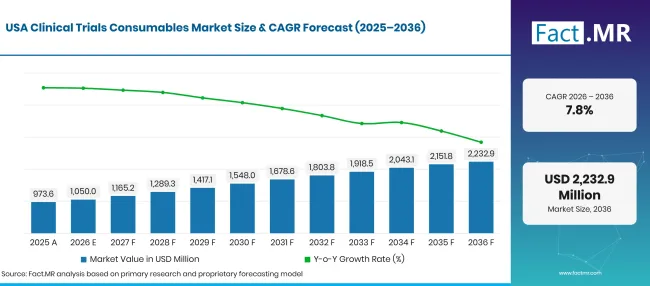
Clinical Trials Consumables Market Forecast Usa | Source: Fact.MR
NIH支援の臨床研究は2025会計年度に米国の拠点で 8,202,424 名の参加者を登録しました[4]。FDAの最終的なE6(R3)ガイダンスでは、スポンサーに対してリスクベースの品質管理を試験実施に適用するよう求めています[3]。スポンサーはサンプルの採取と輸送方法の管理を強化し、検証済みキットや追跡消費品が有利に働くことに対応しています。ここでの成長は新規試験数よりも、参加者一人あたりの追加検査数によるものです。
ブラジルはどのように需要を発展させているのでしょうか?
7.3% CAGR、試験資料の迅速な審査によって推進されています。
ANVISAは2025年に臨床試験のドシエを352件受け取り、2024年の315から11%増加し、そのうち64%が第III相試験を対象としていました[9]。リライアンスベースの審査により、優先順位付けされたファイルの平均処理時間を約137日から84日に短縮しました。迅速なクリアランスにより、グローバルプログラムはブラジルの施設を早期に開設でき、これらの施設はポルトガル語表示の輸入キットを必要とします。
日本の採用を支持するものは何でしょうか?
7.0% CAGR、規制当局がグローバル研究への障壁を取り除いています。
日本のPMDAは、複数地域試験に参加する前に日本のフェーズ 1 試験は必要と判断されない限り原則的に必須ではないと述べています[10]。この政策は、海外で承認された医薬品が日本で開発に入らない薬剤損失問題を対象としています。2025年8月の政策に関するシンポジウムには 2,600 名以上の登録参加者が集まり、PMDAは日本を含む多地域試験が増加していると報告しています。追加される研究は日本のサイトをグローバルなキットおよび中央実験室ネットワークに組み込みます。
臨床試験消耗品市場をリードしているのは誰ですか?
競争は3つのグループに分かれます。サーモフィッシャー・サイエンティフィックとアヴァンターは、臨床補助的な調達とキット作成、サンプル保管および検査サービスを組み合わせた統合サプライヤーとして機能しています。このモデルは、多国にわたる1つのベンダーを望むスポンサーに適しています。
サーモフィッシャーのPPD臨床研究事業は、2026年5月にスウェーデン・ヨーテボリにバイオアナリティカルおよびバイオマーカー研究所を開設しました[11]。BD、Greiner Bio-One、SARSTEDTは、既にサイトが把握している血液および検体採取システムに基づく第二のグループを形成しています。この層ではチューブ添加化学とロット一貫性の決定が推進されます。BDは2026年2月に、汚染と再採取の削減を目的とした3チューブの尿採取キットを発売しました[12]。QIAGENとCOPANは専門グループを形成しています。分子エンドポイントのPAXgene安定化チューブおよび核酸キットを用いたQIAGENと、フロックスワブおよび輸送媒体を通じてCOPANが対応しています。2036年までに、キットを一度検証し、変更せずに複数の大陸のサイトに発送できるサプライヤーが優位性を持つでしょう。
主要な提供者はどの企業ですか?
臨床試験消耗品市場の主要企業には、サーモフィッシャーサイエンティフィック、アヴァントール、BD、グライナー・バイオワン、SARSTEDT、QIAGEN、COPANダイアグノスティクスが含まれます。
- サーモフィッシャー・サイエンティフィック
- アヴァントール
- BD
- グライナー・バイオ・ワン
- サーステット
- 奇アゲン
- COPAN診断
参考文献
- [1] 欧州医薬品庁。(2026年)欧州 医薬品庁の2025年の科学、医薬品、健康への貢献:年次報告書2025。
- [2] 欧州委員会。(2025年12月) 臨床試験の革新。
- [3] 米国食品医薬品局(FDA)。(2025年9月)E6(R3) 良好臨床実践(GCP)。
- [4]国立衛生研究所(NIH)。(2026年5月27日)25会計年度 NIH支援臨床研究の登録データが利用可能です。
- [5]ポール・エーリッヒ研究所。(2025年10月 28日)。 2025年年次総会:ポール・エーリッヒ研究所とドイツ製薬協会の対話。
- [6]ポール・エーリッヒ研究所。(2026年3月 6日)。 臨床試験の申請のための統計処理。
- [7]医薬品・医療製品規制庁。(2025年4月 11日)。 臨床試験規則が法律として署名されました。
- [8]医薬品・医療製品規制庁。(2026年4月 28日)。 医薬品の臨床試験:英国での承認申請。
- [9]国立検察庁(2026年5月 14日)。 2025年5月報告:医療と生物学製品に関する研究。
- [10]医薬品医療機器庁。(2026年1月)。 PMDA更新2026第 1号:日本における多地域臨床試験の推進に向けた取り組み。
- [11]サーモ・フィッシャー・サイエンティフィック。(2026年5月 18日)。 サーモ・フィッシャー・サイエンティフィックのPPD臨床研究事業は、スウェーデン・ヨーテボリに新たに研究所を開設し、バイオアナリティカル能力を拡大。
- [12] BD。(2026年2月 23日) BDは臨床医の診断精度と効率向上を支援するために検査能力を拡大します。
この報告書が答えます
- 2026年から2036年にかけて、臨床試験消耗品がどれだけの収益を生み出すか(製品タイプ、試験段階、エンドユーザー別に分けて)。
- なぜキットや試薬、第III相試験、薬剤開発者がそれぞれのカテゴリーでトップの地位を占めているのか。
- ドイツ、イギリス、アメリカ、ブラジル、日本の規制変更は、それぞれの成長率の違いを説明しています。
- サンプリング強度、バイオマーカーエンドポイント、多国籍設計が患者一人あたりの消費品使用をどのように変えるか。
- 統合されたサプライヤー、収集専門家、分子サンプル会社がそれぞれ優位性を持っています。
- コスト、コールドチェーン、資金調達のリスクは、試験現場での購入を遅らせる要因です。
臨床試験消耗品市場は何をカバーしていますか?
この市場は、患者サンプルを試験現場から結果に移す使い捨て製品をカウントします。これには、採取装置、来院キット、試薬、処理プラスチック、保管容器、輸送媒体、現場や検査室スタッフが使用する防護用品が含まれます。
価値は、購入時点でスポンサー、CRO、学術センター、研究所への新製品の販売を反映し、4つの試験段階すべてにわたり反映しています。キット入りの労働力は、キット価格の一部として請求された際にカウントされます。
スコープには何が含まれているのでしょうか?
特定のプロトコルに合わせて組み立てられたサンプル採取キットで、チューブ、針、カップ、綿棒、ラベル、輸送箱などが含まれます。
試験の安全パネルやバイオマーカー検査に使用されるアッセイ試薬、安定剤、検査キット、試験のスクリーニング プログラム に使用されるものも含まれます。
ピペットチップ、プレート、クライオビアル、試験サンプルの処理および保管に使用される実験用プラスチック。
試験サンプル取り扱いに使用される手袋、シャープ容器、流出物などの安全消耗品。
範囲から除外されるものは何ですか?
実験機器、遠心分離機、冷凍庫、分析装置およびその他の再利用可能な機器。
治験薬、比較対象、臨床試験用薬剤の 包装 に使用されるカートンや水ぶくれ。
プロジェクト管理、患者募集、データ管理、規制コンサルティングなどの臨床研究サービス。
登録された臨床試験のために購入されていない、通常の病院診断消耗品。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
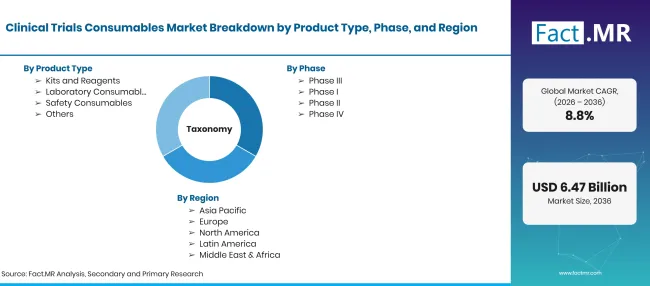
Clinical Trials Consumables Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 臨床試験で使用される消耗品は、サンプル採取、調製、試験、保管、輸送およびスタッフの安全に利用されます。 |
| 製品タイプ | キットおよび試薬;実験用消耗品;安全消耗品;その他 |
| フェーズ | フェーズIII;フェーズI;フェーズII;フェーズIV |
| エンドユーザー | 製薬・バイオテクノロジー企業;契約研究機関;学術・研究機関;その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;英国;米国;ブラジル、日本 |
| 紹介企業 | サーモ・フィッシャー・サイエンティフィック;アヴァントール;BD;グライナー・バイオワン;サーステッド;キアゲン;COPAN診断 |
| 予測期間 | 2026年から2036年 |
| アプローチ | フェーズ別および地域別試験活動を、参加者ごとの消耗品使用量およびサプライヤーのポートフォリオチェックと組み合わせて、トップダウンおよびボトムアップの推定値を構築しました。 |
出典: Fact.MRの分析。2026年11月2日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- キットと試薬
- 実験用消耗品
- 安全消耗品
- その他
-
フェーズ別
- フェーズIII
- フェーズI
- フェーズII
- フェーズIV
-
エンドユーザー別
- 製薬・バイオテクノロジー企業
- 契約研究機関
- 学術・研究機関
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の臨床試験消耗品市場はどのくらい大きいのでしょうか?
臨床試験の消耗品市場はどのくらいの成長率を記録するのでしょうか?
どの製品タイプがリードするのか?
どの段階がリードするのでしょうか?
どのエンドユーザーリードですか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード