- Market Value (2025): USD 89.6 Bn
- Estimated Value (2026): USD 96.9 Bn
- Forecast Value (2036): USD 213.5 Bn
- CAGR (2026-2036): 8.2%
デジタル決済ソリューション市場の2036年までの価値予測はいくらですか?
2026年にはUSD 96.9億人、2036年には8.2% CAGRでUSD 213.5億人に増加します。
- Fact.MRの推計によると、2025年のデジタル決済ソリューション市場の価値はUSD 89.6億ドルとされています。
- 市場価値は2026年の USD 96.9 億 から2036年には USD 213.5 億 に上昇すると予測されています。
- 加盟店や消費者が電子決済手段を利用する中で、2026年から2036年にかけて市場は8.2% CAGR成長すると予測されています。
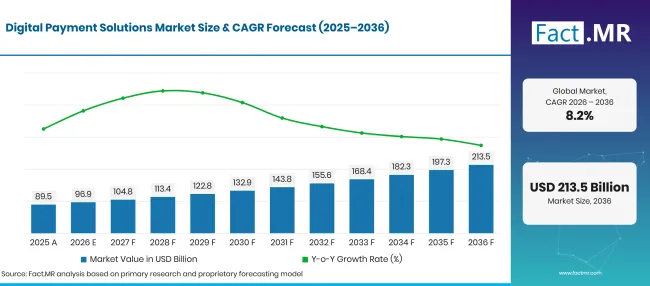
Digital Payment Solutions Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 89.5 |
| 2026 | 推定 | 96.9 |
| 2036 | 予報 | 213.5 |
| CAGR 2026年から2036年まで | 予測期間 | 8.2% |
出典: Fact.MRの分析。2026年11月2日 更新
デジタル決済ソリューション市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間にUSD 116.610億の絶対的な機会が生まれました。
- 市場の需要要因
- 消費者がカードやモバイル決済手段を利用する中で、加盟店はキャッシュレス決済の受け入れを拡大しています。ドイツ連邦銀行は2026年6月17日に、キャッシュレス決済が2025年のドイツでの記録された購入の55%を占めていると報告しました。モバイル決済方式は購入の10%を占めています[1]。
- 即時決済インフラは電子送金へのアクセスを拡大しています。ブラジル中央銀行は2026年1月に17000万人以上の個人Pixユーザーと70億件以上の取引を報告しました。これにより、加盟店受諾およびアカウント間決済サービスを提供する決済プロバイダーに機会が生まれています[2]。
- オンラインおよび実店舗の加盟店は、複数のチャネルで取引を処理できる決済プラットフォームを必要としています。決済プロバイダーはこれらの要件を支えるため、認可、不正監視、認証機能を強化しています。
- 企業はまた、決済システムと請求、会計、顧客管理アプリケーションをつなげられるスケーラブルな決済インフラを求めています。クラウドベースのプラットフォームは、複数の拠点にわたる集中型決済業務をサポートできます。[1][2]
- 分析された主要セグメント
- コンポーネント別では、2026年の市場の 61.2% を占めるソフトウェアが、決済ゲートウェイやトランザクション管理プラットフォームの役割を反映しています。
- 決済モードでは、クレジットカードは2026年の市場 35.9% でリードしており、小売およびオンライン商取引で確立されたカード受け入れに支えられています。
- エンドユーザー別では、小売業が2026年の市場の 31.7% を占めており、加盟店は実店舗とオンラインストアでデジタル決済の受け入れを統合しています。
- 展開モードでは、クラウドはそのスケーラビリティと集中管理能力により、2026年に 58.2% シェアを占めています。
- 企業規模別では、2026年に大企業が市場の 56.2% を占めており、取引量や統合要件を反映しています。
- アナリストの意見 at Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャ氏は次のように述べています。「デジタル決済プロバイダーは取引処理だけでなく、さまざまな面で競争しています。加盟店は、オンラインと店舗での承認を安全な認証と効率的な決済でつなげる決済プラットフォームをますます必要としています。統合を簡素化しつつ、信頼性の高い取引管理を維持するプロバイダーは、デジタルコマースの拡大に伴い、その地位を強化できます。」
- 戦略的意味
- 決済ソフトウェアプロバイダーは、カード決済、デジタルウォレット、銀行振込におけるゲートウェイ統合と取引管理を改善するべきです。
- 決済ネットワークは、オンラインおよび物理チャネル間での取引を保護するために認証と不正防止を強化する必要があります。
- 加盟店サービスプロバイダーは、中小企業を支援するために柔軟な価格設定や簡単なオンボーディングを提供できます。
- クラウド決済プロバイダーは、複数の拠点で取引を管理する企業に対して、強力なセキュリティ管理と信頼性の高いインフラを維持しなければなりません。
- 金融機関は、デジタルウォレット、カードネットワーク、即時決済システム間の相互運用性を向上させる必要があります。
ドイツは2036年までに 10.0% CAGR を記録する見込みです。ブラジルは 9.1%年、アメリカは 8.3%年で続きます。英国は 7.4%年で上昇すると見込まれ、日本は 6.5%年と予測されています。国の支払い習慣とデジタル取引インフラの発展は、市場拡大への異なるルートを生み出しています。
デジタル決済ソリューション市場はセグメントごとにどのように分布していますか?
Fact.MRのセグメンテーションでは、ソフトウェアがコンポーネントを61.2%でリードしています。クレジットカードが決済モードで35.9%をリードしています。小売がエンドユーザーをリード31.7%。クラウドが展開モードで58.2%をリードしています。そして大企業がエンタープライズ規模をリード56.2%。
どの要素が支配的ですか?
ソフトウェアは2026年の市場の 61.2% を占めると予測されています。
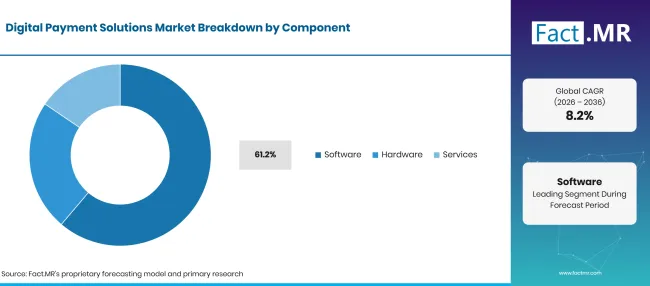
Digital Payment Solutions Market Breakdown Component | Source: Fact.MR
| 構成要素 | シェア(2026年) |
|---|---|
| ソフトウェア(主要セグメント) | 61.2% |
| 他のセグメントを合わせた | 38.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
ソフトウェアが最大の構成シェアを占めています。なぜなら、決済プラットフォームは取引を承認し、加盟店と決済ネットワークをつなぐアプリケーションに依存しているからです。決済ゲートウェイ、加盟店ダッシュボード、取引管理システムは、企業が電子決済を受け入れ、監視するのを支援します。ハードウェアやサービスは、物理的な決済の受け入れや継続的なプラットフォームサポートにおいて依然として重要です。
決済モードセグメントをリードしているものは何でしょうか?
クレジットカードは2026年の市場の 35.9% を占めると予測されています。
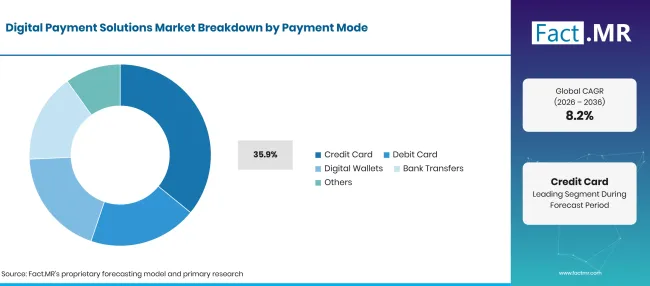
Digital Payment Solutions Market Breakdown Payment Mode | Source: Fact.MR
| 支払いモード | シェア(2026年) |
|---|---|
| クレジットカード(主要セグメント) | 35.9% |
| 他のセグメントを合わせた | 64.1%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
クレジットカードはこのセグメンテーションで個人決済モードのシェアが最も大きいです。オンラインマーケットプレイスや実店舗での受け入れが、継続的な利用を支えています。デビットカードやデジタルウォレットは追加の支払いオプションを提供し、銀行振込は口座間取引やビジネス決済に対応しています。決済プロバイダーは、単一のチェックアウトインターフェースを通じて複数の方法をサポートすることが増えています。
どのエンドユーザーカテゴリーのリード需要が大きいのか?
小売業は2026年に 31.7% シェアを占める見込みです。
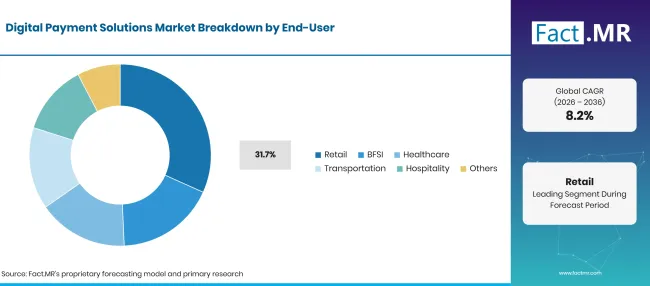
Digital Payment Solutions Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 小売(主要セグメント) | 31.7% |
| 他のセグメントを合わせた | 68.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
小売業者は店頭購入やオンラインレジの決済ソリューションを必要としています。統合型決済プラットフォームはカード端末とeコマースシステムや取引記録を接続できます。銀行や金融サービスプロバイダーがデジタル取引インフラを必要とするため、BFSIは依然として重要なユーザーです。医療、交通、ホスピタリティも電子決済システムを用いて異なるサービス環境で顧客の支払いを回収しています。
どの展開モードが先導か?
クラウドは2026年の市場の 58.2% を占めると予測されています。
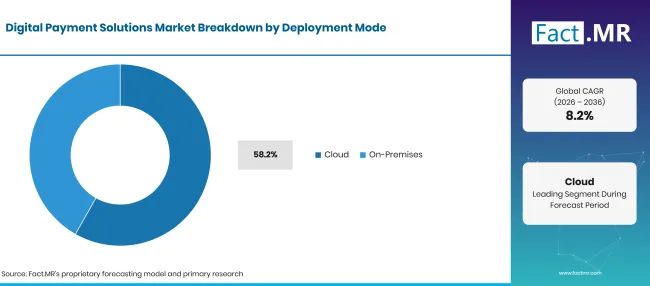
Digital Payment Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| 展開モード | シェア(2026年) |
|---|---|
| クラウド(主要セグメント) | 58.2% |
| オンプレミス | 41.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
複数の拠点や販売チャネルをサポートできる決済プラットフォームを求める企業にとって、クラウド導入のリードとなります。クラウドベースのシステムはソフトウェア更新や集中管理の取引管理を簡素化できます。オンプレミス展開は、内部インフラの管理を強化したい組織や特定の統合体制を維持する必要がある組織にとって依然として重要です。
どのエンタープライズ規模のカテゴリーが支配的ですか?
大企業が2026年に 56.2% シェアを占めると予測されています。
| 企業規模 | シェア(2026年) |
|---|---|
| 大企業(主要セグメント) | 56.2% |
| 中小企業 | 43.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
大企業は複数の事業部門や地理的市場で大量の取引を処理することが多いため、リードシェアを占めています。これらの組織は、エンタープライズリソースプランニングや財務管理アプリケーションと統合可能な決済システムを必要としています。中小企業はまた、簡素化された決済ゲートウェイやPOSソリューションによりデジタル決済の複雑さが軽減されるため、重要な顧客基盤を担っています。
デジタル決済ソリューション市場の普及を加速させているものと、それを妨げているものは何でしょうか?
キャッシュレス取引の増加やデジタルコマースの普及が導入を後押しする一方で、不正の露出や統合の複雑さが課題を生んでいます。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 電子商取引の拡大 | +1.0% | グローバル | 短期(≤ 2 年) |
| デジタルウォレットの利用拡大 | +0.9% | グローバル | 短期から中期(2年から4 年) |
| 即時決済インフラの成長 | +0.8% | ブラジル、ヨーロッパ、アジア | 中期(2年〜4 年) |
| 加盟店によるクラウド決済プラットフォームの導入 | +0.6% | グローバル | 中期(2〜4 年) |
| 安全な取引認証の需要 | +0.5% | グローバル | 長期(≥ 4 年) |
出典: Fact.MRの分析。2026年11月2日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 国境を越えた決済処理 | +0.8% | グローバル | 中期(2年〜4 年) |
| 中小企業の支払いデジタル化 | +0.7% | 新興市場、ヨーロッパ | 短期から中期(2年から4 年) |
| アカウント間支払い統合 | +0.6% | ヨーロッパ、ブラジル、アジア | 中期(2年〜4 年) |
| デジタルウォレットの相互運用性 | +0.5% | グローバル | 中期(2年〜4 年) |
| 自動化およびエージェント主導の支払い | +0.4% | 北アメリカ、ヨーロッパ | 長期(≥ 4 年) |
出典: Fact.MRの分析。2026年11月2日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 決済詐欺とサイバー攻撃 | -0.8% | グローバル | 短期(≤ 2 年) |
| 規制およびコンプライアンス要件 | -0.6% | グローバル | 短期から中期(2年〜4 年) |
| レガシーシステムとの統合 | -0.5% | グローバル | 中期(2年〜4 年) |
| 取引処理コスト | -0.4% | グローバル | 短期(≤ 2 年) |
| デジタル決済アクセスの不均一さ | -0.3% | 新興市場 | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年11月2日 更新
2036年までにデジタル決済ソリューション市場を拡大している国はどこですか?
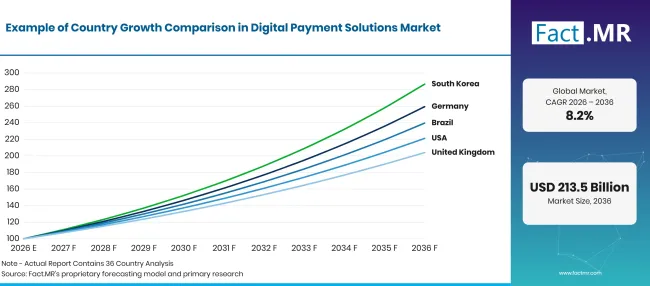
Digital Payment Solutions Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ドイツ | 10.0% |
| ブラジル | 9.1% |
| アメリカ合衆国 | 8.3% |
| イギリス | 7.4% |
| 日本 | 6.5% |
出典: Fact.MRの分析。2026年11月2日 更新
ドイツの養子縁組を支えるものは何でしょうか?
10.0% CAGR、キャッシュレス決済方法やモバイル取引の普及によって支えられています。
ドイツの決済環境は、キャッシュレス取引への着実なシフトを進めています。ドイツ連邦銀行によると、2025年の記録された購入のうちキャッシュレス方式が 55% を占め、デビットカードが 26% 、モバイル決済が 10%を占めています。2025年のカード決済件数は約 14.5 億件に達し、年 11% 増加しています。SEPAの即時クレジット振替も強い勢いを見せ、取引量は 102% 増加し、約 680 百万件に達しました。 [12]
ブラジルはどのようにしてデジタル決済の普及を進めているのでしょうか?
9.1% CAGR、Pixの広範な利用とより広範な電子決済アクセスによって推進されています。
ブラジル'のデジタル決済エコシステムは、Pixの急速な普及から恩恵を受けています。この即時送金の広範な利用は、銀行口座とデジタルコマースをつなげる決済ゲートウェイや加盟店ソリューションの需要を支えています。プロバイダーはまた、企業間の照合や決済管理サービスの需要にも対応できます。
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
8.3% CAGR、高い非現金取引量と確立されたカード決済インフラに支えられています。
アメリカ合衆国は、消費者および企業取引にわたり大規模な電子決済エコシステムを持っています。連邦準備制度理事会(FRB)は、2024年に非現金決済が 236.6 億に達し、カードが支払いの4分の3以上を占めていると報告しました [3]。これにより、決済ネットワークや処理業者にとって充実した運営環境が整っています。安全なオンラインチェックアウトや統合型加盟店決済サービスの需要もプラットフォーム開発を支えています。
イギリスはどのように養子縁組を築いているのか?
7.4% CAGR、非接触型カードの使用とモバイルウォレットの普及によって形作られました。
英国には確立されたキャッシュレス決済環境があります。UK Financeは2025年の総決済量が 49.7 億に達し、カード決済は全決済の 64% を占めると報告しています。人口の約3分の2がモバイルウォレットに登録していました [4]。これらの傾向は非接触決済端末や統合型加盟店決済プラットフォームの需要を支えています。決済プロバイダーは定期支払いやデジタルチェックアウトサービスの需要にも対応できます。
日本の養子縁組を支えるものは何でしょうか?
6.5% CAGR、キャッシュレス取引の価値上昇や政府の取り組みに支えられています。
日本39;カード決済やデジタル決済手段を通じてキャッシュレス決済エコシステムは拡大を続けています。経済貿易産業省は、2025年にキャッシュレス決済比率が 58.0% に達し、取引価値としては円 162.7 兆円に相当すると報告しました [5]。クレジットカードはキャッシュレス決済価値の最大の割合を占めています。政府への継続的な進展 '2030年のキャッシュレス決済目標は、決済インフラの投資と加盟店の導入を支えると期待されています。
デジタル決済ソリューション市場をリードしているのは誰か?
Fact.MR は、デジタル決済ソリューション市場に参加している主要企業として、Visa、Mastercard、PayPal、Block、Adyen、Stripeを挙げています。
VisaとMastercardはグローバルな決済ネットワークを運営し、金融機関や加盟店向けの取引インフラを提供しています。PayPalはデジタルウォレットおよび加盟店のチェックアウトサービスを提供しています。BlockはSquare決済受け入れおよび商取引エコシステムを通じて参加しています。AdyenとStripeは、オンラインおよび物理チャネルをまたいで運営する企業向けに統合決済処理プラットフォームを提供しています。
Visa Inc.はグローバルな決済ネットワークを運営しています。2025会計年度の開示報告では、Visa39 USD 14.2兆件の決済量と257.50億件の取引処理が報告されています。』s ネットワーク [6]。Mastercard Incorporatedはグローバルなカード決済インフラを運営し、デジタル取引機能の開発を継続しています。2026年6月の「Agent Pay for Machines」発表では、自動決済およびプログラム型決済に取り上げられました[7]。PayPal Holdings, Inc.はデジタルウォレットおよび加盟店決済サービスを提供しています。2025年の申告では、総支払い量USD 1.79兆件、アクティブアカウント数43900万件と報告されています[8]。Block, Inc.はSquareを通じて決済受理および商取引サービスを提供しています。2025年の年間申告では、Squareの総支払い量USD 259.6億件と報告されています[9]。Adyen N.V.オンラインおよび店舗取引のための統合決済プラットフォームを提供しています。2025年の業績では処理件数が1,394.3億ユーロ[10]と報告されています。Stripe, Inc.は企業向けに決済処理および金融インフラを提供しています。2026年2月の年次更新では、2025年にStripeを利用した企業による支払い量がUSD 1.9兆件と報告されています[11]。
商業競争は、決済の受け入れカバレッジ、取引の安全性、処理の信頼性、統合能力に依存しています。決済ネットワークはリーチサービスや認証サービスを通じて競争しています。マーチャント決済プラットフォームは、チェックアウトのパフォーマンスとソフトウェア統合で競争しています。デジタルウォレットプロバイダーは、デバイスや販売チャネルを超えて電子決済を便利にしようとしています。
主要な提供者はどの企業ですか?
主な企業には Visa Inc.; Mastercard Incorporated; PayPal Holdings社、ブロック社(スクエア)、 Adyen N.V.;そしてストライプ社が含まれます。
- Visa Inc.
- Mastercard Incorporated
- PayPal Holdings社
- ブロック社(スクエア)
- Adyen N.V.
- ストライプ社
参考文献
- [1] ドイツ連邦銀行。(2026年6月 17日)。 2025年のドイツにおける支払い行動。
- [2] ブラジル中央銀行。(日付不明)。 写真 em números。
- [3]連邦準備制度理事会。(2026年7月 1日)。 連邦準備制度理事会は2025年の3年ごとの支払い調査の初期調査結果を発表します。
- [4]UK Finance。(2026年8月 19日)。 モバイルウォレットの普及により、デジタル決済は英国全体で成長を続けています。
- [5]経済貿易工業省。(2026年3月 31日) 2025年キャッシュレス支払いの消費者支払い総額に対する比率
- [6] Visa Inc. (2025年)。 年次報告書 2025年。
- [7]マスターカード。(2026年6月 10日)。 マスターカードが超高速で常時オンの決済をアンロックするエージェントペイ・フォー・マシンを開始
- [8] PayPal Holdings社(2026年2月 3日)。 2025年12月 31日終了会計年度の年次報告書 [フォーム 10-K]。米国証券取引委員会。
- [9]ブロック社(2026年2月 26日)。 2025年12月 31日終了会計年度の年次報告書[フォーム 10-K]。米国証券取引委員会。
- [10] Adyen N.V. (2026年3月 5日)。 Adyenは2025年年次報告書を発行しています。
- [11]Stripe。(2026年2月 24日) Stripeは2025年の年次レターを発表し、現職および元従業員に流動性を提供するための公開公開オファーを発表しました
- [12]ドイツ連邦銀行。(2026年7月 22日) カード決済は依然として増加傾向にあります。
この報告書が答えます
- このレポートは、デジタル決済ソリューションが消費者およびビジネス環境における電子取引をどのように支えるかを説明しています。
- コンポーネント分析はソフトウェア、ハードウェア、サービスを比較します。
- 決済方式の分析は、クレジットカード、デビットカード、デジタルウォレット、銀行振込を対象としています。
- エンドユーザー分析は、小売、BFSI、医療、交通、ホスピタリティを対象としています。
- デプロイメント分析はクラウドとオンプレミスの決済インフラを比較します。
- 国別分析では、ドイツ、ブラジル、アメリカ、イギリス、日本と公式の支払い統計が取り上げられています。
- 競合プロフィールにはVisa、Mastercard、PayPal、Block、Adyen、Stripeが含まれます。
デジタル決済ソリューション市場は何をカバーしていますか?
この市場は、電子決済を促進するためのソフトウェア、ハードウェア、サービスを含みます。これには 決済ゲートウェイ、取引処理プラットフォーム、カード受理インフラ、デジタルウォレットサービスおよび関連する加盟店決済機能が含まれます。この分析は、小売業およびその他の商業セクターにおける決済利用を考慮しています。また、クラウドおよびオンプレミスの展開と大企業および中小企業の導入も検討しています。
スコープには何が含まれているのでしょうか?
付属のソリューションは電子決済の承認、取引承認、決済処理をサポートします。
この範囲にはカードベースの支払い、デジタルウォレット、銀行振込方法が含まれます。また、加盟店や金融機関が使用する決済ソフトウェアやハードウェア、決済統合や取引管理をサポートするサービスも含まれます。
範囲から除外されるものは何ですか?
この分析では、デジタル決済の受け入れや処理を直接促進しない現金取引や金融サービスは除外されています。
ローンや預金などの一般的な銀行商品は、定義された市場境界の外に含まれます。支払い処理機能を持たない単独のエンタープライズソフトウェアも除外されます。決済ネットワークで処理された取引の総額は市場収益とはみなされません。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、決済ソリューション提供者、決済処理業者、金融機関、加盟店、技術開発者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、決済プラットフォームの採用、統合要件、取引の安全性、競争ポジショニングについて検討されます。
- デスクリサーチ: デスクリサーチは政府の支払い統計、規制出版物、企業の提出書類、年次報告書、決済ネットワークの開示、業界団体、技術出版物をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、取引動向、決済インフラ投資、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、市場拡大の障壁を組み合わせたものです。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制の動向、支払い採用動向を比較することで検証されます。定期的な更新では、新しい決済機能、製品の発売、パートナーシップ、プラットフォーム拡大、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
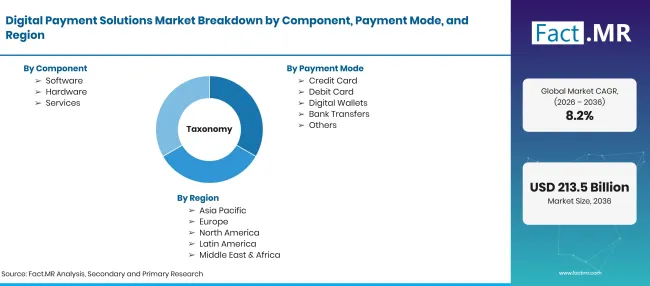
Digital Payment Solutions Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | デジタル決済ソリューション市場は、消費者、加盟店、企業間の電子金融取引の開始、承認、処理、決済を可能にするソフトウェア、ハードウェア、サービスで構成されています。 |
| 構成要素 | ソフトウェア;ハードウェア;サービス |
| 支払いモード | クレジットカード;デビットカード;デジタルウォレット;銀行振込;その他 |
| エンドユーザー | 小売業、BFSI、ヘルスケア、交通、ホスピタリティ、その他 |
| 展開モード | クラウド;オンプレミス |
| 企業規模 | 大規模企業;中小企業 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、アメリカ合衆国、イギリス、日本 |
| 紹介企業 | ビザ;マスターカード;PayPal;ブロック(スクエア);アディエン;ストライプ |
| 予測期間 | 2026年から2036年 |
| アプローチ | 市場セグメンテーションおよびシナリオベース分析は、企業開示および公式支払い統計に裏付けられています |
出典: Fact.MRの分析。2026年11月2日 更新
市場はどのように区分されていますか?
-
コンポーネント別
- ソフトウェア
- ハードウェア
- サービス
-
支払いモード別
- クレジットカード
- デビットカード
- デジタルウォレット
- 銀行振込
- その他
-
エンドユーザー別
- 小売
- BFSI(英国金融サービスサービス)
- 医療
- 交通
- ホスピタリティ
- その他
-
展開モード別
- クラウド
- オンプレミス
-
企業規模別
- 大規模企業
- 中小企業
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のデジタル決済ソリューション市場はどのくらいの規模ですか?
2026年から2036年の CAGR は?
どのコンポーネントが最もシェアがありますか?
どの支払い方法がリードしますか?
どのエンドユーザーカテゴリーが最も大きなシェアを持っていますか?
どの展開モードが先導か?
どの企業規模カテゴリーが最もシェアが高いのでしょうか?
上場市場の中で最も速い成長が見込まれる国はどこでしょうか?
どの会社が対象ですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード